コンテンツへスキップ
大家の積算
物件の選び方
融資
金融機関
用語集
筆者について
無料相談
融資
融資
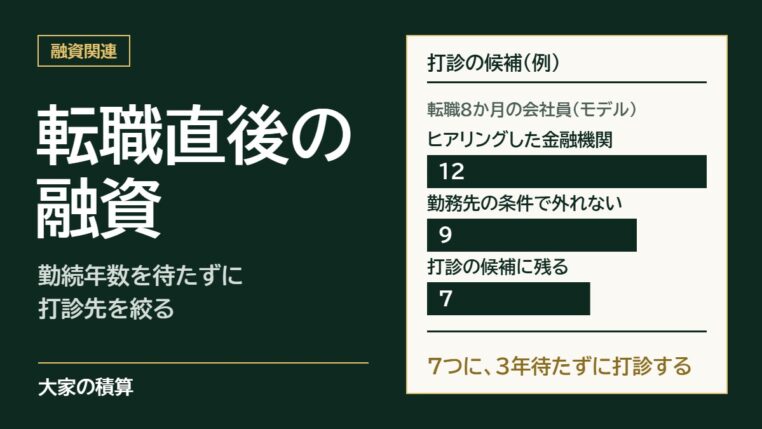
転職直後の不動産投資の融資|勤続年数を待たずに打診先を絞る
2026.10.17
融資
融資
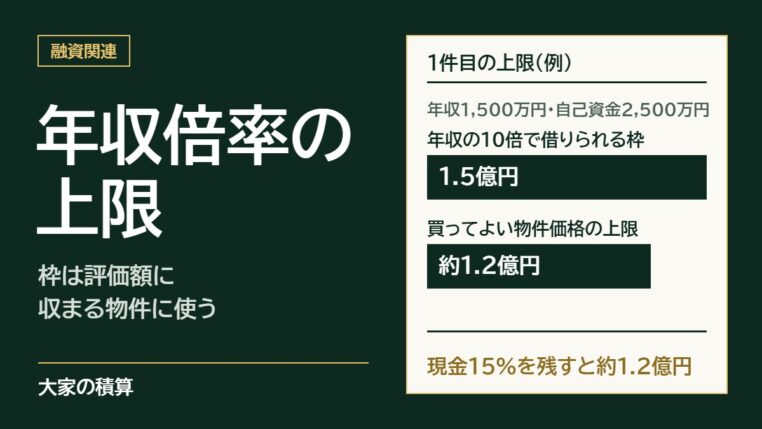
アパートローンの年収倍率の上限|枠は評価額に収まる物件に使う
2026.10.06
融資
融資
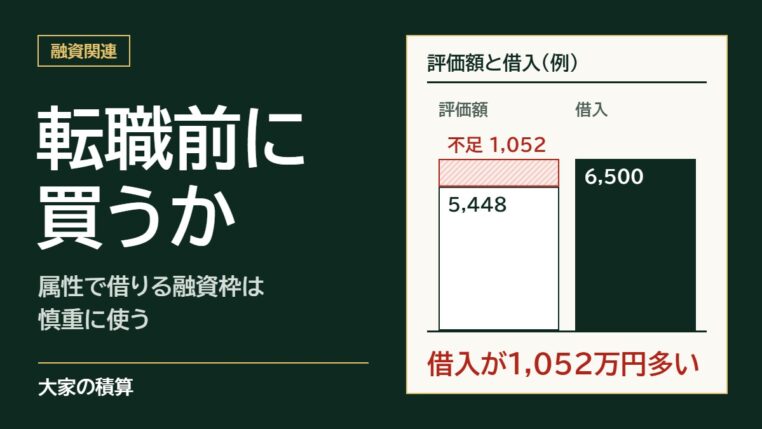
転職前に不動産投資で買うべきか|属性で借りる融資枠は慎重に使う
2026.10.05
融資
融資
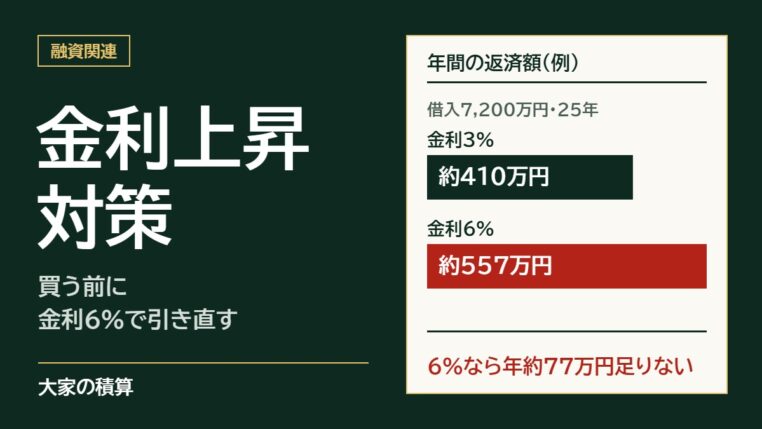
金利上昇の不動産投資対策|買う前に金利6%で引き直して決める
2026.10.01
融資
融資
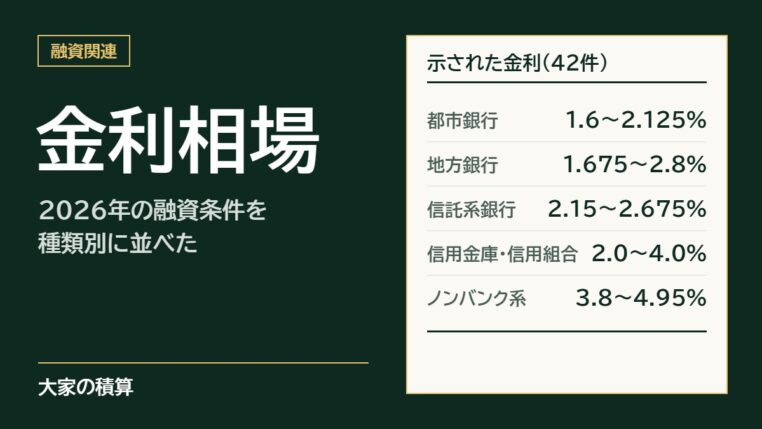
不動産投資の金利相場|2026年に出た融資条件を種類別に並べた
2026.10.01
融資
融資
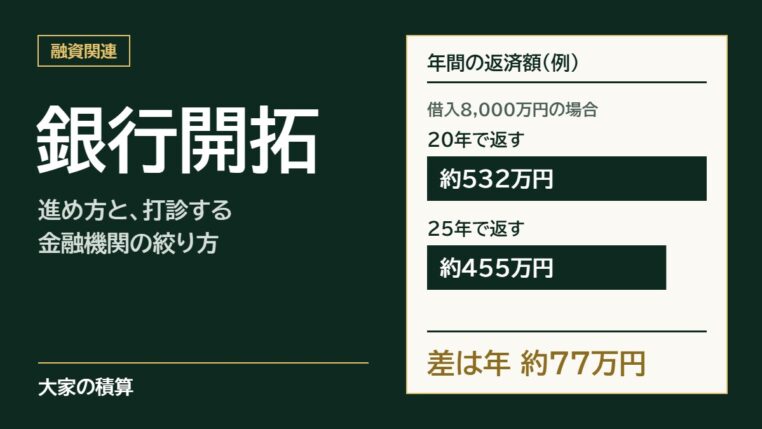
不動産投資の融資|銀行開拓の進め方と、打診する金融機関の絞り方
2026.09.23
融資
ホーム
融資
メニュー
物件の選び方
融資
金融機関
用語集
筆者について
無料相談
ホーム
検索
トップ
サイドバー
 融資