不動産賃貸業を今始めるべきかは、5つの問いで判定できます。5つすべてに「はい」と答えられる人は、始める準備ができています。この章では、問いごとの次の一歩と、筆者のモデルで見た、始めたあとの道のりを示します。
第8章では、買い続ける人の仕組みを書きました。ここからは、その仕組みをあなた自身に当てはめます。
結論
- 始める準備ができているかは、現金・自分で判断する気持ち・時間の見方・返事の速さ・家族への説明の5つの問いで判定します。
- 「いいえ」が付いた問いには、それぞれ次の一歩があります。現金に「いいえ」が付いた人は、まず生活費とは別に500万円の現金をためます。
- 投資家が東京の城南地区の一棟に求める利回りは3%台です。この記事のモデルと同じ借り方(全額・30年・金利3%)で相場どおりに買うと、キャッシュフローはマイナスになります。
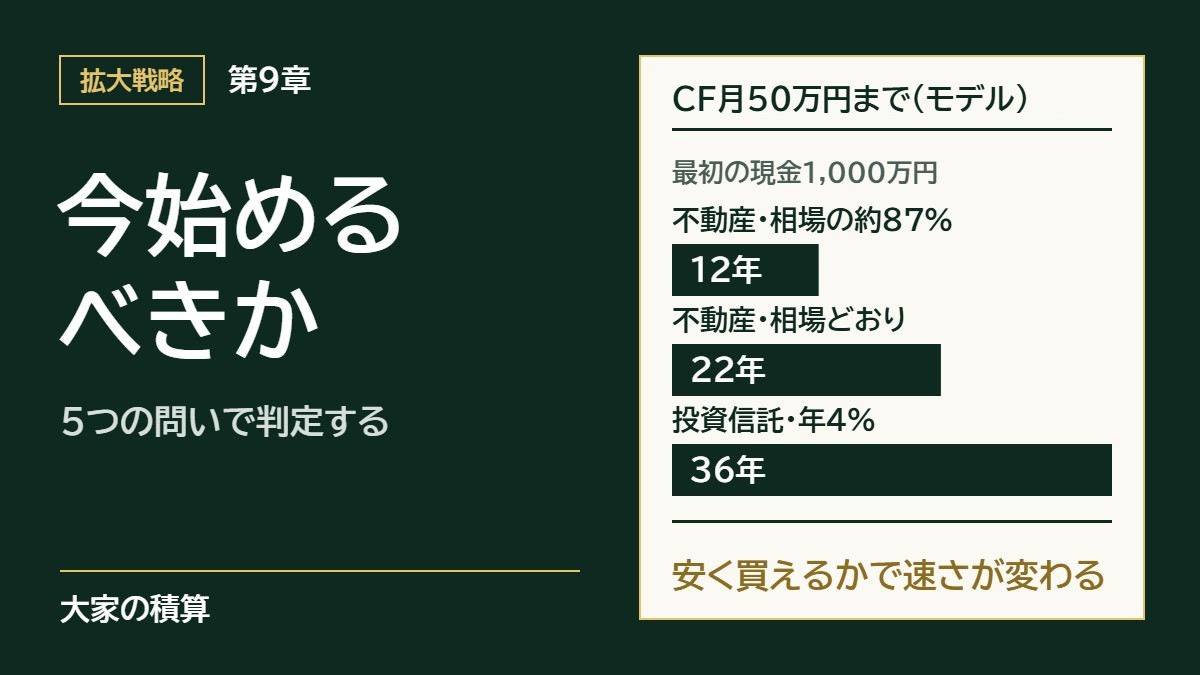
- 筆者のモデルでは、相場の約87%で買って売ると、キャッシュフローが月50万円に届くまでの年数は、投資信託の約3分の1です。相場どおりに買うと、投資信託と同じくらいか、遅いこともあります。
5つの問いで、始める準備ができているかを判定する
次の5つの問いに、「はい」か「いいえ」で答えてください。
| 問い | 「いいえ」なら、次の一歩 |
|---|---|
| 1. 生活費とは別に、500万円以上の現金を用意できますか | まず500万円をためる |
| 2. 物件選びや入居者への対応を人任せにせず、自分で判断するつもりがありますか | 管理会社に任せる範囲と、自分で決めることを分けて考える |
| 3. 「安く買ってすぐ高く売る」ではなく、5年、10年かけて資産を増やすことに納得できますか | 第1章と第2章の、元金の返済で資産が増える仕組みを読み直す |
| 4. 業者からの連絡にその日のうちに返事をし、気になる物件を数日以内に買うかどうか決められますか | 買う条件を、物件を探す前に決めておく |
| 5. 借入の額と理由を、家族に説明できますか | この章の例のように、自分の数字で説明できるようにする |
5つすべてに「はい」と答えられる人は、始める準備ができています。「いいえ」が1つでもあれば、その問いから手を付けます。
「いいえ」がいくつもあるなら、現金で買える金額か、頭金を多めに入れられる金額の物件から始めます。筆者も、その規模から始めました。現金をためる間に、家族への説明と、買う条件を準備できます。
不動産賃貸業は、丸投げしたい人と、転売を繰り返したい人には向かない
管理会社に任せても、家賃をいくらにするか、どこを直すかを決めるのは自分です(第5章)。そのため筆者は、丸投げしたい人には向いていないと考えています。
不動産賃貸業は、5年、10年かけて資産を増やす事業です。転売を繰り返したい人より、コツコツ続けられる人のほうが向いています。
返事が遅いと、良い物件を先に買われる
良い物件は、早く返事をした人から買えます。筆者も、「明日でいいや」と思ったり、業者からのメールを見落としたりして、2番手になったことが何度もあります。
返事を速くするには、物件を探す前に、買う条件を決めておきます。第8章の4つの線は、評価額・手元の現金15%・債務償還年数20年・借りる順番です。自分に当てはめておけば、物件が来たときにすぐ判断できます。
一刻を争う物件もあれば、そうでない物件もあります。会社員で昼に返事ができないなら、物件をたくさん見て慣れることと、買う条件を業者に先に伝えておくことが大事です。
筆者たちは、業者とのこうしたやり取りの調整も手伝えます。慌てて買えという意味ではありません。条件に合う物件だけを、速く決めます。
借入を家族に説明できない人は、買うと決めきれない
1,000万円を超える借入は、家族にとっても大きな話です。筆者が相談を受けた人にも、仕組みは分かっても、家族に説明できずに決めきれなかった人がいます。
家族には、借りる額、毎月の返済、手元に残る現金、1年で減る借入を、自分の数字で話します。この章の例で、その話し方も示します。
現金に「いいえ」が付いた人は、まず500万円をためる
融資が付けば、500万円で古い戸建てを買い、修繕にも備えられる
筆者は、始める前に、生活費とは別に500万円の現金を用意することを勧めています(第4章)。500万円あれば、融資が付けば1,000〜1,500万円ほどの古い戸建てを買い、急な修繕にもある程度対応できます。
1,500万円を借りて買い、諸費用を値段の7%と置くと、手元に約395万円残ります。住宅ローンがある人は、その残りも借入の総額に足して、15%の線を確かめます(第6章)。
物件を買うための500万円は、投資信託ではなく現金で持つ
第3章で書いたとおり、筆者は、不動産の審査でも、金融機関が現金を投資信託より高く見ていると感じています。そのため、物件を買うための500万円は、すぐ使える現金で持ちます。
投資信託の積み立ては、やめずに続けます(第3章)。不動産は、投資信託に足して、借入で持つ資産です。
例:年収600万円・貯金300万円の会社員なら
まず500万円まで、あと200万円をためる
年収600万円・貯金300万円の会社員は、第8章の3つの型のうち、戸建てから始める型に近い人です。500万円まで、あと200万円です。
毎月5万円ためられれば、3年4か月ほどで届きます。ここからは仮の数字で、第1章のモデルの戸建てを買う場合を見ていきます。
第1章のモデルの戸建てなら、2つの線に収まる
第1章のモデルは、家賃が月8.5万円の1,200万円の戸建てを、全額20年・金利3.5%で借りて買うものです。買う諸費用の84万円を払っても、手元には416万円残ります。
1つ目の線は、手元の現金15%です。住宅ローンがなければ、借入1,200万円の15%の180万円を上回ります。
2つ目の線は、債務償還年数(借入を、1年に返せるお金で割った年数。第8章)です。家賃から経費と利息を引いた額は1年目に約50万円で、毎月5万円の貯金と合わせると年約110万円です。
1,200万円をこれで割ると約11年で、第8章の20年の線に収まります。会社員は、給料の余りも返せるお金に数えられるので、給料が借りる力になります。
実際の返済は家賃から払い、給料から足すわけではありません。家賃から返済と経費を払っても、キャッシュフローは1年に約8.3万円、月に約7,000円残ります(第1章)。
家族には、1,200万円を借りること、毎月の返済は約7万円で家賃から払うことを話せます。1年で借入が約42万円減り、買ったあとも手元に約416万円残ることも伝えられます。
東京の城南地区の一棟の利回りは3%台。安く買えるかが大事になる
日本不動産研究所の不動産投資家調査(2026年4月)は、投資家が一棟の賃貸住宅に求める利回りを調べています。この期待利回りは、家賃から経費を引いた額を、物件の値段で割ったものです。
東京の城南地区では、ワンルームタイプで3.6%、ファミリータイプで3.7%でした。主に大きな物件を買う投資家への調査ですが、都内の一棟には3%台の利回りが求められていることが分かります。
第8章のモデルは、同じ見方をすると、古い戸建て約8.1%、一棟約6.0%です。3.6%の物件を一棟のモデルと同じ借り方(全額・30年・3%)で買うと、キャッシュフローはマイナスになります。相場の約87%で買えても約4.1%で、まだマイナスです。
利回りの低い地域では、安く買えるかに加えて、相場どおりの値段でキャッシュフローが出るかを、買う前に自分の借り方で計算します。
キャッシュフローが月50万円に届くまでの年数を、投資信託と比べる
月50万円は、投資信託なら1.5億円を年4%ずつ取り崩す額
キャッシュフローと純資産は、どちらも大事です。なぜ不動産賃貸業をやるのかは人によって違い、生活費を早く押さえたいのか、資産を大きくしたいのかで、選ぶ物件は変わります。目的に沿った物件を選びます。
ここでは、暮らしに直結するキャッシュフローで比べます。月50万円は、筆者が生活費を押さえる線として置いている額です。不動産のキャッシュフローが月50万円、つまり年600万円になるまでの年数を、第8章のモデルで計算しました。
投資信託は年4%で増え、積み立てた額の4%を毎年取り崩すと置きます。年600万円を取り崩すには、1.5億円が要ります。最初の現金と毎年の貯金は、第8章と同じ3通りです。
相場の約87%は、買う諸費用と売る費用の約13%を引いても損をしない目安です(第4章)。
どの場合も、相場の約87%で買って売ると、投資信託より早く届きました。例の年収600万円・貯金300万円の人は、最初の現金500万円の行が目安です。
この記事で勧める売り方は、安く買って数年持ってから売るものです。買ってすぐ売る転売とは違います。
相場どおりに買って持ち続けると、差は小さくなる
最初の現金が3,000万円の場合、相場どおりに買って持ち続けると22年で、投資信託の20年より遅くなりました。投資信託を年7%と置くと、3,000万円では15年で、相場どおりに買う不動産の22年より速くなります。
不動産のキャッシュフローには、給料と合わせて所得税などがかかります。投資信託は、新NISAの枠(1人1,800万円まで)なら非課税で、枠の外は売った利益に約20%です。税を引くと、差は縮みます。
金利が上がると、届く年は遅れる
最初の現金1,000万円・相場の約87%では、月50万円に届く12年目の借入が約3.3億円になります。金利が最初から1%高いと、届くのは16年目に延びます。それでも、投資信託の36年よりは早いままです。
相場より安く買える物件は、毎回は見つかりません。このモデルは、2つの線を守っていれば金融機関が貸す、という前提でもあります。目安として見てください。
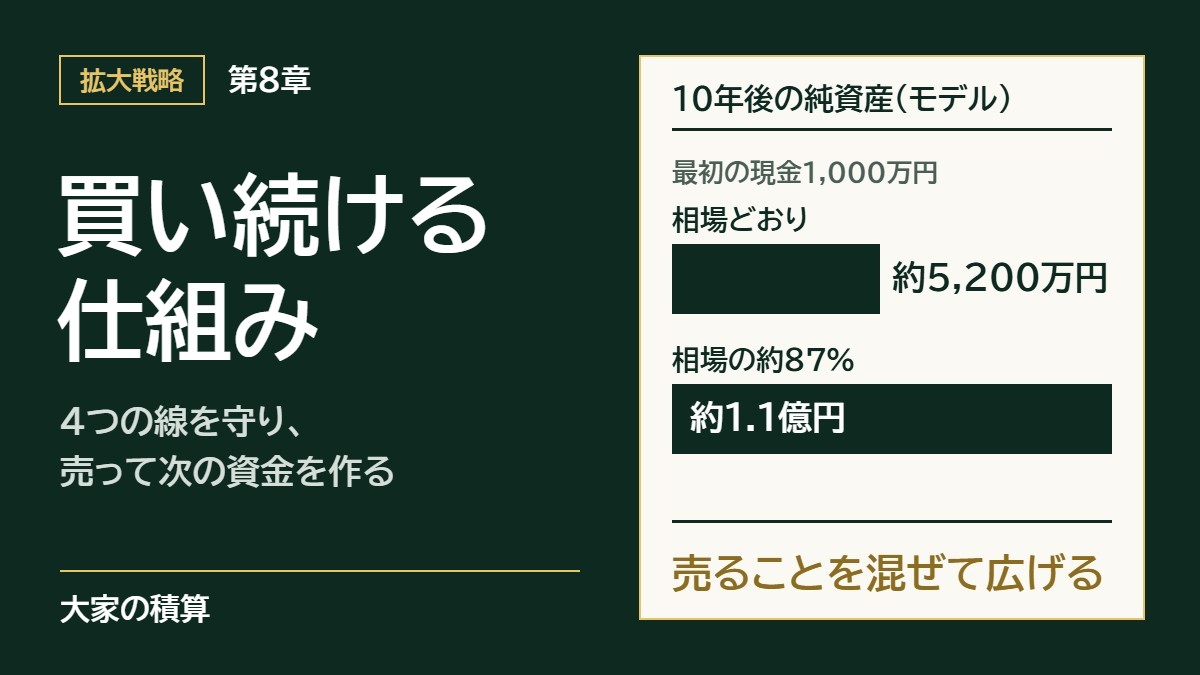
10年後の純資産は、相場の約87%で買うほうが約2倍になる
第1章で予告した、3つの型の10年後も見ておきます。純資産は、物件を相場で見た値段に手元の現金を足し、借入を引いた額です(第8章)。投資信託は、同じ額を年4%で積み立てた場合です。
| 最初の現金 | 不動産・相場どおり | 不動産・相場の約87% | 投資信託・年4% |
|---|---|---|---|
| 3,000万円 | 約1.2億円 | 約2.6億円 | 約8,000万円 |
| 1,000万円 | 約5,200万円 | 約1.1億円 | 約3,300万円 |
| 500万円 | 約2,200万円 | 約4,800万円 | 約1,500万円 |
筆者のメモ:生活費の分を、不動産のキャッシュフローで押さえたい
筆者が不動産賃貸業を始めたのは、仕事をしなければならないという気持ちから早く抜け出したかったからです。生活費の分を、不動産のキャッシュフローで押さえたいと考えました。
目指しているキャッシュフローは、月50万円、できれば月70万円です。今のキャッシュフローは月40万円ほどです(第1章)。
始めた頃の自分に1つ言うなら、「古い戸建てから始めなさい」です。
まとめ
始める準備ができているかは、5つの問いで判定できます。「いいえ」が付いた問いから、手を付けてください。
- 生活費とは別に、500万円以上の現金があるか
- 自分で判断するつもりがあるか
- 5年、10年かけて資産を増やすことに納得できるか
- その日のうちに返事をし、数日以内に決められるか
- 借入の額と理由を、家族に説明できるか
次の第10章では、1棟目を買うまでに、何をどの順番で進めればよいかを書きます。5つの問いのどこで止まっているかは、無料相談で一緒に確かめられます。
出典:一般財団法人日本不動産研究所「第54回 不動産投資家調査(2026年4月現在)」(2026年5月27日)/金融庁「NISAを知る」
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。