年収が高い会社員は、古い建物を個人で買い、減価償却を取ると、給料にかかる税を減らせます。ただし、減った税の一部は、売るときに戻ってきます。この付録では、その仕組みと、税を目的に買うと評価額の弱い物件をつかみやすいことを、モデルの数字で示します。
第5章では、減価償却費は経費になるのに、その分のお金はその年に手元から出ていかない、と紹介しました。第7章では、税金を減らす目的だけで買うのは失敗の型の1つと書きました。この付録は、その間をつなぐ話です。
結論
- 減価償却は、建物の値段を、何年かに分けて毎年の経費にする仕組みです。法定耐用年数を過ぎた木造の住宅は、4年で経費にできる場合があります。
- 個人で持つと、不動産の赤字を給料と合わせて計算でき、給料にかかる税が減ります。ただし、土地を買うために借りた分の利息は、給料と合わせられません。
- 減った税の一部は、売るときに戻ります。それでも、高い税率で減らし、低い税率で払います。年収2,500万円のモデルでは、償却がない場合より税が約406万円少なくなりました。
- 物件を持たない場合と比べると、このモデルでは、6年間で減った税と売るときの税がほぼ打ち消し合いました。手元に残ったお金の多くは、返した元金です。
- 税を大きく減らせる物件ほど、評価額(金融機関が見る物件の値段)は弱くなります。モデルの物件は、評価額が買値の約63%で、買った日から借入が評価額を上回ります。筆者は、節税を資産を増やすための手段と考え、目的にはしません。
この付録の話が関係するのは、主に年収2,000万円を超える人です。
減価償却は、建物の値段を毎年の経費にする仕組み
建物は年数がたつと価値が下がるので、その分を経費にできる
建物は、年数がたつほど価値が下がります。そのため、税金の計算では、建物の値段を、何年かに分けて毎年の経費にできます。これを減価償却といいます。
土地は、年数では価値が下がらないので、対象になりません。経費にする年数は、国が建物の種類ごとに決めた法定耐用年数がもとになります。住宅用の木造は22年です(第2章)。
法定耐用年数を過ぎた建物は、短い年数で経費にできる
国税庁によると、中古の建物は、簡便法という計算で、短い年数を耐用年数にできます。法定耐用年数を全部過ぎた建物なら、その年数の20%です。1年未満の端数は切り捨て、2年に満たなければ2年です。
木造の住宅なら、22年の20%は4.4年で、端数を切り捨てて4年です。築25年の木造を買えば、建物の値段を4年で経費にできます。
ただし、簡便法は、建物を使い始めた年に選ばないと、あとから使えません。使い始めるまでに、建物の値段の半分を超えるような大きな改修をした場合も使えません。どの年数を使うかは、買う前に税理士と決めます。
個人で持つと、不動産の赤字で給料の税が減る
不動産の赤字は、給料と合わせて計算できる
個人が物件を持つと、家賃から経費を引いた利益は、不動産所得として、給料と合わせて税金を計算します。不動産所得が赤字なら、その赤字の分だけ、税金の計算のもとになる「課税される所得」が小さくなり、給料にかかる税が減ります。
給料と合わせて計算できるのは、個人で持つ場合だけです。法人で持つ物件の赤字は、あなたの給料と合わせられません。
土地を買うために借りた分の利息は、給料と合わせられない
国税庁によると、土地を買うために借りたお金の利息は、赤字のうち給料と合わせられない部分になります。土地と建物をまとめて借りて買うと、利息の一部が、この土地の分になります。
このモデルでは、借りた4,000万円のうち、建物の1,500万円を超える2,500万円を、土地の分と仮に置きました。利息のうち約62.5%が、給料と合わせられない分です。
モデルの1年目で、税がどれだけ減るかを見る
次のモデルで計算します(仮の数字。税理士の監修前)。
- 買う人:年収2,500万円の会社員。課税される所得を約2,000万円と置く。所得が減った分には、所得税・住民税などを合わせて約50.8%の税率がかかっていた
- 物件:築25年の木造のアパート。値段は4,000万円で、土地が2,500万円、建物が1,500万円
- 家賃:1年に280万円(値段の7%)。経費は家賃の15%
- 借入:4,000万円を全額、20年・金利3%で借りる(年収を見て貸す融資で借りられた場合の仮置き)。1年の返済は約266万円。買うときの諸費用(値段の7%、280万円)は手元の現金で払う
1年目は、次のとおりです。
| 1年目 | |
|---|---|
| 家賃 | 280万円 |
| 経費(家賃の15%) | ▲42万円 |
| 借入の利息 | ▲約118万円 |
| 減価償却 | ▲375万円 |
| 不動産所得 | ▲約255万円 |
| うち、土地の分の利息で、給料と合わせられない額 | 約74万円 |
| 給料と合わせられる赤字 | ▲約181万円 |
| 物件を持たない場合と比べて減る税 | 約92万円 |
家賃から経費と返済を引いたキャッシュフローは、1年に約28万円のマイナスです。税が約92万円減るので、合わせると、手元のお金は1年に約64万円増えます。
年収2,000万円前後の人は、所得が減った分にかかる税率が約43.7%に下がるので、減る税はモデルより小さくなります。同じ物件で、1年目は約79万円です。
減った税の一部は、売るときに戻る
個人は、買った年から数えて7年目の年明け以降に売る
個人が物件を売ると、売った利益に税がかかります。売った年の1月1日に、持ってから5年を超えていれば税率は約20%、5年以下なら約40%です(第8章)。
5年を超えるのは、買った年を1年目と数えて7年目の年明け以降です。6年目に売っても、まだ5年以下です。
経費にした分だけ、売ったときの利益が大きくなる
国税庁によると、売ったときの利益を計算するときの建物の値段(取得費)は、買った値段から、償却した分を引いた額です。そのため、減価償却で経費にした分は、売るときに利益として戻ってきます。
モデルでは、建物の1,500万円を4年で全部経費にしたので、売るときの建物の取得費はほぼ0円です。7年目の年明けに同じ4,000万円で売ると、利益は約1,060万円、税は約215万円です。利益は、4,000万円から、土地の2,500万円、諸費用の280万円、売る費用の160万円を引いた額です。
高い税率で減らし、低い税率で払うので、税は少なくなる
償却で減らした所得には、このモデルで約50.8%の税率がかかっていました。売ったときの利益にかかる税率は、約20%です。
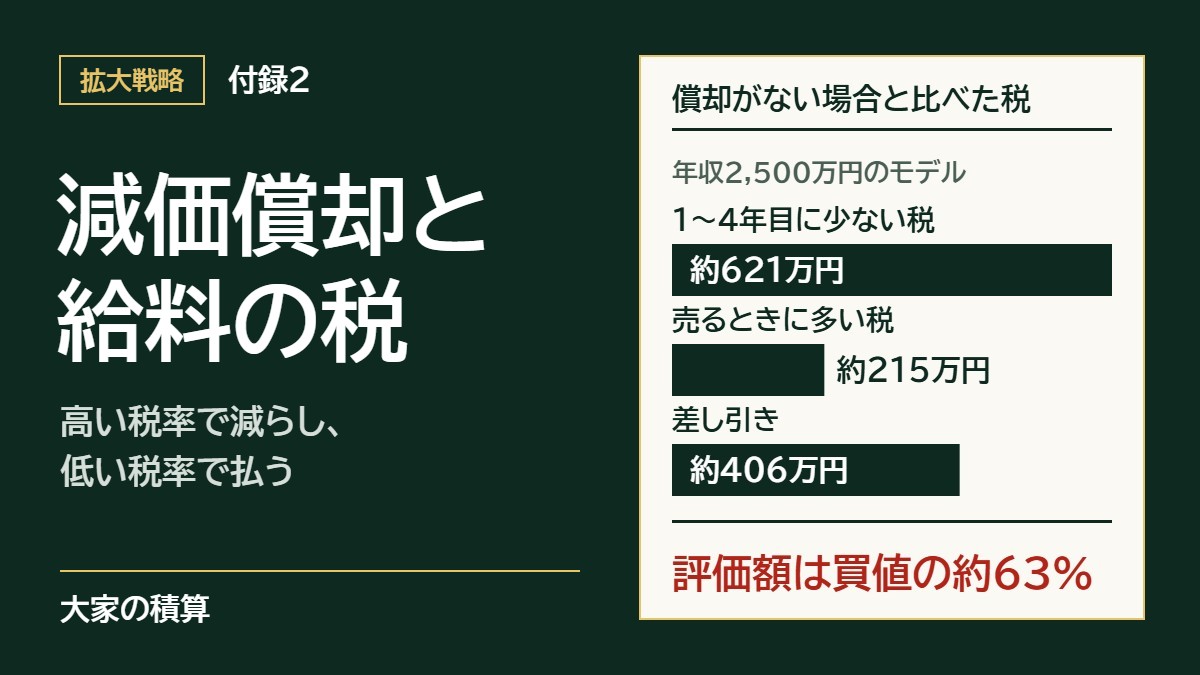
償却の効果だけを見るために、償却がない場合と仮に比べます(個人は、償却するかどうかを選べません)。償却がない場合より、1〜4年目の税は約621万円少なく、売るときの税は約215万円多くなります。差し引きで、税は約406万円少なくなりました。
1年目の表の約92万円は、物件を持たない場合と比べた数字です。償却がなければ、1年目は家賃の利益に約61万円の税がかかります。そのため、償却がない場合と比べると、1年目の税の差は約153万円になります。
減価償却は、税を消すのではなく、払う時期を後ろにずらし、低い税率で払う仕組みです。
5年以内に売ると、償却の効果はおよそ半分になる
モデルで、償却が終わった5年目の年明けに売ると、売った利益に約40%の税率がかかり、税は約420万円です。償却がない場合と比べて少なくなる税は、約406万円から約201万円に減ります。
6年間を通して見ると、このモデルでは税はほぼ打ち消し合う
5年目からは、家賃の利益に税がかかる
償却は4年で終わります。5年目からは経費が減るので、不動産所得は黒字になり、税がかかります。これは償却の戻りではなく、家賃の利益にふつうにかかる税です。
モデルでは、5年目と6年目に、税が約71万円・約73万円増えます。元金の返済は経費にならないので、帳簿は黒字でも、手元のお金は減ります。
5年目は、キャッシュフローの約28万円のマイナスに、増える税の約71万円が加わり、手元のお金が約99万円減ります。この分は給料から足します。
物件を持たない場合と比べた、6年間の手元のお金
物件を持たない場合と比べて、6年間と売るときを合わせた手元のお金は、次のとおりです。
| 手元のお金 | |
|---|---|
| 買うときの諸費用 | ▲280万円 |
| 6年間のキャッシュフロー(税を引く前) | ▲約169万円 |
| 6年間で減った税(1〜4年目に減った分から、5〜6年目に増えた分を引く) | +約219万円 |
| 売って残るお金(4,000万円−借入の残り約3,040万円−売る費用160万円) | +800万円 |
| 売るときの税 | ▲約215万円 |
| 合計 | +約355万円 |
このモデルでは、6年間で減った税(約219万円)と売るときの税(約215万円)が、ほぼ打ち消し合いました。手元に残る約355万円のもとは、6年間に返した元金の約960万円です。返済には、家賃と、キャッシュフローのマイナスを埋めた給料が使われています。
減価償却で税が減るのは確かですが、この物件で手元にお金が残るのは、同じ値段で売れたからです。持つ年数や金利が変われば、結果も変わります。同じように税を減らし続けるには、5年目に、同じくらいの古い建物をもう1件買う必要があります。
税を大きく減らせる物件ほど、評価額は弱い
建物の割合が高いほど、税は大きく減る
土地の割合が低い別の物件でも計算しました。値段は同じ4,000万円で、土地が1,500万円、建物が2,500万円です。
土地と建物の内訳は、契約書や固定資産税の評価をもとに分けるもので、自分で自由には決められません。ここでは、そういう物件があったとして計算しています。
| 土地2,500万円・建物1,500万円 | 土地1,500万円・建物2,500万円 | |
|---|---|---|
| 1年の償却 | 375万円 | 625万円 |
| 償却がない場合より少なくなる税 | 約406万円 | 約695万円 |
| 評価額(土地の分)÷買値 | 約63% | 約38% |
2つ目の物件は、1〜4年目の課税される所得が1,800万円を下回るので、税率表どおり、約43.7%で計算しました。
古い建物は、金融機関の評価ではほぼ0円
一方で、法定耐用年数を過ぎた木造の建物は、金融機関の評価ではほぼ0円です(第2章)。土地の値段がそのまま評価額になると筆者が仮に置くと、評価額は1つ目で買値の約63%、2つ目で約38%です。
どちらも、筆者が目安にする積算割合(評価額÷買値)の80%に届きません(第8章)。全額を借りると、買った日から、借入が評価額を1つ目で約1,500万円、2つ目で約2,500万円上回ります。第7章で書いた、債務超過の型そのものです。
筆者は、土地の割合も少なくとも50%ほしいと考えています。1つ目は約63%で届きますが、2つ目は約38%で届きません。
評価額の線を満たす物件では、税はほとんど減らない
反対に、積算割合80%を満たす古い木造を計算しました。値段は同じ4,000万円で、土地が3,200万円、建物が800万円です。
この物件では、土地の分の利息が赤字を上回るので、1〜4年目に給料の税は減りません。償却がない場合より少なくなる税も、約185万円にとどまります。評価額の線を守るほど、節税の効果は小さくなります。
1件目の評価額が弱いと、次の物件が買いにくくなる
借入が評価額を上回ると、次の融資を断られやすくなります(第7章・第8章)。筆者が出会った人には、年収3,000万円でも融資を断られた人がいました。大きく債務超過になる物件を持っていたためです。
税を減らし続けるために、5年目にもう1件買おうとしても、評価額の弱い1件目が足を引っぱります。
値下がりして売ると、手元に残るお金は大きく減る
モデルは、6年後も同じ4,000万円で売れる前提です。3,600万円でしか売れなければ、物件を持たない場合と比べて手元に残るお金は、約355万円から約49万円に減ります。
そのため筆者は、税がどれだけ減るかより先に、評価額と売れる値段で物件を選びます(第10章)。
筆者のメモ:年収が2,000万円を超えるまでは、資産を増やすことに集中する
筆者は、年収が2,000万円を超えるまでは、節税より、資産を増やすことに力を注いでよいと考えています。評価額と売れる値段で選んだ物件を、一日でも早く買い始め、純資産を積み上げることです。
年収が2,000万円を超える人は、資産を増やしながら、減価償却も使うのがよいと考えています。ただし、償却が終わったあとも買い続けることと、選ぶ物件の評価額を、最初から計画に入れておきます。
まとめ
減価償却で給料の税が減るのは、個人で古い建物を持つ場合です。高い税率で減らし、低い税率で払うので、税は少なくなります。一方で、減った税の一部は売るときに戻り、償却が終わると家賃の利益に税がかかります。
税を大きく減らせる物件ほど、評価額は弱くなり、次の物件が買いにくくなります。物件は、評価額と売れる値段で選び、税は、そのあとで考えます。
税の計算は、年収や物件で大きく変わります。実際に買う前に、税理士に、自分の年収と物件で計算してもらってください。
出典:国税庁「No.5404 中古資産の耐用年数」(法人税のページ。個人も同じ耐用年数の省令による)「No.1391 不動産所得が赤字のときの他の所得との通算」「No.2260 所得税の税率」「No.3208 長期譲渡所得の税額の計算」「No.3252 取得費となるもの」(令和8年4月1日現在法令等)
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。