株や投資信託があるうえで不動産も持つ理由は、役割が違うからです。不動産は、借りたお金を何十年もかけて、入居者の家賃で返しながら持てる資産です。この章では、投資信託は続けたまま不動産も持つ理由を、公表されている資料とモデルケースで確かめます。
新NISAが始まり、投資信託を積み立てている会社員は多いと思います。新NISAでは、1年に360万円まで、合計1,800万円まで投資でき、そこから出た利益に税金がかかりません。
それなら、投資信託を続けるだけで十分ではないか。借金をして不動産を買うより、投資信託のほうが安全ではないか。その2つの疑問に答えます。
結論
- 投資信託と不動産は、得意なことが違います。投資信託の役割は手元のお金を増やすこと、不動産の役割は借りたお金で資産を持つことです。
- 同じ84万円でも、借りて不動産を買うと、10年後に手元に残る額が大きくなります。モデルケースでは、買った値段で売れれば、投資信託の約4倍です。値下がりの損も大きくなりますが、相場より安く買えば、物件という担保が守りになります。
- 株も借りて買えますが、値下がりしたときの扱いと返す期限が違います。不動産の借入は、長い期間をかけて、入居者の家賃で返します。
- 担保の掛け目では、現金が最も高く見られます。投資信託は続けたまま、給料から現金を貯めて、不動産も持ちます。
投資信託と不動産を5つの物差しで比べると、得意なことが違う
投資信託と不動産を、5つの物差しで並べます。どちらが優れているかではなく、何が得意かを見るための表です。
| 物差し | 投資信託 | 不動産 |
|---|---|---|
| 増え方 | 値上がりと分配金で増える | 家賃から残るキャッシュフローと、家賃で借入を返した分で増える |
| 借りて買えるか | 借りて買うことは、ほとんどない | 物件を担保に、長い期間で借りて買える |
| 自分で動かせるか | 動かせない(中身は運用会社が決める) | 家賃・修繕・売る時期などを、自分で決められる |
| 換金のしやすさ | 数日で現金にできる | 売るまでに、数か月かかることもある |
| 手間 | ほとんどかからない | 入居者の募集や修繕の判断が要る |
投資信託の強みは、手間がかからず、すぐに現金にできることです。金融庁は、資産と地域を分けた積立を長い期間続けると、過去の実績では元本割れの可能性が低くなる傾向があったと説明しています。
不動産の強みは、借りたお金で持てることと、自分で手を打てることです。その代わり、手間がかかり、すぐには現金にできません。
不動産は、借りたお金で大きな資産を持てる
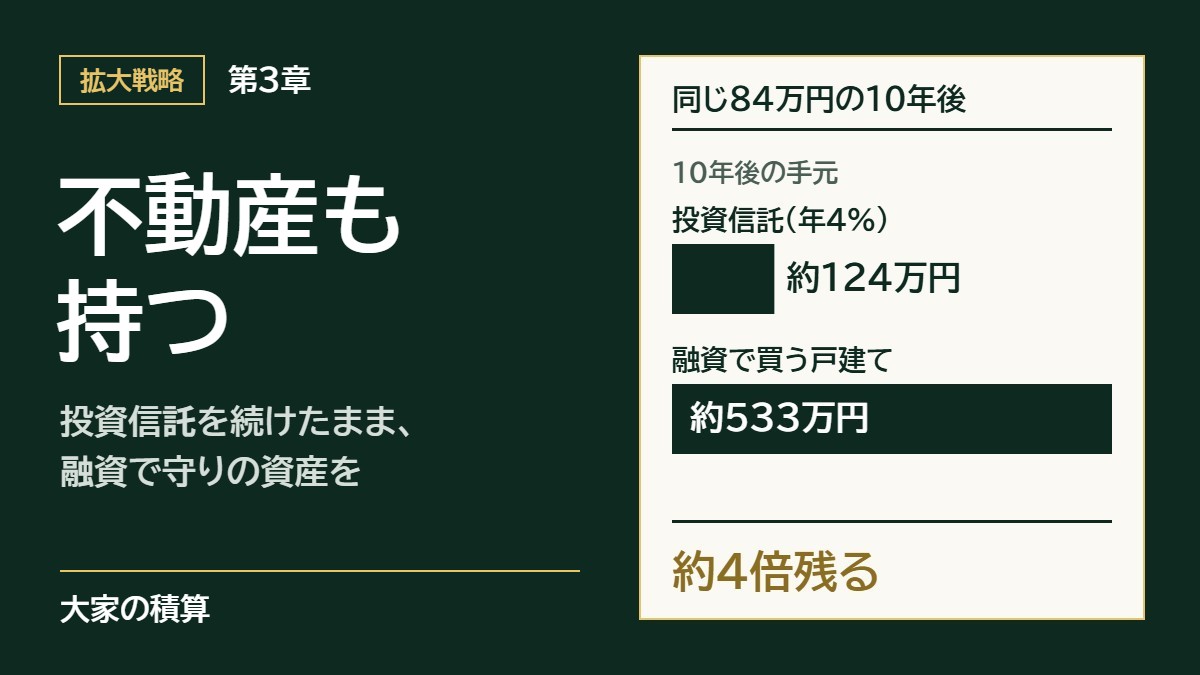
同じ84万円でも、10年後に手元に残る額が大きく違う
84万円を、投資信託に入れる場合と、不動産を買う諸費用に使う場合で比べます。不動産は、第1章のモデルケース(1,200万円の戸建てを全額借りて買う)を使います。
投資信託は、1年に4%増えると置きます。7%と置いても10年後は約165万円で、比べた結果の向きは変わりません。
不動産のモデルは、空室なし・10年後に買った値段で売れる・税金を引く前の計算です。投資信託は、新NISAなら税金がかかりません。
投資信託に入れると、10年後の手元は約124万円です。戸建てを借りて買うと、毎年のキャッシュフローが10年で約83万円たまります。
10年後に買った値段で売れれば、約450万円が手元に残ります。キャッシュフローと合わせて、約533万円です。
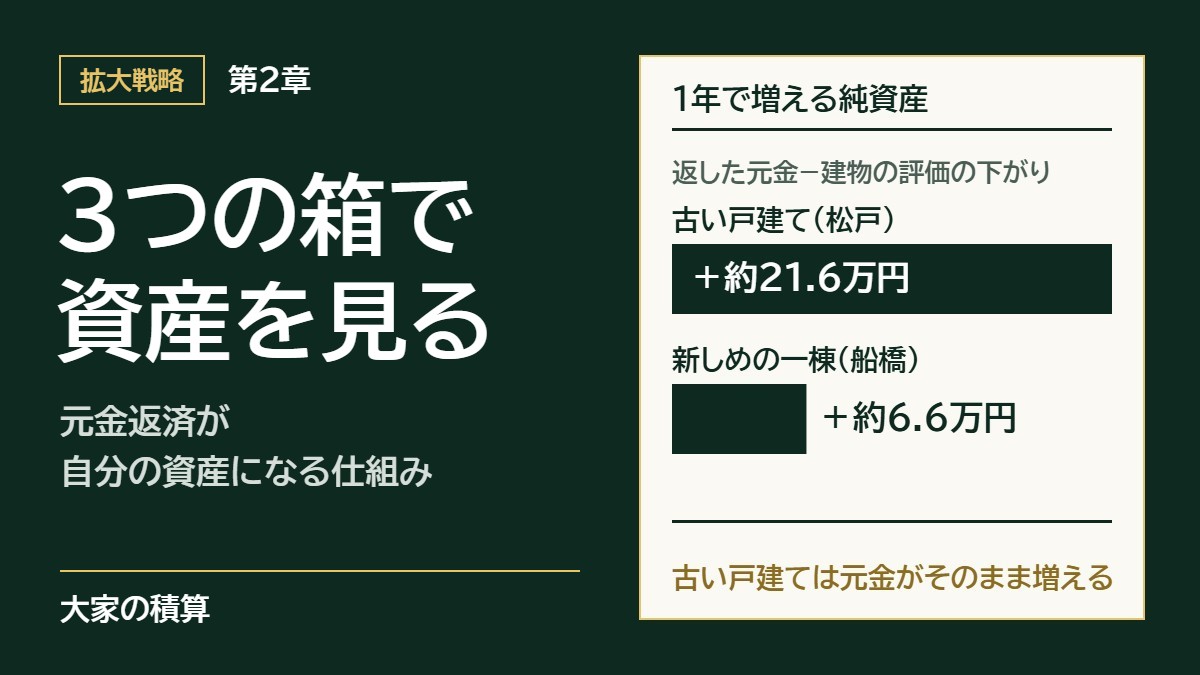
1,200万円で売り、残りの借入約704万円と仲介手数料約46万円を払うと、約450万円が残ります。これは、10年で家賃から返した元金約496万円から、仲介手数料を引いた額と同じです。借入を返しているのは入居者の家賃なので、返した元金の分だけ、売ったときに自分に残るお金が増えます(第2章の純資産の話です)。
ただし、すぐに売ると結果は逆になります。最初の諸費用84万円と、売るときの仲介手数料がかかるからです。モデルでは、1年目や2年目に売ると投資信託のほうが多く残り、3年目に不動産が上回ります。
差がつく理由は、借りたお金で持つ資産の大きさです。84万円の投資信託は84万円分の資産ですが、不動産は、84万円の諸費用を出して、借りたお金で1,200万円の戸建てを持ちます。その家賃で借入を返していくので、10年で大きな差になります。
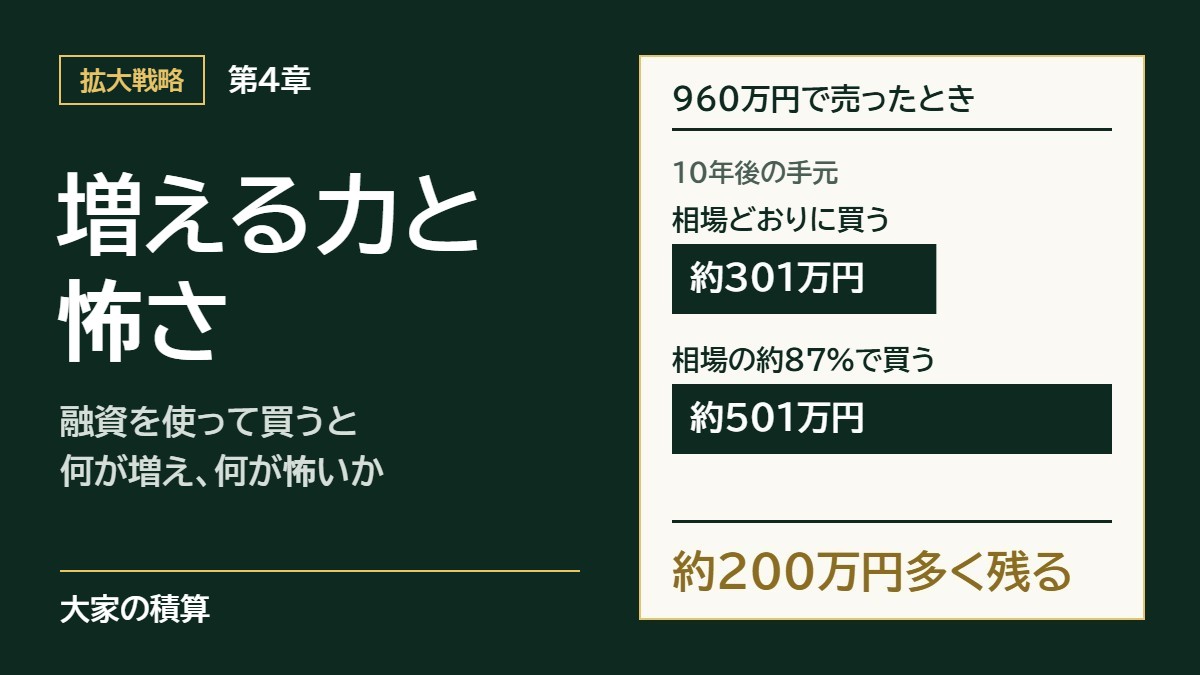
ただし、1,200万円を借りている分、値下がりしたときの損も大きくなります。10年後の値段が下がれば、返した元金の分は値下がりで打ち消されます。借りて買うことの怖さは、第4章で数字を使って示します。
借入に見合う担保があるから、守りながら攻められる
筆者は、不動産を、守りながら攻められる資産だと考えています。攻めは、借りたお金で大きな資産を持てることです。守りは、借入に対して、物件という担保があることです。
たとえば、相場が1,200万円の戸建てを1,000万円で買い、1,000万円を借りたとします。借入1,000万円に対して、手元には1,200万円で売れる物件があります。相場が少し下がっても、売れば借入を返せる見込みが残ります。
そのため筆者は、最初から相場より安く買います(第1章)。相場より安く買う方法は、第4章で示します。
筆者の物件全体では、出した自己資金の約24%が毎年キャッシュフローになる
借りて持つ不動産のほうが、出したお金に対して多く残るのは、筆者の物件全体でも同じです。第1章で示したとおり、筆者がこれまでに出した自己資金は約2,000万円で、キャッシュフローは1年に約480万円(税金を引く前)です。
同じ2,000万円を年4%の投資信託に入れると、1年に増えるのは80万円です。この480万円は借入を返したあとの金額で、元金の返済で増えた取り分は別にあります。ただし、建物の値下がりも引いていません。
ただし、筆者のキャッシュフローには税金がかかります。投資信託は新NISAの枠の中なら税金がかからないので、税金を引いて比べると、差は縮みます。
会社員の年収があれば、長い期間で借りられる
不動産を買うための借入は、会社員の年収をもとに審査されることが多くあります。たとえば、ある信託系銀行は、投資用ローンの商品説明書を公表しています(2026年10月時点)。対象は、原則として年収500万円以上で、同じ勤め先に3年以上勤めている人です。
ただし、貸す条件は金融機関によって大きく違います。これより緩い条件で貸す金融機関もあり、借りられるかどうかは人によります。
借りられる期間は35年以内ですが、物件の古さや構造でも短くなります。第1章のモデルは、20年で置いています。会社員の給料が、どのように借りる力になるかは、第9章と第10章で詳しく書きます。
株も借りて買えるが、値下がりしたときの扱いと返す期限が違う
株にも、証券会社から借りて買う信用取引があります。ただし、不動産の借入とは、値下がりしたときの扱いと返す期限が違います。
| 比べること | 株の信用取引(取引所が条件を決める制度信用取引) | 不動産を買うための借入 |
|---|---|---|
| 借りられる額 | 預けたお金の約3.3倍まで(保証金率30%) | 物件の評価額や年収で決まる |
| 返す期限 | 6か月 | 最長で35年ほど |
| 返し方 | 期限までに売るか、現金で返す | 毎月少しずつ、入居者の家賃で返す |
| 値下がりしたとき | 値下がりの損を引いた保証金が、買った株の額の20%を割ると、追加のお金(追証)が要る | 追証のように、値下がりに合わせて追加のお金を求める決まりはない(返済を続けていれば) |
制度信用取引には、6か月という短い期限があります。期限のない信用取引でも、上限まで借りていると、1割ほど値下がりしただけで追加のお金を求められます。100万円分の株を30万円の保証金で買い、10万円値下がりすると、保証金は20万円で、買った額の20%になるからです。
筆者は、信用取引をしたことがありません。ただ、FXで大きく借りて運用していた知人は、毎日の値動きに心臓が痛くなる思いをしていたそうです。借りすぎるのは本当によくない、とも話していました。
不動産の借入は、何十年もかけて、入居者の家賃で返していきます。同じ「借りて買う」でも、時間の長さと返すお金の出どころが違います。
それでも、借りずに持つ投資信託より、借りて持つ不動産のほうが、値下がりの影響は大きくなります。また、家賃で返せるのは入居者がいる間だけで、空室の間は手元の現金や給料から返します。それでも不動産を持ち続けやすいのは、返す期限が長いからです。
値下がりや空室への備え方は、第4章と第6章で示します。
筆者は、株や投資信託と比べた不動産の良さのうち、一番大きいのは融資だと考えています。不動産には、毎日の値動きを見て一喜一憂しなくてよいことや、キャッシュフローと元金の返済の両方で資産が増えることなど、良い点がいくつもあります。筆者が持つ埼玉県川越市と千葉県船橋市の一棟は、どちらも融資がなければ買えませんでした。
担保では現金が最も高く見られる。投資信託は続けたまま、不動産も持つ
値動きのある資産ほど、金融機関は低く見る
金融機関は、お金を貸すときに、借りる人がどれだけの資産を持っているかを見ます。そのとき、同じ金額でも、資産の種類によって見方が違います。
そのことは、預金や投資信託・株を担保にしてお金を借りるときの「掛け目」から分かります。掛け目は、担保にした資産を何割の価値と見るかの割合です。
ある信託銀行は、一部の顧客向けの証券担保ローンで、掛け目の目安を公表しています。定期預金は100%、投資信託は60〜80%、国内上場株式は60〜70%です。値動きのある資産ほど、低く見られます。
この掛け目は、不動産の融資の審査で使われる数字ではありません。それでも筆者は、不動産の審査でも、金融機関は現金を最も高く見て、次に投資信託、その次に個別の株の順に見ていると感じています。
相談に来る方の多くは、現金がなくても買えると考えています。筆者も、昔はそうでした。今は、手元の現金があることが何より強いと考えています。
投資信託を売って頭金にしなくてよい
不動産を始めるときに、投資信託を全部売って頭金にする必要はありません。投資信託も、金融機関から資産として見てもらえます。売れば現金は増えますが、長く積み立てる効果を手放すことになります。
金融庁は、分散した積立は、途中で売ったりやめたりすると、元本割れしにくくなる効果が弱まると説明しています。そのため、投資信託は売らずに続けます。
代わりに、給料から現金を貯めて、手元の現金を厚くしておきます。第1章で書いたとおり、筆者は、これから始める人に、生活費とは別に500万円ほどの現金を用意することを勧めています。筆者自身も、借入の総額の15%ほどを、現金で手元に残すようにしています。
84万円は、物件を買うときに出すお金です。500万円は、84万円を払ったあとも、空室や修繕に備える現金を手元に残すための額です。手元の現金が厚い人ほど、金融機関は貸しやすくなります。
投資信託は手元のお金を増やす役割、現金は借りる力と備えを支える役割、不動産は借りたお金で資産を持つ役割です。3つを分けて持つと、それぞれの強みを生かせます。
まとめ
投資信託と不動産は、得意なことが違います。投資信託は手元のお金を増やし、不動産は借りたお金で資産を持ちます。
同じ84万円でも、借りて不動産を買うと、10年後に買った値段で売れれば、手元に残る額は投資信託より大きくなります。株の信用取引と違い、不動産の借入は、長い期間をかけて入居者の家賃で返します。借りている分だけ値下がりの損も大きくなりますが、相場より安く買えば、物件という担保が守りになります。
担保の掛け目では、現金が最も高く見られます。投資信託は続けたまま、生活費とは別に500万円ほどの現金を貯めてから、不動産も持ってください。
次の第4章では、借りて買うことで何がどれだけ増え、何が怖いのかを、数字で確かめます。
出典:金融庁「NISAを知る」/金融庁「資産・地域を分散して積立投資を行った場合の運用成果の実績」/ある証券会社の信用取引の基本ルール/ある信託系銀行の投資用ローンの商品説明書(2026年10月1日現在)/ある信託銀行の証券担保ローンの公式ページ
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。