お金の状態は、資産・借入・純資産の3つの箱で見ると分かります。物件を金融機関が見る評価額で数えると、評価額が借入を上回る物件なら、借りて買った日から純資産はプラスです。この章では、返した元金がどこまで自分の資産になるかを、筆者の2つの物件で確かめます。
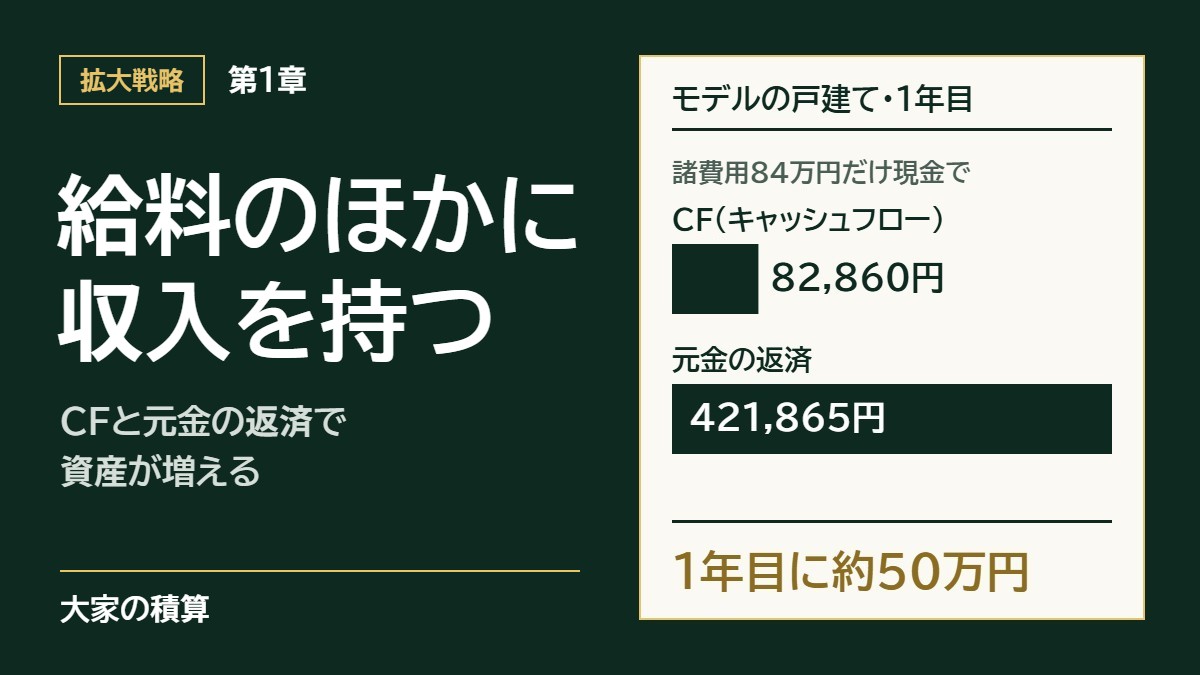
第1章では、モデルケースの戸建てで、キャッシュフローが月7千円ほどでも、元金の分を足すと1年に約50万円、自分の資産(純資産)が増える計算を見ました。それでも、「何百万円も借金をして、本当に資産が増えるのか」と思った方もいるでしょう。家族に「借金は怖い」と言われそうだと感じた方もいるかもしれません。
この章では、その疑問に、3つの箱という道具で答えます。
結論
- お金の状態は、資産・借入・純資産の3つの箱で見ます。純資産は、資産から借入を引いた、自分の取り分です。
- この記事では、物件の資産を、金融機関が見る評価額で数えます。評価額が借入を上回る物件なら、借りて買った日から純資産はプラスです。
- 返した元金が純資産として積み上がるのは、元金の返済が、建物の評価の下がり方より大きいときです。建物の評価が下がりきった古い戸建てでは、返した元金がそのまま純資産になります。
- 積み上がった純資産は、物件を売ったときに現金になります。現金になるのは、売れた値段から借入の残りを引いた額です。
お金の状態は、資産・借入・純資産の3つの箱で見る
純資産は、資産から借入を引いた、自分の取り分
3つの箱とは、資産・借入・純資産のことです。資産は、自分が持っているものの値段です。借入は、金融機関から借りていて、これから返すお金です。純資産は、資産から借入を引いた残りで、本当の意味での自分の取り分です。
純資産=資産−借入
借入があっても、それを上回る資産を持っていれば、純資産はプラスです。自分の資産が本当に増えたかどうかは、借入の大きさではなく、純資産の大きさで見ます。
家計も3つの箱で書ける
まず、物件の前に、家計を3つの箱で書いてみます。モデルケースとして、預金と投資信託を合わせて800万円持ち、住宅ローンが3,000万円残っている家庭を考えます。自宅の評価額(金融機関が見る値段)は2,800万円とします。自宅の評価額は、おおまかに、路線価×土地の広さに、建物の残りの値段を足して見ます。
この家庭の資産は、合わせて3,600万円です。純資産は、800万円+2,800万円−3,000万円=600万円です。自宅だけを見ると、評価額2,800万円が住宅ローン3,000万円を下回っているので、自宅は純資産を200万円押し下げています。それを預金と投資信託が補っています。
住宅ローンを抱えていても、純資産がマイナスとは限りません。持っているものを評価額で並べ、借入と比べて初めて分かります。
実際の会社員の家計も、借入のほとんどは住宅ローンです。総務省の家計調査(2025年)によると、二人以上の世帯のうち会社員などの勤労者世帯は、平均で貯蓄が1,717万円、借入が1,034万円あります。借入のうち961万円は、住宅や土地のための借入です。
住宅ローンと、賃貸に出す物件の借入は、同じ借入の箱に入ります。ただし、返すお金の出どころが違います。住宅ローンは、自分の給料から返します。賃貸に出す物件の借入は、入居者が払う家賃から返します。会社員が不動産を持つ意味は、ここにあります。給料はそのままに、他人の家賃で借入を減らし、純資産の箱を大きくしていけるからです。
この記事では、物件の資産を評価額で数える
第1章では、物件が「いくらで売れるか」で話をしました。ただし、売れる値段は、実際に売るまで確定しません。そこでこの記事では、物件の資産を、金融機関が見る評価額で数えます。
評価額は、土地の値段と、建物の残りの値段を足して出します。土地の値段は、国税庁が道路ごとに公表している路線価(1㎡あたりの土地の値段)に、土地の広さを掛けて出すのが基本です。路線価は、国が公表する地価公示の8割ほどを目安に決められています。建物の値段は、年数がたつほど下がります。多くの金融機関は、国税庁が建物の種類ごとに決めている年数(法定耐用年数。住宅用なら、木造は22年、重量鉄骨造は34年、鉄筋コンクリート造は47年)を目安にし、この年数を過ぎた建物の値段を0円と見ます。くわしい計算の仕方は、積算価格とはで説明しています。
評価額で数える理由は、もう1つあります。金融機関は、評価額を、貸す額を決める目安の1つにします(借りる人の収入なども見ます)。そのため、評価額は、次の買い手が借りられる額の目安にもなります。第1章で書いたとおり、物件の売れる値段は、次の買い手が借りられるかどうかで大きく変わります。
評価額で数えると、返した元金はどこまで純資産になるか
評価額が借入を上回れば、借りた日から純資産はプラス
物件を借りて買うと、資産の箱に物件の評価額が入り、借入の箱に借りた額が入ります。評価額が借入を上回る物件なら、借りて買った日から、純資産はプラスです。
筆者の物件で見てみます。千葉県松戸市の戸建てでは、前の道の路線価が1㎡あたり13万円で、敷地は92㎡です。土地の評価は、13万円×92㎡=約1,196万円です。建物は1977年築の木造で、筆者が使う計算(多くの金融機関と同じ)では、評価はもう0円です。評価額は約1,196万円で、買値の1,200万円をわずかに(約4万円)下回ります(私道の持ち分13㎡は入れていない計算です)。それでも、借入の980万円は約216万円上回ります。
千葉県船橋市の一棟の物件では、評価額が約9,319万円で、借入は7,500万円でした。評価額が借入を約1,819万円上回っています。
どちらの物件も、借りて買った日から、物件の純資産はプラスです。評価額が借入を上回る物件なら、借りた額の分だけ資産が減るわけではありません。
ただし、家計全体で見ると、買った日に純資産は少し減ります。松戸では、筆者は買値と借入の差の220万円と、仲介手数料などの諸費用を出しました。物件の純資産は約216万円なので、出した220万円のほとんどは、評価額という形で残っています。減ったのは、主に諸費用の分です。買った日からあとは、入居者の家賃で返す元金の分だけ、純資産が増えていきます。
評価額が借入を下回る物件は、借りた日から純資産がマイナスになる
反対に、評価額が借入を下回る物件を買うと、借りて買った日から、純資産はマイナスです。純資産がマイナスの状態を、債務超過と呼びます。債務超過になると、金融機関は次の融資を出しにくくなります。
そのため筆者は、買値が評価額を大きく上回る物件は、基本的に買いません。そうした物件を、値段の全額近くまで借りて買うと、借入が評価額を上回り、買った日から債務超過になるからです。債務超過で融資を断られた例は、第7章で示します。
古い戸建ては、返した元金がそのまま純資産になる
次に、借りて買ったあとの1年で、純資産がどう動くかを見ます。純資産が増えるのは、元金の返済で借入が減る分が、建物の評価が下がる分より大きいときです。
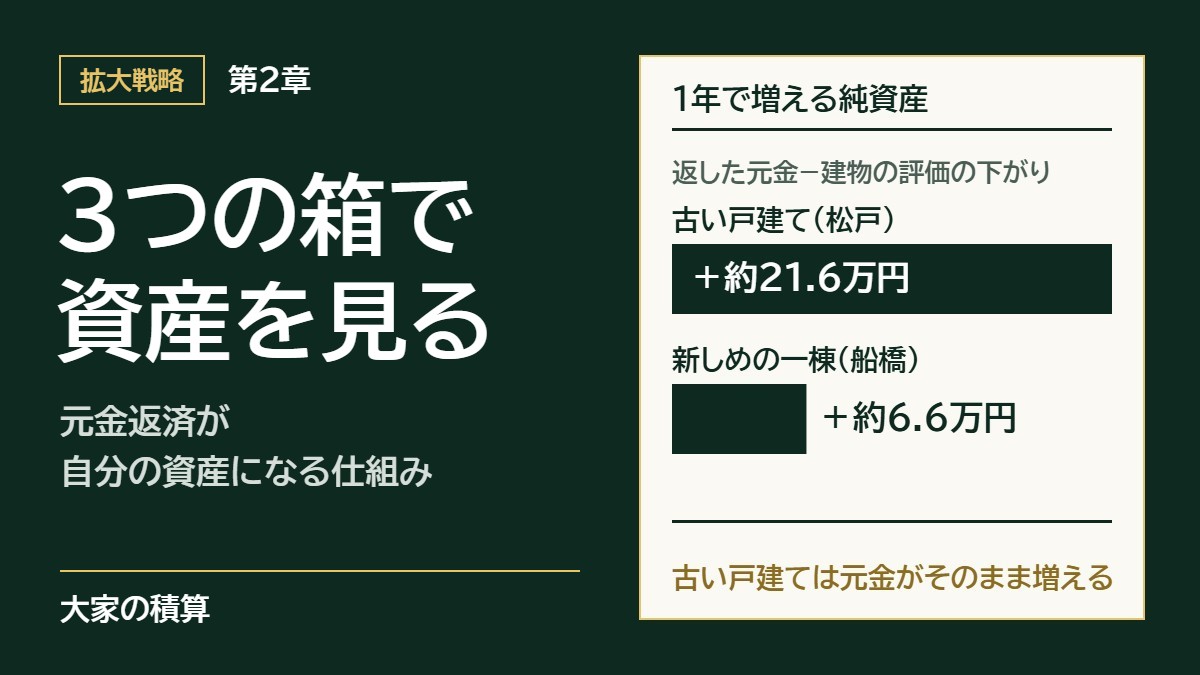
松戸の戸建ては、建物の評価がもう0円なので、これ以上下がりません。土地の評価には、年数で下がる仕組みはありません(ただし、路線価は毎年見直され、下がる年もあります)。そのため、返した元金が、そのまま純資産の増え方になります。2026年9月から2027年8月までの1年に返す元金は約21.6万円です。筆者の純資産も、その分だけ増えます。
路線価も金利も今のまま変わらなければ、10年後の借入は約713万円になり、純資産は約483万円になります。買った日の約216万円から、入居者の家賃で返した元金の分だけ、純資産が積み上がっていく計算です。
新しめの一棟は、元金の返済と建物の評価の下がり方が打ち消し合いやすい
船橋の一棟の物件は、2013年築の鉄骨造で、建物の評価がまだ残っています。筆者が使う計算では、建物の評価は、決められた年数(この建物では34年)で0円になるまで、毎年下がります。
船橋の物件では、1年目に返す元金が約211万円です。一方で、建物の評価は1年に約205万円下がります。元金の返済と建物の評価の下がり方がほぼ同じなので、1年で増える純資産は約6.6万円だけです。1年後の純資産は約1,826万円で、ほとんど変わりません。
それでも、一棟の物件には、キャッシュフローが大きいという強みがあります。部屋数が多いので、家賃から返済と経費を引いたキャッシュフローが、戸建てより大きくなります。筆者が戸建てと一棟の両方を勧めるのは、このためです。戸建ては返した元金が純資産として残りやすく、一棟は毎月のキャッシュフローが大きくなります。組み合わせ方は、第8章で示します。
積み上がった純資産は、売ったときに現金になる
船橋の前の持ち主のモデルケース
純資産は、物件を持っている間は、現金としては使えません。純資産が現金になるのは、物件を売って、借入を返したときです。
筆者が買った船橋の物件を例に、モデルケースで計算してみます。前の持ち主が、2013年の新築時にこの物件を8,500万円で買い、全額を30年・金利1.2%で借りたと仮に置きます。12年9か月後に、同じ8,500万円で売ったとします。8,500万円は、筆者が実際に買った値段です。
12年9か月の間に、前の持ち主は、入居者の家賃で元金を約3,243万円返しています。売ったときに残っていた借入は約5,257万円です。8,500万円で売り、残っていた借入と仲介手数料(約287万円)を引くと、手元に約2,956万円の現金が残ります。
現金になる額は、評価額ではなく、実際に売れた値段から借入の残りを引いた額です。この物件が12年9か月後も8,500万円で売れたのは、その時点でも評価額(約9,319万円)が売値を上回っていて、次の買い手の筆者が金融機関から借りて買えたからです。
前の持ち主は、持っている間にもキャッシュフローを受け取っていました。今の家賃(年約590万円)が続いたとすると、返済と固定資産税などを引いたキャッシュフローは、年に約196万円です(修繕費と空室の分を引く前)。売ったときの約2,956万円は、このキャッシュフローとは別のお金です。入居者の家賃で返した元金が、売れる値段が保てたことで、現金になって戻ってきたものです。
この計算は、買った値段と同じ値段で売れることが前提です。売れる値段が下がれば、手元に残る現金も減ります。第1章で書いたとおり、筆者が相場より安く買うことを大事にするのは、このためです。
純資産は、売らずに持ち続けても役に立ちます。純資産を使って物件を買い足していく進め方は、第8章で説明します。
まとめ
お金の状態は、資産・借入・純資産の3つの箱で見ます。自分の資産が本当に増えたかどうかは、借入の大きさではなく、純資産で見ます。
この記事では、物件の資産を、金融機関が見る評価額で数えます。評価額が借入を上回る物件なら、借りて買った日から純資産はプラスです。返した元金が建物の評価の下がり方より大きければ、その分だけ純資産が積み上がります。建物の評価が下がりきった古い戸建てでは、返した元金がそのまま純資産になります。
積み上がった純資産は、売ったときに現金になります。モデルケースでは、8,500万円で買った物件を12年9か月後に同じ値段で売れれば、約2,956万円が手元に残りました(売ったときの税金は入れていません)。
物件を勧められたら、その物件の評価額を自分で計算し、借りる予定の額と並べてください。評価額のほうが大きければ、借りた日から純資産はプラスです。評価額の調べ方は、第10章で説明します。
自分の家計を3つの箱に書くと、どこから手を付けるかが見えてきます。筆者の無料相談でも、最初に今の貯金・借入・持ち物を3つの箱に書き分け、3年後の箱がどう変わるかを一緒に描きます。
次の第3章では、株や投資信託と比べて、不動産にしかない良さと、不動産のほうが劣るところを整理します。
出典:総務省「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要(二人以上の世帯)」/国税庁「令和8年分の路線価等について」/国税庁「耐用年数(建物/建物附属設備)」/国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。