積算価格とは、土地と建物を別々に評価して足し合わせた、原価の積み上げによる不動産の評価額である。 つまり、「この土地はいくらか」と「この建物を今建て直すといくらで、古くなった分を引くといくらか」を足した値段です。この記事では、計算式と、持っている物件の借入と並べて分かることを示します。
毎月の家賃から返済を引いてもお金は残るのに、次の物件の融資が進まない。面談では、こうした相談を受けます。
筆者が見てきた原因の1つは、持っている物件の評価額が低く、金融機関から見て担保が足りないことです。担保は、返せなくなったときに備える資産です。
積算価格は、買う物件を選ぶときだけの数字ではありません。持っている物件の積算価格を合計して借入を下回ると、次の融資で相談できる金融機関の数が減ります。
しかも同じ建物でも、構造の数え方ひとつで、建物の評価が大きく変わります(筆者の2棟目では約1,940万円。最後の節で示します)。そのため、業者や金融機関から示された数字をそのまま受け取らず、自分で出して借入と並べることが大切です。
積算価格の出し方と、出した数字から何が分かるかは、モデルケース(説明のために作った仮の物件)で通して説明します。筆者自身の物件の数字は、最後の節にまとめます。
積算価格とは
筆者が参加している実務家の勉強会では、次のように整理しています。融資の場で言う積算は、金融機関が担保の目安として、土地は路線価、建物は建て直しの単価で出す評価額です。この記事でも、同じ出し方で計算します。
路線価は、相続税などの計算のために国税庁が道路ごとに公表している、1㎡あたりの土地の評価額です。不動産の値段には、積算価格のほかに2つの見方があります。
| 値段の見方 | 何から出すか | よく使われる場面 |
|---|---|---|
| 実勢価格 | 実際に売り買いされている値段 | 売買の値決め |
| 収益価格 | 家賃収入から逆算した値段 | 収益物件の値付け |
| 積算価格 | 土地の評価+建物を建て直す費用から古くなった分を引いた額 | 金融機関の担保評価 |
筆者は、物件を検討するとき、積算価格・実勢価格・収益価格の順に見ます。積算価格を最初に見るのは、金融機関が担保を評価するときの軸になるからです。
国土交通省の不動産鑑定評価基準では、まず不動産を今つくり直すといくらかかるか(再調達原価)を出します。そこから古くなった分を差し引く方法を、原価法と呼びます。この方法で出した値段が積算価格です。
融資の場の積算は、原価法を簡単にしたものです。金融機関は、土地を路線価で置き換えて評価します。
積算価格の計算式と計算例
積算価格は、販売図面(ポータルサイトの物件ページや、仲介業者からもらう物件資料)と、国税庁の公表資料があれば、中古でも自分で出せます。土地と建物を別々に出して足します。
積算価格=土地の評価+建物の評価
土地の評価=路線価×土地の面積
建物の評価=建て直しの単価×延床面積×(残りの年数÷耐用年数)
土地の形(間口が狭い、形がいびつなど)による補正は、この記事では扱いません。別の記事で扱います。
延床面積は、各階の床面積の合計です。耐用年数は、税法で構造ごとに決められた建物の使用年数です。
住宅用なら、木造22年、鉄骨造(骨組みの鋼材の厚さが4mm超)34年、鉄筋コンクリート造47年です。鉄骨造は鋼材が薄いと短くなり、3mm超4mm以下は27年、3mm以下は19年です。
残りの年数は、耐用年数から築年数を引いて出します。築年数が耐用年数を超えると、式の上では建物の評価はゼロになります。
計算に使う数字は、次の3か所で手に入ります。
- 土地の面積・延床面積・構造・築年:物件の販売図面
- 路線価:国税庁の「路線価図」のサイトで、住所から地図を開きます。道路に書かれた数字は1㎡あたりの千円単位です(「200D」なら20万円。後ろの英字は計算に使いません)
- 建て直しの単価:国税庁が都道府県・構造ごとに公表している工事費用の表(1㎡あたり)。本来は災害の損失額を計算するための表ですが、建て直しの単価の目安として使います
次のモデルケースで、最初から最後まで計算します(筆者の物件とは別の、説明のための仮の物件です)。千葉県にある鉄骨造(鋼材の厚さ4mm超)の3階建てで、築10年とします。土地の面積は200㎡、延床面積は200㎡、前面道路の路線価図の表示は「200D」です。
土地は、路線価の20万円/㎡に土地の面積を掛けます。
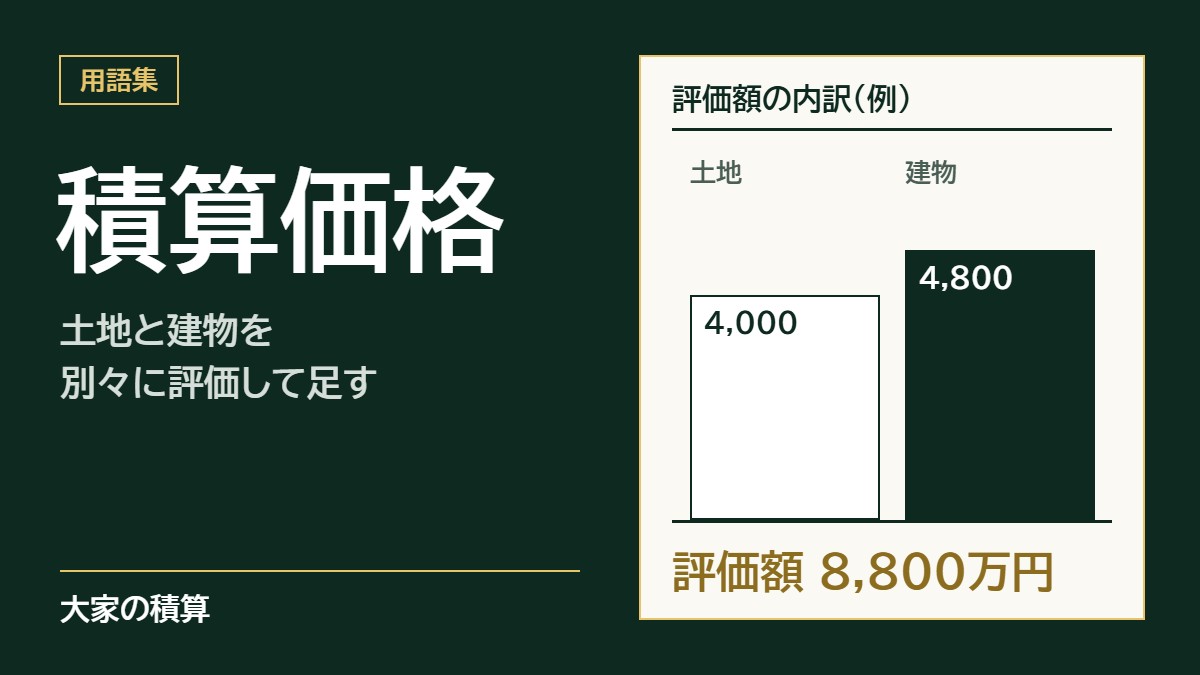
土地=20万円/㎡×200㎡=4,000万円
建物は、まず建て直すといくらかを出します。工事費用の表では千葉県の鉄骨造は1㎡あたり34.0万円なので、延床面積200㎡を掛けて6,800万円です。そのうち、耐用年数34年から築10年を引いた残り24年の分だけを評価します。
建物=34.0万円/㎡×200㎡×(24年÷34年)=4,800万円
積算価格=4,000万円+4,800万円=8,800万円
築年数と評価額の関係を図にすると、次のようになります。土地の評価は年数で変わらず、建物の評価だけが耐用年数に向けて減っていきます。
新築なら、残りの年数は耐用年数と同じなので、最後の掛け算は1になります。単価の選び方は再調達価格とはで書いています。
この計算には、家賃が入りません。そのため家賃を上げても評価額は増えず、家賃の伸びしろで評価額の足りなさは埋まりません。伸びしろの扱い方は賃料アップ余地のある収益物件で書いています。
出典:国税庁「路線価図の説明」/国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」/国税庁「主な減価償却資産の耐用年数表」
積算価格から何がわかるか
積算価格を借入と並べると、金融機関から見た自分の財務の状態が分かります。
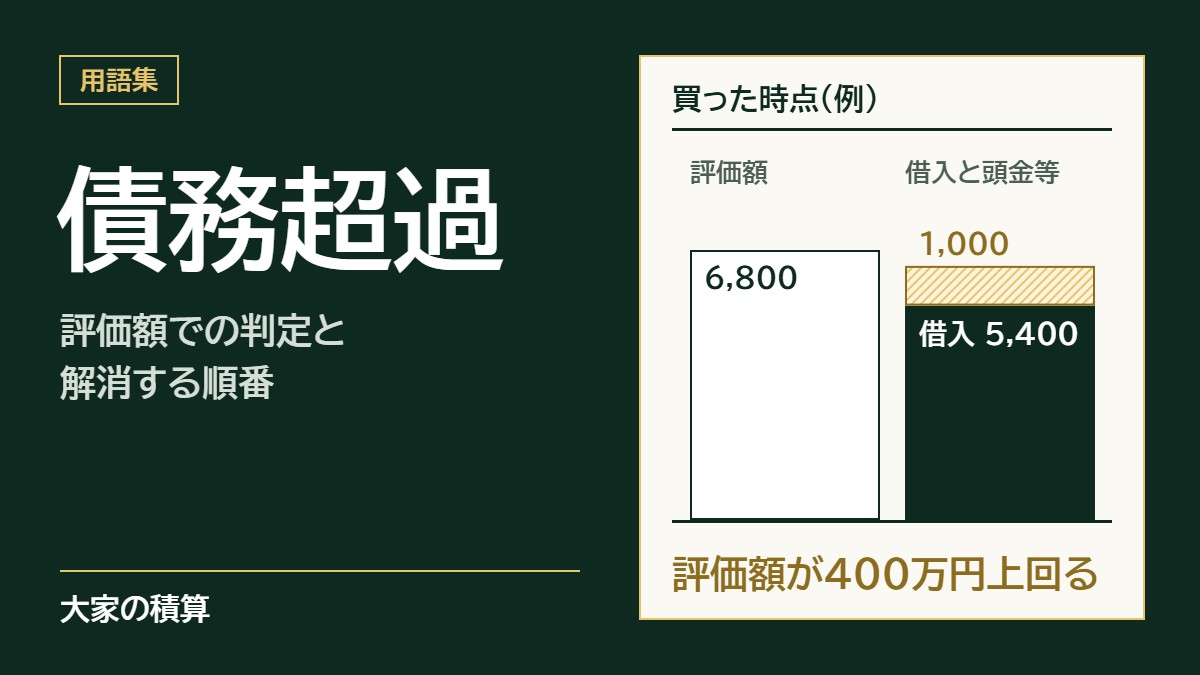
金融機関は、持ち主の物件を評価額に置き直して、資産と借入を並べた表(貸借対照表。BS)を作り直します。これを修正後BSと呼びます。修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態が、実質債務超過です。
持っている物件ごとに、積算価格と借入を1行に並べ、合計の差を出してみてください。借入は返済予定表の今の残高、築年数は今日の時点で数えます。
前述のモデルケースを物件Aとし、もう1棟の物件Bと合わせて2棟を持っている場合で並べます(数字は説明のための例です。物件Bの積算価格も同じ式で出したものとします)。
| 物件 | 積算価格 | 借入(今の残高) | 差 |
|---|---|---|---|
| 物件A(前述のモデルケース) | 8,800万円 | 8,000万円 | 800万円のプラス |
| 物件B | 5,000万円 | 6,000万円 | 1,000万円のマイナス |
| 合計 | 1億3,800万円 | 1億4,000万円 | 200万円のマイナス |
物件Aだけなら評価額が借入を800万円上回りますが、物件Bと合わせると合計は200万円のマイナスです。修正後BSは、持っている物件をすべて評価額に置き直して作ります。そのため、1棟の評価額の余裕は、他の物件の不足で打ち消されます。
合計がマイナスなら、次の融資で打診(融資を受けられるか相談すること)できる金融機関が絞られます。解消の順番は、不動産の債務超過とはで書いています。これから1棟目を買う方は、借入と積算価格を買う前に並べる手順を一棟アパート投資に向いている人で書いています。
積算価格が融資の額そのものになるわけではありません。積算価格が低くても、融資が売出価格の9割以上出る物件はあります。
筆者が検討した町田市の築浅の一棟物件(2020年築)は、積算価格が売出価格の約5割でした。それでも筆者は、融資は売出価格の9割以上が見込めると判断しました(2026年9月時点の見立て)。そのうえで、この物件は見送りました。
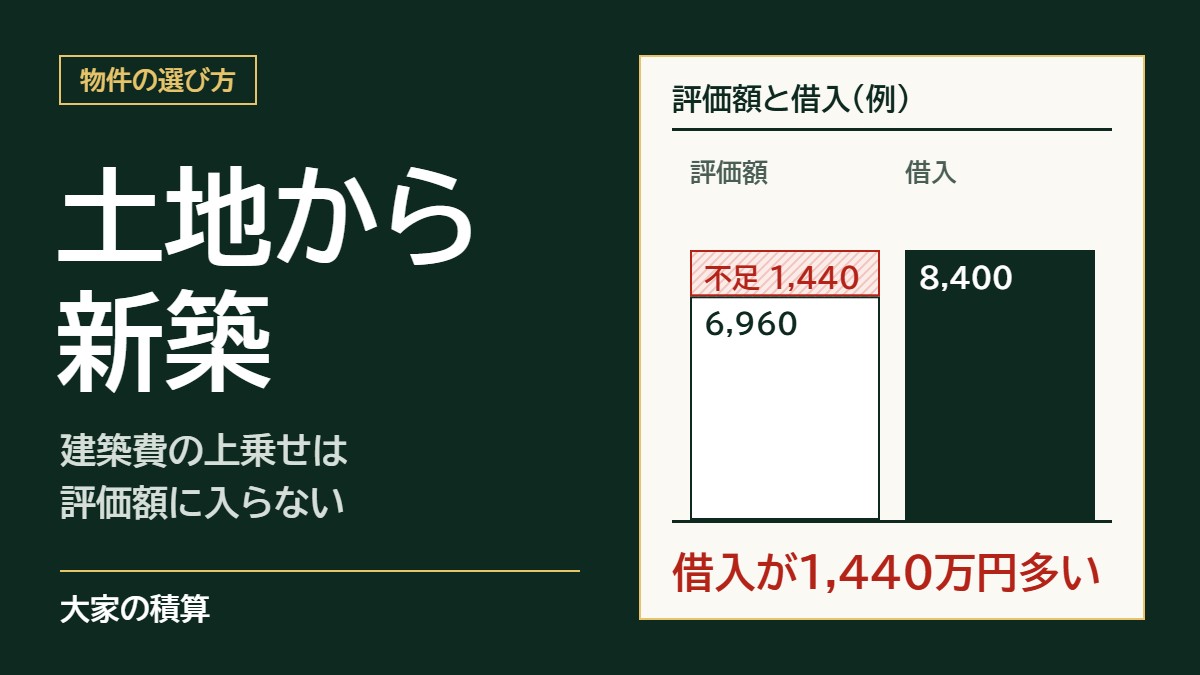
積算価格が低くても融資が出るなら、積算価格は見なくてよいのでは、と思った方もいるでしょう。しかし、売出価格の9割以上を借りて買えば、借入が積算価格(売出価格の約5割)を上回る分は、売出価格の4割以上になります。融資が出ることと、買ったあとに次に打診できる金融機関が残ることは別です。
積算価格を使うときの注意点
同じ物件でも、積算価格は、建物の構造の数え方、道路との接し方、誰がどう出したかで大きく変わります。1つの確定した数字として受け取らないでください。
建物の構造の数え方で、評価が大きく動きます。 鉄骨造は、骨組みの鋼材の厚さで耐用年数が19年から34年まで変わります。
前述のモデルケース(鉄骨造・築10年・延床面積200㎡)で、耐用年数だけを変えて計算します。鋼材が薄い(3mm以下・19年)とすると残りは9年で、建物は約3,221万円です。厚い(4mm超・34年)とすると4,800万円で、建物だけで約1,579万円の差になります。
19年で数えると、モデルケースの積算価格は4,000万円+約3,221万円=約7,221万円です。前述の物件Aの借入8,000万円を下回り、借入との差の向きまで変わります。
販売図面の「鉄骨造」の表記だけで計算しないでください。建物の骨組みを描いた設計図(構造図)で、鋼材の厚さを確かめてから計算します。
構造図は、仲介業者を通じて売主に頼むと取り寄せられることがあります。業者から受け取る資料の一覧は、収益物件の業者の選び方でまとめています。
取り寄せられないときは、少なくとも19年と34年の両方で計算しておきます(3mm超4mm以下なら27年です)。そのうえで、金融機関がどちらで見ているかを、この節の最後に載せた質問で確かめます。
道路との接し方で、土地の評価が消えることがあります。 筆者が参加している実務家の勉強会では、次のように整理しています。建て替えができない土地は、金融機関から担保としての土地の評価をゼロとされ、建物だけで評価されることがあります。
筆者自身も、建て替えができない物件は取り扱えないと、金融機関から言われたことがあります。筆者は現在、建て替えができない物件を、販売図面を見る最初の段階で見送っています。
販売図面の接道(道路に接している長さと道の種類)の欄を見ます。筆者は、公道に接していて、接している幅も十分に見えれば、多くの場合そのまま計算に進みます。
空欄のとき、私道のとき、接している幅が狭く見えるときは、仲介業者に確かめてください。建築基準法は、敷地が道路に2m以上接することを求めています。
幅4m未満の道に面している土地の考え方は、42条2項道路とはで書いています。建て替えができないと分かったら、土地をゼロにして計算し直します。
出典:島根県土木部建築住宅課「建築基準法第43条【敷地等と道路との関係】の解説」
「積算」と言われたら、出し方を聞きます。 業者の中には、別の計算で出した値段も「積算」と呼ぶ人がいます。業者や金融機関から積算の数字を示されたら、次の質問をそのまま使ってください。
「この積算は、土地を何で、建物を何年の耐用年数で計算していますか」
筆者の2物件で並べると
筆者自身の2物件を、買った時点の数字で並べると次のとおりです。どちらの積算価格も筆者の計算(土地は路線価、建物は国税庁の工事費用表)で、金融機関の評価額と同じではありません。
| 物件 | 積算価格 | 借入(買った時点) | 差 |
|---|---|---|---|
| 2棟目(千葉県船橋市・鉄骨造の中古) | 約9,319万円 | 7,500万円 | 約1,819万円のプラス |
| 1棟目(埼玉県川越市・木造の新築) | 約6,979万円 | 8,570万円 | 約1,591万円のマイナス |
筆者は現在、積算割合(積算価格÷売出価格。新築は総額で割る)に加えて、土地の評価額が売出価格の50%以上あるかも見ています。建物の評価額は、古くなるほど下がるからです。
筆者は、この2つの割合で物件を候補に残すかを決め、そのうえで借入を評価額の内側に収められるかを見ます。2棟目は評価額の内側で借りました。1棟目は総額8,570万円の全額を借りたため、借入が評価額を上回りました。
1棟目(新築)は、積算価格を総額8,570万円(土地代と建築費の合計)で割った積算割合が約81%ありました。しかし土地は総額の約30%で、評価額の6割強は建物でした。
借入が評価額を上回る1棟目を持ったまま2棟目の融資を打診したとき、筆者は地方銀行とネット銀行から断られました。示された理由は、実質債務超過や、自己資金・事業規模でした。
この経験から言えるのは、物件の合計で借入が評価額を上回ると、次の物件が良くても断られる理由の1つになることです。打診の記録は不動産投資の融資|銀行開拓の記録に書いています。
合格ラインの引き方は収益物件の選び方で書いています。積算割合が100%を超える物件でも割安とは限らない理由は、積算割合と実勢価格で書いています。
2棟目(築12年9か月を12年と数えた)の建物は、19年で数えると約2,563万円、34年で数えると約4,501万円です。差は約1,940万円で、19年で数えると積算価格は約7,381万円となり、借入7,500万円を下回ります。
2棟目では構造図を出し、厚い鋼材として扱われました。筆者は、これが融資の期間と金額を伸ばせた理由の1つだったと見ています。
よくある質問
Q. 積算価格と実勢価格、どちらが正しいですか。
どちらも正しく、使う場面が違います。実勢価格は、実際に売り買いされている値段です。近くで取引された似た物件の値段から見当をつけます。
積算価格は、金融機関が担保を見るときに基準にする評価額です。買う前に両方を出し、差を見てください。
実勢価格が積算価格より高い物件を、ほぼ全額借りて買うと、その差の分だけ、買った時点で借入が積算価格を上回ります。
Q. 積算価格が借入額を下回る物件は、買ってはいけませんか。
買ってはいけない、とは考えません。マイナスの分だけ修正後BSの純資産が減り、合計でマイナスになれば、次に打診できる金融機関は絞られます。
それでも筆者は、マイナスの額で線を引かず、売るときに利益が見込めるかで判断し、見込めなければ買いません。見るのは、売るときの相場、次の買い手が融資を引けるか、資産価値、家賃が伸びるかの4つです。毎月お金が残るという理由だけでは買いません。
Q. 積算価格は自分で計算できますか。
できます。販売図面で確かめた土地の面積・延床面積・構造・築年に、国税庁の路線価図と工事費用表の数字を当てはめれば、この記事の式でおおまかに出せます。
金融機関の評価は内部の基準によるので同じ額にはなりません。それでも、自分で出しておけば、示された評価額との差を質問できます。
まとめ
物件をお持ちの方は、物件ごとに積算価格と今の借入残高を1行に並べ、合計の差を出してください。 マイナスなら、解消の順番を不動産の債務超過とはで確かめます。
これから1棟目を探す方は、候補の物件で積算価格を出し、売出価格で割ってください。 土地の評価額も売出価格で割っておきます。合格ラインの引き方は収益物件の選び方で書いています。
どちらの方も、業者や金融機関から積算の数字を示されたら、土地は何で、建物は何年で計算したかを聞いてください。
買う物件は積算で選び、持っている物件は積算を借入と並べて、次に打診できる金融機関を考えます。どちらも、金融機関の見方にならって、自分で出す数字です。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
現在お持ちの物件で積算価格を出し直して借入と並べると、次に打診できる金融機関の種類が見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。