債務超過とは、借入などの負債が資産を上回り、資産をすべて充てても借金を返しきれない状態である。 つまり、持っているものを全部売っても、借りたお金を返しきれない状態のことです。この記事では、評価額での判定方法と、返済では差がなかなか縮まないこと、物件を買う前に金融機関を開拓する解消の順番を示します。
毎月の家賃から返済を引いても、お金は残っている。それでも、次の物件の融資で断られることがあります。理由の1つが、金融機関から見た債務超過です。
金融機関は、持っている物件を評価額に置き直して、借入を返しきれるかを見ます。評価額は、金融機関が、返せなくなったときの備えとして見る物件の値段です。新築の木造を35年の返済期間で借りると、返済を続けても、借入と評価額の差が十数年広がり続けることがあります。
この記事では、計算の手順をモデルケース(説明のために作った仮の物件)で示します。筆者自身の物件の数字は、手順とは分けて添えます。
債務超過とは
不動産の融資で問題になるのは、金融機関が物件を評価額に置き直したときの債務超過です。決算書(帳簿)の上で純資産がマイナスになる債務超過とは、別に確かめます。
金融機関は、持ち主の物件を評価額に置き直して、資産と借入を並べた表(貸借対照表。BS)を作り直します。これを修正後BSと呼び、修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態を、実質債務超過と呼びます。
決算書の帳簿では、物件は買った値段で載ります。借入で買うと、帳簿には物件と借入がほぼ同じ額で並び、評価額との差は表に出ません。評価額が買った値段より低いと、その差は修正後BSにだけ出ます。
債務超過という言葉は、法人が破産する原因の1つとして、破産法が定めています。この記事で扱うのは、融資の場で問われる実質債務超過のほうです。
赤字との違い
赤字かどうかは、1年間の収入と経費の差で決まります。債務超過かどうかは、ある時点の資産と借入の差で決まります。そのため、黒字でも債務超過になることがあり、赤字でも債務超過とは限りません。
毎月お金が残る物件でも、借入が評価額を上回っていれば、その分は修正後BSで不足になります。赤字か黒字か、毎月お金が残るかと、修正後BSがプラスかマイナスかは、別々に確かめる必要があります。
実質債務超過の判定の方法
実質債務超過の判定は2段です。物件ごとに評価額と借入の差を出し、それを合計して、手元の現預金と他の借入を足し引きします。
物件ごとの過不足=その物件の評価額−その物件の借入残高
修正後BSの純資産=物件ごとの過不足の合計+現預金−他の借入
修正後BSの純資産がマイナスなら、実質債務超過です。物件1つの差がマイナスでも、他の物件のプラスや現預金で埋まっていれば、実質債務超過ではありません。他の借入には、物件以外の借入(車や運転資金の借入など)を入れます。
評価額は、土地と建物を分けて出します。
- 土地:路線価(国税庁が道路ごとに公表している1㎡あたりの土地の値段)×面積
- 建物:建て直しの単価(国税庁の工事費用表にある、構造ごとの1㎡あたりの建築費)×延床面積(各階の床面積の合計)×(残りの年数÷耐用年数)
耐用年数は、税法で構造ごとに決められた建物の使用年数で、木造の住宅用は22年です。この出し方の評価額を、積算価格とも呼びます。中古の建物まで含めた計算の例は、積算価格とはで書いています。
1段目を、次のモデルケースで計算します(数字は説明のための例です)。埼玉県の木造の新築アパートで、土地は200㎡、延床面積は200㎡です。価格8,000万円の全額を借り入れたとします。
土地の路線価は13万円/㎡とします。路線価図の数字は千円単位で、「130D」なら13万円/㎡です(英字は借地権の割合で、この計算には使いません)。建て直しの単価は、工事費用表(令和8年分)の埼玉県・木造で22.8万円/㎡で、新築なので残りの年数は耐用年数と同じです。
評価額=13万円/㎡×200㎡+22.8万円/㎡×200㎡=2,600万円+4,560万円=7,160万円
物件ごとの過不足=7,160万円−8,000万円=▲840万円
▲はマイナスの意味です。価格の全額を借りると、物件の値段と評価額の差まで借入で賄うことになり、買った時点で借入が評価額を上回ります。
2段目は、同じモデルケースの法人に、現預金が500万円、車のローンなど他の借入が200万円あるとして計算します。
修正後BSの純資産=▲840万円+500万円−200万円=▲540万円
現預金を入れても足りないので、この法人は実質債務超過です。現預金が1,040万円を超えていれば、物件の差は埋まり、実質債務超過ではなくなります。
物件を複数の法人や個人で持っているときは、法人ごとに出したうえで、合わせた額も出してください。筆者の2棟目の打診でも、金融機関は2棟目を買う法人だけでなく、1棟目を持つ法人の借入も合わせて見ていました。
持っている物件で判定するときは、次の順に数字を集めます。金融機関に出す保有物件一覧と借入金一覧の元になる数字です。
- 借入残高:借入のときに金融機関から受け取る返済予定表で、今の残高を見る。手元になければ、借りている金融機関に頼む
- 評価額:販売図面や登記の書類で、土地の面積・延床面積・構造・築年を確かめる。国税庁の路線価図と工事費用表の数字を当てはめる
- 物件ごとの差を合計し、法人(個人で持つなら個人)の現預金を足し、他の借入を引く
まだ物件を持っていない人は、買おうとしている物件で1段目だけを出してください。評価額が借入の予定額を下回るなら、買った時点でその差を抱えます。
筆者の1棟目(木造の新築)も同じ形で、物件ごとの過不足は約▲1,591万円でした。総額8,570万円の全額を借り入れた(フルローン)のに対し、評価額は約6,979万円です(土地を路線価、建物を工事費用表で出した筆者の計算で、金融機関の評価額とは異なります)。この物件で差が生まれた経緯は、土地から新築アパートの注意点に書いています。
出典:国税庁「路線価図の説明」/国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」/国税庁「主な減価償却資産の耐用年数表」
実質債務超過だと、次の融資で何が起きるか
筆者は、修正後BSで債務超過のままでは、地方銀行から次の融資を受けるのは難しいと判断しています。
筆者自身、1棟目を持つ法人が実質債務超過の状態で、2棟目の融資を打診しました(打診は、融資を申し込む前の相談です)。地方銀行とネット銀行からは融資を受けられず、書類を受け取って回答をくれたのは信用金庫と信用組合でした。示された理由は、実質債務超過のほかに、自己資金と事業規模もありました。
断られた理由は1つではありません。金融機関は、借り手本人の属性、法人の決算書、事業計画、本人の人柄も見ています。修正後BSのマイナスは、その理由の1つです。
筆者が参加している実務家の勉強会では、次のように整理しています。金融機関は次の融資で、持っている物件の評価額と運用の状態を、借り手の実績として見ます。
毎月のお金が残っていることと、担保としての評価は、別々に見られます。面談では、土地の割合が低い都心の区分マンションを持つ方から相談を受けたことがあります。毎月のお金は出ているのに、担保としての評価が弱く、2棟目以降の融資が進まないという相談でした。
断られた理由が修正後BS以外(買う間隔や区分の借入)にあるときの見分け方は、不動産投資で2棟目が買えない理由に書いています。
金融機関が借り手を区分する仕組みは、別の記事で扱います。
次に融資を打診するときは、担当者に次の質問をそのまま使ってください。断られたときも理由を聞いておくと、次に何を直すかが決まります。
「持っている物件の評価額と借入の差を、どう見ていますか。次の融資の条件にどう影響しますか」
実質債務超過は、返済を続ければ解消するのか
物件1つで見ると、借入が評価額を上回る差は、返済だけではなかなか解消しません。建物の評価が大きい新築の木造を35年の返済期間で借りると、返済を始めてから十数年、差は広がり続けることがあります。
判定の節のモデルケースで、35年の動きを計算します(数字は説明のための例です)。借入8,000万円は35年・金利2.5%・元利均等(毎月同じ額を返す方式)で返すとします。評価額は、土地の2,600万円を動かさず、建物の4,560万円を木造の耐用年数22年で毎年同じ額ずつ下げます。
金融機関が実際に使う年数や方法は、金融機関ごとの内部の基準で決まるので、この計算とは違います。
差が広がるのは、借りたお金そのもの(元本)の減りが遅いからです。1年目に返す約343万円のうち、元本の減りは約145万円で、残りは利息です。同じ1年で建物の評価は約207万円(4,560万円÷22年)下がるので、差は約62万円広がります。
元本の減りは年々大きくなり、建物の評価の下がる額を上回るのは16年目からです。そのため、差は15年目の約1,346万円が最大で、借入の残りが評価額を下回るのは27年目です。同じ8,000万円を25年で借りれば、1年目の元本の減りは約233万円で、差は1年目から縮みます。
ただし、図の差は物件1つで見た差です。法人全体の修正後BSでは、毎年手元に残したお金も現預金として積み上がります。法人全体の差が縮むのは、税金を払った後に毎年手元に残るお金と元本の減りの合計が、建物の評価が1年で下がる額を上回る年からです。
モデルケースの1年目なら、建物の下がる約207万円から元本の減り約145万円を引いた約62万円が境目です。税金を払った後に毎年手元に残るお金が約62万円を超えれば、法人全体の差は縮み始めます。
返済を早めても、法人全体の修正後BSは良くなりません。繰上返済(予定より早く元本を返すこと)で借入が減るのと同じ額だけ、現預金が減るからです。手元のお金を使うなら、評価額が借入と出したお金の合計を上回る物件の購入に充てるほうが、修正後BSは良くなります。
自分の物件で確かめるときは、返済予定表で毎年の元本の減りを見ます。これを、建物の評価額を年数で割った額と並べます。
割る年数は、新築なら耐用年数、中古なら残りの年数です。元本の減りのほうが小さいうちは、物件ごとの差は広がります。
筆者の1棟目(借入8,570万円・35年・金利2.850%)で同じ計算をすると、差は12年目まで広がり、借入の残りが評価額を下回るのは28年目でした。1棟目を持つ法人では、税金を払った後に残るお金と元本の減りの合計が、建物の評価の下がる額を上回る見込みで、法人全体の差は少しずつ縮みます。
それでも、約1,591万円の差を返済と手元のお金だけで消すには、何年もかかります。この法人は、借入から半年余りたった2026年10月時点で、修正後BSがマイナスのままです。そのため筆者は、次の節の順番で立て直しています。
実質債務超過を解消する順番
差を埋める最初の一手は、物件を買う前に、金融機関を開拓することです。 修正後BSがマイナスのままでは地方銀行は難しく、物件が決まってから打診先を探すと、断られた分だけ時間がかかるためです。
まず、前の節の方法で、修正後BSを法人ごとと合わせた額で出します。そのうえで、次の順番で進めます。筆者が1棟目の後の立て直しで軸にした順番です。
- 物件を買う前に、金融機関を開拓する
- その金融機関から借りて、取引の実績を作る
- 評価額が借入を上回る物件を買い足す
- 保証会社が付く融資とプロパーを並べて比べ、条件の良いほうで借りる
プロパーは、保証会社(借り手が返せなくなったときに代わりに返す会社)を付けず、金融機関が自ら貸す事業性の融資です。個人の属性で決まる融資とは違います。
開拓では、判定の節で集めた保有物件一覧・借入金一覧と決算書を持って金融機関を回り、融資の節の質問で、修正後BSをどう見るかを聞きます。開拓の進め方と、筆者が当たった金融機関それぞれの回答は、不動産投資の融資|銀行開拓の記録に書いています。
買い足す物件は、評価額が借入を上回ることが最低限です。評価額が借入と頭金・諸費用の合計まで上回れば、買った時点で純資産が増えるので、なおよいです。評価額が借入を下回る物件は、買った時点で差を抱えます。
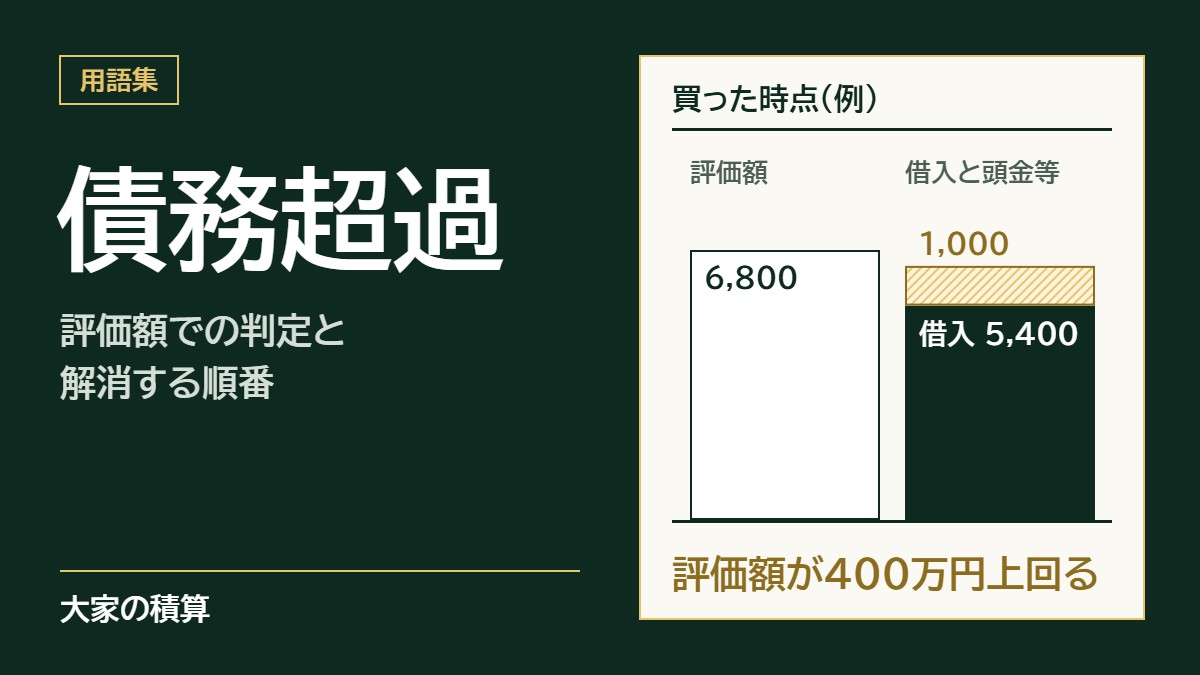
次のモデルケースで確かめます(数字は説明のための例です)。評価額6,800万円の物件を、価格6,000万円で、借入5,400万円と、現金で払う頭金600万円・諸費用400万円で買うとします。
買った時点で増える純資産=6,800万円−5,400万円−(600万円+400万円)=400万円
評価額は借入を1,400万円上回りますが、純資産が1,400万円増えるわけではありません。頭金と諸費用の1,000万円は、現預金から出ていくためです(400万円は不動産取得税を払う前の額)。
このモデルケースでは、1件の買い足しで戻る400万円は、判定の節の差840万円の半分ほどです。1件で戻る額は、評価額から借入と頭金・諸費用を引いた額で決まるので、買い足す物件ごとに前述の式で確かめてください。
筆者の場合、順番の2で最初に借りたのは、信用金庫の社用車のローン700万円(7年・固定金利。信用保証協会の保証付き)です。その後、同じ信用金庫から、2棟目をプロパーで借りられました。筆者は、社用車のローンから取引を始めたことが非常によかったと考えています。
この順番の3に当たるのが2棟目です。1棟目と2棟目は、別々の法人で持っています。2棟目を買った法人には既存の事業があり、プロパーを引ける可能性があったためです。
読者には、1つの法人で買い足して、その法人を強くすることを勧めます。法人を分けて借りる方法(いわゆる多法人スキーム)は、今はあまり使われていません。
2棟目(中古の鉄骨造)は8,500万円で買い、借入は7,500万円で、評価額は筆者の計算で約9,319万円です。評価額は借入を約1,819万円上回ります。
ただし、頭金と諸費用の約1,471万円は、筆者からその法人への貸付と、その法人の預金から出しました。貸付はその法人の借入になるので、差し引くと、2棟目を買った法人で良くなった分は約348万円です(不動産取得税を払う前の計算)。
2棟目は別の法人で買ったため、1棟目を持つ法人の修正後BSは2棟目では変わらず、約1,591万円の差を抱えたまま今もマイナスです。一方、2つの法人と筆者個人を合わせて見た修正後BSは、2棟目で約348万円良くなりました(筆者から法人への貸付は、合わせて見ると差し引きゼロになるため)。それでも、合算で戻った約348万円は、1棟目の約1,591万円の差には届いていません。
筆者はこの2棟目で、頭金をかなり入れています(自己資金の目安は不動産投資の自己資金の目安)。プロパーが取れたことと、評価額が借入を上回っていたことが理由です。手元の現金を、評価額が借入を上回る不動産に移して、法人の純資産を厚くする判断でした。
どこまで戻せばよいかの目安として、筆者が参加している実務家の勉強会では、自己資本比率(総資産に占める純資産の割合)を10〜15%以上と整理しています(2026年9月時点)。
筆者が見るのは、修正後BSでの割合です。そのうえで、総資産の10〜15%に当たる純資産の分は、できれば現金で持っておきたいと考えています。
持っている物件を売って解消する方法は、別の記事で扱います。手出しを少なくして買ったときに評価額との差が残る仕組みは、フルローンとはに書いています。
よくある質問
Q. 黒字なのに債務超過と言われました。矛盾していませんか。
矛盾しません。黒字は1年間の収入と経費の差で、債務超過はある時点の資産と借入の差だからです。
Q. 債務超過だと融資は受けられないのですか。
地方銀行は難しく、信用金庫・信用組合なら検討の余地があります。筆者の打診でも、書類を見て回答をくれたのは信用金庫と信用組合でした。
Q. 繰上返済をすれば解消しますか。
物件ごとの差は縮みますが、法人全体の修正後BSの純資産は変わりません。借入が減るのと同じ額だけ、現預金が減るからです。
Q. まだ物件を持っていません。買う前に何を確かめればいいですか。
買おうとしている物件の評価額を出し、借入の予定額と並べてください。評価額が借入を下回れば、買った時点でその差を抱え、次の融資で打診できる金融機関が絞られます。
差がマイナスになる物件を検討するときも、筆者は、売るときに利益が見込めるかで判断し、毎月お金が残るという理由だけでは買いません。
まとめ
修正後BSがマイナスのままでは、地方銀行から次の融資を受けるのは難しく、返済だけでは差はなかなか縮みません。確かめるのは次の3つです。
- 修正後BSの純資産(物件ごとの差の合計+現預金−他の借入)。複数の法人で持つなら、合わせた額も出す
- 毎年の元本の減りと、建物の評価額が1年で下がる額
- 次に買う物件の評価額が、借入を上回るか。借入と頭金・諸費用の合計まで上回れば、買った時点で純資産が増えるので、なおよい(物件の選び方は収益物件の選び方)
差を埋める最初の一手は、物件を買う前の金融機関の開拓です。物件は評価額(積算価格)で選び、拡大は修正後BSで設計します。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
保有物件の評価額と借入に現預金まで入れて修正後BSを引き直すと、実質債務超過かどうかと、次の1棟でどこまで戻せるかが見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。