CCRとは、物件に投じた自己資金に対する、1年間の税引前のキャッシュフロー(CF)の割合である。 つまり、自分が出したお金に対して、1年で何%の現金が手元に戻ってくるかを示す指標です。この記事では、自分が出したお金を少なく数えるほどCCRが高く出る理由と、その読み方を示します。
「この物件はCCRが高いので良い物件です」と、物件資料や営業の説明で言われることがあります。では、CCRが高い物件は、そのまま良い物件だと判断してよいのでしょうか。
多くの借り方では、同じ物件なら、CCRが高く出るのは、出したお金が少なく、借入が大きいときです。その借入に、金融機関が担保として見る値段(評価額)の裏付けがあるかどうかは、CCRの数字には出てきません。
筆者も1棟目を、CCRが高いことを理由の1つにして、良い物件だと判断しました。ところがその物件は、評価額を筆者が計算して置き直すと、買った時点で借入のほうが多い物件でした。
次の節から、仮の物件(モデルケース)で計算を最後まで通します。筆者の1棟目の数字は、計算の手順とは分けて添えます。
CCRとは
CCRは、物件の良し悪しよりも、その物件に自分がいくら出したかで大きく変わる数字です。
分子は、1年間の家賃収入から、管理の費用などの運営費と、借入の返済を引いたキャッシュフロー(CF)です。税金を引く前の額で数えます。
分母は、物件を買うために自分が出したお金(自己資金)です。英語の Cash on Cash Return の頭文字で、自己資金配当率とも呼ばれます。
よく並べられる表面利回りとは、分子も分母も違います。表面利回りは、1年間の家賃収入を物件の価格で割ります。CCRは、返済などを引いたキャッシュフローを、自分が出したお金で割ります。
また、出すお金の額は、投資家が自由に決められるとは限りません。金融機関が自己資金をどれだけ入れるよう求めるかは、借り手との取引の実績や、物件の条件で変わります。
筆者が2026年に面談で受けた相談では、相談者が、取引の実績がない信用金庫から自己資金を2割求められました。口座の取引が長いメガバンク系の金融機関なら、1割で済む見込みでした。借りる金融機関によって自己資金が倍違えば、同じ物件でもCCRは大きく変わります。
CCRの計算式と計算例
自分が出したお金に何を数えるかで、同じ物件・同じ年のCCRは大きく変わります。
CCR=1年間のキャッシュフロー÷自分が出したお金×100
次のモデルケースで計算します(数字は説明のための例です)。物件価格は1億円、家賃は年800万円です。物件価格の全額を、金利2.5%・30年で、毎月同じ額ずつ返す条件で借ります。
この条件の返済は、年約474万円です。管理の費用・固定資産税・修繕などの運営費を年160万円と置くと、キャッシュフローは年約166万円になります。
800万円−160万円−約474万円=約166万円
次は分母です。物件価格の全額を借りても、登記の費用や融資の手数料などの諸費用は、借入とは別に支払います。モデルケースでは、諸費用を物件価格の7%の700万円と置きます。
分母にこの諸費用を数えるかどうかで、CCRは次のように変わります。
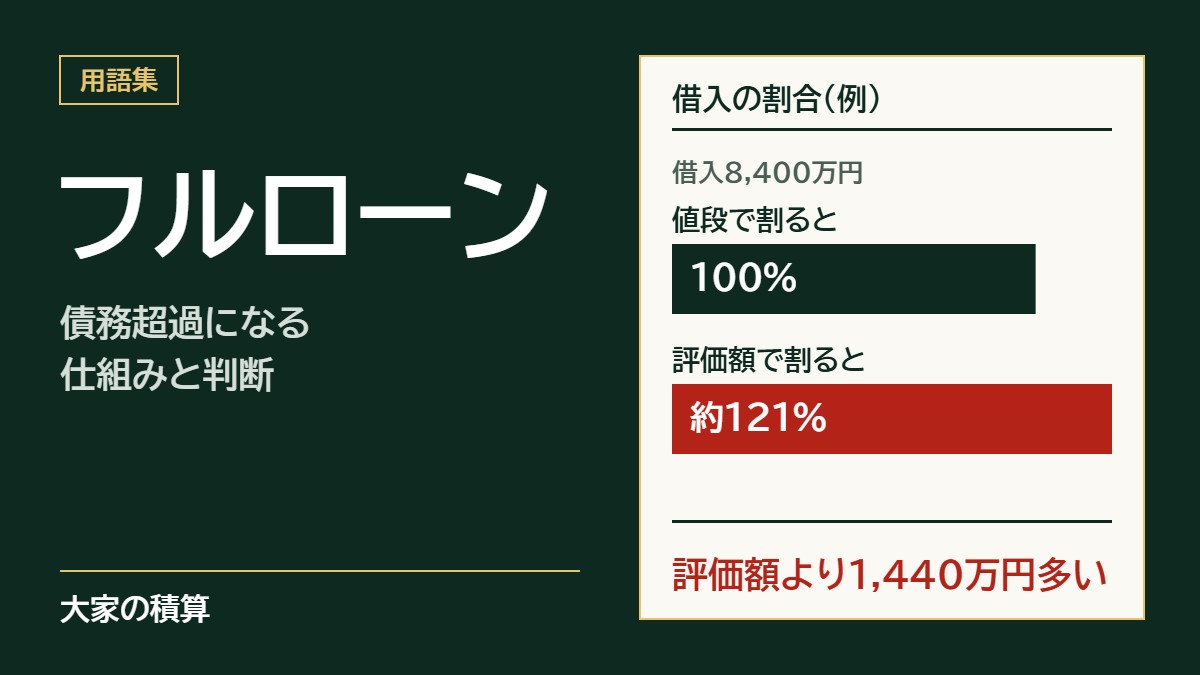
諸費用まで数えると、CCRは約166万円÷700万円=約24%です。諸費用を数えずに自己資金を0円とすると、分母がゼロになり、CCRは計算すらできません。全額を借りても諸費用がかかる仕組みは、フルローンとはで書いています。
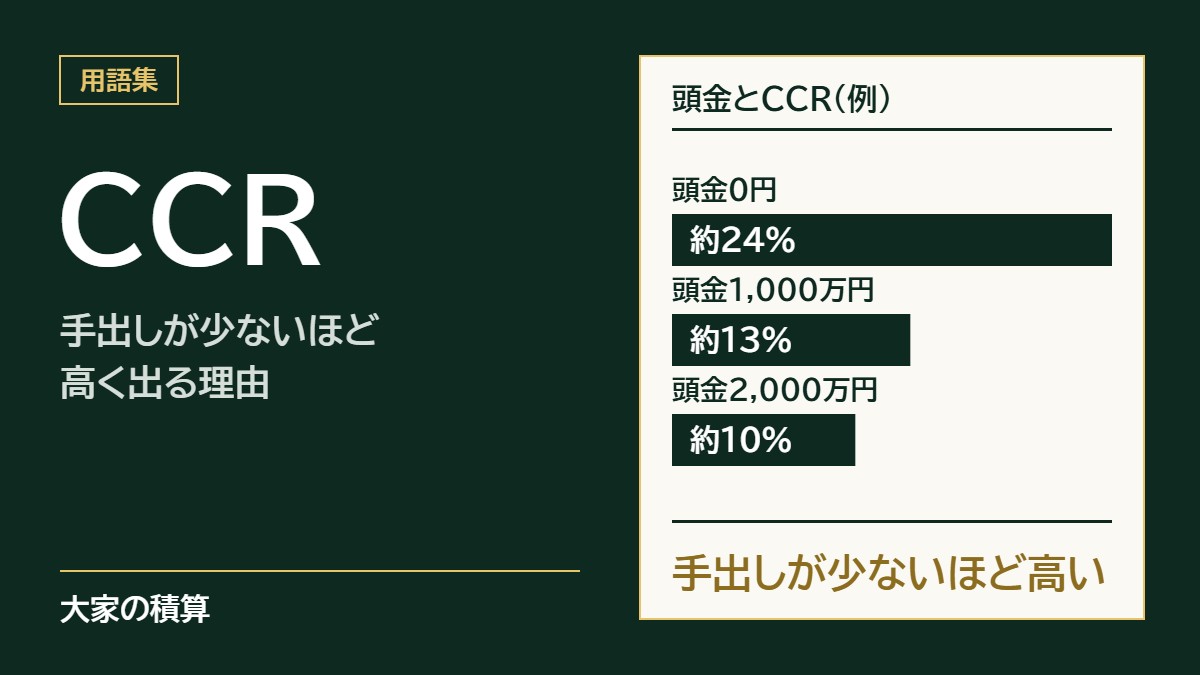
このように、分母を小さく数えるほど、CCRは数字の上で良く見えてしまいます。 反対に、頭金(物件価格のうち、借りずに自分で払う分)を入れると、このモデルケースではCCRが下がります。同じモデルケースで、頭金の額だけを変えると次のとおりです。
| 頭金0円 | 頭金1,000万円 | 頭金2,000万円 | |
|---|---|---|---|
| 借入 | 1億円 | 9,000万円 | 8,000万円 |
| 年間の返済 | 約474万円 | 約427万円 | 約379万円 |
| キャッシュフロー | 約166万円 | 約213万円 | 約261万円 |
| 自分が出したお金(頭金+諸費用) | 700万円 | 1,700万円 | 2,700万円 |
| CCR | 約24% | 約13% | 約10% |
頭金を1,000万円入れると、返済が減る分だけキャッシュフローは増えますが、その額は年約47万円です。これは、借入に対する年間の返済の割合(474万円÷1億円=約4.7%)を、頭金に掛けた額です。一方で分母は1,000万円増えるため、このモデルケースでは頭金を増やすほどCCRは下がります。
頭金を入れてCCRが下がるのは、CCRが、この返済の割合より高いときです。返済期間が短く、返済の割合が高い借り方では、頭金を入れるほどCCRが上がることもあります。自分の物件では、年間の返済÷借入を先に出し、CCRと比べてください。
100をCCRで割ると、出したお金をキャッシュフローで取り戻すまでの年数の目安になります。モデルケースでは、頭金0円なら約4年、頭金2,000万円なら約10年です。
筆者の場合、1棟目(埼玉県川越市・木造の新築)は、総額8,570万円の全額を借り入れました(フルローン)。諸費用約486万円(総額の約5.7%)は、借入とは別に支払っています。1年目のキャッシュフロー約234万円を諸費用で割ると、CCRは約48%です。
この約48%は、2026年3月完成のため建物の固定資産税がまだかからない1年目の値です(土地の分は概算)。当時の筆者が、このキャッシュフローの大きさを良い物件の根拠にした経緯は、土地から新築アパートの注意点に書いています。
不動産投資でCCRが高いとき、何がわかるか
CCRが高いとき、まず疑うのは、出したお金に比べて借入が大きいことです。その借入に評価額の裏付けがあるかは、評価額と借入を並べないと分かりません。
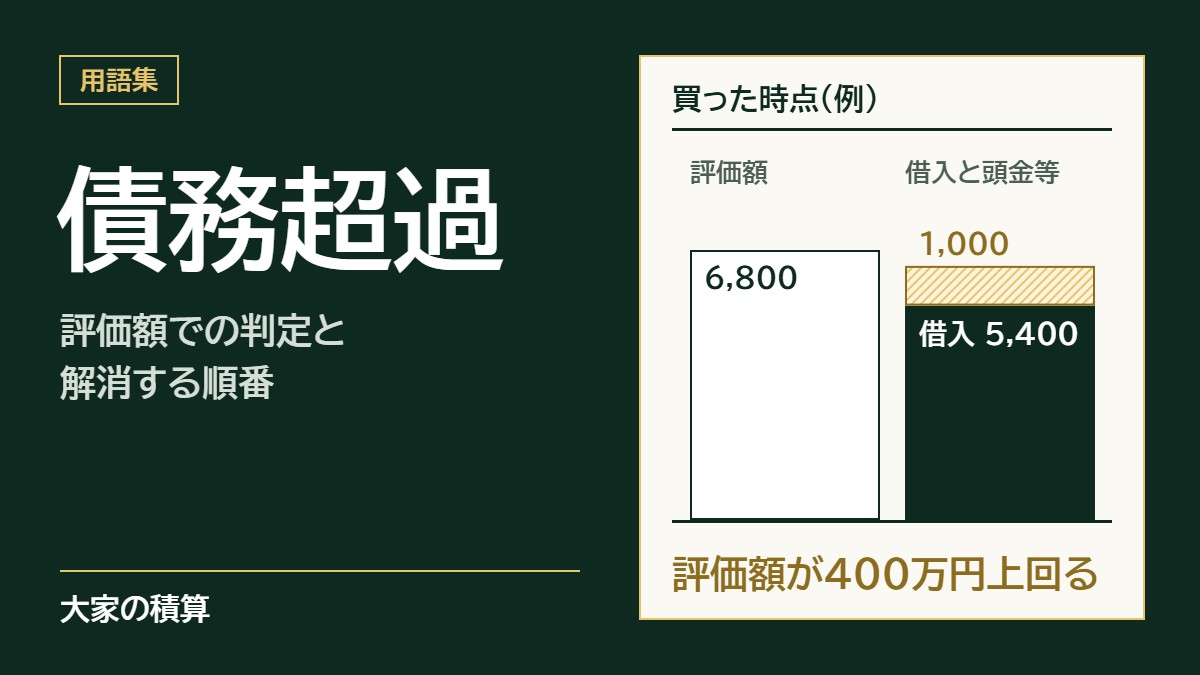
金融機関は、持ち主の物件を評価額に置き直して、資産と借入を並べた表(貸借対照表。BS)を作り直します。これを修正後BSと呼び、修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態を、実質債務超過と呼びます。判定の方法は不動産の債務超過とはで書いています。
モデルケースの評価額(積算)を7,000万円と置き、前述の3つの借り方で、借入と並べます。
CCRが最も高い頭金0円の借り方では、借入が評価額を3,000万円上回ります。つまり、同じ物件で出すお金を減らしてCCRを高く見せるほど、評価額を上回る借入は大きくなります。
毎年キャッシュフローがあり、数年で出したお金が戻るなら問題ないのでは、と思った方もいるでしょう。問題は、次の物件を買うときに出ます。
金融機関は、次の物件の融資を考えるとき、物件だけでなく、あなたの法人の修正後BSも見ます。持っている物件で借入が評価額を上回っていると、その差は、次の融資で断られる理由の1つになります。
筆者の場合、1棟目のCCRは約48%でした。一方、評価額は筆者の計算で約6,979万円で、借入8,570万円より約1,591万円少ない額でした。この評価額は、土地を路線価、建物を国税庁の工事費用表で出したもので、金融機関の評価額とは異なります。
この状態で2棟目の融資を打診(融資を申し込む前の相談)したところ、筆者は地方銀行とネット銀行から断られました。示された理由は、実質債務超過や、自己資金・事業規模でした。CCRが約48%あっても、地方銀行とネット銀行の融資は受けられなかったことになります。
その記録は不動産投資の融資|銀行開拓の記録に書いています。
ただし、借りること自体が悪いのではありません。筆者も、基本は物件価格の全額を借りる前提で物件を検討し、借りられるところまで借りて、不動産で資産を積み上げる方針です。問題になるのは、評価額の裏付けのない借入です。
評価額との差は頭金で埋めることもできますが、筆者は勧めません。自己資金は手元に残しておき、評価額の内側で借りられる物件を選びます。
逆に、収入の形から融資が下りにくく、自己資金を厚く入れる前提で計画を立てる方もいます。その場合、CCRが低く出るのは計画どおりです。
CCRを使うときの注意点
CCRは、物件を選ぶときではなく、手出し(自分の財布から出すお金)をいくら入れるかを決めるときに使う数字です。使う前に、分母の中身と、何年目のキャッシュフローかを確かめます。
分母の中身は、資料ごとに違います。 営業資料のCCRを見たら、分母に手付金や登記の費用などの諸費用が入っているかを、資料を作った人に確かめてください。そのまま使える質問は次のとおりです。
「このCCRの分母には、諸費用と手付金を含めていますか。何年目のキャッシュフローで計算していますか」
分子は、年によって変わります。 固定資産税は、その年の1月1日時点の持ち主にかかります。そのため、年の途中で完成した新築の建物は、翌年の1月1日を迎えるまで、固定資産税の対象になりません。
買って最初の年のキャッシュフローは、その分だけ大きく出ることがあります。1年目のCCRを、その物件の実力として扱わないでください。
分母の中身と、何年目のキャッシュフローかを確かめたら、同じ物件の評価額と借入を並べます。持っている物件なら、借入の残高と評価額を並べます。これから買う物件なら、販売図面(物件の概要をまとめた資料)の数字で評価額を出し、借りる予定の額と並べます。
評価額は、土地を国税庁の路線価、建物を国税庁の工事費用の表で出せます。出し方は積算価格とはで書いています。
筆者は、物件は評価額を軸に、収益とあわせて選びます。手出しの額は、CCRやIRRから今の自分が目指す姿に届くかと、給与などの収入で出したお金を取り戻せる期間で決めます。IRRは、売るときまで含めて、出したお金が年に何%で増えるかを示す数字です。
ただし、筆者が最も重く見るのは、元金を返して資産(BS)を積み上げられるかです。
筆者は2棟目(千葉県船橋市・鉄骨造)で、自己資金を約1,471万円入れました。理由の1つは、評価額が借入を上回っていたことです(筆者の計算で、土地は路線価)。差を埋めるためではなく、手元の現金を物件という資産に移し、法人の純資産を厚くする意味がありました。
これから買う物件で借入のほうが多ければ、筆者はCCRでは判断しません。見るのは、売るときの相場、次の買い手が融資を受けられるか、資産としての価値、家賃が伸びるかの4つです。そのうえで、売るときに利益が見込めるかで判断します。
この記事では、税金を引いたあとのキャッシュフローと、IRRの計算は扱いません。別の記事で扱います。自己資金をいくら入れるべきかは、不動産投資の自己資金の目安で書いています。
よくある質問
Q. CCRの目安は何%ですか。
筆者は、CCRの数字だけでは、物件が良いか悪いかの線を引きません。同じ物件でも、分母に何を数えるかや頭金の額で、CCRは大きく変わるからです。モデルケースでも、頭金の額だけで約24%から約10%まで変わります。
筆者がCCRとIRRで合格ラインを置くのは、手出しの額を決めるときです。その合格ラインは、今の自分が目指す姿から計算するので、人によって違います。
物件そのものは、評価額を売出価格で割った割合(積算割合)を軸に、収益とあわせて選びます。借入が評価額を上回る物件では、CCRでは判断しません。
Q. 自己資金ゼロだとCCRはどうなりますか。
分母がゼロになるので、計算できません。ただ、物件価格の全額を借りても、諸費用は借入とは別にかかるため、実際に出すお金はゼロになりにくいです。
筆者が参加している実務家の勉強会では、次のように整理しています。仲介手数料を含む諸費用は、2026年9月時点で物件価格の7%程度になり、土地の価格などで大きく変わります。
筆者の2棟目でも、仲介手数料・登記・火災保険・融資の手数料などで、売買代金の約5.6%かかりました。不動産取得税は含みません。
Q. CCRとROIはどう違いますか。
CCRは、ROI(投資したお金に対する利益の割合)の一種です。投資したお金を自己資金に、利益を税引前の1年間のキャッシュフローに置き換えたのが、CCRです。
ROIは、何を投資額や利益とするかが資料によって違います。どちらも、数字を見たら中身を確かめてください。
Q. 金融機関はCCRを見ていますか。
筆者は、金融機関が見ているのはCCRそのものではないと考えています。見ているのは、あなた(属性)、あなたの法人(決算書・修正後BS)、事業計画、あなたの人柄です。
筆者が参加している実務家の勉強会では、次のように整理しています。融資の額には借り手の実績が加味され、実績とは決算書と、持っている物件の運用状況・担保としての評価です。
筆者が2棟目の打診で断られたときも、示された理由の中にCCRはありませんでした。
まとめ
CCRが高いこと自体が悪いわけではありません。CCRを見たら、次の3つを確かめてください。
- 分母に何を入れたか(手付金・諸費用)
- 同じ物件1つ分の、評価額と借入の差
- 何年目のキャッシュフローで計算したか
まず、手元にあるCCRの数字を1つ選び、同じ物件の評価額と借入を並べてください。物件は評価額(積算)で選び、CCRは手出しの額を決めるときに使います。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
現在お持ちの物件のCCRを、評価額と借入を並べた修正後BSの上で見直すと、次の1棟で手出しをいくら入れるかの考え方が見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。