フルローンとは、物件価格の全額を借入で調達する融資の組み方で、登記費用などの諸費用は含まない。 つまり、物件の値段は全部借りても、登記や手数料などのお金は自分で払う借り方です。この記事では、フルローンで債務超過になる仕組みと、買うかを決める3段階の判断を示します。
「フルローンが出ます」と言われると、手持ちのお金をほとんど使わずに買える良い話に聞こえます。しかし、融資が全額出たことは、物件の価値が借入に見合っている証拠にはなりません。
金融機関は、返せなくなったときの備えとして、物件を売値とは別の値段(評価額)で見ます。評価額が売値に届かない物件を全額の借入で買うと、買った日から借入のほうが多くなります。新築の木造を35年の返済期間で借りると、その差が返済を続けても10年以上広がることがあります。
この記事では、なぜ・どれだけ・いつまで借入が評価額を上回るのかを、モデルケース(説明のために作った仮の物件)で計算します。読み終えると、検討中の物件をフルローンで買ってよいかを、3段階で判断できます。
結論
- フルローンは、物件の値段までを借りること。登記や手数料などの諸費用は借入の外で、現金で払う
- フルローンで買った日の「借入と評価額の差」は、物件の値段と評価額の差でほぼ決まる。融資が全額出たことは、評価額が足りている証拠にならない
- その差は、返済では早く埋まらない。新築の木造を35年の返済期間で借りると、差が10年以上広がることがある
- 筆者は、積算割合(評価額÷売出価格)と土地の割合(土地の評価額÷売出価格)で3段階に分けて、フルローンで買うかを決める
この記事では、評価額(積算)の計算方法と、土地から新築するときに建築費が標準より高くなる理由は扱いません。計算方法は積算価格とは、建築費は土地から新築アパートの注意点で書いています。評価額から借入を引いた、次の借入の担保に使える余裕(担保余力)は、別の記事で扱います。
フルローンとは
この記事では、物件の値段(売買代金や建物の請負金額)までを借りることを、フルローンと呼びます。借りる側の感覚では「値段の100%を借りた」状態ですが、金融機関の見方で割り直すと、100%を超えることがあります。
借りる側は、借入を物件の値段で割って考えます。一方、金融機関が審査で見る指標の1つ(LTV)は、借入を物件の評価額で割ります。日本銀行の2024年3月の資料では、LTVを「不動産評価額に対する貸出残高の比率」と書いています。
次のモデルケースで計算します(数字は説明のための例で、形は筆者の1棟目に近づけています)。埼玉県にある新築の木造アパートを、価格8,400万円の全額を借りて買うとします。土地の面積は120㎡、前面道路の路線価は20万円/㎡、建物の延床面積は200㎡です。
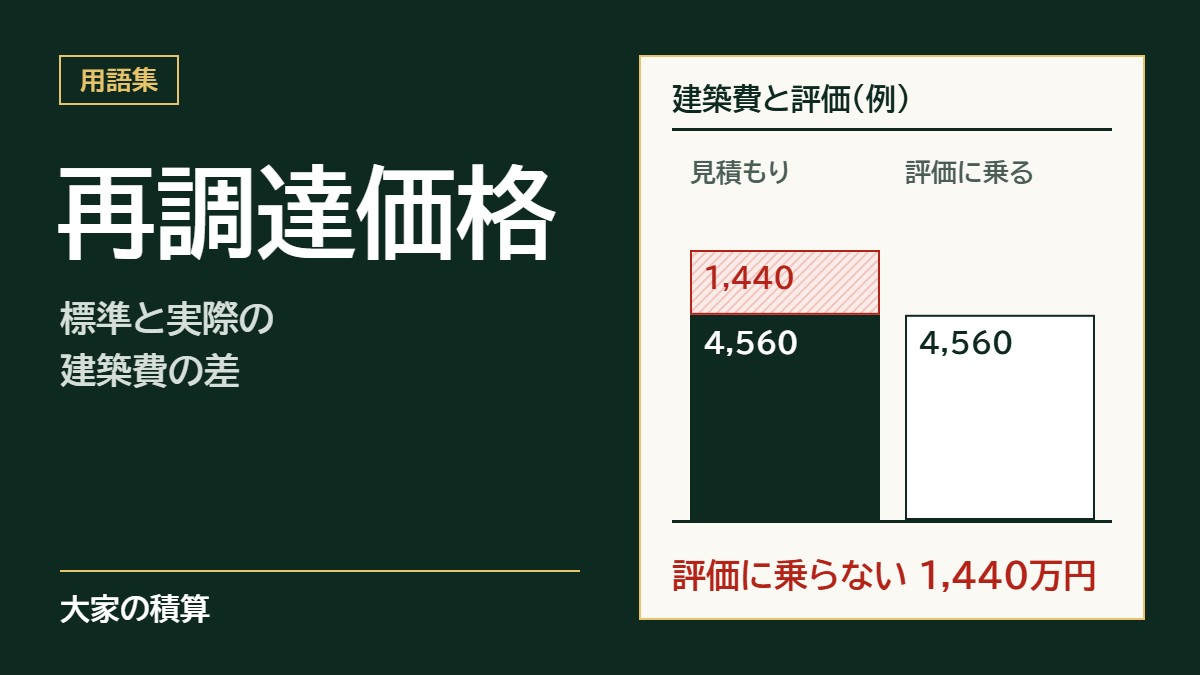
土地の評価額は、路線価(国税庁が道路ごとに公表している土地の値段)に面積を掛けて、20万円×120㎡=2,400万円です。建物の評価額は、国税庁の工事費用表(建て直しの標準的な単価の表)を使って出します。埼玉県・木造の単価は22.8万円/㎡で、22.8万円×200㎡=4,560万円です。
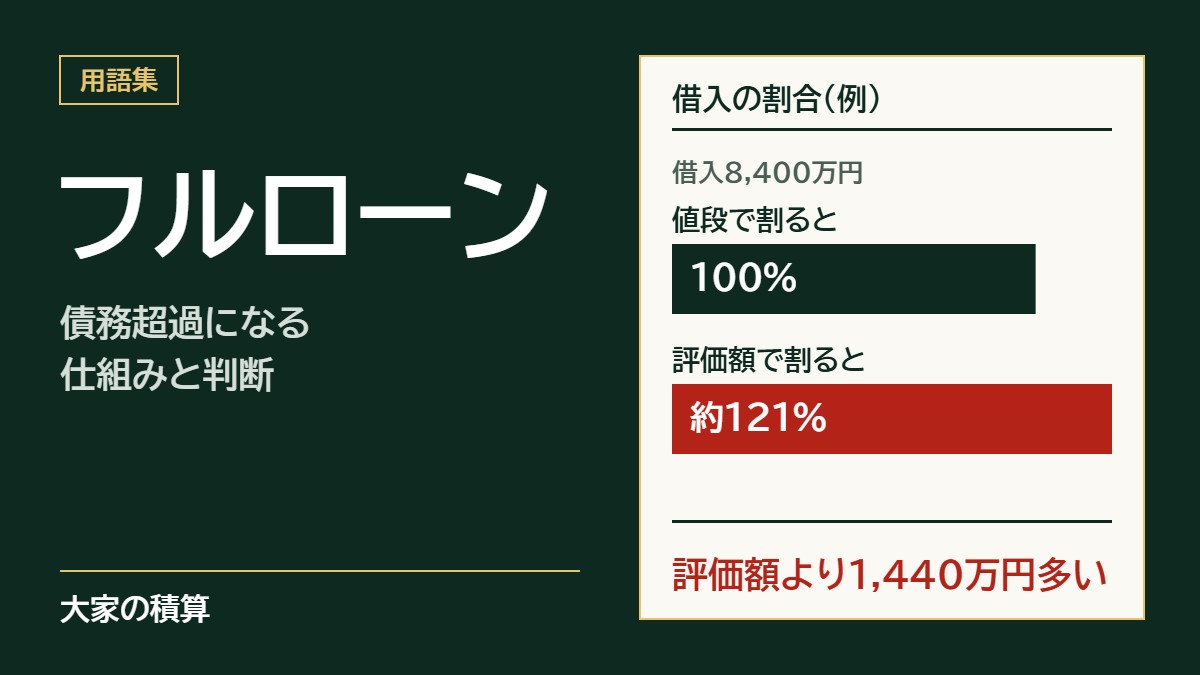
合計の評価額は6,960万円です。借入8,400万円をこの評価額で割ると約121%になり、値段で割った100%を超えます。この評価額は計算の目安で、金融機関が出す評価額と同じではありません。
出典:日本銀行 金融機構局「金融システムレポート別冊 地域金融機関の不動産業向け貸出の現状」(2024年3月)/国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」
諸費用は借入の外で、現金で払う
フルローンでも、買うときにかかる諸費用は現金で払います。主な項目と、見積もりを頼む相手は次のとおりです。
| 項目 | 金額が何で決まるか | 見積もりを頼む相手 |
|---|---|---|
| 融資事務手数料 | 金融機関ごとの定め | 金融機関 |
| 抵当権の設定(金融機関が物件を担保に取る登記) | 借入の額 | 司法書士 |
| 所有権の移転登記(土地や中古の建物の名義を移す登記) | 固定資産税の評価額(売買価格ではない) | 司法書士 |
| 所有権の保存登記(新築の建物に初めて名義を登記する) | 建物の価額 | 司法書士 |
| 不動産取得税 | 固定資産税の評価額 | 都道府県(買った後に通知が届く) |
| 火災保険料 | 建物の構造・補償の範囲・期間 | 保険会社・代理店 |
| 仲介手数料 | 売買代金 | 仲介業者(売主から直接買えばかからない) |
筆者が参加している実務家の勉強会では、次のように整理しています。仲介手数料を含む諸費用は、2026年9月時点の概算で物件価格の7%程度で、土地の価格などで大きく変わります。この諸費用は買った年の利益を押し下げ、金融機関が見る決算書にも表れます。
モデルケースの価格8,400万円に7%を当てると約590万円で、フルローンでもこの程度の現金を買う前に用意します。割合は目安にとどめ、物件ごとの見積もりで確かめます。
筆者の場合、1棟目は埼玉県川越市で土地を買って新しく建てた木造アパートです。総額8,570万円の全額を借り入れ(フルローン)、諸費用約486万円(総額の約5.7%)は借入とは別に支払いました。仲介手数料が入っていなくても、総額の5%を超える現金が借入の外で出ていったことになります。
フルローンで実質債務超過になる仕組み
フルローンで買った日の「借入と評価額の差」は、物件の値段と評価額の差でほぼ決まります。融資が全額出たかどうかは、評価額が足りているかを教えてくれません。
差は、次の式で分けられます。頭金は、物件の値段のうち借入で払わなかった分です。
借入−評価額=(物件の値段−評価額)−頭金
フルローンでは頭金がほぼ0なので、差は「値段−評価額」とほぼ同じです。モデルケースは頭金が0円で、値段8,400万円−評価額6,960万円=1,440万円が、そのまま差になります。
金融機関は、持ち主の物件を評価額に置き直して、資産と借入を並べた表(貸借対照表。BS)を作り直します。これを修正後BSと呼び、修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態を、実質債務超過と呼びます。
物件1つで見ると、評価額が借入に届かない分が、修正後BSの純資産を減らす方向に働きます。法人に他の純資産がなければ、この差がそのまま実質債務超過になります。判定の方法は不動産の債務超過とはで書いています。
土地と建物の評価額を別々に出して積み上げたものを、積算と呼びます。積算を売出価格で割った割合が積算割合で、値段の何割まで評価額が出ているかを示します。モデルケースの積算割合は約83%(6,960万円÷8,400万円)で、残りの約17%がフルローンで買った日の差です。
融資がどこまで出るかと、評価額が足りているかは、別の話です。筆者が2025〜2026年に検討した首都圏の物件では、次のとおりでした。
| 物件 | 売出価格 | 評価額(積算) | 積算割合 | 融資の見込み(売出価格に対して) |
|---|---|---|---|---|
| 町田市・2020年築 | 約1億2,000万円 | 約6,000万円 | 約5割 | 9割〜全額 |
| 足立区・築1年 | 約1億9,000万円 | 約1億4,000万円 | 約7.5割 | 9割〜全額 |
| 千葉市・築25年・鉄骨造 | 約1億3,000万円 | 約1億1,000万円 | 8割超 | 9割〜全額 |
| 船橋市・築12年・鉄骨造(筆者の2棟目) | 約9,500万円 | 約9,319万円 | 約10割 | 8〜9割 |
融資の見込みは、2026年9月時点の筆者の見立てで、売出価格に対する目安です。4件とも8割以上が見込めた一方で、積算割合は約5割から約10割まで開いています。全額を借りたとすると、借入と評価額の差は、町田市の物件で約6,000万円、船橋市の物件で約200万円です。
全額近く貸すのに評価額が足りないのはおかしい、と感じた方もいるでしょう。
筆者が参加している実務家の勉強会では、次のように整理しています。金融機関は、評価額だけで融資の額を決めるわけではありません。評価額に、市場で売れる値段(相場)との開きをどこまで上乗せして見るかで、額が決まります。
町田市の物件は、築浅であることや家賃の伸びしろなどから、積算割合が約5割でも9割以上の融資が見込めました。それでも、積算割合が筆者の合格ライン80%に遠く届かないので、この物件は見送りました。
金融機関に相場との差を見てもらえるのは、その1棟の融資を決めるときです。次に融資を打診(融資を申し込む前の相談)するとき、金融機関は持ち主の物件を評価額に置き直します。
筆者の場合、1棟目の評価額を同じ方法で計算したところ、約6,979万円でした(土地は路線価、建物は国税庁の工事費用表を使用。金融機関の評価額とは異なります)。これに対する借入は8,570万円で、評価額を約1,591万円上回っていました。
この1棟目を持ったまま2棟目の融資を打診したところ、地方銀行とネット銀行から断られ、残ったのは信用金庫と信用組合でした。示された理由は、実質債務超過や、自己資金・事業規模です。フルローンで生じた差は、次の融資で断られる理由の1つになります。
その記録は不動産投資の融資|銀行開拓の記録に書いています。
フルローンの差は、返済では早く埋まらない
フルローンで買った日の借入と評価額の差は、返済を続けても早くは埋まりません。建物の評価が1年で下がる額が、1年で減る元本より大きい間は、差はむしろ広がります。返済期間が耐用年数より長いほど、差が広がる期間も長くなります。
1年で広がる差=建物の評価が1年で下がる額−1年で減る元本
建物の評価が1年で下がる額は、建物の評価を残りの年数(新築なら耐用年数)で割って出します。耐用年数は、税法で構造ごとに決められた建物の使用年数で、木造の住宅は22年です。1年で減る元本は、返済の予定表(金融機関に頼むか、ローンの計算サイトで作れます)で確かめます。
モデルケースで、8,400万円を金利2.5%・35年・元利均等返済(毎月の返済額が一定の返し方)で借りたとします。建物の評価は4,560万円÷22年=約207万円ずつ下がり、1年目に減る元本は約152万円です。差は1年目に約55万円広がります。
元本の返済額は年々増えるため、差が広がるのは13年目までで、最大で約1,828万円になります。22年目に建物の評価はゼロになり、評価額は土地の2,400万円だけになります。借入の残りがこの評価額を下回るのは28年目です。
返済と評価額の動きの詳しい見方は、不動産の債務超過とはで書いています。
その間、修正後BSで借入が評価額を上回る分は残り、次の融資で打診できる金融機関が絞られる状態も続きます。
筆者の場合、1棟目(金利2.850%・35年)も同じ計算で、差は12年目まで広がり、借入が評価額を下回るのは28年目です。買った日に生じた差は、返済だけでは30年近く残ります。
出典:国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」/国税庁「主な減価償却資産の耐用年数表」
フルローンで買うかは、積算割合と土地の割合で3段階に分けて決める
筆者は、融資が全額出るかどうかではなく、積算割合と土地の割合を見て、フルローンで買うかを決めます。フルローンそのものは避けません。筆者も、基本はフルローンで検討します。
| 段階 | 物件の状態 | 筆者の判断 |
|---|---|---|
| 1 | 評価額が借入以上(積算割合がおおむね10割以上)で、土地の割合も50%以上 | フルローンで検討してよい。買った日に、修正後BSで借入が評価額を上回る分が出ない。頭金を入れるかは、目指す姿と手元のお金が戻る速さで決める |
| 2 | 評価額は借入に届かないが、積算割合と土地の割合が筆者の合格ライン以上(積算割合は80%、土地の割合は50%) | 差の額では決めない。売るときに利益が見込めるかで決める |
| 3 | 積算割合か土地の割合が合格ラインを下回る | 融資が全額出ても、長く持つ前提では買わない |
合格ラインの80%は、金融機関が評価額に掛け目(評価を割り引く掛け算)をかけることも見込んだ数字です。築年数で線は変えません。筆者がこの線を置くのは、資産価値のある物件に対して融資を受け、債務超過を避けるためです。
土地の割合は、土地の評価額(路線価×面積)を売出価格で割った割合です。評価額の大半が年々下がる建物だと、借入を下回りやすくなり、売るときに次の買い手から見た魅力も薄れます。そのため、筆者は50%以上を見ます。
検討中の物件を3段階に当てはめる手順は、次のとおりです。
- 業者から売出価格・土地の面積・建物の構造・延床面積・築年数をもらい、路線価は国税庁の路線価図で確かめる
- 土地と建物の評価額を出して足す(中古の建物は、残りの年数÷耐用年数を掛ける)
- 積算割合と土地の割合を出し、前述の表の段階に当てはめる
モデルケースに当てはめると、積算割合は約83%で合格ラインを超えます。一方、土地の割合は2,400万円÷8,400万円=約29%で、50%に届きません。そのため3段階目に入り、融資が全額出ても長く持つ前提では買わない物件です。
2段階目で筆者が見るのは、売るときの相場、次の買い手が融資を引けるか、資産価値、家賃が伸びるかの4つです。売るときの相場は、同じエリアの成約事例(実際に売買が成立した値段)を少なくとも10件確かめてつかみます。毎月お金が残るという理由だけでは買いません。
筆者は、エリアの見方で積算割合の合格ラインを下げず、合格ラインを超えた物件を買うかどうかの確認に使います。エリアの見方と売るときの相場の見方は収益物件の選び方で書いています。
差を縮める方法は、前述の式のとおり、値段を下げるか頭金を入れるかの2つです。モデルケースで買った日の差をなくすには、値段を評価額の6,960万円まで下げるか、頭金を1,440万円入れます。値下げの幅は1,440万円で、値段の約17%です。
ただし、値段を下げても、土地の割合は約34%(2,400万円÷6,960万円)です。50%に届かないため、このモデルケースは3段階目のままです。値下げや頭金で差が消えても、土地の割合の線は変わりません。
評価額に届かない分を頭金で埋めることもできますが、筆者は勧めません。自己資金は買った後も手元に残し、評価額の内側で借りられる物件を選ぶほうがよいと考えるからです。
筆者の場合、1棟目の積算割合は約81%(評価額約6,979万円÷総額8,570万円)で、合格ラインを超えていました。一方、土地の割合は約30%でした。今の基準では3段階目に入る物件を、全額の借入で買ったことになります。
全額を借りても差がほとんど出ない例外は、積算割合が10割前後ある物件です。
2棟目(千葉県船橋市・鉄骨造・築12年)の評価額は、筆者の計算で約9,319万円です。売出価格9,500万円に対する積算割合は約98%で、8,500万円で買ったため、全額を借りていても評価額のほうが多い計算です。実際の借入7,500万円に対しては、評価額が約1,819万円上回りました。
筆者はこの2棟目で頭金をかなり入れました。保証会社(返せなくなったときに代わりに返す会社)を付けない融資が取れたことと、評価額が借入を上回っていたからです。この頭金は差を埋めるためではなく、手元の現金を、評価額が借入を上回る不動産に移して、法人の純資産を厚くする判断でした。
値段を下げてもらう交渉(指値)について、筆者が参加している実務家の勉強会では、次のように整理しています。「フルローンが出る金額まで下げてほしい」という指値は、売主から見ると受けにくいものです。
筆者の2棟目で8,500万円への指値が通ったのは、売主の事情と重なったためでした。
金融機関からフルローンの提示を受けたら、評価額が足りているかを確かめるために、次の質問をそのまま使ってください。
「この融資額は、物件の評価額の何割で出ていますか。残りは何を見て出していますか」
よくある質問
Q. フルローンとオーバーローンの違いは何ですか。
借りる範囲が違います。この記事では、物件の値段までを借りることをフルローン、値段を超えて諸費用まで借りることをオーバーローンと呼びます。
オーバーローンは借入が値段より多いので、評価額との差は、値段と評価額の差よりさらに大きくなります。借りる前に、何がいくら借入に含まれるかを、金融機関に金額で確かめてください。
Q. フルローンなら自己資金は本当にゼロで済みますか。
済みません。少なくとも、物件の値段と借入の差と、諸費用を現金で用意します。
筆者の1棟目の総額・借入・諸費用の内訳は、土地から新築アパートの注意点で書いています。諸費用に加えて、買った後に手元にいくら残すかまで含めた自己資金の目安は、不動産投資の自己資金の目安で書いています。
Q. フルローンで買うと、2棟目の融資に影響しますか。
影響します。借入が評価額を上回るあいだ、その物件は修正後BSの純資産を減らす方向に働くからです。
筆者も1棟目を持ったまま打診し、地方銀行とネット銀行から断られました(記録は不動産投資の融資|銀行開拓の記録)。
物件の側の影響は、買う前の積算割合で見当がつきます。金融機関は、借りる人の属性や法人の決算書、事業計画もあわせて見ます。
まとめ
フルローンが一律に悪いわけではありません。筆者も、基本はフルローンで検討します。フルローンで検討するときは、次の3つを見てください。
- 積算割合(評価額÷売出価格)と土地の割合。フルローンで買った日の差は、ほぼ積算割合で決まる
- 評価額と借入の差(修正後BSで見た状態)
- 差が縮み始めるまでの年数(1年目に減る元本と、建物の評価を残りの年数で割った額を比べる)
フルローンで買った物件の差は、返済では早く埋まらず、次に打診できる金融機関を長く左右します。物件は積算で選び、借り方は、買ったあとの修正後BSを見て決めます。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
現在お持ちの物件で積算価格と借入を並べ直すと、フルローンで買ったあとに次に打診できる金融機関が残るかが見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。