土地から新築アパートを建てるときは、建築費の上乗せ分が、買った時点の借入と評価額(金融機関が担保として見る物件の値段)の差になることに気を付けます。この記事では、その差を契約の前に計算する手順と、確かめる3つの数字を示します。
土地から新築の提案を受けると、「この建築費は高くないか」「全額を借りられるなら、良い条件ではないか」と迷うはずです。どちらの迷いも、建築費と借入を評価額と並べると答えが出ます。
土地から新築の注意点としては、土地選び・建築会社選び・工期・家賃の設定がよく挙がります。この記事が最初に確かめるのは建築費です。建築費の上乗せ分は評価額に入らず、借入だけが残るからです。
筆者の1棟目も、建築費(外構や設計費を含む請負金額)が国の標準より1,785万円高くなりました。その結果、買った時点で借入が評価額を約1,591万円上回っています(評価額は筆者の計算)。
結論
- 見積書の建築費を延床面積(各階の床面積の合計)で割り、国の標準の単価と比べる。標準を超える分は、理由があっても評価額に入らない
- 土地は路線価(国税庁が道路ごとに公表している、面積あたりの土地の評価額)、建物は標準の工事費で評価額を出し、借入と並べる。全額を借りると、建築費の上乗せ分が、買った時点で借入と評価額の差として残る
- 土地の評価額が総額の半分に届くかも見る。建物の評価は年々下がるため、土地の割合が低い新築は、売るときに次の買い手にとって魅力が薄れる
- 設計の契約から引渡まで、家賃は入らない。完成が半年から1年以上ずれる例もあるため、その間は他で融資を受けられない前提で計画する
- 筆者は、1棟目に土地から新築は選ばない
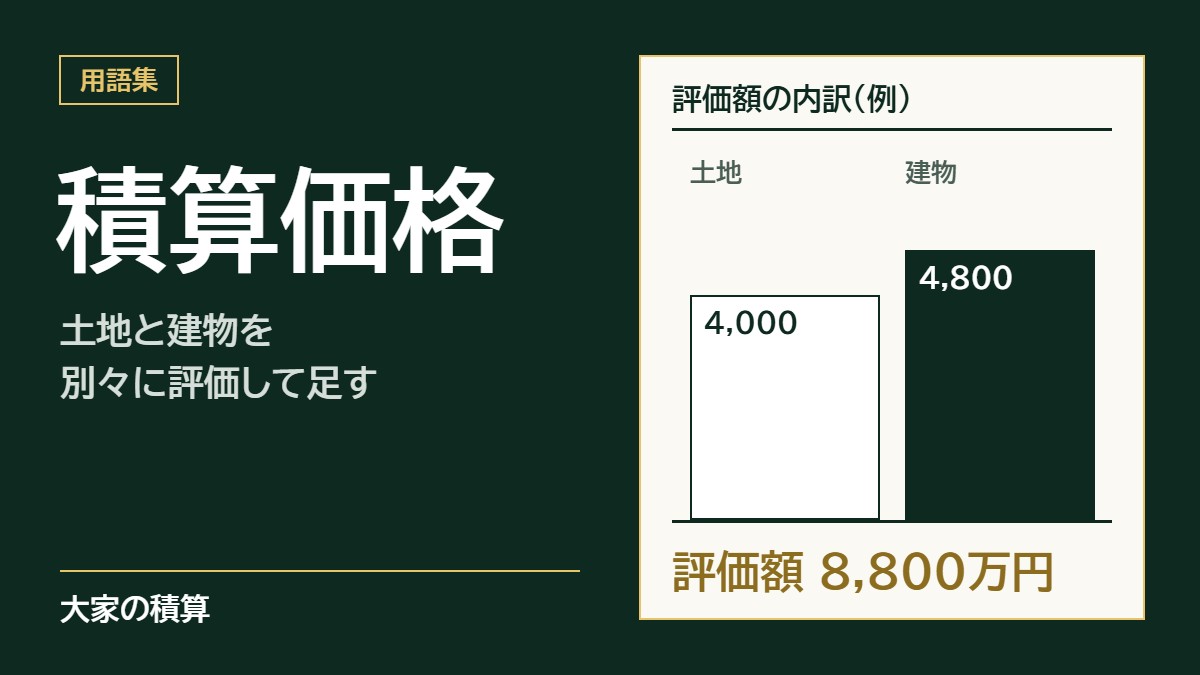
この記事では、築年数による建物の評価の減り方と、土地の形や道路による評価の補正は扱いません。評価額の詳しい計算方法は積算価格とはで書いています。
土地から新築の建築費は、延床面積で割って国の標準と比べる
提示された建築費が高いかどうかは、1㎡あたりの単価に直し、国の標準の単価と比べると分かります。標準を超える分は、金融機関の評価額に入りません。
比べる相手は、国税庁が公表している「地域別・構造別の工事費用表」です。都道府県と構造(木造・鉄骨造など)ごとに、建物を建てる1㎡あたりの標準的な工事費が載っています。
手順は次の3つです。
- 請負金額(建築会社に払う建築費の総額)を延床面積で割り、1㎡あたりの単価を出す
- 工事費用表の単価に延床面積を掛け、標準の工事費を出す
- 請負金額から標準の工事費を引き、上乗せ分を出す
次のモデルケースで計算します(数字は説明のための例です)。埼玉県に木造アパートを建て、延床面積は200㎡、請負金額は6,000万円とします。埼玉県の木造の標準の単価は、1㎡あたり22.8万円です。
6,000万円÷200㎡=30.0万円/㎡
22.8万円/㎡×200㎡=4,560万円(標準の工事費)
6,000万円−4,560万円=1,440万円(上乗せ分)
モデルケースの建築費は、標準より1㎡あたり7.2万円高くなります。国の標準で計算すると、評価に含まれるのは4,560万円、含まれないのは1,440万円です。
請負金額には、外構・水道の申請・設計費などが含まれることがあります。3階建てや、火に強い構造(準耐火構造)といった条件があれば、単価が上がる理由にはなります。
ただし、差額に理由があっても、標準の工事費で見る評価額には含まれません。上乗せ分は、理由を問わず、全額が借入と評価額の差になります。 内訳を確かめる目的は、削れる差額を見つけることです。
差があれば、複数の建築会社に同じ条件で見積もりを頼み(相見積もり)、差の理由を確かめます。土地と建物がセットの企画で建築会社を替えられないときは、標準の単価を超える項目を、業者に1つずつ説明してもらいます。標準の単価の調べ方は再調達価格とはで書いています。
業者には、「この請負金額のうち、国税庁の標準の単価を超える分は、何の費用ですか」と尋ねます。答えを項目ごとに並べると、削れる費用が見えてきます。
出典:国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」
全額を借りると、建築費の上乗せ分は買った時点で借入と評価額の差になる
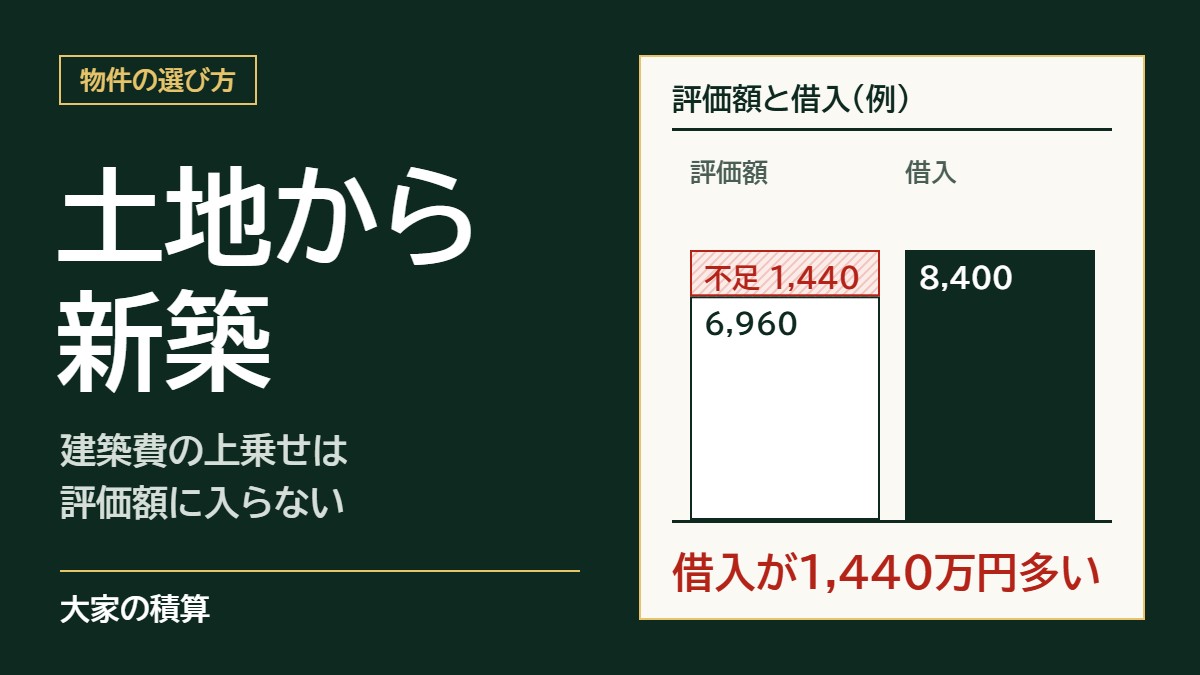
土地から新築で全額を借りると、建築費の上乗せ分は、買った時点で借入と評価額の差として残ります。差の内訳は、土地と建物のそれぞれで、支払った額と評価額を比べると分かります。
評価額は、土地を路線価×面積、建物を標準の工事費で出します。新築なので、建物の評価から古くなった分を引く必要はありません。
モデルケースの続きです。土地は120㎡、路線価は20万円/㎡で、土地を路線価どおりの2,400万円で買います。総額8,400万円の全額を借り、想定の家賃は年660万円とします。
| 項目 | 支払った額 | 評価額 | 差 |
|---|---|---|---|
| 土地 | 2,400万円 | 2,400万円(路線価20万円/㎡×120㎡) | なし |
| 建物 | 6,000万円 | 4,560万円(標準の工事費) | 1,440万円高く支払った |
| 合計 | 8,400万円(=借入) | 6,960万円 | 借入が1,440万円多い |
借入8,400万円−評価額6,960万円=1,440万円
モデルケースでは土地を路線価どおりに買ったので、差は建物の上乗せ分と同じ1,440万円になります。土地を路線価より安く買えれば差は縮み、高く買えば、その分だけ差は広がります。
評価額を総額で割った積算割合は、6,960万円÷8,400万円=約83%です。筆者の合格ライン80%(金融機関が評価額を割り引くことも見込んだ線)を超えていても、全額を借りれば、借入は評価額を上回ります。積算割合と借り方の考え方は収益物件の選び方で解説しています。
金融機関は、持ち主の物件を評価額に置き直して、資産と借入を並べた表(貸借対照表。BS)を作り直します。これを修正後BSと呼び、修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態を、実質債務超過と呼びます。判定の方法は不動産の債務超過とはで書いています。
差を買う前に埋める方法は2つです。1つは、相見積もりで建築費を標準に近づけることです。もう1つは、自己資金を入れて借入を評価額以内に収めることで、モデルケースでは諸費用とは別に1,440万円が要ります。
筆者は、自己資金で差を埋めることもできますが、勧めません。買った後も、借入総額の15%の現金を手元に残すためです。建築費が標準まで下がらないときは、評価額の内側で借りられる物件を選びます。
土地から新築は、土地の評価額が総額の半分に届くかを見る
新築では、評価額の多くを建物が占めます。そこで、土地の評価額が総額の何割あるか(以下、土地の割合)も見ます。筆者は、土地から新築なら土地の割合50%以上を目安にしています。
土地の割合=土地の評価額(路線価×面積)÷総額
モデルケースの土地の割合は、2,400万円÷8,400万円=約29%です。積算割合は約83%でも、評価額の約3分の2(4,560万円)は、古くなるにつれて評価が下がる建物です。
モデルケースは筆者の目安の50%に届かないため、筆者ならこの計画は見送ります。建物の評価は年々下がり、例えば5年後に売るとき、次の買い手にとって魅力が薄れるからです。
最近は、100㎡程度の土地にアパートを建てる計画を多く見かけます。筆者は、融資が通ったとしても売るときに困りやすいため、基本的に厳しいと考えています。
理由は、土地の評価額が低いことです。たとえば路線価が30万円/㎡以上のエリアでは、100㎡程度の土地に建つ新築アパートが1億円前後で売られている、というのが筆者の印象です。土地の評価額は30万円×100㎡=3,000万円で、売値の3割ほどにとどまります。
一方、都心で200㎡ほどの土地に建つ1億円前後の物件なら、筆者はよいと判断します。路線価が35万円/㎡なら、土地だけで35万円×200㎡=7,000万円です。少し足りない感覚もありますが、ぎりぎり合格の線だと筆者は考えています。
土地から建てる場合、筆者は150㎡以上を目安にしています。その広さであれば、路線価で25万円/㎡前後の場所が目安です。路線価の低い土地でも構いませんが、総額を抑えて建築まで終えることは難しくなります。
土地から新築は、引渡まで家賃が入らない
土地から新築では、設計の契約から引渡まで家賃が入りません。完成が遅れれば、その期間はさらに延びます。
土地から新築は、設計の契約、土地の決済、建築確認(建てる計画が法令に合うかの審査)、着工、完成の検査を経て、引渡になります。家賃が入り始めるのは、引渡を受けて入居者が決まってからです。引渡の時点では、評価額と借入の差を抱えたまま、家賃の実績もない状態から賃貸経営が始まります。
面談では、建築確認や工事の遅れで、完成が半年から1年以上ずれる例も見てきました。着手金を払ったまま、その期間は他の物件を検討する機会も失います。
モデルケースの想定の家賃は年660万円、月55万円です。完成が半年ずれれば、家賃の入り始めも半年、330万円分が後ろにずれます。
契約の前に、建築会社から工程表を受け取り、引渡の予定時期を確かめます。筆者はそのうえで、引渡までの期間は他で融資を受けられない前提で、計画が成り立つかを確かめます。
筆者の1棟目では、建築費の上乗せが借入と評価額の差になった
筆者の1棟目は、埼玉県川越市に土地から建てた木造3階建て6戸のアパートです。総額8,570万円の全額を借り入れ(フルローン)、諸費用約486万円(総額の約5.7%)は借入とは別に支払いました。設計の契約から引渡までは、約10か月半かかっています。
請負金額6,150万円を延床面積191.46㎡で割ると、1㎡あたり32.1万円でした。標準の22.8万円より約9.3万円(10万円近く)高く、上乗せ分は1,785万円です。当時の筆者は延床面積で割らず、相見積もりも取らずに契約しました。
評価額を筆者が計算したところ、約6,979万円でした(土地は路線価22.5万円/㎡×116.19㎡=約2,614万円、建物は標準の工事費)。これに対する借入は8,570万円で、差は約1,591万円です。差が上乗せ分より小さいのは、土地を路線価より約194万円安く買えたためです。
積算割合は約81%で合格ラインを超えていましたが、土地の割合は約30%でした。土地は市道に接する旗竿地(細い通路の奥に敷地が広がる形の土地)です。金融機関の担保評価では旗竿地の土地にマイナスの掛け目(評価を割り引く掛け算)が入るため、差はさらに広がると筆者は見ています。
借入が評価額を上回った状態で2棟目の融資の打診(融資を申し込む前の相談)をすると、筆者は地方銀行とネット銀行から断られました。示された理由は、実質債務超過や、自己資金・事業規模です。残ったのは信用金庫と信用組合でした。
当時の筆者は、毎月のキャッシュフローが黒字であることと、全額に融資が付いたことを理由に「良い物件」と判断していました。この事例から言えるのは、どちらも、評価額が借入に届いている証拠にはならないことです。
筆者はその後、2棟目に、評価額が借入を上回る中古の鉄骨造を取得しています。その記録は不動産投資の融資|銀行開拓の記録に書いています。
1棟目と2棟目の借入と評価額の差から、一棟アパート投資に向いているかをどう見分けるかは、一棟アパート投資に向いている人で書いています。
土地から新築アパートの注意点:契約前に確かめる3つ
筆者は今なら、1棟目に土地から新築は選びません。それでも土地から新築の提案を検討するなら、契約の前に次の3つを確かめます。
- 請負金額を延床面積で割り、国税庁の工事費用表にある単価と比べる。差があれば、相見積もりで理由を確かめる
- 土地は路線価、建物は標準の工事費で評価額を出し、借入と並べる。あわせて、土地の評価額が総額の半分に届くかを見る
- 引渡の予定時期を工程表で確かめ、遅れても他で融資を受けられない前提で計画が成り立つかを確かめる
この仕組みで差が大きくなるのは、全額またはほぼ全額を借りて、標準より高い建築費で土地から新築を建てる場合です。建築費が標準に近い場合や、自己資金を多く入れて借入が評価額に収まる場合は、差は小さくなります。
よくある質問
Q. 土地から新築はやるべきではないのでしょうか。
1棟目では、やるべきではないと筆者は考えます。建築費の上乗せ分が、買った時点の評価額と借入の差になりやすいからです。引渡までの間、着手金を払ったまま家賃も入りません。
Q. 3階建てや準耐火構造なら、建築費が標準より高くても仕方ないのでは。
高くなる理由にはなりますが、標準を超える分が評価額に入らないことは変わりません。全額を借りれば、その分は買った時点で借入と評価額の差として残ります。契約の前に業者に内訳を説明してもらい、削れる費用がないかを確かめてください。
Q. キャッシュフローが出ていれば問題ないのでは。
次の物件も買うつもりなら、問題があります。筆者は、毎月お金が残るという理由だけでは買いません。評価額と借入の差が、次に打診できる金融機関の種類を大きく左右するからです。
まとめ
土地から新築のアパートを検討するときは、契約の前に次の3つを確認してください。
- 建築費の1㎡あたりの単価(国の標準と比べる)
- 評価額(積算)と借入の差(修正後BSで見た状態)と、土地の割合
- 引渡までの期間(その間は家賃が入らない)
見積書を受け取ったら、まず請負金額を延床面積で割ってください。1棟目を買った時点のBSは、2棟目に打診できる金融機関を大きく左右します。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
提案を受けている新築の見積もりで修正後BSを引いておくと、買った直後に金融機関が次の融資を断るかどうかが、契約の前に見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。