不動産投資の融資で銀行開拓をするときは、物件より先に、今の物件と借入の状態から打診先(融資を申し込む前に相談する金融機関)を絞ります。そのうえで、複数の金融機関に同時に当たります。この記事では、物件が出る前の準備から、出た条件の比べ方までを、5つの手順で説明します。
「良い物件さえ見つかれば、融資は付くはず」「断られたら、別の金融機関を探せばよい」。そう考えて、物件探しから始める方は少なくありません。
しかし、打診できる金融機関の種類は、今持っている物件と借入の状態で先に絞られます。物件が出てから金融機関を探し始めると、断られた分だけ時間がなくなります。
筆者も2棟目で11の金融機関に当たり、書類の審査まで進んだのは信用金庫と信用組合の5つでした。地方銀行とネット銀行は書類を出す前に終わり、示された理由に物件の良し悪しはありませんでした。
金融機関は物件の他に、あなた自身、あなたの法人、事業計画、あなたの人柄を見ます。
1棟目を持っていて、2棟目の融資が通らずにいる方を想定しています。
結論
- 打診できる金融機関の種類は、物件より先に、持っている物件を評価額に置き直した財務(修正後BS)で絞られる。 修正後BSで純資産がマイナスなら、地方銀行は難しい。筆者が地方銀行とネット銀行から示された理由の中心も、この状態と、自己資金・事業の規模だった
- 建物の評価を上げる資料と事業計画は、借りる側から出す。 鉄骨造は骨組みの鋼材の厚さで耐用年数が変わり、モデルケースでは建物の評価額が約1,579万円違う
- 銀行開拓は物件が出る前に始め、物件が出たら複数の金融機関に同時に打診し、返済期間まで並べて選ぶ。 モデルケースでは、同じ借入額・同じ金利でも、返済期間が5年違うと年間の返済額が約77万円変わる
この記事では、次の3つは扱いません。積算価格(金融機関が担保として見る評価額)の計算方法、プロパー融資の仕組み、事業計画書の作り方です。
保証会社は、借りた人が返せなくなったときに、代わりに金融機関へ返す会社です。信用保証協会は、中小企業の借入に公的な保証を付ける機関です。プロパー融資は、保証会社も信用保証協会の保証も付けず、金融機関が自ら貸す融資です。
計算方法は積算価格とはで書いています。プロパー融資と事業計画書の作り方は、別の記事で扱います。
計算の例は、説明のために作った数字(モデルケース)で示します。筆者の打診の記録は、各手順の最後に「筆者の場合」として添えます。
銀行開拓とは:物件が出る前に、融資を受けられる金融機関との取引を作っておくこと
銀行開拓は、融資を受けられる金融機関との取引を、物件が出る前から作っておくことです。 物件が出てから、取引のない金融機関を一から探して条件を引き出すには、時間が足りないためです。
筆者の2棟目では、物件を知ってから約3週間で、11の金融機関に当たり、条件を比べて1つに決めています。
取引の実績がないと、同じ物件でも評価が伸びないことがあります。
面談で相談を受けたある方は、約1.6億円の物件を、取引のない地方の信用金庫に持ち込みました。私道の狭さも重なり、自己資金を2割求められています。口座の取引が長い大手の銀行なら1割で済みそう、という比べ方になりました。
この事例から言えるのは、求められる自己資金が、物件だけでなく取引の長さでも変わりうる点です。銀行開拓は、次の5つの手順で進めます。手順1〜4は物件が出る前に、手順5は物件が出てから行います。
手順1:打診できる金融機関の種類を、修正後BSで絞る
最初に、修正後BSで自分の状態を出します。修正後BSで純資産がマイナスなら、地方銀行から融資を受けるのは難しいと筆者は考えます。
金融機関は、持ち主の物件を評価額に置き直して、資産と借入を並べた表(貸借対照表。BS)を作り直します。これを修正後BSと呼び、修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態を、実質債務超過と呼びます。
修正後BSは、持っている物件ごとに評価額と借入の残りを1行に並べ、現預金を足して作ります。評価額は、土地を国税庁の路線価図、建物を国税庁の工事費用表で出せます。出し方は積算価格とはで書いています。
次のモデルケースで計算します(数字は説明のための例です)。一棟アパートと戸建てを1つずつ持ち、現預金が1,000万円ある場合です。
| 項目 | 評価額(現預金は残高) | 借入の残り |
|---|---|---|
| 一棟アパート | 6,000万円 | 7,500万円 |
| 戸建て | 1,200万円 | 1,000万円 |
| 現預金 | 1,000万円 | - |
| 合計 | 8,200万円 | 8,500万円 |
純資産=8,200万円−8,500万円=−300万円
このモデルケースでは、現預金が1,000万円あっても、修正後BSで純資産がマイナス(実質債務超過)です。一棟アパートの借入が評価額を1,500万円上回っており、戸建てと現預金では埋まりません。
では、修正後BSをどこまで戻せばよいのでしょうか。最初の目標は、修正後BSのマイナスを消すことです。判定の方法は不動産の債務超過とはで書いています。
筆者が参加している実務家の勉強会では、次のように整理しています。自己資本比率(資産の合計に占める純資産の割合)は、10〜15%以上が目安です(2026年9月時点)。
例外もあります。区分マンションの借入が多いと、修正後BSとは別に、その借入を理由に断られることがあります。支援先にも、区分を4戸持ち、2棟目で3つの金融機関から断られた方がいます。
筆者の場合、1棟目は埼玉県川越市で土地から新築した木造アパートで、借入8,570万円が評価額を約1,591万円上回っていました。評価額 約6,979万円は、土地を路線価、建物を国税庁の工事費用表で出した筆者の計算で、金融機関の評価額と同じではありません。経緯は土地から新築アパートの注意点で書いています。
1棟目を持つ法人の修正後BSが実質債務超過のまま、筆者は別の法人で2棟目を打診しました(金融機関は、その借入も合わせて見ました)。地方銀行とネット銀行から示された理由の中心は、この状態と、自己資金・事業の規模でした。そのため筆者は、修正後BSで純資産がマイナスのままなら、地方銀行は難しいと考えます。
手順2:自己資金・法人・地区の条件を、物件の話の前に聞く
修正後BSとは別に、自己資金の基準、法人で使えるか、地区(貸せる地域)の条件が、金融機関ごとにあります。物件の資料を出す前に、この3つを聞いて候補を絞ります。
| 聞くこと | 合わないとどうなるか | 聞き方・確かめ方 |
|---|---|---|
| 自己資金の基準 | 物件の評価が良くても断られる | 「自己資金はいくら以上必要ですか」 |
| 法人で使えるか | 個人向けの商品には、法人では申し込めない | 「法人でも使える融資ですか」 |
| 地区(信用金庫) | 地区の外の人や事業への融資は限られる | 自分の住所と勤務地、法人の所在地、物件と保有物件の場所が入るか |
打診の最初に、次の質問をそのまま使ってください。
「自己資金はいくら以上必要ですか。法人でも使える融資ですか」
信用金庫が貸す相手は、原則としてその金庫の会員です。会員になれるのは、その金庫が決めた地区に住む人、事業所がある人、働く人などです。会員以外にも貸せますが、会員向けの業務に差し支えない範囲に限られます。
物件や家賃収入の場所をどこまで見るかは、各金庫の判断です。信用組合にも、打診の前に、自分と物件が対象の地域に入るかを尋ねてください。
筆者の場合、書類を出す前に終わった6つのうち、4つは打診の段階で断られ、2つは申し込みを自分から見送りました。示された理由は、修正後BSの状態、自己資金と事業の規模、法人では使えない商品でした。ある地方銀行は、物件に価格の9割まで貸せる評価を出しながら、自己資金が基準の3,000万円に届かないとして断っています。
この記録から言えるのは、打診先を絞る材料が、物件より先に借りる側の条件にあることです。
買った後に手元にいくら残すかを含めた自己資金の目安は、不動産投資の自己資金の目安で書いています。
手順3:物件が出る前に、小さな融資や借り換えで取引を始める
取引の実績は、物件が出る前に、小さな融資や借り換えで作ります。 物件の融資を申し込むときには、すでに取引がある状態にしておきます。
筆者が参加している実務家の勉強会では、次のように整理しています。金融機関は、決算書と、保有物件の一覧に出る運用の状態と評価を、借り手の実績として見ます。
筆者が自分の法人を今後どう拡大するかを相談した相手からは、次の進め方を助言されています(2026年9月時点)。
- 政府系の金融機関(国が出資する金融機関)とは、小さな融資から取引を始める。運転資金(事業を回すためのお金)や、500万円程度のリフォーム資金の融資
- 持っている物件の借り換えを、新しい金融機関と取引を始めるきっかけにする。保証会社も信用保証協会の保証も付けない融資(プロパー)なら、500万円でも取引の実績になる
- 目標は、取引のある金融機関から「いい物件があるので買いませんか」と声がかかる状態に置く
取引する金融機関は、手順1・2で残った種類の中から複数持ちます。1つだけだと、借入はその金融機関の上限で頭打ちになり、借り換えや追加の融資で条件を比べる相手もいなくなるためです。
筆者の場合、同じ信用金庫で社用車のローン700万円(7年・固定金利、信用保証協会の保証付き)を借りたのは、2棟目の打診と同じ時期でした。その後、同じ信用金庫から、2棟目をプロパーで借りられました。筆者は、社用車のローンで取引を始めたことが非常によかったと考えています。
手順4:評価を上げる資料と事業計画は、借りる側から出す
建物の構造や、買った後の収支の見通しは、借りる側が資料を出して初めて金融機関に伝わります。 評価を上げる資料は、自分から出してください。
建物の構造は、骨組みの図面(構造図)で示す
鉄骨造の建物は、骨組みの鋼材の厚さで耐用年数(税法で決められた建物の使用年数)が変わります。住宅用なら、厚さ3mm以下は19年、3mm超4mm以下は27年、4mm超は34年です。販売図面の「鉄骨造」という表記だけでは、どれに当たるか分かりません。
次のモデルケースで、耐用年数の違いが建物の評価額をどれだけ動かすかを計算します(数字は説明のための例です)。鉄骨造・延床面積200㎡・築10年の建物とします。新築の価格は、34.0万円/㎡(国税庁の工事費用表、令和8年分の千葉県・鉄骨造)×200㎡=6,800万円です。
建物の評価額=新築の価格×残りの年数÷耐用年数
| 鋼材の厚さ | 耐用年数 | 残りの年数 | 建物の評価額 |
|---|---|---|---|
| 3mm以下 | 19年 | 9年 | 約3,221万円 |
| 3mm超4mm以下 | 27年 | 17年 | 約4,281万円 |
| 4mm超 | 34年 | 24年 | 4,800万円 |
19年で見るか34年で見るかで、このモデルケースの建物の評価額は約1,579万円違います。計算方法は積算価格とはで書いています。
打診の前に、仲介業者に構造図があるかを尋ねてください。構造図の他に業者から受け取る資料は、収益物件の業者の選び方でまとめています。
出典:国税庁「主な減価償却資産の耐用年数表」/国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」
モデルケースとは別に、筆者の場合は、2棟目の打診で構造図を金融機関に出しました。鋼材の厚さは大梁が6.5mm、小梁も5.5mmで、どちらも4mmを超え、34年の鉄骨造に当たります。
事業計画と保有物件の一覧は、1回目の面談で出す
筆者が参加している実務家の勉強会では、金融機関は、毎年の利益が純資産に積み上がる分を、返済の元手として見ている、と整理しています。事業計画書は、その見通しを示す資料で、買った後の家賃・返済・経費と、手元に残るお金を年ごとに並べた表です。
筆者の面談の場でも、事業計画を作れないと、信用金庫も信用保証協会の保証付き融資も通らない、という話が出ています。
1回目の面談では、物件の資料(販売図面、構造と築年が分かる資料)と一緒に、決算書・保有物件の一覧・事業計画書の3つを渡します。この3つがそろうと、金融機関は物件だけでなく、借りる側の実績と返済の見通しを一度に見られます。
筆者の場合、2棟目の打診で信用金庫の1つに送ったのは、この3つに借入の一覧・会社の登記簿・印鑑証明書を加えた6つでした。筆者は、プロパー融資で24年の期間が出た理由の1つに、事業計画の中身を書き、構造図を出したことがあると考えています。
手順5:複数の金融機関に同時に打診し、返済期間まで並べて選ぶ
物件が出たら、手順1〜3で絞った複数の金融機関に、同じ資料を持って同時に打診します。融資の条件を並べて比べられるのは、複数の金融機関に同時に打診したときだけです。
電話では面談の約束だけを取り、資料一式は会って渡す
電話では面談の約束だけを取り、1回目の面談で資料一式を渡します。支援チームが支援先に伝えた進め方です。電話で説明を尽くすより、会って資料を渡すほうが、審査の担当から決裁する人まで資料が届きやすいためです。
断られたら資料を返してもらい、別の支店に持ち込みます。同じ金融機関でも、支店や担当によって答えが違うことがあるためです。
他の金融機関の条件は、そのまま伝える
いくつもの金融機関に同時に打診して、印象が悪くならないか、と思った方もいるでしょう。
先に出た条件は、隠さずに次の金融機関へ伝え、それより良い条件を出せるかを尋ねます。比べる条件が手元にあるから、期間や金額の話ができます。
筆者の場合、先に出た「7,500万円・20年」(保証会社付き)の条件を、後に契約した信用金庫にそのまま伝えました。長い期間を出せるかを尋ねたところ、保証会社なしの24年が出ています。1つずつ打診していたら、比べる条件そのものがありませんでした。
ただし、同時に進めるにも区切りがあります。融資の承認が出た後に断ると、断った記録が積み上がるためです(支援チームが支援先に説明した内容)。正式な承認の前に、出た条件を比べて1つに絞ります。
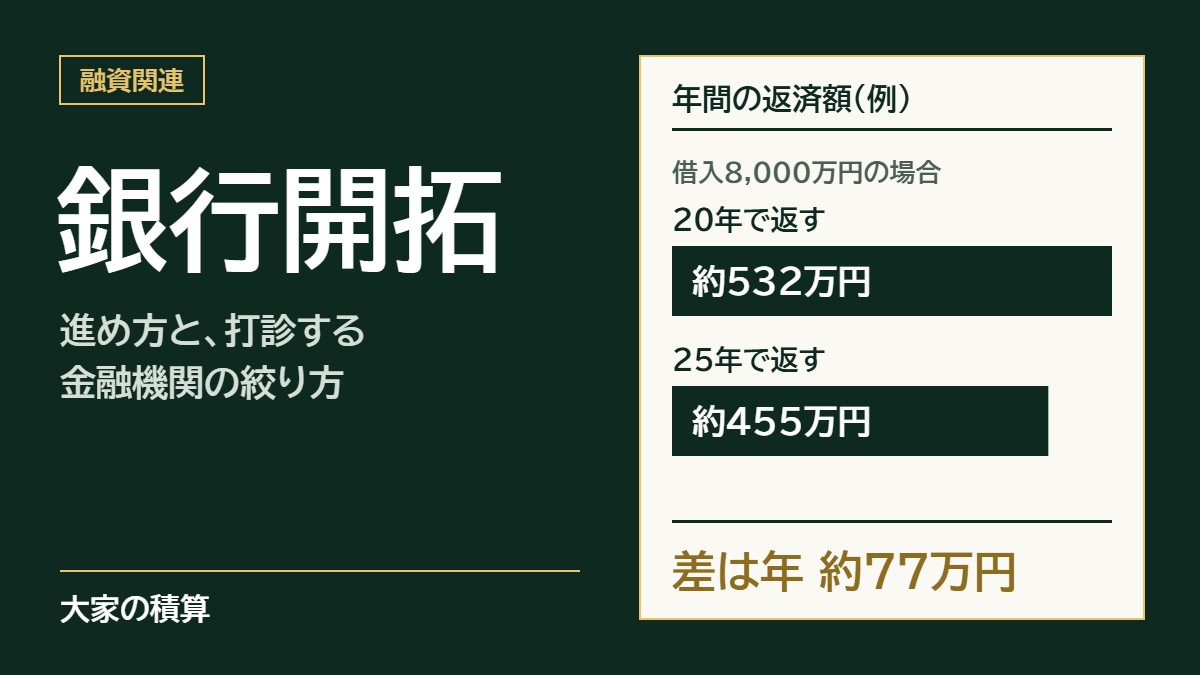
借入8,000万円・金利3.0%なら、返済期間5年の差で年間の返済額は約77万円変わる
条件が出たら、融資額・返済期間・金利・保証会社の有無を、1つの表に並べてください。そのうえで、年間の返済額と、手元に残るお金まで出して比べます。
次のモデルケースで、返済期間の違いだけを比べます(数字は説明のための例です)。借入8,000万円・金利3.0%・毎月同じ額を返す方式(元利均等)とします。年間の賃料は700万円、経費(管理費・固定資産税・保険など)は年100万円と置きます。
手元に残るお金(賃料−返済−経費)は、20年なら約68万円、25年なら約145万円です。
このモデルケースでは、融資額と金利が同じでも、25年で返すと、手元に残るお金が20年の2倍以上になります。
金利・融資額・返済期間のどれを優先するかでは、筆者は金利より融資額を優先し、返済期間は物件の利回りに合わせます。実際の金利で月々のキャッシュフロー(家賃から返済と経費を引いて残るお金)がプラスなら、期間は短くても構いません。
この考え方は金利上昇の不動産投資対策で書いています。受け取った金利が、2026年に同じ種類の金融機関で示された幅のどこに入るかは、不動産投資の金利相場で並べています。返済期間の決め方は金融機関ごとに違い、金融機関ごとの融資条件はオリックス銀行の不動産投資ローンから順にまとめています。
融資を深める記事
この記事の手順で使う、金利・金融機関・借りる枠を掘り下げた記事です。
- 不動産投資ローンの金融機関一覧:14の金融機関の融資割合・金利・エリアを表で比べる
- 不動産投資の金利相場:2026年に出た融資条件を種類別に並べた
- 金利上昇の不動産投資対策:買う前に金利6%で引き直して決める
- フルローンとは:債務超過になる仕組みと買うかを決める3段階の判断
- 転職前に不動産投資で買うべきか:属性で借りる融資枠は慎重に使う
- アパートローンの年収倍率の上限:枠は評価額に収まる物件に使う
- 転職直後の不動産投資の融資:勤続年数を待たずに打診先を絞る
よくある質問
Q. 断られた理由は教えてもらえますか。
教えてもらえるとは限りません。筆者の2棟目では、打診して断られた4つのうち、理由が示されたのは2つでした。示された理由は、修正後BS・自己資金・法人で使えるかのどれに当たるかを分け、次の打診までに直す点にします。
Q. 自己資金が基準に届かないときは、どこに打診すればいいですか。
基準は金融機関ごとに違うので、最初に基準を聞き、満たせる金融機関に打診します。筆者も、基準に届かず地方銀行に断られた後、信用金庫から融資を受けました。
Q. 修正後BSがマイナスだと、2棟目は買えませんか。
買える場合もあります。筆者は、1棟目を持つ法人の修正後BSで実質債務超過が残ったまま、信用金庫の融資で2棟目を買いました。
そのとき選んだのは、評価額(筆者の計算で約9,319万円。土地は路線価、建物は34年の鉄骨造として計算)が借入7,500万円を上回る物件です。2棟目を買う法人の純資産を厚くできると判断しました。
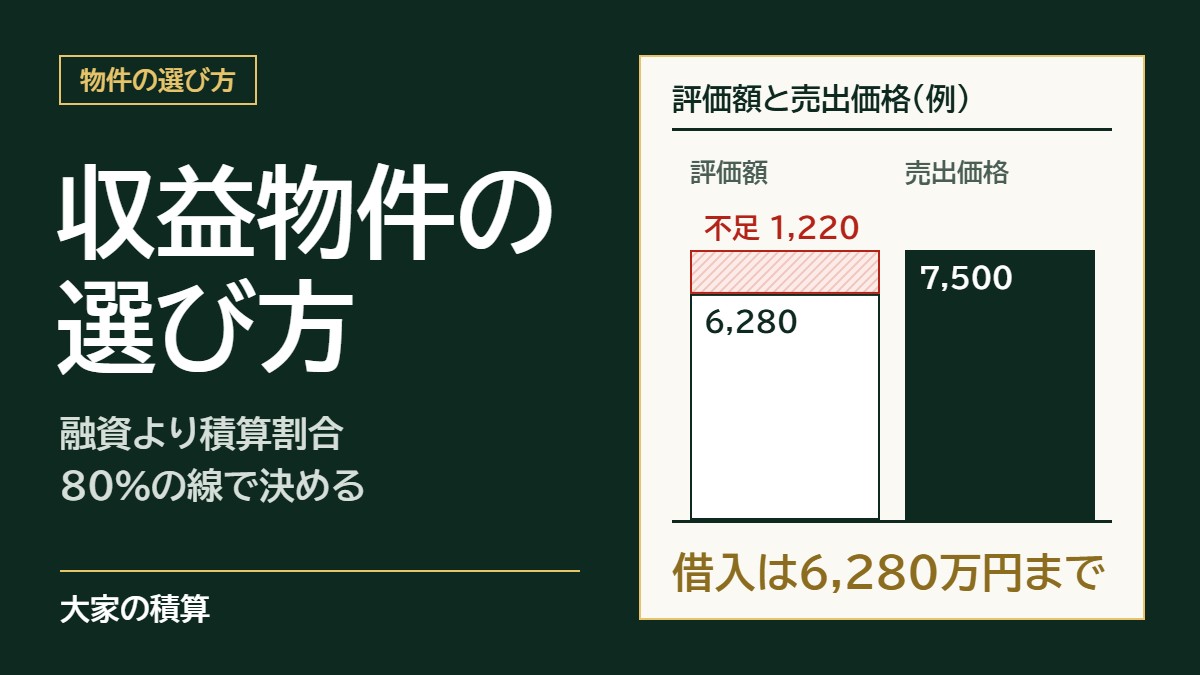
評価額を売出価格で割った割合(積算割合)の線は収益物件の選び方で書いています。
まとめ
断られたことは、あなたの物件が悪いという意味とは限りません。打診先を絞る材料は、物件より先に、借りる側の条件にあります。打診する前に、次の3つを見てください。
- 修正後BSの純資産(プラスか、マイナスか)
- 自己資金と、その金融機関の基準
- 自分の住所、物件と保有物件の場所が、打診する金融機関の地区(対象の地域)に入っているか
銀行開拓は、物件が出る前に始め、物件が出たら同時に打診して条件を並べます。打診先は、物件を見る前に、金融機関の目線で自分のBSを引き直して選びます。今日は、直近の決算書を開き、持っている物件を評価額に置き直して、修正後BSを作ってください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
現在お持ちの物件と借入で修正後BSを引き直すと、地方銀行から打診できるのか、信用金庫と信用組合から始めるべきかが見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。