転職して勤続年数が短くても、勤続年数がそろうのを待たずに打診(融資を申し込む前の相談)できる金融機関はあります。この記事では、転職直後に、今の勤務先と勤続年数で打診できる金融機関を絞り、どこに打診してどの物件を買うかを決める方法を示します。
「年収は上がったのに、勤続年数が足りないと言われた」「3年も待つ間に、いい物件を逃したくない」。外資系のコンサルティング会社など、転職の多い職種の方ほど、こう迷うはずです。
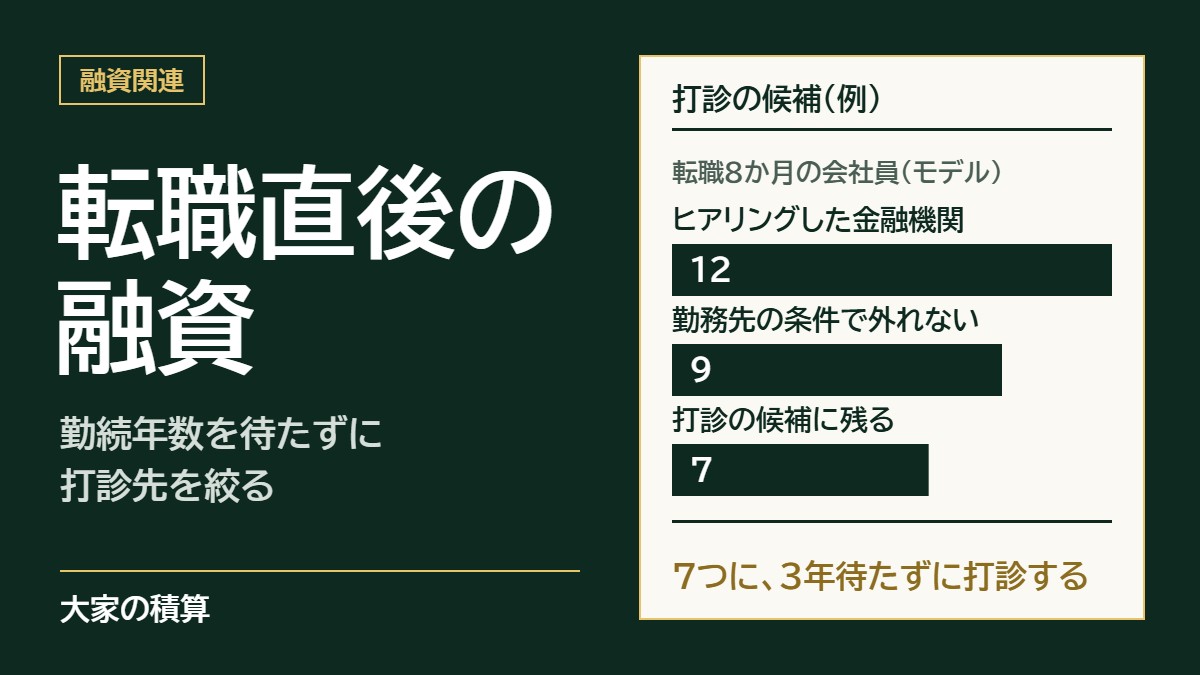
勤続年数を調べると、「勤続3年が目安」という説明が多く見つかります。しかし、筆者が2026年6月ごろにヒアリングした12の金融機関の条件に、転職して8か月の会社員(モデルケース)を当てはめると、勤続年数で外れる金融機関はなく、7つが打診の候補に残りました。一覧の条件で数が減ったのは、勤務先・申込人・住んでいる場所の条件です。
この記事は、利回りや融資の基本を知っている方向けです。また、使える自己資金が2,500万円以上あり、まだ1棟目を買っていない方を想定しています。自己資金が届かない方は不動産投資の自己資金の目安を、これから転職する方は転職前に不動産投資で買うべきかをご覧ください。
年収の何倍まで借りるか、賞与や株式報酬を年収にどう入れるか、金融機関の種類ごとの使い分けは、この記事では扱いません。
結論
- 転職直後の融資で見られるのは、勤続年数だけではない。 勤続3年は、年収や勤務先など借りる人自身の条件(属性)を強く見る信託系銀行の、公式の条件と同じ年数だ。筆者のヒアリングでは、勤務先が上場しているかや資本金を条件に書く金融機関が4つあり、上場企業に勤めていると有利に働くこともある
- 筆者なら、まず属性を強く見る金融機関に一度打診する。今の勤続年数で使えなければ、使えるまでの年数が近くても待たずに、別の金融機関を絞って打診する。 絞るときは、勤務先や年収などの属性、住んでいる場所、金融資産を見る。他の業界へ転職した方は、属性の見られ方を気にしたほうがよい
- 3年待たずに融資が出ても、買うのは売値が評価額(土地と建物の値段を別々に出して足した金額)に収まる物件に限る。 売るときに利益が出る可能性が高い、資産が残る物件を買うためだ
転職直後の融資で見られるのは、勤続年数だけでなく勤務先
転職直後の融資では、勤続年数だけでなく、転職先が上場しているかや資本金も見られます。勤続年数がそろうのを待つ前に、転職先の会社が上場しているか、資本金はいくらかを確かめます。
属性を強く見る信託系銀行の投資用ローンは、2026年10月時点の公式の商品説明書で、原則として同じ勤務先に3年以上勤めていることを対象者の条件にしています。「勤続3年」は、こうした商品が公式に置いている条件と同じ年数です。
筆者が2026年6月ごろ、12の金融機関にヒアリングしてまとめた融資条件では、勤続年数と勤務先の書き方は次のとおりでした。この信託系銀行も12の中に入っており、一覧には勤続年数ではなく勤務先の条件が書かれていました。
| 条件に書かれていたこと | 金融機関の数(12のうち) | 書かれていた中身 |
|---|---|---|
| 勤続年数 | 2 | 地方銀行2つ。5年以上(キャリアアップの転職は考慮する)。融資の額を上乗せする条件の1つ |
| 勤務先 | 4 | 上場企業かそれに準ずる企業、上場企業か資本金5億円以上の会社、など。属性を強く見る信託系銀行も含む |
| どちらも書いていない | 6 | ― |
勤続年数を書いていた2つの地方銀行では、通常の融資の条件に勤続年数はありませんでした。勤続5年以上は、年収などの他の条件とあわせて、融資の額を最大1,000万円上乗せするための条件の1つです。
一覧に勤続年数を書いていない金融機関も、審査では勤続年数を見ることがあります。そのため、勤続年数の扱いは打診のときに確かめます。
勤務先が上場しているかは、1つの基準として見られる
筆者が関わる支援チーム(物件を買いたい人の相談を受けるチーム)の支援先にも、勤務先が上場していないことを理由に、融資の相談を受け付けてもらえなかった方がいます。2回目の打診でも、理由は同じでした。
勤務先が上場しているかは、金融機関が見る1つの基準です。上場していなくても融資が通ることはあり、上場企業に勤めていると有利に働くこともある、という程度に見ておきます。上場企業から上場していない会社へ転職した方は、勤続年数より先に、転職先の会社の上場と資本金を確かめておきます。
異業種・異職種への転職や、会社の規模が下がる転職の見られ方は、転職前に買うべきかの記事で書いています。
筆者なら、転職直後はまず属性を強く見る金融機関に打診し、使えなければ別の金融機関を絞る
筆者は、転職直後に1棟目を探す相談者には、まず属性を強く見る金融機関への打診を勧めます。今の勤続年数でその金融機関を使えなければ、待たずに、属性・住んでいる場所・金融資産の条件が合う別の金融機関を絞って打診します。
最初に打診するのは、属性を強く見る金融機関
属性を強く見る金融機関とは、物件より借りる人の年収や勤務先を中心に見て融資を決める金融機関です(信託系銀行の投資用ローンなど)。この金融機関は2棟目になると融資しない場合が多く、多くの場合は1棟目で使います。そのため筆者は、転職直後でも、この金融機関で借りられるなら問題ないと考えます。
筆者は、前の仕事と今の仕事が同じ業界か、同じ職種かを確かめ、融資が通りそうなら、この金融機関への打診を進めます。融資は、打診してみないと分かりません。金融機関のその時の時期や見方、担当者の状況によって結果が変わるからです。
公式の条件も、勤続年数は「原則」3年以上としています。そのため筆者は、通りそうにない場合でも一度は打診します。
使えなければ、筆者は待たずに別の金融機関を絞る
属性を強く見る金融機関を今の勤続年数で使えないときは、使えるようになるまで、あと何年かを確かめます。筆者は、その年数が近くても遠くても、待つ必要はないと考えます。別の金融機関で買う方法を探します。
ただし、他の業界へ転職した方は、属性の見られ方を気にしたほうがよいです。異業種への転職は金融機関に好まれないことがあり、詳しくは転職前に買うべきかの記事で書いています。
別の金融機関は、勤務先や年収などの属性、住んでいる場所、金融資産(預金や株などの資産)で絞ります。ヒアリングした12の金融機関の条件に、次のモデルケース(説明のための仮の人物)を当てはめます。
モデルケースは、上場していない株式会社(資本金5億円未満で、上場企業に準ずる企業にも当たらないとします)に転職して8か月の、30代の会社員です。年収1,500万円・東京都練馬区在住・金融資産3,000万円で、個人で借りるとします。
年収1,500万円と金融資産3,000万円で外れる金融機関はありませんでした。勤務先の条件は1つの基準なので、このモデルケースでも、最初に打診する信託系銀行に一度打診したうえで、残る7つに当たります。
残る7つのうち、勤続年数を書いていたのは2つで、どちらも受付の条件ではありませんでした。残った金融機関が貸すと決まったわけではありません。
自宅か職場が支店から1時間以内であることを条件にする金融機関もあるため、打診の前に確かめます。打診する順番の決め方は、不動産投資の融資|銀行開拓の進め方と、打診する金融機関の絞り方で書いています。
3年待たずに融資が出ても、買うのは売値が評価額に収まる物件だけ
3年待たずに融資が出たことは、その物件を買ってよい理由にはなりません。どの金融機関で借りても、買うのは売値(値下げ交渉の後の価格)が評価額に収まる物件に限ります。筆者は、売るときに利益が出る可能性が高い、資産が残る物件を買いたいからです。
筆者は、土地を路線価(国税庁が道路ごとに公表する1㎡あたりの土地の値段)で、建物を国税庁の工事費用表(国の標準的な建築費)で計算し、足した金額を評価額にします。金融機関が出す評価額とは、同じではありません。
物件を候補に残すかは合格ライン(評価額が売出価格の80%以上、土地の評価額が売出価格の50%以上)で決め、買うかは値下げ後の売値が評価額に収まるかで決めます。出し方は、収益物件の選び方で書いています。
属性を強く見る金融機関を使わずに1棟目を買うと、2棟目の打診では、1棟目の評価額と借入の差がそのまま見られます。理由は、転職前に買うべきかの記事で書いています。
打診の前に確かめる4つ
- 転職先の会社が上場しているか、資本金はいくらかを確かめる
- 属性を強く見る金融機関を、今の勤続年数で使えるかを、打診で確かめる
- 年収・住んでいる場所・金融資産と、個人で申し込めるかが、別の金融機関の条件に入るかを見る
- 検討中の物件の評価額を出し、値下げ後の売値が評価額に収まるかを見る
打診のときは、金融機関に「勤続年数の条件で、キャリアアップの転職はどう扱いますか」と聞いてください。融資の額を上乗せする条件で、キャリアアップの転職は考慮するとしていた金融機関があるからです。
よくある質問
Q. 転職して何年たてば、不動産投資ローンを組めますか。
何年と決まってはいません。勤続年数の条件は、公式に原則3年以上とする商品や、上乗せの条件で5年以上とする金融機関など、金融機関ごとに違います。筆者は、使えるまでの年数が近くても待たずに、今の勤務先と勤続年数で打診できる金融機関を探します。
Q. 上場していない会社に転職したら、どの金融機関に打診できますか。
勤務先の上場や資本金を条件に書いていない金融機関から当たれます。前述のモデルケースでは、12の金融機関のうち7つが候補に残りました。上場は1つの基準で、上場していなくても融資が通ることはあるため、条件を書いている金融機関にも打診して構いません。
Q. 前の勤務先の退職金は、審査でどう見られますか。
受け取り済みの退職金を、金融資産として評価する金融機関があります。筆者が2026年6月ごろにヒアリングした範囲では、属性を強く見る信託系銀行の投資用ローンがそうで、受け取る前でもプラスに見るとしていました。他の金融機関の扱いは、打診のときに確かめてください。
まとめ
転職直後でも、勤続年数がそろうのを待たずに、1棟目の融資を打診できる金融機関はあります。避けるべきは、勤続年数だけを見て待ち続けることと、通った融資を評価額に見合わない物件に使うことです。転職直後に1棟目を探すなら、次の3つを見てください。
- 転職先の会社が上場しているか、資本金はいくらか
- 属性を強く見る金融機関を、今の勤続年数で使えるか(使えなければ、待たずに別の金融機関を絞る)
- 値下げ後の売値が、物件の評価額に収まるか
筆者は、打診する金融機関を勤務先や年収などの属性・住んでいる場所・金融資産で探し、買う物件は評価額で選びます。金融機関ごとの条件は、不動産投資ローンの金融機関一覧にまとめています。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
転職先の勤務先と勤続年数、金融資産と検討中の物件を並べれば、どこに打診するかを一緒に絞れます。これから1棟目を探す方からの、転職直後の融資をどのような物件に使うべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。