金利上昇に備える不動産投資の対策は、買う前に返済を金利6%で計算し直し、それでも買えるかで決めることです。この記事では、物件単体で足りないときに、本業と保有物件を含めた全体で吸収できるかを確かめる手順を、計算例つきで示します。
「今買って、金利が上がり続けたら返せなくなるのでは」「上がる前に急ぐか、下がるまで待つか」。2026年は日本銀行が6月と9月に金利を引き上げ、こう迷う方は多いはずです。
出典:日本銀行「金融市場調節方針の変更について」(2026年6月16日)/同(2026年9月18日)
しかし筆者は、金利の高さを理由に見送ることはあまりありません。金利は、上がっても返済が回るかを確かめる計算の前提に使います。
金利上昇の対策として挙がるのは、固定金利や繰上返済など、借りた後の備えが中心です。この記事は、買う前に6%まで見込む方法を扱います。単体で足りない分は、家賃の値上げを当てにせず、評価額(公的な単価で出す物件の価値)と手元の現金で受け止められるかで決めます。
この記事は、1棟目を持ち、2棟目を検討している方向けです。今の金利の水準は、不動産投資の金利相場で並べています。持っている物件の借り換えや繰上返済、固定金利か変動金利かは扱いません。
借り換えを考えている方は、記事の末尾のバランスシート診断で個別に相談できます。バランスシート診断は、保有物件・借入・現預金を1枚の表にして見る無料の面談です。物件がまだない方は、物件の価格と家賃、融資の条件がそろってから計算してください。
計算の手順は、説明のために作ったモデルケースの物件で示します。筆者自身の2棟目の数字は、モデルケースの計算のあとに「筆者の場合」として分けて書きます。
結論
- 筆者は、金利の高さを理由に見送ることはあまりない。 金利は、上がっても返済が回るかを確かめる計算の前提に使う。急ぐか待つかは、金利の先行きではなく、6%の試算で買えるかで決める。元本の返済で純資産(資産から借入を引いた残り)は増えていく。評価額が売出価格の80%以上あり、余剰資金(収入から税と生活費を引いた額)で受け止められるなら、高めの金利でも買ってよい
- 評価額が売出価格の80%以上の物件を、金利6%で計算し直す。 借りる金利が4%以上なら、その金利に2%を足す。単体、期間を延ばした条件、全体の順に見て、届かなければ見送る。全体は、余剰資金と保有物件を含めた1年の収支がプラスで、買った後に借入総額の15%の現金が残れば、吸収できると判定する。筆者の2棟目も、いま使っている6%で計算し直すと単体で年約57万円のマイナスだが、全体で吸収できると判断して買った
- 筆者は、金利より融資額を優先する。 融資額を減らされ、買った後に借入総額の15%の現金が残らなくなるなら見送る。返済期間は物件の利回りに合わせ、実際の金利で月々のキャッシュフローがプラスなら短くてよい。6%の試算で単体が届かないときは延ばした条件でも計算し直すが、延ばしても届かないことがある
金利が上がっても、金利の高さでは見送らない
筆者は、金利の高さを理由に物件を見送ることはあまりありません。金利は、見送る線ではなく、上がっても返済が回るかを確かめる計算の前提に使います。
ここでいう「回る」は、家賃から経費と返済を払って、お金が残ることです。
金利の上昇は、借りる側にとってマイナスです。変動金利(借りている途中でも見直される金利)で借りると、金利が上がった分だけ年間の返済が増えます。増え方は、次のモデルケースで確かめます(数字は説明のための例です)。
モデルケースは、売出価格8,000万円の、重量鉄骨造で築浅の中古の一棟アパートを、そのままの価格で買う場合です。7,200万円を25年・金利3%で借り、毎月同じ額を返します。
家賃は年600万円で、表面利回り(物件価格に対する年間の家賃の割合)は7.5%です。評価額(積算)は7,200万円とします。
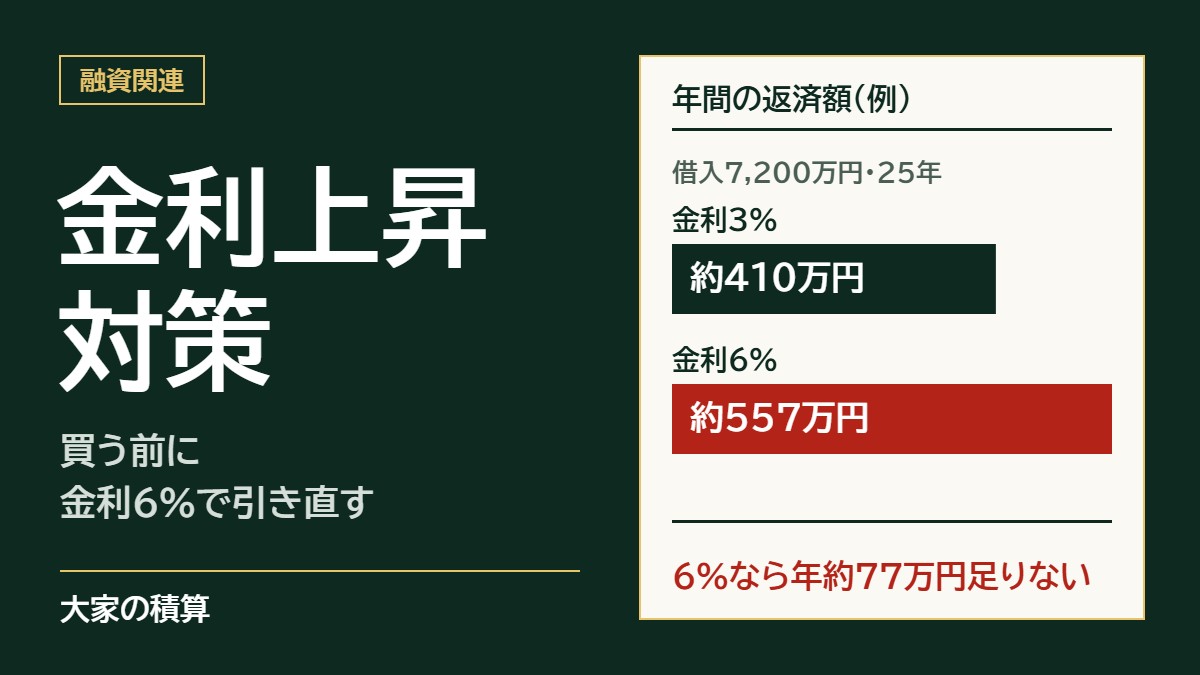
金利が3%から3.25%に0.25%上がると、年間の返済は約410万円から約421万円へ、年約11万円増えます。
筆者が物件を買う目的は、家賃で借入の元金(借りたお金そのもの)を返していくことと、評価額のある資産を増やすことです。入れた自己資金に対して毎年手元に残るお金の割合は、今の金利では小さくなります。筆者は、この割合を判断の主役にしていません。
元本の返済が進むほど、純資産は増えていきます。評価額が売出価格の80%以上あり、余剰資金で金利の上昇を受け止められるなら、筆者は金利が高めでも買ってよいと考えます。
急ぐか待つかを、金利の先行きで決める必要はありません。金利の上昇を受け止められるかは、次の節で、6%の試算と全体の判定を使って数字で確かめます。
この記事の判定で見送るのは、次の2つのときです。6%の試算で全体でも吸収できないときと、融資額が減って、買った後に借入総額の15%の現金が残らないときです。
金利6%で計算し直し、単体と全体の2段で決める
筆者は、評価額(積算)が売出価格の80%以上ある物件について、返済を金利6%(借りる金利が4%以上なら+2%)で計算し直します。単体で残らなければ、期間を延ばした条件でも計算し直します。それでも残らなければ、全体で吸収できるかで決めます。
6%で計算し直す(引き直す)とは、借りる額と返済期間はそのままに、金利だけを6%に置き換えて年間の返済を出すことです。この記事では、これを6%の試算と呼びます。毎月の返済額は、金融機関に聞くか、ローンの返済計算ツールで自分でも出せます。
評価額(積算)は、土地と建物の価値を、国税庁が公表する単価をもとに足し上げた額です。物件の選び方は、収益物件の選び方で書いています。モデルケースの評価額7,200万円は売出価格の90%で、80%の前提を満たします。
6%は、筆者が物件を買うときに使う金利の下限です。筆者は、金利の上昇を、借りる金利の+2%くらいまで見込みます。
借りる金利が4%以上なら、その金利に2%を足します(4%なら6%、5%前後なら7%)。3%で借りるモデルケースも、下限の6%で計算します。
支援の現場(筆者が資産拡大を支援している方々とのやりとり)で、地方銀行が審査で使う見方の1つを聞いています。長期プライムレートに0.5〜1.0%を足した金利と、空室率30%で、返済まで回るかを見るというものです。
長期プライムレートは、大手の銀行が信用の高い企業に長く貸すときの金利の目安で、2026年9月10日から3.40%です。金利だけで比べると、6%は、この見方を2026年9月の値に当てはめた3.90〜4.40%より高い金利です。
物件単体:家賃から経費と返済を払ってお金が残るか
まず、物件単体で、家賃から経費と6%の試算の返済を払ってお金が残るかを見ます。単体で残れば理想です。
ただし、表面利回り7%台の物件を価格の9割まで借りると、6%の試算では単体で残りません(返済25〜30年、経費は家賃の20%で計算)。この条件の計算では、単体で残るのは表面利回りが約8.7%以上(25年)、約8.1%以上(30年)のときです。
残るお金(年)=家賃−経費−6%の試算で出した年間の返済
この記事では、経費を、管理費や修繕費、固定資産税なども入れて家賃の20%前後に置きます。筆者が打診した(融資ができるかを尋ねた)信用組合の1つも、審査では経費を家賃の20%と置いていました。
モデルケースで計算します。経費は家賃600万円の20%で120万円、家賃から経費を引いた残りは480万円です。実際の3%では年間の返済が約410万円で年約70万円残り、6%の試算では返済が約557万円になって年約77万円足りません。
自分の物件でも、単体の残りがゼロになる金利を出しておくと、条件を受け取ったときに判断が速くなります。モデルケースでは、25年のままなら約4.5%です。
単体で残らないときは、期間を延ばした条件でも計算し直します(次の節)。この記事では、それでも残らなければ、2段目の全体で決めます。
年間の返済は、融資の条件(金融機関が示す、借りられる額・期間・金利)を受け取った金融機関に聞くのが確実です。次の質問をそのまま使ってください。
「この借入額と返済期間で、金利が6%なら、年間の返済はいくらになりますか」
筆者の場合、2棟目(借入7,500万円・24年・金利3.2%)は家賃が一括借上げ(管理会社が全室をまとめて借りる契約)です。この計算では、経費を固定資産税・都市計画税と火災保険の年約56万円で置いています。共用部の電気代・点検・清掃は管理会社の負担で、修繕費は入れていません。
実際の3.2%では年約85万円残ります。いま使っている6%で計算し直すと、年間の返済が約590万円と家賃(年約590万円)並みになり、年約57万円足りません。
全体:単体でマイナスなら、本業と保有物件を含めて吸収できるか
単体で残らなくても、この記事では、全体で吸収できれば買えると判定します。
給与で埋めれば、どのような物件でも買える、と思った方もいるでしょう。ここで入れるのは、余剰資金(税引き後の給与や他の事業の収入から、生活費を引いた額)だけです。筆者は、不動産は余剰資金でやるものと考えています。
そのうえでの歯止めは、物件の評価額と、買った後に手元に残る現金です。この記事では、筆者の基準を使って、全体で吸収できるかを次の3つで判定します。
- 前提として、評価額(積算)が売出価格の80%以上ある
- 余剰資金を含めた全体の収支、または不動産全体の収支が、1年でプラスになる
- 買った後に、借入総額の15%の現金が手元に残る
買った後の現預金 ≧ 買った後の借入総額×15%
現預金は、個人と法人の合計で見ます(法人がなければ個人だけ)。15%の分母は、住宅ローンを含むすべての借入です。計算の手順は、不動産投資の自己資金の目安で書いています。
全体の収支は、余剰資金と持っている物件のキャッシュフロー(家賃から経費と返済を払って残るお金)を1年分並べて見ます。そこに今回の物件の6%の試算で出たマイナスを足し、プラスに残れば通ります。
モデルケースで、余剰資金が年200万円、持っている物件のキャッシュフローが今の金利で年50万円あるとします。6%の試算で出た年約77万円のマイナスを足しても、全体の収支は年約173万円のプラスです。
買う前の現預金を3,800万円、今の借入(1棟目と住宅ローン)を8,000万円として、15%の式に当てはめます。頭金800万円と諸費用(買うときにかかる税金や手数料)560万円を払うと、現預金は2,440万円になります。諸費用は価格の7%と置きました。
買った後の借入総額は1億5,200万円で、その15%は2,280万円です。現預金2,440万円はこれを上回るので、モデルケースは全体で吸収できると判定します。
筆者の場合、2棟目を買ったときに許容と考えていた金利は、3.5%前後でした。いま使っている6%で計算し直すと単体で年約57万円足りませんが、全体で吸収できると判断して買いました。決済(残りの代金を払い、物件の引き渡しを受けること)の直後も、個人と法人を合わせた現預金は、買った後の借入総額の15%を上回っていました。
2棟目の評価額(筆者の計算。金融機関の評価額とは異なります)は売出価格の約98%で、借入7,500万円を約1,819万円上回っています。ただし、頭金と諸費用で手元の現金を使った分は純資産から減るため、法人全体の純資産の増え方はこれより小さくなります。
2棟目以降の筆者は、毎年のキャッシュフローより、修正後BS(金融機関が保有物件を評価額に置き直して作り直す貸借対照表)を重く見ます。2棟目も、手元の現金を評価額のある資産に移し、法人の純資産を厚くする意味で「買い」と判断しました。
評価額の計算方法は、積算価格とはで書いています。
金利より融資額を優先し、返済期間は利回りに合わせる
筆者は、金利より融資額を優先します。融資額を減らされ、買った後に借入総額の15%の現金が残らなくなるなら、筆者は見送ります。返済期間は物件の利回りに合わせ、実際の金利で月々のキャッシュフローがプラスなら短くて構いません。
利回りが高い物件は短い期間でもキャッシュフローが出ますが、低い物件は期間を延ばさないと出ません。期間を延ばした条件で計算し直すのは、6%の試算で単体が届かないときです。
返済期間:延ばしても、6%では届かないことがある
同じ融資額でも、返済期間が長いほど年間の返済は軽くなります。モデルケースで、同じ7,200万円を25年と30年で借りた場合を比べます。家賃から経費と返済を払って残るお金(年)は、次のとおりです。
| 返済期間 | 金利3% | 金利6%の試算 |
|---|---|---|
| 25年 | 約70万円 | 約77万円のマイナス |
| 30年 | 約116万円 | 約38万円のマイナス |
このように、期間を30年に延ばしても、モデルケースは6%の試算では単体で届きません。
単体だけでマイナスを消すには、25年のままなら借入を約6,208万円まで、約992万円減らす必要があります。モデルケースの数字では、その分を頭金で入れると、買った後に借入総額の15%の現金が残りません。
この記事では、期間を延ばしても単体で届かなければ、全体の判定(前の節)で決めます。
一方で、実際の金利で月々のキャッシュフローがプラスなら、筆者は期間が短くても構わないと考えます。期間が短いほど借入の残高が早く減り、債務償還年数も早く縮むからです。
債務償還年数は、借入から手元の現金を引いた額を、1年に返済へ回せるお金で割った年数です。金融機関が融資の審査で見る数字の1つで、支援先が融資を断られた理由に挙げられたこともあります。
期間は、複数の金融機関に同時に打診すると、条件を並べて選べます。筆者も2棟目では、2つの信用金庫から同じ7,500万円で20年と24年の条件を受け取り、24年を選びました。進め方は、銀行開拓の進め方と、打診する金融機関の絞り方で書いています。
融資額:減らされて15%の現金が残らないなら見送る
金融機関に融資額を減らされると、減った分だけ現金が要ります。書面の融資額(金融機関が書面で示した、貸す予定の額)が、決済の前に減ることもあります。
モデルケースで、融資額が7,200万円から6,400万円に、800万円減ったとします。価格は変わらないので、頭金が800万円増えます。
| 条件どおり | 融資額が800万円減った場合 | |
|---|---|---|
| 融資額 | 7,200万円 | 6,400万円 |
| 頭金 | 800万円 | 1,600万円 |
| 諸費用 | 560万円 | 560万円 |
| 買った後の現預金 | 2,440万円 | 1,640万円 |
| 買った後の借入総額 | 1億5,200万円 | 1億4,400万円 |
| 借入総額の15% | 2,280万円 | 2,160万円 |
| 判定 | 15%を上回る | 520万円足りない(見送る) |
このように、モデルケースでは融資額が800万円減ると、買った後の現預金が借入総額の15%に520万円足りなくなります。
筆者は、減った融資額を自己資金で埋めたあと、買った後の借入総額の15%の現金が残らなければ見送ります。
支援の現場でも、決済の前に書面の融資額が1億6,800万円から1億3,000万円まで減った事例があります。支援先から届いた報告では、理由は「金利上昇で融資条件が厳しくなった」というものでした。仲介業者の見立てで購入に必要な現金は5,000万円程度になり、支援先は購入を見送りました。
この事例で見送った理由は、金利の高さではなく、必要な現金が増えたことです。
次の融資も受け続けるなら、頭金を多めに入れて借入を減らすことも選択肢です。どこまで入れるかは、その人の状況と今後の拡大戦略で変わるので、個別に相談してください。
金利上昇の不動産投資対策:買う前に確かめるチェックリスト
この記事では、6%の試算の結果を、次の3段階で判定します。
| 段階 | 6%の試算の結果 | 判定 |
|---|---|---|
| 理想 | 物件単体で、家賃から経費と返済を払ってお金が残る | 15%の現金が残るかを確かめて進む |
| 合格 | 期間を延ばしても単体では残らない。全体の収支がプラスで、買った後に借入総額の15%の現金が残る | 全体で吸収できる |
| 危険 | 全体でも吸収できない、または15%の現金が残らない | 見送る |
融資の条件を受け取ったら、次の6つを順に確かめます。
- 物件の評価額(積算)が、売出価格の80%以上あるか
- 金融機関に、金利6%(借りる金利が4%以上なら+2%)での年間の返済を聞いたか
- 物件単体で、家賃から経費と6%の試算の返済を払ってお金が残るか
- 単体で残らないなら、期間を延ばした条件でも計算し直したか
- それでも残らないなら、余剰資金を含めた全体か、不動産全体の収支がプラスか
- 書面の融資額から減っても、買った後の借入総額の15%の現金が残るか
よくある質問
Q. 金利が上がる前に急いで買うのと、下がるまで待つのと、どちらがいいですか。
金利の先行きでは決めず、6%の試算で買えるかで決めます。元本の返済で純資産は増えていきます。評価額が売出価格の80%以上あり、余剰資金で金利の上昇を受け止められるなら、筆者は高めの金利でも買ってよいと考えます。
Q. 6%は高すぎませんか。
高すぎるとは考えていません。筆者は、借りる金利の+2%くらいまでの上昇を見込み、下限を6%に置いています。6%は、地方銀行が審査で使う見方の1つを2026年9月の値に当てはめた金利(3.90〜4.40%)より高い金利です。
Q. 6%で計算してマイナスなら、その物件は見送るべきですか。
単体でマイナスというだけでは、筆者は見送りません。この記事では、全体の収支がプラスで15%の現金も残るなら、全体で吸収できると判定します。
まとめ
筆者は、金利の上昇だけを理由に買うのをやめることは、あまりありません。買う前に確かめるのは、次の3つです。
- 6%の試算で、物件単体で家賃から経費と返済を払ってお金が残るか(残らなければ、期間を延ばした条件でも)
- それでも残らないなら、余剰資金を含めた全体か、不動産全体の収支がプラスか
- 書面の融資額から減っても、買った後の借入総額の15%の現金が手元に残るか
物件は評価額(積算)で選び、金利の上昇には、6%の試算と、自分のバランスシートに残る現金で備えます。次に融資の条件を受け取ったら、金融機関に6%での年間の返済を聞き、この3つに当てはめてください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
検討中の物件を6%で計算し直し、本業と保有物件を含めた全体で吸収できるかを、あなたのバランスシートで確かめられます。これから1棟目を探す方も、金融機関が見る評価から、どのような物件を購入すべきかを相談できます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。