転職を考えている会社員が不動産投資を始めるなら、年収と勤務先を強く見る金融機関で融資を受ける1棟目は、転職の前に買います。ただし、物件の価値(評価額)が価格に見合わない物件は、融資が満額(希望した額の全額)出ても買いません。この記事では、転職の前に買うか待つかを決める基準を示します。
「転職したら、融資が通らなくなるかもしれない」「業者からは、今なら満額出ますと言われた」。転職の話が具体的になると、今のうちに買うべきかと焦る方は多いはずです。転職の前のほうが審査に有利だ、という説明もよく見かけます。
しかし筆者は、転職の前を「借りやすい期間」とは考えていません。年収や勤務先など、借りる人自身の条件を属性と呼びます。属性を強く見る金融機関は2棟目では貸さないことが多く、多くの場合1棟目で使うことになります。
この記事では、属性を強く見る金融機関で受ける融資を「属性で借りる融資枠」と呼びます。この融資枠を評価額の低い物件に使うと、2棟目で断られる理由の1つを抱えます。そのため、慎重に使う必要があります。
この記事は、利回りや融資の基本を知っている方向けです。まだの方は、一棟アパート投資に向いている人から読んでください。
また、使える自己資金が2,500万円以上ある方を想定しています。値下げ交渉をして諸費用を払っても、買った後に借入総額の15%の現金を残せる規模を前提にしているからです。届かない方は、先に不動産投資の自己資金の目安をご覧ください。
転職した後の借り方、年収の何倍まで借りられるか、賞与や株式報酬を年収にどう入れるか、どの金融機関からどの順番で借りるかは、この記事では扱いません。いずれも別の記事で扱います。
結論
- 属性を強く見る金融機関は、2棟目では貸さないことが多い。 属性で借りる融資枠は多くの場合1棟目で使うので、転職を考えているなら、転職の前に慎重に使う
- 異業種・異職種への転職、会社の規模が下がる転職、直近3年の年収のぶれは、属性の評価を下げることがある。 当てはまるなら、転職の前に、合格ライン(評価額が価格の80%以上、土地の評価額が価格の50%以上)を通る物件があるかを先に確かめる
- 属性で借りる融資枠では、融資が評価額を超えて伸びることがある。 転職の前でも、合格ラインに届かない物件は見送る。合格ラインを通っても、売値(値下げ後)が評価額に収まらない物件は基本買わない
転職前に不動産投資で買うのは、属性で借りる融資枠を多くの場合1棟目で使うから
属性を強く見る金融機関は、2棟目になると融資しない場合が多いです。転職するなら、属性で借りる融資枠は転職の前に使うことになります。ただし、融資が出るうちに買えばよい、という意味ではありません。
筆者が関わる支援チーム(物件を買いたい人の相談を受けるチーム)は、こうした金融機関の中には既存の借入を強く見るものがあり、使えるのは借入の少ない初期だけだと見ています。
1棟目は属性を強く見る金融機関で借りるのがよいとよく言われ、筆者の周りの投資家も多くがその順番で買っています。筆者も、転職を考えている方には、先に属性を強く見る金融機関で1棟目を買い、その後に転職する順番を勧めます。転職の後に、今と同じ評価で借りられるとは限らないからです。
あなたの転職は、属性の評価を下げる転職か
異業種・異職種への転職と、会社の規模が下がる転職は、金融機関に好まれません。直近3年の年収が上下にぶれている場合も、年収を割り引いて見られることがあります。
筆者が聞いている説明では、金融機関は転職した人について、この後の収入が確約されているのか、また転職するのではないか、とリスクを大きく見ると言われています。特に別業界への転職は、離職率が高いと言われています。
支援チームが聞いた外資系勤務の方の例では、金融機関から次の説明を受けています。直近3年の年収に上下のぶれがあると、年収に掛け目(割り引く掛け算)が入る場合があります。賞与の振れ幅が大きいと、金融機関が懸念する場合もあります。
支援チームの支援先には、別の業種へ転職して前と同じ水準の年収を得られず、審査が通らなかった方もいます。次の表で「好まれない」とした異業種への転職に、年収の低下が重なった例です。
| 予定している転職・年収の状態 | 金融機関の見方 |
|---|---|
| 異業種への転職 | 好まれない |
| 異職種への転職 | 好まれない |
| 会社の規模が下がる転職 | 好まれない |
| 直近3年の年収が上下にぶれている(賞与の振れ幅が大きい) | 年収に掛け目が入ることがある |
| 表の4つのどれにも当たらない(同業・同職種で、会社の規模が下がらない転職など) | 好まれない型には入らない。ただし最後は個別に判断される |
属性で借りる融資枠を大きく使う場合ほど、転職の中身を気にする必要があります。
表で最初の4行のどれかに当たるなら、転職の後に今と同じ評価で借りられるとは限りません。その場合は、転職の前に、合格ラインを通る物件があるかを先に確かめます。
評価額を超えて借りた分は、2棟目で断られる理由の1つになる
属性で借りる融資枠では、融資の額が物件の評価額を超えて伸びることがあります。超えて借りた分は、買った時点で修正後BS(金融機関が、持っている物件を評価額に置き直して作り直す貸借対照表)の純資産を減らし、2棟目の融資の相談で断られる理由の1つになります。
貸借対照表は、持っているものと借りているものを並べた表です。修正後BSで純資産がマイナスになった状態を、実質債務超過と呼びます。評価額は、土地と建物を別々に評価して足した金額です。
支援チームは、地方銀行や信用金庫が2棟目の打診(融資を申し込む前の相談)で、修正後BSの純資産がマイナスになっていないかを見ていると考えています。1棟目の借入が評価額を上回るほど、修正後BSの純資産は減ります。
モデルケースで、評価額と借入の差を出す
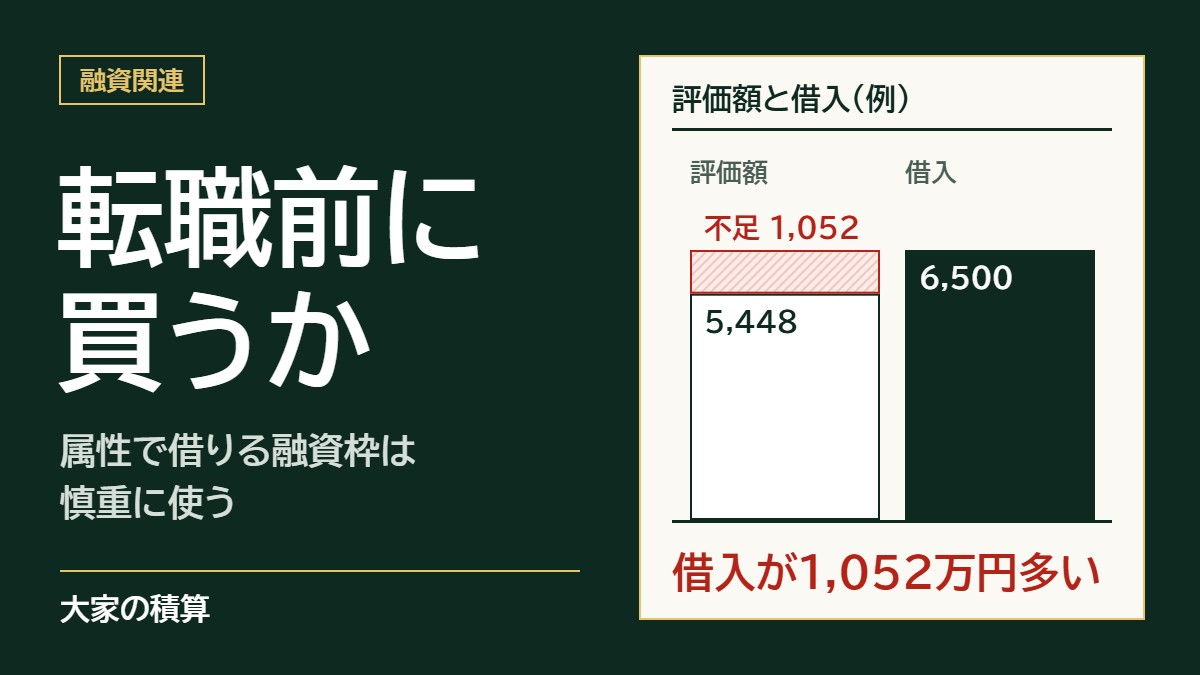
次のモデルケースAで計算します(数字は説明のための例です)。モデルケースAは埼玉県の新築の木造アパートで、土地100㎡・路線価18万円/㎡・延床面積160㎡・総額(土地と建物)6,500万円とします。
土地は、路線価(国税庁が道路ごとに公表する1㎡あたりの土地の値段)に土地の面積を掛けます。新築の建物は、国税庁の工事費用表(国の標準的な建築費で、埼玉県・木造は22.8万円/㎡)に延床面積を掛けます。
評価額=18万円/㎡×100㎡+22.8万円/㎡×160㎡=1,800万円+3,648万円=5,448万円
属性で借りる融資枠で総額6,500万円の全額を借りると、借入は評価額を1,052万円上回ります。この1,052万円が、買った時点で修正後BSの純資産を減らす額です(諸費用を現金で払えば、その分も純資産は減ります)。
筆者の1棟目は、借入が評価額を上回っていた
筆者の1棟目(埼玉県川越市・木造の新築)は、総額8,570万円の全額を借り入れました(フルローン)。当時の筆者は、全額に融資が付いたことを良い条件と受け止め、評価額を出していませんでした。後から筆者が同じ方法で計算した評価額は約6,979万円で(金融機関の評価額とは異なります)、借入が約1,591万円上回っていました。
1棟目の積算割合(評価額÷総額)は約81%で80%を上回りましたが、土地の割合(土地の評価額÷総額)は約30%でした(合格ラインは次の節で説明します)。2棟目の打診では、この借入と評価額の差が理由の1つとなり、地方銀行とネット銀行に断られました。打診の経緯は、不動産投資の融資|銀行開拓の記録で書いています。
一方で、1棟目の差があっても、2棟目が買えなくなると決まるわけではありません。筆者も、残った信用金庫と信用組合の間で条件を比べて2棟目を買いましたが、比べられる金融機関は1棟目の借入によって減りました。
支援チームの支援先でも、評価額が価格の約6割の新築に、地方銀行からほぼ全額の融資が出た例があります。その直後の2棟目の打診は、持っていた区分マンションの借入なども重なって、3つの地方銀行に断られました。断られた理由ごとの見分け方は、不動産投資で2棟目が買えない3つの理由と、理由ごとにやることで書いています。
属性で借りる融資枠では融資の額が大きく伸びるため、評価額を自分で確かめずに買うと、筆者の1棟目と同じ状態になります。
出典:国税庁「路線価図の説明」/国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」
転職前に買うか待つか:ケース別の判断と、買付の前に確かめること
属性で借りる融資枠で買う物件は、合格ラインを通り、売値(値下げ後の価格)が評価額に収まるものを基本にします。収まらない物件は、基本買いません。転職の前でも、合格ラインに届かない物件は、融資が満額出ても見送ります。
ケース別にどう判断するか
筆者が買う候補に残すかを決める合格ラインは、積算割合(評価額÷売出価格、新築は総額で割る)80%以上と、土地の割合(土地の評価額÷売出価格)50%以上の2つです。決め方は、収益物件の選び方で書いています。そのうえで、転職の前に買うかを次の表で決めます。
| 段階 | 状況 | 筆者の判断 |
|---|---|---|
| 合格 | 合格ラインを通り、売値(値下げ後)が評価額に収まる。売るときに利益が出る可能性が高い(資産が残る) | 転職の前に買う |
| 危険 | 合格ラインは通るが、値下げしても売値が評価額に収まらない | 基本買わない |
| 危険 | 合格ラインに届かない | 融資が満額出ても、転職の前でも見送る |
| 危険 | 買った後に、住宅ローンを含む借入総額の15%の現金が残らない | 規模を下げるか、見送る |
前述のモデルケースAと、土地の広い中古のモデルケースBを、この表に当てはめます(モデルケースBの数字も説明のための例です)。モデルケースBは埼玉県の築12年の木造アパートで、土地250㎡・路線価20万円/㎡・延床面積200㎡・売出価格7,500万円とします。中古の建物は、工事費用表の単価に延床面積を掛けた額に、残りの年数(耐用年数から築年数を引いた年数)を耐用年数(税法で決められた建物の使用年数で、木造は22年)で割った割合を掛けます。
評価額=20万円/㎡×250㎡+22.8万円/㎡×200㎡×(22年−12年)÷22年=5,000万円+約2,073万円=約7,073万円
モデルケースAの積算割合は約84%(5,448万円÷6,500万円)で、80%を上回ります。しかし土地の割合は約28%(1,800万円÷6,500万円)で、50%に届きません。そのため、モデルケースAは融資が満額出ても見送ります。
モデルケースBは、積算割合が約94%、土地の割合が約67%で、どちらも合格ラインを通ります。売出価格のままでは売値が評価額を約427万円上回りますが、7,000万円まで値下げできれば評価額に収まります。そのうえで売るときに利益が出る可能性が高ければ、転職の前に買う候補になります。
売るときに利益が出る可能性が高いかの確かめ方(成約事例で相場をつかむ方法など)は、前述の収益物件の選び方で書いています。
評価額と価格の差を頭金で埋めることもできますが、筆者は勧めません。自己資金は温存します。
転職までに合格ラインを通る物件が見つからなくても、合格ラインに届かない物件は、転職の前でも見送ります。転職した後の借り方は、転職直後の不動産投資の融資|勤続年数を待たずに打診先を絞るで書いています。
買付の前に確かめる6つ
- 販売図面(売り出し中の物件の概要を1枚にまとめた資料)の土地面積・延床面積・構造・築年数と、路線価・国税庁の工事費用表から、モデルケースと同じ順番で評価額を出し、積算割合と土地の割合が80%以上・50%以上かを見る(出し方は積算価格とは)
- 値下げ後の売値と評価額を並べ、売値が評価額に収まるかを見る。収まらなければ、基本買わない
- 同じエリアの成約事例で、売るときに利益が出る可能性が高いか(資産が残るか)を確かめる
- 頭金と諸費用を払った後に、借入総額(住宅ローンを含む)の15%の現金が残るかを計算する
- 予定している転職が、異業種・異職種・会社の規模が下がる転職に当たるかを確かめる。直近3年の源泉徴収票を並べ、年収にぶれがないかも見る
- 買付から決済までの期間を見込み、転職の時期と重ならないかを確かめる
転職の時期と買う時期を並べるときは、買付(購入の申込み)から決済(代金を払って物件を受け取ること)までの期間も見込みます。前述の、新築にほぼ全額の融資が出た支援先は、その新築の買付から決済まで約2か月でした。
転職がすでに決まっている場合、その予定を自分から金融機関に伝える必要はありません。ただし、金融機関に聞かれたら事実を答え、偽らないでください。
よくある質問
Q. 同業他社への転職で、年収が上がる場合も気にする必要がありますか。
異業種・異職種・会社の規模が下がる転職に当たらなければ、金融機関が好まない型には入りません。ただし、最後は金融機関が1件ずつ判断します。また、属性を強く見る金融機関が2棟目では貸さないことが多い点は、転職の中身にかかわらず変わりません。
Q. 合格ラインに届かない物件でも、転職前に満額の融資が出るなら買うべきですか。
買いません。属性で借りる融資枠は多くの場合1棟目で使う枠で、評価額の低い物件に使うと、2棟目の打診で断られる理由の1つを買った時点で抱えるからです。
Q. 転職の予定は、金融機関に伝える必要がありますか。
自分から伝える必要はありません。ただし、金融機関に聞かれたら事実を答え、偽らないでください。転職の時期が近いときは、前述の「買付の前に確かめる6つ」で、転職の前に買える物件があるかを先に確かめます。
まとめ
転職の前に1棟目を買うこと自体が、悪いわけではありません。避けるべきは、属性で借りる融資枠を、評価額が価格に見合わない物件に使うことです。転職の話が出たら、次の3つを見てください。
- 予定している転職が、異業種・異職種・会社の規模が下がる転職に当たるか
- 検討中の物件が、積算割合80%以上・土地の割合50%以上の合格ラインを通るか(通らなければ、転職の前でも見送る)
- 値下げ後の売値が評価額に収まり、売るときに利益が出る可能性が高いか(収まらなければ、基本買わない)
筆者は、物件は評価額で選び、2棟目以降の融資を見越して買い方を決めます。転職の時期が決まったら、その前に、検討中の物件の売値と評価額を並べ、売値が評価額に収まるかを確かめてください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
転職の時期と、検討中の物件の評価額を並べると、転職の前に買うべきか、待つべきかが見えてきます。下記の無料相談では、これから1棟目を探す方から、属性で借りる融資枠をどのような物件に使うべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。