家賃が相場より安い収益物件は、買ったときと同じ利回りで売れれば、家賃を相場まで上げた分だけ売却額が上がります。この記事では、その上がり幅を買う前に計算する方法と、筆者がこの伸びしろ(賃料アップの余地)を買う判断に使う条件を示します。
「この部屋だけ、近くの募集より1万円くらい安い」。検討中の物件の、部屋ごとの家賃の一覧を見て、そう気づいたことはないでしょうか。
その差は、家賃を相場まで上げれば、売るときの価格を押し上げます。ただし、入居中の部屋は一度に上げられないため、相場までの差をすべて試算に入れると、売るときの価格を高く見積もることになります。
また、家賃をいくら上げても、金融機関が融資の審査で物件の価値を見るときに使う評価額は増えません。そのため筆者は、伸びしろを数える物件を、評価額の合格ライン(売出価格に対して評価額がどれだけあるかを見る、筆者の基準)を満たすものに限ります。借入が評価額を上回る買い方になるときには、伸びしろを売るときの利益を見込む材料として使います。
この記事は、部屋ごとの家賃の一覧(レントロール)が読める方を想定しています。レントロールは、物件の資料を仲介業者に頼むと届きます。持っている物件の家賃の上げ方と、売らずに持ち続ける場合の考え方は、この記事では扱いません。
結論
- 売却額の上がり=相場まで上げた家賃の年額÷売るときの利回り。 月1万円の差でも、利回り6%で売るなら200万円になる
- 数えるのは、相場までの差のうち、売るまでに埋まる分だけ。 入居中の部屋の家賃は、更新のたびに少しずつしか上がらない
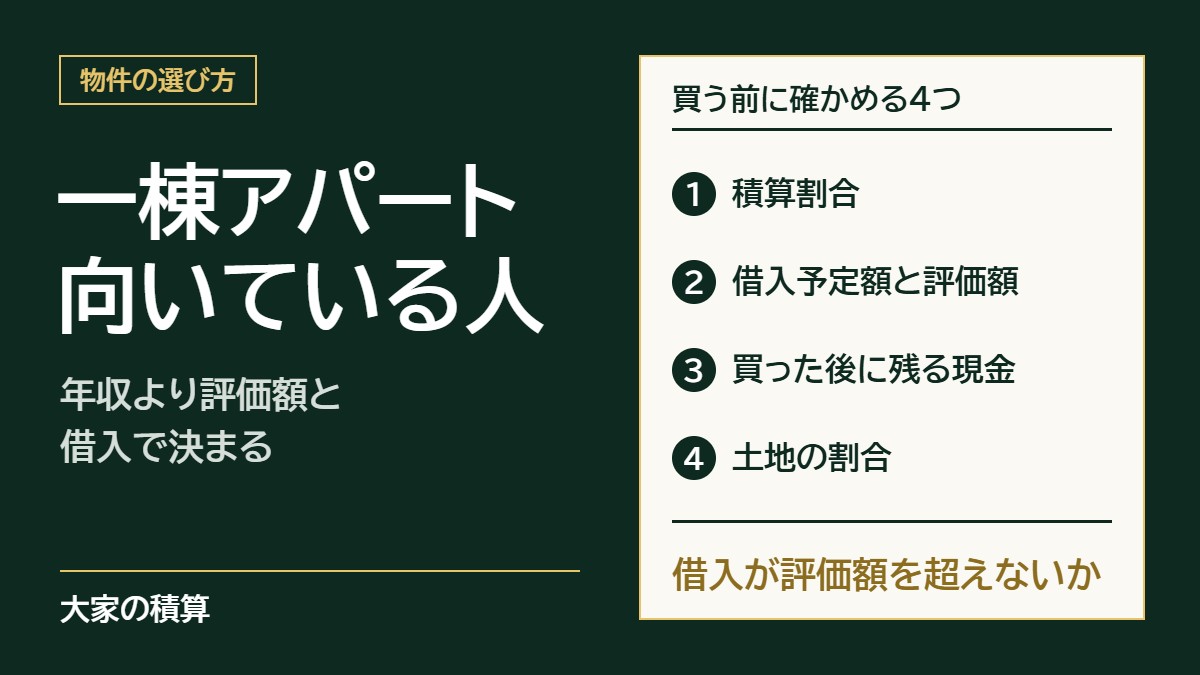
- 家賃を上げても、評価額(積算)は増えない。 そのため、伸びしろを数えるのは、積算割合(評価額÷売出価格)80%以上・土地の割合(土地の評価額÷売出価格)50%以上(筆者の合格ライン)の物件だけ
- 借入が評価額を上回る買い方になるときは、伸びしろを売るときの利益の見込みに入れて、買うかを決める
相場より安い家賃は、売却額の伸びしろ(賃料アップの余地)になる
家賃を相場まで上げると、上げた分の年額を売るときの利回りで割った額だけ、売却額が上がります。一棟の収益物件は、買う人が利回り(年間の家賃÷価格)で値段を比べます。買う人が求める利回りが買ったときと変わらなければ、家賃が上がった分だけ価格も上がります。
売却額の上がり=相場まで上げた家賃の年額÷売るときの利回り
たとえば月1万円(年12万円)上げた物件を利回り6%で売るなら、12万円÷0.06で200万円です。経費を引かない表面利回りで簡略化した計算です。
支援の現場でも、以前の支援先(筆者が相談を受けて支援した大家)が、家賃を上げた区分マンション(マンションの1室)4件を、買ったときと同じ利回りで売りました。利回りが同じなので、家賃が上がった分だけ、4件とも売った価格が買った価格を上回っています。
ただし4件とも評価額(積算)は低く、筆者の合格ラインに届かない物件でした。家賃を上げれば売値は上がっても、評価額の足りなさは埋まらないことを示す事例です。
売った価格が上がれば、借入の返済や売るときの費用を差し引いて手元に残る現金も増えます。次の1棟を買うときに手元の現金がいくら要るかは、不動産投資の自己資金の目安で書いています。
モデルケースの一棟では、家賃を相場まで全部上げると売却額が1,200万円上がる
次のモデルケースで計算します(数字は説明のための例です)。8戸の一棟アパートで、売出価格は1億円、レントロールの家賃の合計は月50万円(年600万円、表面利回り6%)です。家賃の合計は、空室の部屋も前の入居者の家賃で数えた、満室のときの合計です。
近くの同じ条件の部屋の相場は月7.0万円で、各部屋の家賃は次の表のとおりです。
| 部屋 | 今の家賃(月) | 相場(月) | 相場との差(月) |
|---|---|---|---|
| 相場どおりの2室 | 7.0万円×2室 | 7.0万円 | 0円 |
| 入居中の5室 | 6.0万円×5室 | 7.0万円 | 1.0万円×5室 |
| 空室の1室 | 6.0万円(前の入居者) | 7.0万円 | 1.0万円 |
| 合計 | 50万円 | — | 6.0万円 |
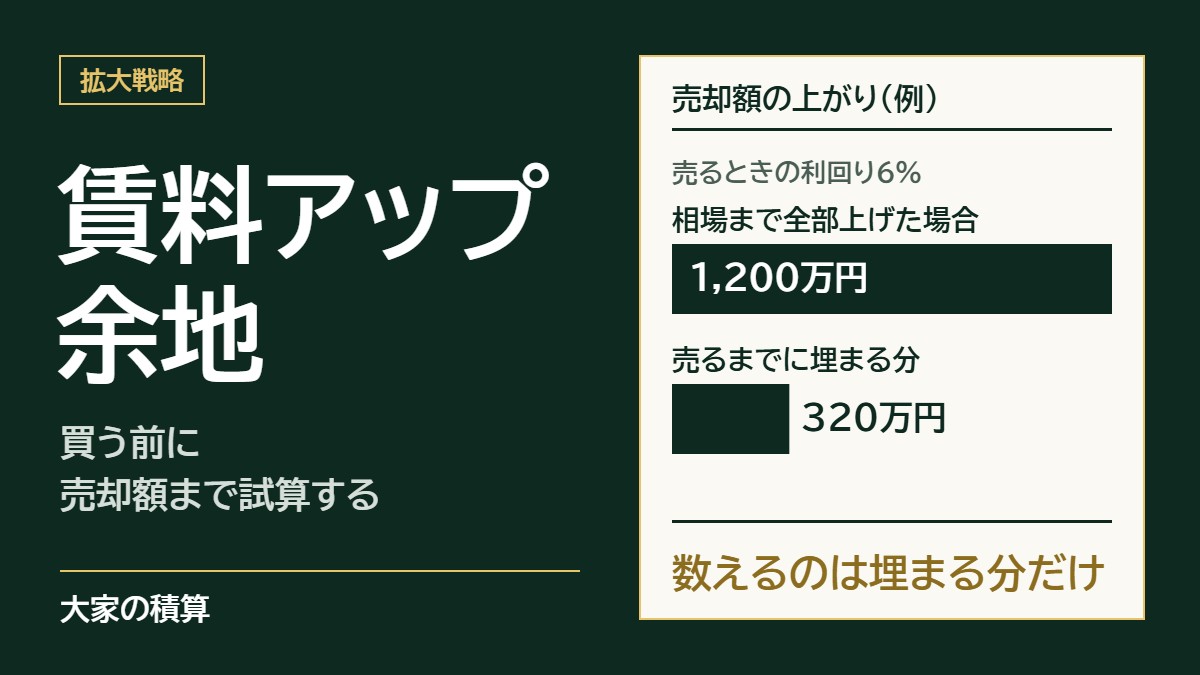
6室の差の合計は年72万円で、すべてを相場まで上げて利回り6%で売れるなら、売却額は72万円÷0.06=1,200万円上がります。これは差がすべて埋まった場合の上限です。
数えるのは、相場までの差のうち、売るまでに埋まる分だけ
伸びしろは、今の家賃と、近くにある同じ条件の部屋の家賃(相場)との差です。差はすぐには埋まらないので、売却額の試算には、売るまでに埋まる分だけを入れます。
相場は、近くの駅の、広さや設備をそろえた募集中の部屋を、家賃の安いほうから見て確かめます。見方は収益物件の選び方で書いています。
退去のときは、一度に相場まで埋まる
空室や、退去が出た部屋は、募集し直すときに相場の家賃で出せます。前の入居者の家賃が相場より安くても、相場の家賃で決まれば、差は一度に埋まります。
相場を超えて決まることもありますが、次も同じ家賃で決まるとは限りません。そのため売却額の試算では、相場までの分だけを数えます。
また、退去で埋めるたびに、広告料(入居者を決めた仲介会社に貸主が払うお金)や空室の期間の費用がかかります。試算で出る売却額の上がりは、その費用を引く前の額として見ます。
入居中の部屋の家賃は、更新のたびに少しずつしか上がらない
入居中の部屋の家賃は、契約の更新のときに入居者と話し合って上げます。一度に相場まで上げることは難しく、差は更新のたびに少しずつ埋まります。
筆者は、1回2%前後(月0.1万〜0.3万円)を上げ幅の目安にしています。売却額は、3年以内に売る前提で逆算します。
そのため買う前の試算では、空室は相場まで、入居中の部屋は売るまでに迎える更新の回数×2%前後までを上限に置きます。入居中の部屋の退去は見込まずに数えます。
モデルケースで数えると、売却額の上がりは320万円になる
前述のモデルケースで、売るまでに埋まる分を数えます。契約は2年ごとの更新で、売るまでの3年間に、入居中の5室がそれぞれ1回ずつ更新を迎えるとします。
空室の1室は、募集し直すときに相場まで上がり、月1.0万円です。入居中の5室は、6.0万円×2%=月0.12万円ずつ上がり、5室で月0.6万円です。合計は月1.6万円(年19.2万円)で、売却額の上がりは19.2万円÷0.06=320万円です。
相場までの差をすべて数えると1,200万円ですが、売るまでに埋まる分は320万円です。残りの880万円まで数えると、売るときの価格を高く見積もることになります。
支援先の物件では、退去と更新で家賃の上がり方が違った
ここからは、モデルケースとは別の、筆者が支援した物件の話です。松戸市の一棟(8戸)の1室と横浜市の区分マンションでは、前の入居者の家賃が、筆者の見立てた相場より約6〜8%安い状態でした。退去後の募集では、どちらも相場を上回る家賃で決まっています。
ただし横浜市の区分マンションは、広告料を相場より上乗せして決めています。相場を超えた分は、広告料を上乗せした結果でもあるため、試算には入れません。
一方、松戸市(8戸)と川口市(9戸)の一棟では、更新での値上げと退去時の付け直しを約3年続け、月の家賃の合計がそれぞれ約5万円上がりました。それでも2件とも、相場より安い部屋が今も残っています。差は、3年では埋まりきらないことがあります。
伸びしろを数えるのは、合格ラインを満たした物件だけ
家賃をいくら上げても、評価額(積算)は増えません。そのため筆者は、伸びしろを数える物件を合格ラインを満たすものに限っています。合格ラインは、積算割合80%以上と、土地の割合50%以上です。
土地の割合の50%は、エリアによって変わる目安です。筆者は、できれば60%以上を確保したいと考えています。
評価額は、土地と建物の価値をそれぞれ計算して足した額です。金融機関の多くは、融資を審査するときに、この額をもとに物件の担保としての価値を見ます。評価額の計算には、家賃が入りません。
土地は、路線価(国税庁が道路ごとに公表する1㎡あたりの評価額)に面積を掛けて出します。建物は、建て直す費用から古くなった分を差し引いて出します。計算の方法は積算価格とはで書いています。
モデルケースの一棟で確かめます。土地の評価額は5,500万円(路線価25万円/㎡×土地220㎡)、建物の評価額は2,800万円(建物の広さと築年数から出したと仮に置いた値)とし、合わせた評価額は8,300万円です。積算割合は8,300万円÷1億円=83%、土地の割合は5,500万円÷1億円=55%で、どちらも合格ラインを満たしています。
全額を借りれば、借入1億円は評価額を1,700万円上回ります。家賃を相場まで上げても評価額は増えないため、この差は縮まりません。
借入が評価額を上回る分を、他の物件の余裕や現預金で埋められないとします。すると、金融機関が保有物件を評価額に置き直して作る貸借対照表(修正後BS)で、純資産がマイナスになります。この状態を実質債務超過といいます。
モデルケースのように、合格ラインを満たした物件でも、借入が評価額を上回る買い方になることはあります。そのとき筆者は、毎月のキャッシュフロー(家賃から返済と経費を引いて残るお金)ではなく、売るときに利益が見込めるかで買うかを決めます。伸びしろは、その見込みを数字にする材料です。
筆者の場合:伸びしろがあっても、評価額が足りない物件は見送る
筆者は、町田市の築浅(2020年築。建ってから年数の浅い物件)の一棟を、家賃が相場より低く伸びしろがあると見たうえで見送りました。評価額は約6,000万円で、売出価格約1億2,000万円の約半分だったためです。全額を借りれば借入が評価額を約6,000万円上回り、家賃を上げてもこの差は縮まりません。
筆者自身、1棟目は土地の割合が約30%で合格ラインに届かず、全額を借りたため、借入が評価額を上回りました。2棟目の融資の相談(打診)では、この実質債務超過などを理由に、地方銀行とネット銀行が候補から外れています。
収益物件の買付の前に出す4つの数字
レントロールを受け取ったら、買付(売主に購入を申し込むこと)の前に、次の順で4つを出します。①が合格ラインに届かなければ、そこで止めます。表の最後の列は、この記事のモデルケースで出した値です。
| 出す数字 | 出し方 | 見るところ | モデルケース |
|---|---|---|---|
| ① 積算割合と土地の割合 | 評価額÷売出価格、土地の評価額÷売出価格 | 80%・50%に届かなければ、伸びしろがあっても買わない | 83%・55%(届いている) |
| ② 相場との差の合計 | 部屋ごとに「相場−今の家賃」を出して足す(月額)。相場より高い部屋は差を引く | 条件をそろえた相場と比べているか | 月6.0万円 |
| ③ 売るまでに埋まる分 | 空室は相場まで、入居中の部屋は売るまでの更新の回数×2%前後まで | 3年以内に売る前提。入居中の部屋の退去は見込まない | 月1.6万円(年19.2万円) |
| ④ 売るときの価格 | (今の年間家賃+③の年額)÷売るときの利回り | 買う価格・売るときの借入の残りと並べ、利益が見込めるか | (600万円+19.2万円)÷6%=1億320万円 |
モデルケースでは、売るときの価格が買う価格を320万円上回りますが、これは広告料や売るときの費用を引く前の額です。伸びしろだけで利益を見込まず、買う価格が近くの成約事例から見た相場を下回っているかとあわせて判断します。
今の家賃が相場より高い部屋は、退去のあとに下がる余地があります。②で差を引いておかないと、売るときの価格を高く見積もってしまいます。
レントロールを受け取ったら、仲介業者に「各部屋の契約開始日と、直近で決まった部屋の家賃を教えてください」と頼んでください。直近で決まった家賃が今の家賃より高ければ、差が埋まる見込みを裏付ける材料になります。
よくある質問
Q. 相場より安い部屋には、何か理由があるのではないですか。
理由がある部屋もあります。
広さ・設備・階数・駅からの距離が違えば、安いのは条件の差です。同じ条件の募集中の部屋と比べて、それでも安い部屋だけを伸びしろに数えます。
Q. 売るときの利回りは何%で置けばいいですか。
売る予定の時期の築年数で、同じエリアの物件が売りに出ている利回りを置きます。
収益物件の売出サイトで、同じエリア・同じくらいの築年数の物件を見れば、目安がつかめます。売りに出ている利回りは実際に売れた利回りと違うことがあるため、筆者は成約事例(実際に売買が成立した値段)も確かめます。
築年数が進むと、次の買い手が受けられる融資の期間を短くする金融機関があります。売る年の築年数と融資の期間の関係は、不動産投資の出口戦略で書いています。
Q. 買ってすぐに家賃を上げられますか。
空室なら募集するときに相場の家賃で出せますが、入居中の部屋はすぐには上げられません。
入居中の部屋は、更新のときに入居者と話し合って少しずつ上げます。賃貸借契約書に「一定の期間は家賃を上げない」という約束がないかも、買う前に見ておきます。
まとめ
家賃が相場より安いことは、売却額の伸びしろになります。ただし、伸びしろで評価額の足りなさは埋まりません。筆者は、次の3つを見て、伸びしろを買う判断に入れるかを決めています。
- 積算割合80%以上・土地の割合50%以上の合格ラインを満たしているか
- 相場までの差のうち、3年以内に埋まる分はいくらか
- その分を入れた売るときの価格で、利益が見込めるか
次にレントロールを受け取ったら、まず積算割合と土地の割合を出してください。合格ラインを満たした物件だけ、伸びしろを売るときの価格まで試算します。物件は評価額(積算)で選び、伸びしろは売るときの利益として数え、金融機関から見た財務の状態を傷めずに次の1棟へ進みます。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
検討中の物件で伸びしろを数えてよいか、数えて買ったときにあなたのバランスシートがどう変わるかを、一緒に確かめます。これから物件を探す方も、どのような物件なら伸びしろを数えてよいかの相談ができます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。