不動産賃貸業のリスクの多くは、買う前に確かめることと、買ったあとに手元に残す現金で抑えられます。この章では、リスクを6つに分けて並べ、それぞれの抑え方を示します。そのうえで、初心者がどこまで確かめれば買ってよいかを書きます。
第5章では、不動産は買ったあとも手を打てる事業だと書きました。ただし、手を打てるのは、大きな失敗をしない物件を買えてからです。
結論
- 不動産賃貸業の主なリスクは、空室・金利・修繕・値下がりと売りにくさ・業者・災害の6つです。多くは、買う前に確かめることで小さくできます。
- 金利と値下がりは、相場より安く買うことで抑えます。第4章のとおり、第1章のモデルを相場の約87%で買えば、金利5.5%でもキャッシュフロー(家賃から返済と経費を引いて残るお金)は1年に約5.6万円のプラスです。
- 初心者は、100点の物件を探すより、65点の物件を選びます。65点は筆者の呼び名で、買った値段と同じ額以上で売れることと、金融機関の評価が落ちないことの2つを満たす物件です。
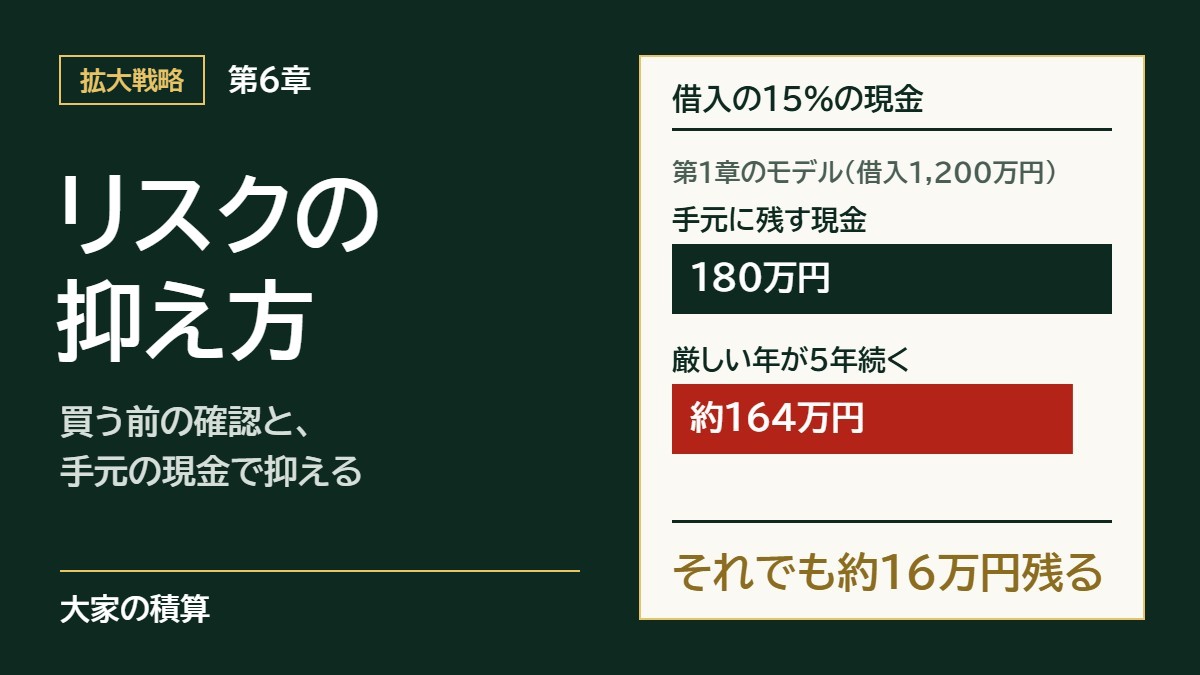
- 買ったあとも、借入の総額の15%ほどを現金で残します。第1章のモデルなら180万円で、金利5.5%で3か月空く厳しい年が5年続いても払えます。
この章の数字は、第1章のモデルで計算します。1,200万円の戸建て(家賃は年102万円)を全額借りて、金利3.5%・20年で返す例で、経費は家賃の10%です。相場の約87%で買う場合は、1,044万円で買う計算です。
リスクは6つ。多くは買う前に確かめられる
不動産賃貸業の主なリスクを、次の表に並べます。どれも、買う前に確かめることと、買ったあとの備えの2つで抑えます。
| リスク | 起きること | 買う前に確かめること | 買ったあとの備え |
|---|---|---|---|
| 空室 | 家賃が入らない間も、返済は続く | その家賃で入居者が決まるか | 手元の現金 |
| 金利 | 返済が増え、キャッシュフローが減る | 金利5.5%くらいでも回るか | 手元の現金、家賃を上げる手 |
| 修繕 | まとまったお金が出ていく | 建物の状態と、大きな修繕の時期 | 手元の現金 |
| 値下がりと売りにくさ | 売っても借入を返せない | 相場より安く買えるか、次の買い手が金融機関から借りられるか | 売る時期を選ぶ |
| 業者 | 高く買わされる | 業者の言葉を、資料で確かめる | ― |
| 災害 | 建物が壊れる、入居者が出ていく | ハザードマップ(災害のおそれを示した地図)と地盤 | 火災保険など |
筆者は、買う前に2段階で物件を確かめます。
最初は物件の概要をまとめた資料で、擁壁(土を止める壁)、立地、値段、土地の権利、接道、築年数を見ます。土地の権利は、借地かどうかなどです。接道は、土地が道路にどう接しているか(道路の種類と、接している幅)のことです。
多くの物件は、この段階で見送ります。
残った物件だけ、詳しい資料を取り寄せます。今の家賃とまわりの家賃の相場、建物の状態、登記簿、公図、ハザードマップを見ます。
登記簿は持ち主や担保を記録した帳簿で、公図は土地の区画を示した図面です。どちらも法務局で取れます。
空室:その家賃で入居者が決まるかを、買う前に確かめる
総務省の2023年の調査では、全国の空き家は約900万戸で、住宅の13.8%でした。そのうち約444万戸、ほぼ半分が、借りる人を待っている賃貸用の空き家です。
貸す家は余っているので、どの物件でも入居者が決まるわけではありません。買う前に、今の家賃が、まわりで同じ広さ・同じ築年数の部屋の家賃と比べて高すぎないかを確かめます。
調べ方は、賃貸のポータルサイトで、近くで募集している同じような部屋の家賃を見ることです。その地域の管理会社に、その家賃で入居者が決まるかを聞くこともできます。
筆者の見てきた範囲では、戸建ては入居者の入れ替わりが少なく、部屋が狭いほど入れ替わりが多くなります。入れ替わりのたびに、空室の期間と、次の入居者を探す費用がかかります。
家賃が相場より高く決まっている物件は、今の入居者が出たあとに、家賃が下がりやすくなります。第5章で書いたこととは逆に、家賃が下がると、売れる値段も下がります。
金利:5.5%くらいでも回るかを計算しておく
日本銀行は、2026年9月に、政策金利を1.25%程度に引き上げました。政策金利は、金融機関どうしが1日だけお金を貸し借りするときの金利の目標です。
投資用の借入の金利も、これから上がることがあります。筆者の4件の金利は2.85〜4.55%です(第4章)。
筆者は、金利が5.5%くらいでも回るかを、買う前に確かめることを勧めています(第4章)。回るとは、家賃から経費と返済を引いた額がプラスになることです。
第4章で書いたとおり、第1章のモデルを相場どおりの値段で買うとします。5.5%で借りると、キャッシュフローは1年に約7.3万円のマイナスです。
相場の約87%で買えれば、5.5%でも約5.6万円のプラスになります。金利の抑え方の1つ目は、安く買うことです。
もう1つは、買う直前の確かめです。筆者は、代金を払う前に、金利が上がった場合と、借りられる額が減った場合を計算し直してから、買うかを決めています。金融機関の審査で、借りられる額が見込みより減ることもあるからです。
修繕:まとまって出ていくお金を、先に見込む
よくある修繕の費用の目安を、次の表にまとめます。費用はリフォームの情報サイトに載っている相場で、時期は国土交通省の「民間賃貸住宅の計画修繕ガイドブック」の目安です。実際の費用は、建物の大きさや傷み方で変わります。
| 修繕 | 費用の目安 | 時期の目安 |
|---|---|---|
| 畳の交換(6畳、畳床と畳表とも) | 6万〜15万円 | ― |
| 壁紙の張り替え(部屋の天井と壁) | 数万〜10万円 | ― |
| 給湯器の交換 | 30万〜40万円前後 | 11〜15年目 |
| 雨漏りの修理(部分の補修) | 数万〜20万円前後から | ― |
| 外壁の塗装(2階建て・延べ30〜40坪) | 100万円前後 | 11〜18年目 |
| トイレの交換(便器と、壁紙・床) | 20万〜60万円 | ― |
| 浴室の交換(ユニットバス) | 100万円前後 | ― |
外壁の塗装や浴室の交換のような大きな修繕は、1回で100万円前後かかります。
国土交通省のガイドブックの木造アパート(10戸)のモデルでは、30年目までの修繕費は、1戸あたり約174万円です。1年にならすと約5.8万円ですが、実際には、大きな修繕が何年かおきにまとめて来ます。
第1章のモデルの経費(家賃の10%)には修繕費も入れていますが、見込めるのは小さな修繕までです。外壁の塗装や浴室の交換のような大きな修繕は、これとは別に来るお金です。
中古の物件を買うときは、次の大きな修繕がいつ来るかを先に見込みます。売主に修繕の履歴を聞きます。築11年を過ぎても外壁を塗った記録がなければ、近いうちに塗る時期が来ると考えます。
壊れたものを直す修繕は、避けられないので、手元の現金で備えます。一方、家賃や売る値段を上げるための修繕は、選べます。筆者は、家賃や売る値段がどれだけ上がるかで、するかどうかを決めます(第5章)。
値下がり・業者・災害は、物件を選ぶ段階で避ける
値下がりと売りにくさ:初心者に向かない物件
値下がりの抑え方は、最初から相場より安く買うことです。
第4章のとおり、第1章のモデルを相場の約87%で買ったとします。10年後に、相場より2割安い960万円でしか売れなくても、手元に約501万円が残ります(金利3.5%のとき)。10年分のキャッシュフローと、売って借入と費用を払ったあとに残る額の合計です。
もう1つは、次の買い手がいる物件を選ぶことです。次の買い手が金融機関から借りられない物件は、売りたいときに売れません。
初心者は、リスクの小さい物件から始めるのがおすすめです。筆者は、次の3つは初心者には向かないと考えています。
- 建築基準法の道路(建物を建てるときに道路と認められる道)に2m以上接していない土地。原則として建て直せない「再建築不可」です
- 高さ1m以上の擁壁がある土地や、隣の建物がはみ出すなどして境界(隣の土地との境目)を確定できない土地。筆者は、1m以上の擁壁がある物件を検討から外しています
- 狭いワンルームのアパート。部屋が狭いほど、入居者の入れ替わりが多くなるからです
旗竿地は、細い通路で道路とつながる土地です。筆者は、図面では道に2m接していても実際は2mに届かず、隣の建物が境界を越えていた旗竿地を、すぐに見送りました。この土地は、境界を確定できず、建て直しがほぼできなかったからです。
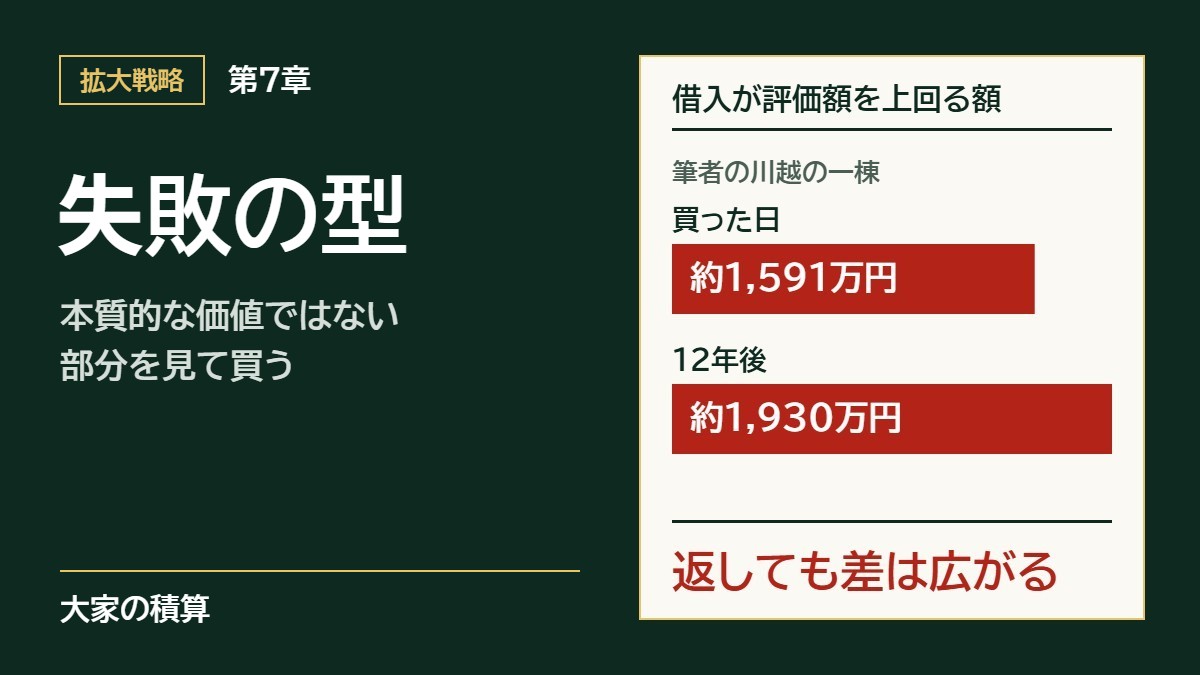
土地から建てる新築と区分マンションも、初心者には基本的に厳しい物件です。土地から建てる新築は、建てた直後から、評価額が借入を下回りやすくなります。第4章の川越が、その例です。
区分マンションは、担保の評価を厳しく見る金融機関が多くあります。どちらも、失敗の型として第7章で書きます。
業者:言葉ではなく、資料で確かめる
国土交通省は、投資用マンションの悪質な勧誘に注意を呼びかけています。宅地建物取引業法は、不動産会社の取引のルールを定めた法律です。この法律は、不動産会社が「絶対に儲かる」のように、不確かな将来の利益を言い切って勧誘することを禁じています。
国民生活センターも、2019年に、20歳代の人からの投資用マンションの相談が増えていると注意を呼びかけました。相談は、2013年度の160件から、2018年度の405件(2019年2月末までの登録分)へ、約2.5倍になりました。収入に見合わない借入で返済に困る例や、業者に言われて借入の申込みにうその内容を書く例もあります。
業者の言葉は、資料で確かめます。筆者は、業者の説明を聞くより先に、登記簿、公図、接道の状況、家賃の一覧を受け取り、自分で調べます。戸建てなら、水道やガスの状態も確かめます。
仲介手数料がかからないと言われても、それを理由には買いません。筆者は、評価額や相場に対して高い物件は買いません(第4章)。
災害:ハザードマップと地盤を見る
不動産会社は、契約の前に、物件の大事な点を説明します(重要事項説明)。2020年8月から、この説明で市町村の水害のハザードマップを示すことが義務になりました。洪水や高潮などで水につかるおそれを示した地図で、物件のおおよその位置を示します。
国土交通省のハザードマップポータルサイトでも、洪水や土砂災害のおそれ、土地の成り立ちを地図に重ねて見られます。
浸水想定区域は、大雨で水につかると想定されている範囲です。ただし、この区域に入っていないからといって、水害のおそれがないわけではありません。
筆者は、ハザードマップに加えて、地盤が強いか、大雨で水があふれやすい土地でないかも見ています。土地の成り立ちは、ハザードマップポータルサイトで、もとは台地か低い土地か、などを見られます。
初心者は、65点の物件でいい
65点とは、同じ額以上で売れて、評価が落ちないこと
初心者が最低限確かめるのは、次の2つです。筆者は、この2つを満たす物件を65点と呼んでいます。
- 買った値段と同じ額以上で売れるか:近くで実際に売れた値段(相場)より安く買えているかを見ます。第4章で書き、調べ方は第10章で書きます
- 金融機関の評価が落ちないか:評価額を出し、借入を下回らないかを見ます。おおむねの目安です。土地は、路線価(国税庁が道路ごとに公表している土地の値段)に面積を掛けて概算できます(第2章)
1つ目を満たせば、売って借入を返したあとに、返した元金から売るときの費用を引いた分が残ります(第1章)。2つ目を満たせば、2棟目を借りて買うときに、1棟目が足を引っぱりません。
筆者は、戸建てから始めることを勧めています。戸建ては土地の値段が残るので、値段に対して評価額が高く出やすいからです。
100点の物件は見つからない
100点の物件を探し続けると、何年たっても買えません。筆者の相談者にも、何を基準に決めればよいか分からないまま、2年探して、まだ買えていない人がいます。
筆者は、150人以上の資産づくりを支援してきました。そのうち、検討の記録を集計できた26名は、検討したおよそ300件のうち、半分超を見送っていました。見送ったり、ほかの買い手に負けたりした理由で多いのは、評価額が低い、融資が付かない、道路、値段が高い、の順です。
上位の理由は、どれも評価額と値段に関わり、65点の2つの線と重なります。65点の物件を選び、買ったあとに家賃や修繕で仕上げていけば十分です(第5章)。まずは、大きな失敗にならない物件で始めるのも1つの手です。
厳しい年と大きな修繕には、手元の現金で備える
筆者は、買ったあとも、住宅ローンを含む借入の総額の15%ほどを、現金で手元に残すようにしています。筆者の船橋の一棟も、代金を払った直後に、手元の現金がこの線を超えていました。
第1章のモデルで、借入1,200万円の15%は180万円です。金利5.5%で借り、3か月空いた年と比べます。
この厳しい年が5年続いても、180万円の中で払えます。
住宅ローンが残っている人は、その残りも足して計算するので、残す現金はもっと多くなります(第4章)。
筆者が数えるのは、現金と預金です。買ったあとにこの線を下回る物件は、基本的に買わないほうがよいと考えています。下回ったら、15%を超えるまで、次の物件は買えないと見込んでおきます。
アパートローン(会社員向けの、投資用の定型の借入)は、この線を下回っていても通ることがあります。借りられることと、買ってよいことは、別に考えます。
大きな修繕は、この備えとは別に来ます。筆者は、これから始める人に、生活費とは別に500万円ほどの現金を用意することを勧めています(第4章)。
住宅ローンがなければ、第1章のモデルで諸費用の84万円を払っても、約416万円が残ります。15%の180万円を除いても、約236万円を大きな修繕に回せます。
現金がなければ、空室や修繕のたびに、給料から払うか、急いで売ることになります。急いで売ると、安くしか売れません。
まとめ
不動産賃貸業のリスクは、空室・金利・修繕・値下がりと売りにくさ・業者・災害の6つです。多くは、買う前に確かめることと、手元の現金で抑えられます。
物件を検討するときは、次の3つを確かめてください。
- 今の家賃が、まわりの家賃の相場より高すぎないか
- 買った値段と同じ額以上で売れ、評価額が借入を下回らないか(65点の2つ)
- 買ったあとも、借入の総額の15%ほどの現金が残るか
次の第7章では、不動産賃貸業で失敗する人が、どこでつまずくのかを書きます。検討中の物件が65点に届いているかは、無料相談で一緒に確かめられます。
出典:総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果」(2024年9月25日)/日本銀行「金融市場調節方針の変更について」(2026年9月18日)/国土交通省「民間賃貸住宅の計画修繕ガイドブック」/価格.com「リフォーム 費用・相場」/All About「雨漏り修理リフォームにかかる費用っていくら?」(2019年5月30日)/国土交通省「投資用マンションについての悪質な勧誘電話等にご注意ください」/国民生活センター「20歳代に増える投資用マンションの強引な勧誘に注意!」(2019年3月28日)/国土交通省「不動産取引時において、水害ハザードマップにおける対象物件の所在地の説明を義務化」(2020年7月17日)/国土交通省「ハザードマップポータルサイト」
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。