不動産賃貸業で失敗する人の多くは、物件の本質的な価値より先に、「借りられるか」「節税になるか」で買っています。この章では、筆者が見てきた失敗を5つの型に分け、それぞれの見分け方を示します。筆者自身の失敗も、隠さずに書きます。
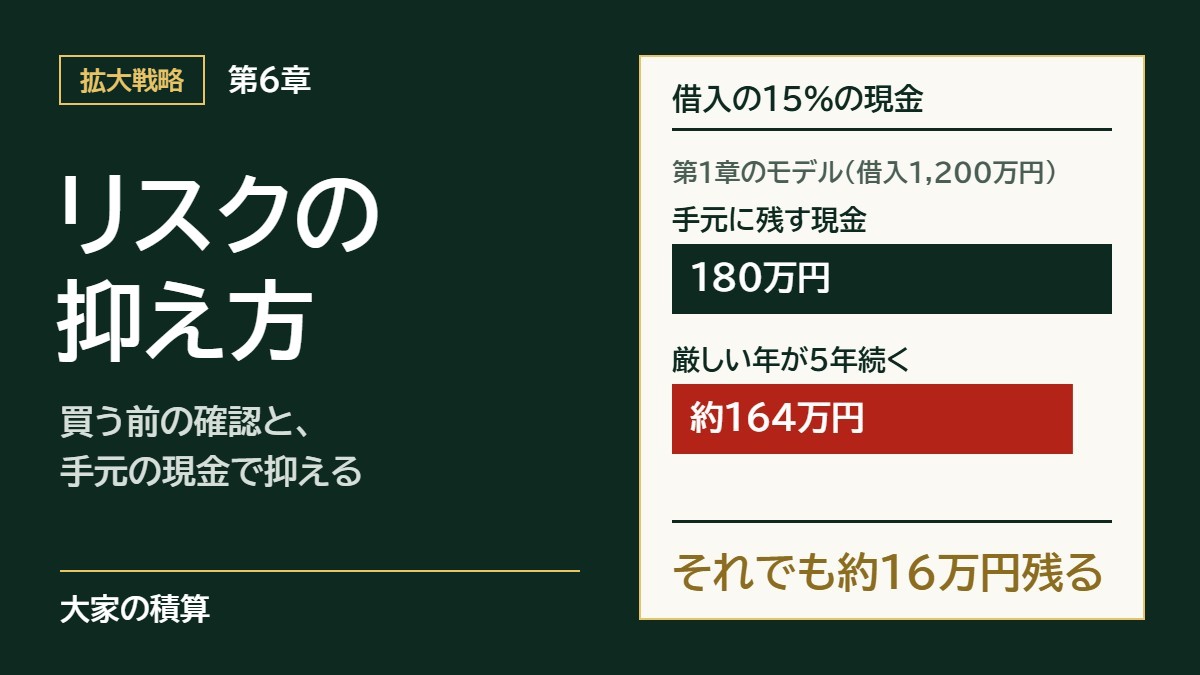
第6章では、リスクの多くは買う前の確認と手元の現金で抑えられると書きました。この章は、その確認を飛ばしたときに何が起きるかの話です。
結論
- 失敗の型は、債務超過・高値づかみ・区分から始める・節税目的・「融資が付くから買う」の5つです。どれも、物件の価値より先に、別のことで買っています。
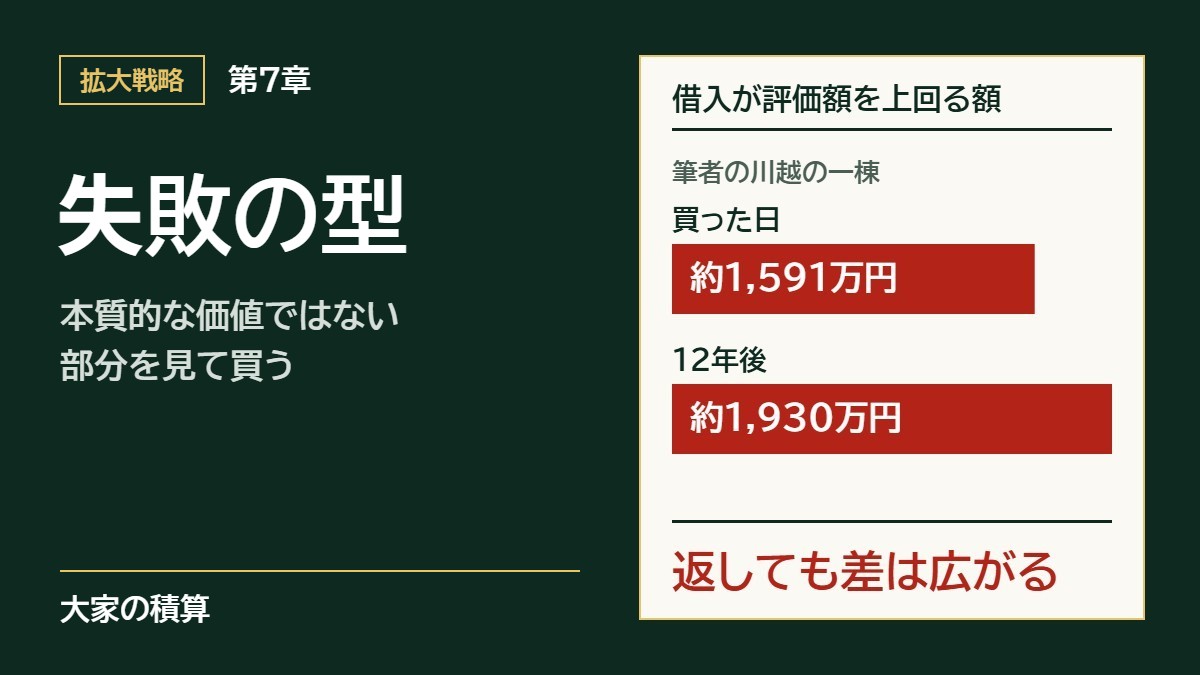
- 評価額より多く借りて買うと、買った日から純資産がマイナスになり、次の融資が止まりやすくなります。筆者の川越の一棟は、借入が評価額を約1,591万円上回りました。2棟目の融資では、これも理由の1つになり、地方銀行やネット銀行に断られました。
- 評価額が値段を上回っていても、近くで実際に売れた値段より高ければ、その物件は高値です。
- 年収2,000万円くらいまでの人は、節税より資産を増やすことを優先します。節税を目的に選ぶと、資産にならない物件をつかみます。
- 融資が付くことは、良い物件である証明にはなりません。
失敗の型は5つ。どれも物件の本質的な価値より先に、別の理由で決めている
筆者が見てきた失敗を、5つの型に分けます。
| 失敗の型 | 起きること | 見分け方 |
|---|---|---|
| 債務超過 | 純資産がマイナスになり、次の融資が止まる | 借入が評価額を上回っていないか(第2章) |
| 高値づかみ | 売っても借入を返せない | 近くで実際に売れた値段より安く買えているか(第4章) |
| 区分から始める | 2棟目の融資が止まる。築古の狭い部屋は売りにくい | 区分マンションではないか |
| 節税目的 | 資産にならない物件をつかむ | 税金が減る額より、資産が増えるかで選んでいるか |
| 融資が付くから買う | 価値の低い物件を、高く買う | 融資とは別に、評価額と相場で決めているか |
5つは別々の失敗に見えますが、根は同じです。物件の価値、つまり評価額と相場を確かめる前に、借りられることや税金が減ることで買っています。
型1 債務超過:評価額より多く借りると、次の融資が止まる
筆者の川越の一棟は、利回りと全額の融資を見て、評価額を確かめずに建てた
評価額は、金融機関が担保として見る物件の値段で、国が公表する路線価などをもとに計算します(第2章)。評価額より多く借りて買うと、買った日から、資産より借入が多い債務超過の状態になります。
筆者が一棟として初めて買った、川越の一棟がその例です。その前に区分マンションを2戸買っていますが、それは章の最後に書きます。
川越では、紹介を受けた業者の企画にそのまま乗って、土地から木造アパートを建てました。土地と建物の代金8,570万円の全額を借り、諸費用の約486万円は、借入とは別に払いました。
契約したとき、「少し高い」という感覚はありました。それでも、想定の利回りが出ていて、全額の融資も出たので、良い条件だと受け取りました。評価額は一度も出さずに進めました。
評価額は約6,979万円で、借入が約1,591万円上回っています。評価額の建物の部分は、国税庁の標準的な工事費(1㎡あたり22.8万円)で出すと約4,365万円です。
筆者は、それより約1,785万円高く建てました。土地は路線価より約194万円安く買えたので、差し引きで約1,591万円です。
しかも、この差は、借入を返し続けても、しばらく広がります。1年目に家賃で返す元金は約145万円ですが、建物の評価は1年に約198万円ずつ下がるからです。木造の建物は、国が決めた22年で評価が0になる計算で、4,365万円を22で割ると約198万円です。
差は、1年後に約1,645万円、5年後に約1,816万円と広がり、12年後の約1,930万円が一番大きくなります。20年後も約1,711万円残り、差がなくなるのは28年目ごろです。
金融機関は、純資産のマイナスを見て次の融資を止める
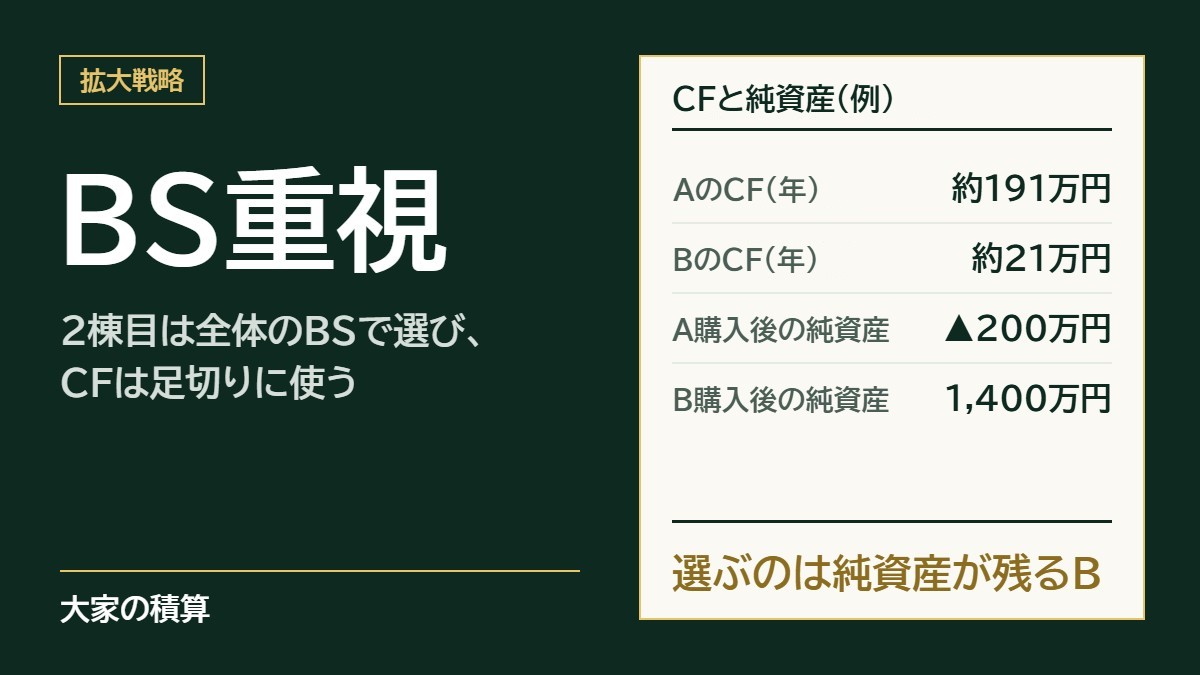
金融機関は、次の物件の融資を考えるとき、持っている物件を評価額に置き直して、純資産を見ます(第2章)。純資産がマイナスだと、次の融資を断られたり、条件が厳しくなったりします。
筆者も、2棟目の船橋の一棟を探したとき、地方銀行やネット銀行には軒並み断られました。理由の1つが、川越の債務超過でした。残ったのは、一部の信用金庫と、保証会社(返せなくなったときに代わりに返す会社)が付く融資だけでした。
筆者の支援先にも、金融機関から「自宅と1棟目が、それぞれ債務超過」と言われ、一度は拡大をあきらめかけた人がいます。金融機関は、自宅も評価額に置き直し、住宅ローンの残りと比べて見ることがあります。
見分け方:評価額を出し、建築費を標準の工事費と比べる
債務超過になりやすいのは、建物の値段の割合が大きい物件です。建物の評価は、年数がたつほど下がります。新築や築浅(建ってからの年数が浅い)の物件は、借入を返すより速く評価が下がることがあります。
土地の値段は年数では下がらないので、土地の割合が大きい中古の戸建ては、評価が下がりにくくなります。
見分け方は、買う前に評価額を出し、借入が評価額を上回らないかを見ることです。土地は路線価に面積を掛けて、建物は構造と残りの年数から出します(第2章)。
土地から新築を建てるなら、建築費を延べ床面積で割り、国税庁の「地域別・構造別の工事費用表」と比べます。都道府県と構造ごとに、1㎡あたりの標準的な工事費が載っています。高ければ、業者に理由を聞き、ほかの建築会社からも見積もりを取ります。
型2 高値づかみ:評価額が出ていても、相場より高ければ高値
評価額が値段を上回っていれば安心、とは限りません。売るときの値段は、近くで実際に売れた値段(相場)で決まるからです。
筆者は、名古屋市の一棟を見送ったことがあります。土地の評価額だけで、値段の約1.3倍ありました。
ところが、近くで実際に売れた土地の1㎡あたりの値段は、路線価を下回っていました。それに土地の広さを掛けると、評価額も、物件の値段も下回りました。
一棟の物件でも、筆者は土地の相場を見ます。次の買い手が、建物を壊して土地として売ることも考えられるからです。土地としての値段が買値を下回るなら、売る道が細くなります。
筆者は、相場が低かった理由を3つ見ています。擁壁(土を止める壁)があったこと、新築が建ちすぎていること、学生の街で家族向けの需要がないことです。評価額と相場がずれたとき、筆者は低いほうで判断します。
売られている値段も、相場ではありません。第4章で見たとおり、売れた値段の平均は、売り出しの値段の平均より低くなっています。売り出しの値段だけを見て「相場どおり」と判断すると、高値をつかみます。
見分け方は、近くで売れた事例を見て、買う値段がその相場より安いかを確かめることです。国土交通省の不動産情報ライブラリでは、売れた値段を町の単位で調べられます(第4章)。調べ方の手順は、第10章で書きます。
型3 区分から始める:2棟目の融資を止めることがある
区分マンションは、建物の一部屋を買う物件です。土地は、建物全体の持ち分としてしか持てません。そのため、担保の評価を厳しく見る金融機関が多くあります。
評価額のほとんどが建物なので、年数がたつほど評価が下がります。金融機関は、次の物件を考えるとき、区分の借入も借入の総額に入れて見ます。評価の低い区分の借入が残っていると、それだけ次に借りられる額が減ります。
区分マンションでは、家賃から管理費と修繕積立金(将来の大きな修繕に備えて、毎月積み立てるお金)が出ていきます。国土交通省のまとめでは、近年分譲されたマンションのほとんどが、修繕積立金を段階的に上げていく計画です。
計画の最初から最後までで、平均約3.6倍に上がります。新しい区分を買うと、家賃が同じでも、家賃から返済と経費を引いて手元に残るお金(キャッシュフロー)は年々減っていきます。
築古(建ってから年数がたった古い物件)の狭いワンルームは、借りて買える金融機関が限られます。そのため、買い手が現金で買う人や業者に偏りがちで、売りにくくなります。
筆者の支援先に、区分マンションを4戸持ったまま、1棟目を買った人がいます。1棟目は、地方銀行がほぼ満額を貸してくれました。ただ、その1棟目も、筆者の川越と同じく、評価額が値段を大きく下回っていました。
ところが、2棟目では、複数の金融機関に区分の借入を理由に止められました。
ある地方銀行からは、「区分がだいぶ足かせになっている」と言われました。「自己資金が貯まるまで、2件目はやらないほうがいい」とも言われています。区分を売っても、次の申し込みまで最低半年は空けるようにとのことでした。
筆者は、区分を持っている人には、売ることを勧める場合が多くあります。これから始める人には、土地の値段が残る戸建てから始めることを勧めています(第6章)。
型4 節税目的:税金が減っても、資産が増えなければ意味がない
建物の値段を毎年の経費に分ける減価償却で、税金の計算上の所得が小さくなります(第5章)。これを売りにした「節税物件」は、世の中にたくさんあります。
所得税の税率は、所得が多いほど高くなります。国税庁の表では、課税される所得が900万円以上1,800万円未満なら33%です。1,800万円以上4,000万円未満なら40%です。
課税される所得は、年収から給与所得控除や社会保険料などを引いた額で、年収より小さくなります。年収600万円の会社員なら、税率は多くの場合10%か20%です。節税の効果は、税率が高い人ほど大きくなります。
筆者は、年収で見て2,000万円くらいから、節税が必要になると考えています。そこまでの人は、節税より資産を増やすことに集中してよいと考えています。年収がそれを超える人も、節税は資産を増やすための手段で、節税が目的になると、よいことはありません。
節税物件として勧められるのは、建物の値段の割合が大きい物件です。建物の値段が大きいほど、毎年の経費にできる額が大きいからです。一方で、建物の評価は年数とともに下がるので、型1の債務超過にもなりやすくなります。
減価償却で減るのは、その年の税金です。物件の価値が上がるわけではありません。
減った税金の一部は、売るときに税金として払うことになる場合があります(付録2)。物件の価値が値段より低ければ、減った税金より、物件で失う額のほうが大きくなることがあります。
筆者の支援先に、年収の高い会社員がいました。販売業者から節税物件が10件以上届き、筆者たちが1件ずつ確かめて、見送りました。評価額が足りない、国が決めた建物の年数(法定耐用年数。第2章)を過ぎている、などの理由です。
筆者が見てきた節税物件には、評価額が足りないものが多くありました。節税を考えるのは、物件の価値を確かめてからです。
型5 「融資が付くから買う」:融資は、良い物件の証明ではない
金融機関は、物件の評価額だけで貸すわけではありません。借りる人の年収や勤め先も見て貸します。そのため、評価額が低い物件にも融資が付くことがあります。
融資の審査は、貸したお金が返ってくるかを見るものです。借りる人が給料から返せるなら、物件の価値が低くても貸すことがあります。審査が通ったことは、買う人が損をしない証明にはなりません。
年収が高い人や、勤め先が大きい人ほど、評価額の低い物件でも借りられることがあります。そのため、こうした人ほど業者から勧められる物件が多く、物件の価値を自分で確かめる必要があります。
金融庁は、2019年に金融機関への調査の結果を公表しました。物件を売る業者などから紹介された客に、融資をしたことがある銀行は97%でした。一方、その業者との取引を止める基準を決めていた銀行は16%でした。
融資の審査で行う収支の計算も、融資の期間の一部だけを見るなど、細かさにばらつきがありました。金融庁は、長い期間の収支を確かめる必要があるとしました。大きな修繕や、収支が下振れたときに返せるか、想定した値段で売れない可能性も考えるということです。
筆者が見てきた範囲では、融資が付くことを理由に、相場より高い値段が付いた築古の物件があります。「修繕しました」という物件でも、外壁を塗っただけで、中は傷んでいることが多くあります。
業者が「融資が付きます」と言ったら、なぜ融資が付くのかを聞きます。「お客様の年収なら通ります」だけでは、物件の価値の説明になっていません。
評価額や相場で理由を説明できない業者からは、筆者は買いません。融資が付くことと、買ってよいことは、別に決めます。
筆者のメモ:最初の2戸を戸建てにしていれば
筆者の最初の物件は、築古の区分マンション2戸です。どちらも、16㎡ほどのワンルームでした。
ノンバンク(銀行ではない、お金を貸す会社)で融資が通ったので、買いました。今思えば、焦って買いました。
評価額が値段を下回っていて、債務超過でした。しかも、高値づかみでした。
2戸を売りに出してから4か月ほどの間に入った買付(買いたいという申し込み)は、業者からの低い金額のものだけでした。1戸は、仲介手数料を含めると損をして売りました。
今は、戸建てにすればよかったと考えています。土地の値段が残る戸建てのほうが、評価額も出やすく、金融機関の担保の評価も良いからです。最初の2戸を戸建てにしていれば、もっと早く拡大できた可能性が高いと思います。
それでも、早く始めたことはよかったと思っています。物件を持つことと、借入を返していくことを、早くから経験できたからです。
始めるのは、早いに越したことはありません。ただし、焦らないことと、大きな失敗にならない物件で始めることが大事です。
まとめ
失敗する人の多くは、物件の本質的な価値より先に、「借りられるか」「節税になるか」で買っています。
物件を勧められたら、次の5つを確かめてください。
- 借入が、評価額を上回っていないか
- 近くで実際に売れた値段より、安く買えているか
- 区分マンションではなく、土地の値段が残る物件か
- 税金が減る額ではなく、資産が増えるかで選んでいるか
- 融資が付くこととは別に、評価額と相場で決めているか
次の第8章では、失敗せずに買い続ける人が、どんな仕組みで物件を増やしているかを書きます。勧められた物件がどの型に当たりそうかは、無料相談で一緒に確かめられます。
出典:国土交通省「標準管理規約の見直し及び管理計画認定制度のあり方に関するワーキンググループ とりまとめ(抜粋)」(令和6年6月)/国税庁「地域別・構造別の工事費用表(1㎡当たり)」(令和8年分)/国税庁「No.2260 所得税の税率」(令和8年4月1日現在法令等)/国税庁「No.3252 取得費となるもの」/金融庁「投資用不動産向け融資に関するアンケート調査結果(主なポイント)」(2019年3月)
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。