不動産賃貸業を広げていく人は、1棟目のあとも4つの線を守って買い足し、物件を売って次の資金を作ります。この章では、その仕組みと、年収ごとに合う広げ方を示します。
第7章では、失敗する人の型を書きました。この章はその逆で、失敗せずに買い続ける人が、何を守っているかの話です。
結論
- 買い続ける人は、評価額・手元の現金・返済の年数・借りる順番の4つの線を守ります。
- 2棟目からは、金融機関を増やし、決算書と持っている物件の実績で、借りられる額を広げます。
- 買った値段と同じくらいで売れれば、家賃で返した元金が現金に戻り、次の物件の資金になります。個人なら、買った年から数えて7年目の年明け以降に売ると、税率が約40%から約20%に下がります。
- 合う広げ方は、年収の目安で変わります。2,000万円以上は一棟、1,000万円前後は戸建てと一棟の組み合わせ、500万円前後は戸建てから始めます。
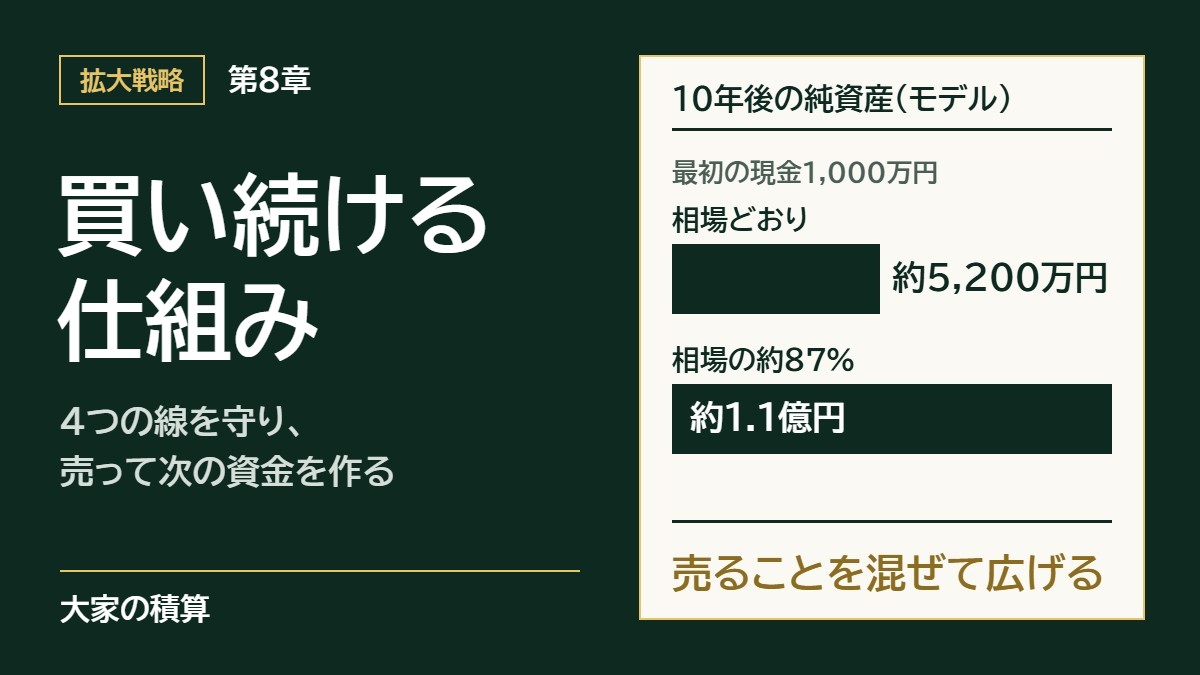
- 広がる速さを大きく変えるのは、相場よりどれだけ安く買えるかと、売ることを混ぜるかです。筆者のモデルでは、相場の約87%で買って売ると、10年後の純資産が、相場どおりに買う場合の約2倍になります。
買い続ける人は、4つの線を守る
1棟目のあとも買い続けられる人には、共通点があります。物件を買うたびに、次の4つの線を確かめていることです。
| 線 | 中身 | 守らないと起きること |
|---|---|---|
| 評価額 | 積算割合80%を目安に、近くで売れた値段や家賃とのバランスで選ぶ | 借入が評価額を大きく上回り、次の融資が止まる(第7章) |
| 手元の現金 | 買ったあとも、借入の総額の15%の現金を残す | 空室や修繕が重なると払えない(第6章) |
| 返済の年数 | 買ったあと、借入を返し終えるまでの年数(債務償還年数)を、全体で20年以内に収める | 金融機関の評価が下がり、次を借りにくくなる |
| 借りる順番 | 年収で大きく貸す金融機関は2棟目には貸さないことが多いので、1棟目に借りる金融機関を、2棟目以降から考えて選ぶ | 年収で大きく借りられる機会を、評価額の低い物件に使ってしまう |
評価額:積算割合80%を目安に、ほかの値段とのバランスで見る
評価額を物件の値段で割った割合を、積算割合と呼びます。筆者は、積算割合80%を目安にしています。資産の価値がある物件に対して借りる、という進め方を続けるための目安です。
ただし、80%はきっぱり線を引く数字ではありません。評価額(積算)に加えて、近くで実際に売れた値段(成約事例)と、家賃から逆算した値段(収益還元)のバランスで見ます。どれも大事です。
住みたい人が多い地域や、借りたい人が多く入居が決まりやすい地域なら、積算割合が80%でも買ってよいと考えています。路線価図に記号で載っている借地権割合も、その地域を見る手がかりの1つです。
近くで売れた値段が評価額より大幅に高い地域では、金融機関もその値段に引っぱられて評価を出すことがあります。そのため、地方の広い土地より、都心の狭い土地のほうが良い場合も多くあります。
手元の現金:借入の総額の15%を残す
第6章で書いたとおり、筆者は、買ったあとも借入の総額の15%ほどの現金を残します。借入の総額には、住宅ローンも含めます。
15%を超える分だけを、頭金や諸費用に使えるお金と考えます。15%を下回るなら、次の物件は、現金がたまるまで待ちます。
返済の年数:買ったあとの債務償還年数を20年以内に収める
債務償還年数は、借入を、1年に返せるお金で割った年数です。借入をあと何年で返し終えられるかを示し、金融機関が貸すかを決めるときに見ます。
日本政策金融公庫の手引では、1年に返せるお金を、経常利益に減価償却費(第5章)を足した額としています。経常利益は、家賃から、経費と減価償却費と借入の利息を引いた利益です。
金融機関は、貸す相手の返す力を評価するときに、この年数を見ます。中小企業庁の資料には、金融機関が置いている目線の例として、債務償還年数「10〜20年」が挙がっています。
筆者は、その上限の20年を線にしています。物件を買ったあとの債務償還年数が20年を超えるなら、買いません。
この年数は、物件1件ではなく、持っている物件と給料を合わせた全体で見ます。会社員なら、手取りから生活費を引いた残りも、返せるお金に入れます。
仮の数字で計算してみます。借入が1,200万円で、家賃から経費と利息を引いた額と給料の余りが、合わせて1年に100万円なら12年です。10年以内に収めればさらに借りやすくなりますが、借入を抑えるぶん、借りて増やす効果は弱まります。
借りる順番:1棟目に借りる金融機関は、2棟目以降から考えて選ぶ
金融機関は、貸す相手や物件の条件がそれぞれ違います。貸す地域、物件の古さ、借りる人の年収など、見る点が違うからです。
年収を強く見て大きく貸す金融機関は、2棟目には貸さないことが多くあります。こうした金融機関で借りられる大きな枠は、評価額の低い物件に使わないよう、慎重に使います。
そのため筆者は、1棟目にどの金融機関から借りるかを、2棟目以降にどこから借りるかまで考えて決めます。1棟目と2棟目の間隔は気にしていません。4つの線を守れる物件があるなら、買えるときに買ったほうがよいと考えています。
2棟目からは、金融機関を増やし、実績で借りる
金融機関が1つだけだと、借りられる額が頭打ちになる
1つの金融機関から借りられる額には、上限があります。1つの金融機関だけに頼ると、その上限に届いたところで止まります。借り換えや、条件の交渉もしにくくなります。
そのため、買い続ける人は、2棟目から金融機関を増やします。新しい金融機関には、決算書(1年の事業の成績をまとめた書類)と、持っている物件の実績を見せて借ります。
実績は、決算書と持っている物件の一覧で見られる
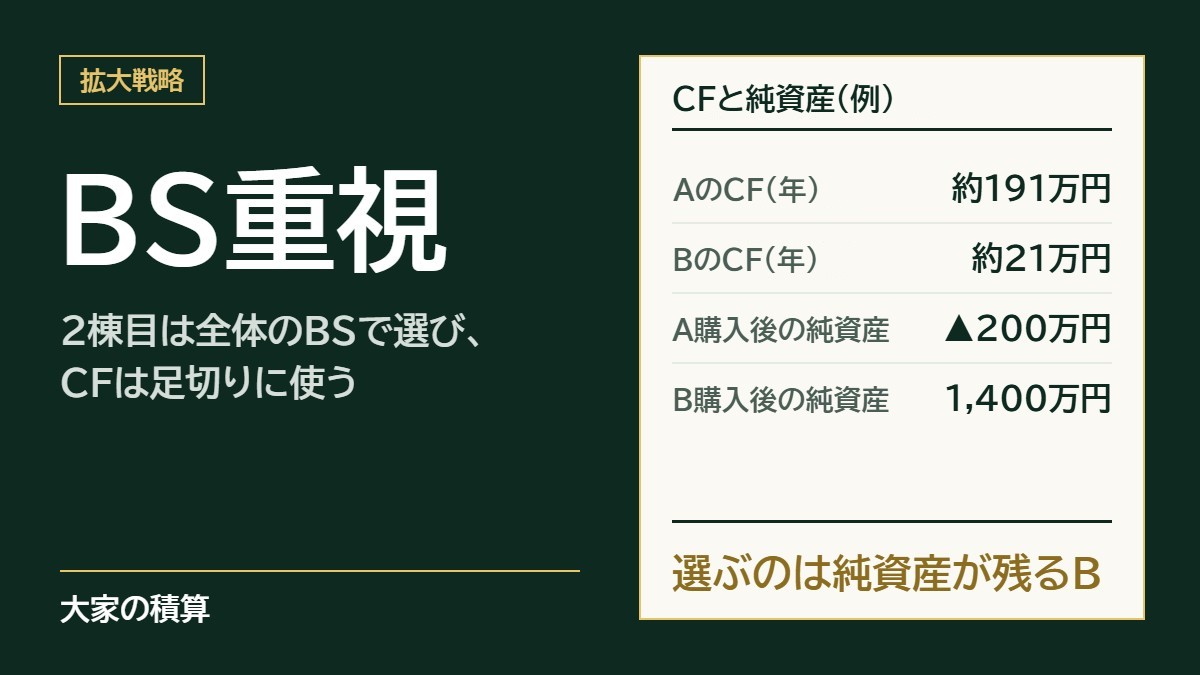
金融機関が見る実績は、主に決算書と、持っている物件の一覧の2つです。評価額で見た純資産(第2章)がプラスであることが、次を借りる土台になります。
物件の一覧では、家賃がきちんと入っているか、評価額が借入を上回っているかが見られます。評価額の足りない物件が1件あると、ほかが良くても、次の融資を断られる理由になります。
筆者の2棟目、船橋の一棟は、第7章で書いたとおり多くの金融機関に断られたあと、信用金庫から借りました。保証会社を付けない、その金融機関の独自の融資です。
一番の理由は、ほかの事業もしていた筆者の会社(法人)の、1期目の決算書が良かったことです。頭金を入れても手元の現金が15%を切らなかったことと、物件の評価額が高かったことも理由です。
買い続ける人は、売って次の物件の資金を作る
同じくらいの値段で売れれば、返した元金が現金に戻る
第1章で書いたとおり、買った値段と同じくらいで売れれば、家賃で返した元金は現金に戻ります。買った値段より高く売れれば、その差も、諸費用と税を引いて手元に残ります。
買い続ける人は、この現金を次の物件の頭金や手元の現金にします。手元の現金が増えれば、15%の線を守ったまま、次の物件を買えます。
手元の現金が少ない人は、持っている物件を売るところから始めることもあります。筆者が相談を受けた人にも、売って1,500〜2,000万円ほどの現金を作り、そこから一棟に進む道すじを描いた人がいます。
個人は、買った年から数えて7年目の年明け以降に売ると、税が下がる
個人の場合、物件を売って出た利益には、所得税と住民税がかかります。税率は、持っていた期間で大きく変わります。
国税庁によると、売った年の1月1日に、持ってから5年を超えていれば「長期」、5年以下なら「短期」です。税率は、所得税と住民税などを合わせて、長期が約20%、短期が約40%です。
1月1日で数えるので、5年を超えるのは、買った年から数えて7年目の年明け以降です。たとえば2026年に買った物件なら、2032年1月1日以降に売ると長期になります。
年収で、合う広げ方が変わる
4つの線は同じでも、年収や最初の現金によって、合う広げ方は変わります。筆者は、大きく3つの型に分けて考えています。
| 一棟で広げる | 戸建てと一棟を組み合わせる | 戸建てから始める | |
|---|---|---|---|
| 年収の目安 | 2,000万円以上 | 1,000万円前後 | 500万円前後 |
| 最初の物件 | 値段が評価額に収まる一棟 | 古い戸建てか一棟 | 1,000〜1,500万円の古い戸建て |
| 広げ方 | 金融機関を増やし、実績で借りる額を広げる | そのとき借りられる金融機関に合わせて、戸建てと一棟を組み合わせる | 戸建てを2〜3戸に増やし、売って作った現金で一棟に進む |
| 気をつけること | 年収で借りられる枠を、評価額の低い物件に使わない | 評価額の足りない1件が、次を止める | 返す期間が短く、キャッシュフロー(家賃から返済と経費を引いて残るお金)が少ない。修繕の現金を残す |
年収は目安です。同じ年収でも、手元の現金や、本業以外の事業のキャッシュフローによって、合う型は大きく変わります。
筆者が見てきた中には、3年で物件の規模を1億円から12億円まで広げた人もいます。支援先の会社員にも、5年で5,000万円から7億円まで広げた人がいます。土台は自己資金ですが、どう広げるかで速さは大きく変わります。
年収2,000万円以上:一棟で広げる
年収が高い人は、年収を見て貸す金融機関から、大きな額を借りられます。値段が評価額に収まる一棟を買い、金融機関を増やしていけば、速く広げられます。
気をつけるのは、年収で借りられる枠を、評価額の低い物件に使ってしまうことです。評価額を超えて借りた1件があると、年収が高くても、次の金融機関に断られる理由になります。
筆者が出会った人にも、手元の資金は十分なのに、4つの金融機関に断られた人がいます。理由は、評価額を大きく下回る物件1件でした。年収が高いほど、最初の1件を何に使うかが大事になります。
年収1,000万円前後:戸建てと一棟を組み合わせる
年収が1,000万円前後なら、年収だけで借りられる額には限りがあります。そこで、そのとき借りられる金融機関に合わせて、戸建てと一棟を組み合わせます。
一棟は、部屋が多いので、キャッシュフローが大きくなります。戸建ては、手間が少なく、売りやすい物件です。入居者が出たあとは住みたい人に売れ、建物を壊して土地として売ることもできます。
筆者はこの型です。区分マンション2戸から始め、川越の一棟、松戸の戸建て、船橋の一棟、流山の戸建ての順に買ってきました。
第7章で書いたとおり、今なら最初の2戸を戸建てにします。これから始める人にも、戸建てと一棟を基本に勧めています。
年収500万円前後:戸建てから始め、売って一棟へ
年収が500万円前後なら、まず1,000〜1,500万円ほどの古い戸建てを、融資で買います。第4章で書いたとおり、始める前に、生活費とは別に500万円ほどの現金を用意しておきます。
戸建ては返す期間が短いことが多く、キャッシュフローは少なめです。そのぶん、家賃で返す元金が大きく、同じくらいの値段で売れれば、返した元金は売ったときに戻ります。
戸建てを2〜3戸に増やし、相場より安く買えた戸建てを売って、現金を作ります。その現金を元に、一棟に進みます。筆者のモデルで、1,200万円の戸建てを買い続けると、最初の現金500万円と毎年60万円の貯金で、10年で4戸です。
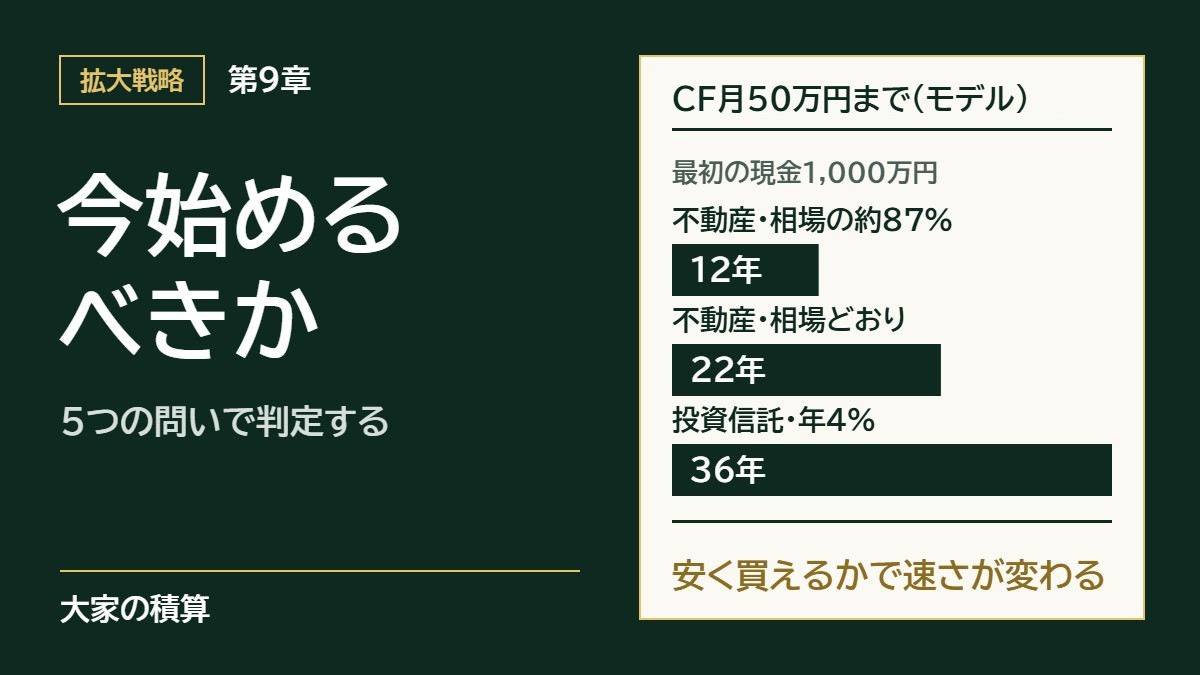
手元の現金が500万円に届いていないなら、まずはためるところからです。自分がいま始めてよいかは、第9章の5つの問いで確かめます。
相場より安く買えるかで、広がる速さが変わる
安く買って売ると、2つの線を守ったまま買い足せる
筆者は、値上がりを当てにしません。自分で変えられるのは、相場よりどれだけ安く買えるかと、売ることを混ぜるかです。
持つ物件を増やし続けるだけだと、借入が積み上がり、手元の現金15%と債務償還年数20年の線に近づいていきます。相場より安く買った物件を売ると、その差が現金になり、次の物件の頭金に回せます。
買って、買って、売って、また買う、というように、売ることを混ぜていくのが、2つの線を守りながら広げ続ける方法です。
相場の約87%で買って売ると、10年後の純資産は相場どおりの約2倍になる
物件の大きさを手元の現金に合わせて変えるモデルで、最初の現金ごとに計算しました。どちらも、手元の現金15%と債務償還年数20年の線を守り、超えそうなときは頭金を入れて借入を抑えます。
比べたのは、相場どおりに買って持ち続ける場合と、相場の約87%で買い、6年持って相場で売って次を買う場合です。
10年後の純資産は、どの場合も、相場の約87%で買って売るほうが、相場どおりの約2倍になりました。家賃は物件の相場で決まるので、安く買うほど、買った値段に対する利回りも上がるからです。
なお、相場どおりに買った物件を6年で売ると、費用のぶん純資産は減りました。売って次を買う方法は、相場より安く買えているときに効きます。
約87%は、第4章で書いたとおり、買う諸費用と売る費用の約13%を引いても、相場で売れば費用に負けずに済む目安です。相場の8割で買えれば差はさらに大きく、モデルでは約3.6倍になります。
ただし、相場より安く買える物件は、毎回は見つかりません。このモデルは、2つの線を守っていれば金融機関が貸す、という前提でもあります。広がる速さの目安として見てください。
相場の調べ方は、第10章で書きます。
筆者のメモ:目標は、キャッシュフローではなく純資産で置く
筆者は、まず純資産1億円を目指しています。物件を評価額で見て、借入を差し引いた純資産です(第2章)。以前は、キャッシュフローで年1,000万円を目指していました。
キャッシュフローを目標にすると、金利の動きに左右され、物件の選び方もキャッシュフローに引っぱられます。そのため今は、不動産賃貸業の目標は純資産で置き、給料などの収入は本業で増やすのがよいと考えています。
まとめ
買い続ける人は、4つの線を守り、物件を売って次の資金を作ります。広がる速さを大きく変えるのは、相場よりどれだけ安く買えるかと、売ることを混ぜるかです。
次の物件を考えるときは、次の4つを確かめてください。
- 評価額が値段の8割ほどあり、近くで売れた値段や家賃から見ても高くないか
- 買ったあとも、借入の総額の15%の現金が残るか
- 買ったあとの債務償還年数が、全体で20年以内に収まるか
- 今回借りる金融機関が、次に借りたい金融機関を狭めないか
次の第9章では、あなたが今、不動産賃貸業を始めるべきかを、5つの問いで判定します。自分に合う広げ方は、無料相談で一緒に考えられます。
出典:日本政策金融公庫 国民生活事業「経営改善計画書策定の手引」/国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」「No.3208 長期譲渡所得の税額の計算」「No.3211 短期譲渡所得の税額の計算」(令和8年4月1日現在法令等)
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。