投資信託は、買ったあとは待つしかありません。不動産は、買ったあとも、家賃や借入の条件に自分で手を打てます。この章からは、不動産投資を「不動産賃貸業」と呼び、事業として何ができて、何を負うのかを書きます。
第4章では、金利と相場の上げ下げは自分では動かせず、自分で決められるのは買う値段と借り方だと書きました。この章では、買ったあとにも動かせるものを見ていきます。
結論
- 不動産賃貸業では、大家が家賃・借り手・借入の条件・修繕・管理会社・売る時期を自分で動かせます。投資信託にはない点です。
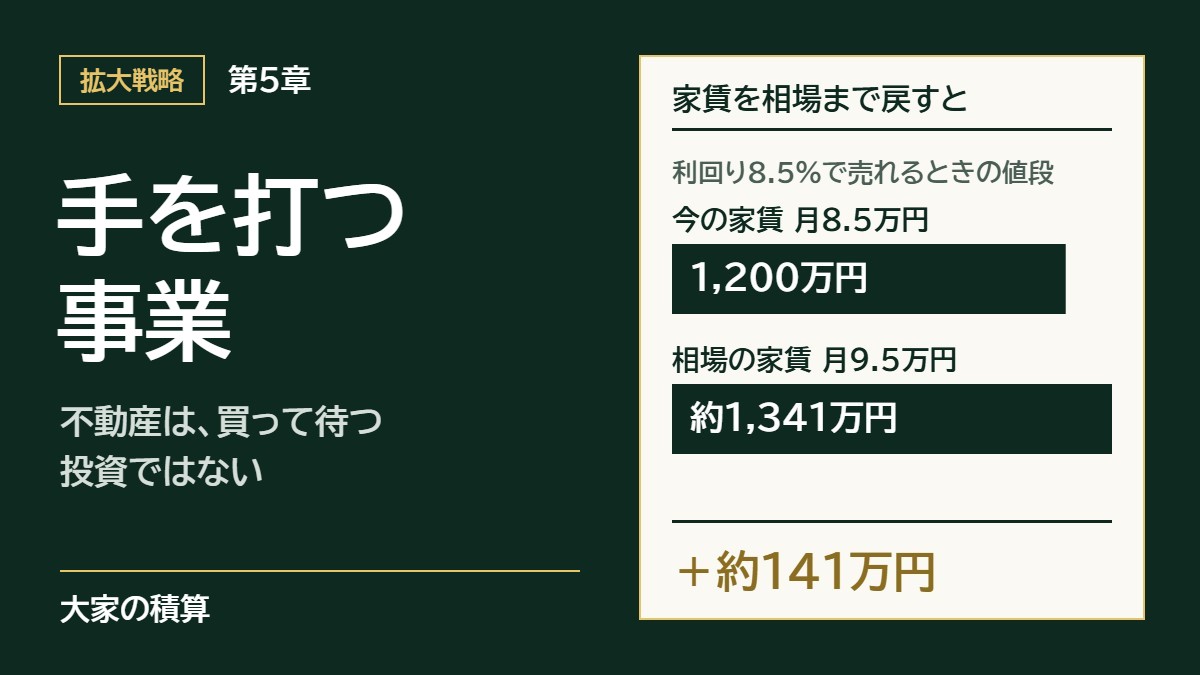
- 収益物件(家賃を得るための物件)の値段は、家賃と利回りで決まります。第1章のモデルと同じ値段・利回りの戸建てで考えます。相場より月1万円低い家賃を相場まで戻すと、同じ利回りで売れれば、値段は約141万円上がります。
- 借入の条件も、比べて選べます。同じ1,200万円・3.5%でも、25年で借りれば、1年目のキャッシュフローは約8.3万円から約19.7万円に増えます。その代わり、元金の減り方は遅くなり、払う利息は増えます。
- 事業なので、買う判断と、家賃や修繕の決め方の責任は大家が負います。管理会社に任せても、丸投げはできません。
投資信託は待つ。不動産賃貸業は、手を打つ
投資信託を買ったあとにできるのは、持ち続けるか、売るかです。中身の株や債券は、運用会社が決めます。
不動産は、買ったあとに大家が動かせることがいくつもあります。次の表は、大家が動かせる主なものです。
| 動かせるもの | 大家が打てる手 |
|---|---|
| 家賃 | 相場より低い家賃を、更新や入れ替わりのときに相場に近づける |
| 借り手 | 契約を結ぶ前や契約が切れるときに、住む人に直接貸すか、業者にまとめて貸すかを、家賃が高くなるほうで選ぶ |
| 借入の条件 | 買う前と買ったあとに、複数の金融機関の金額・期間・金利を比べて選ぶ |
| 修繕 | 家賃や売る値段が上がる修繕を選び、上がらない修繕は見送る |
| 管理会社 | 入居者がなかなか決まらなければ、管理会社を替える |
| 売る時期 | 家賃を上げたあとなど、高く売れる時期を選ぶ |
筆者も、買ったあとに手を打ってきました。川越の一棟は、法人に一棟まとめて借りてもらう形(法人の一括借り上げ)にして、家賃を上げられました。船橋の一棟は、資料を出して、借りる期間を延ばしました。
不動産は、買って待つだけの投資ではありません。手を打って価値を上げる事業です。
家賃を相場まで戻すと、売れる値段も上がる
収益物件の値段は、家賃と利回りで決まる
入居者がいる物件は、主に投資家が買います。投資家は、1年の家賃を物件の値段で割った利回りで、買うかどうかを比べます。利回りが同じなら、家賃が上がると、売れる値段も上がります。
国土交通省の不動産鑑定評価基準にも、同じ考え方の計算があります。1年の純収益を利回りで割り戻して、値段を出す方法です。純収益は、家賃から経費を引いた額で、借入の返済を引く前の額です。
経費が家賃の一定の割合なら、家賃で計算しても純収益で計算しても、上がる値段は同じです。
たとえば、まわりの家賃の相場が月9.5万円の戸建てが、月8.5万円(年102万円)で貸されているとします。この戸建てを、第1章のモデルと同じ1,200万円(利回り8.5%)で買います。入居者が入れ替わるときに家賃を相場の月9.5万円に戻すと、1年の家賃は114万円です。
同じ8.5%で売れれば、値段は約1,341万円で、約141万円上がります。経費を第1章と同じ家賃の10%とすると、キャッシュフローも1年に約10.8万円増えます。第1章で書いた「値上がりは自分で作る」とは、このことです。
筆者が支援した例でも、同じことが起きました。支援先が持っていた戸建て4件は、家賃を上げたあとに、買ったときと同じ利回りで売れました。そのため、4件とも買ったときより高く売れました。
売れる値段を自分で上げる方法は、主に4つ
売れる値段を自分で上げる方法は、主に次の4つです。
- 相場より低い家賃を、少しずつ相場に近づける
- 業者がまとめて借りている物件で、その契約を見直す(サブリースの見直し)
- 元の持ち主が家賃を払って住み続けている戸建てを買う(リースバック)
- 入居者付きの戸建てを買い、入居者が出たあとに住みたい人に売る(第4章)
どれも、買う前に見つけておくことが大事です。今の家賃が低いと、家賃で決まる買う値段も低くなります。買ったあとに家賃を相場まで戻せば、上がった分は大家の取り分になります。
1つ目は、家賃を少しずつ相場に近づける方法です。更新のときに、相場との差を示して入居者と話し合います。入居者が応じれば、2%前後、月1,000〜3,000円ほど家賃を上げます。
入居者が入れ替わるときは、相場より5〜10%高く募集します。申込みが入るかを見て、入らなければ少しずつ下げます。
筆者が以前支援した例では、前の入居者が月6.0万円だった部屋を、月6.8万円で次の入居者に貸せました。まわりの家賃の相場は、月6.5万円くらいでした。ほかにも、支援した松戸市の8戸と川口市の9戸の一棟では、約3年かけて、月の家賃の合計をそれぞれ約5万円上げました。
2つ目のサブリースは、業者が物件をまとめて借り、入居者に貸す形です。業者が大家に払う家賃は、業者の取り分の分だけ、入居者が払う家賃より低くなります。契約を見直して大家が直接貸せば、その差が家賃に戻り、家賃で決まる売れる値段も上がります。
ただし、消費者庁と国土交通省は、サブリースの家賃が下がるトラブルについて注意を呼びかけています。大家から契約を終わらせるには、借地借家法により正当な理由が要り、簡単ではありません。
そのため大家は、買う前に、契約の期間・解約の条件・違約金を契約書で確かめます。業者が見直しに応じるかも、確かめておきます。
3つ目のリースバックは、家を売った人が、そのまま家賃を払って住み続ける形です。見るのは家賃ではなく、買う値段です。まわりで売れている値段(相場)より安く買えるなら、検討できます。
リースバックの家賃は低めのことが多く、キャッシュフローはあまり出ないことがあります。それでも、返済のうち元金の分は、売ったときの取り分として積み上がります。入居者が出たあとに住みたい人に売れば、相場より安く買えた分も取り分になります。
国土交通省のリースバックのガイドブックは、期間が来たら契約が終わる定期借家の契約があることを説明しています。買戻しができるかは、契約書の条件で決まるとも書いています。
定期借家なら、期間が来れば部屋が空き、住みたい人に売る時期が見えます。普通借家なら、入居者が住み続けたいかぎり住み続けるので、いつ売れるかは決まりません。そのため大家は、買う前に、契約が定期借家か普通借家か、買戻しの約束があるかを確かめます。
4つ目は、第4章で書いた入居者付きの戸建てです。家賃ではなく、住みたい人に売ることで値段を上げます。
借入の条件も、比べて選べる
借入の条件は、金融機関から言われたまま受け入れるものではありません。複数の金融機関に当たり、物件の資料を出して、条件を比べて選べます。
比べる条件の1つが、借りる期間です。第1章のモデルと同じ1,200万円を、金利3.5%で借りるときの1年目を、20年と25年で比べます。
25年で借りると、1年の返済が減り、1年目のキャッシュフローは約8.3万円から約19.7万円に増えます。その代わり、返済のうち元金に回る分は約42.2万円から約30.6万円に減ります。払う利息の合計も、約470万円から約602万円へ、約132万円増えます。
元金は、第1章で書いたとおり、売ったときの取り分として残ります。手元のお金を厚くしたいなら長く借り、取り分を早く積みたいなら短く借ります。どちらを取るかを選べることが、事業として手を打てるということです。
借りられる期間は、建物の残りの耐用年数を目安にされることが多くあります。耐用年数は、税金の計算で建物を使える年数として、国が決めた年数です。住宅用の鉄骨造は、骨組みの鉄骨が厚いほど長く、19年・27年・34年の3段階です。
筆者の船橋の一棟は、鉄骨造で、最初は20年ほどで借りる見込みでした。
筆者は、建物の骨組みを示した設計図(構造図)を出し、鉄骨が厚い区分に当たることを示しました。その結果、24年で借りられる条件が出ました。資料を出すことも、手を打つことの1つです。
不動産賃貸業は、定年後やFIRE後にも続けられる
不動産賃貸業は、会社をやめたあとも続けられる事業です。入居者の募集や家賃の集金は管理会社に任せられるので、毎日働かなくても家賃が入ります。早めに仕事をやめて暮らすFIREのあとや、定年後の収入の柱にもなります。
第1章で書いたとおり、筆者が不動産を始めたのは、家賃から残るキャッシュフローで生活費をまかない、好きな事業を自由に続けるためです。生活費を家賃で守りながら、好きな事業で攻められます。
事業として手を打つうちに、お金の流れや金融機関との付き合い方など、経営の側面も学べます。自分で動かせるものに手を打ち、自分なりの戦略を作れることも、不動産賃貸業の良さです。
事業だから、判断と決め方の責任は大家が負う
買う線を決めておかないと、良い物件は他の人に取られる
良い物件は、多くの人が同時に検討しています。返事が遅いと、他の人に先に買われます。
筆者も、「明日でいいや」と返事を延ばして、先に申し込んだ人に買われたことがあります。業者からのメールを見過ごして、買えなかったこともあります。
ただし、慌てて買えという意味ではありません。相場の何割で買えるか、金利5.5%でも回るかなど、第4章の3つの確かめで、買う線を先に決めておきます。線を決めておけば、良い物件が来たときに、すぐに決められます。
良い物件の話を早く聞けるように、筆者は、仲介の営業担当の人と付き合いを深めてきました。良い物件を紹介してもらえ、修繕のことも教えてもらっています。始めた頃の自分には、「早く、伴走してくれる人に出会いなさい」と言いたいです。
ただ、そうした人に出会えるかは運です。良い業者は、ほとんどいません。だから筆者は今、宅地建物取引士として、伴走する側に立っています。
大家は、管理会社に任せても家賃と修繕を決める
入居者の募集や家賃の集金は、管理会社に任せられます。会社員でも、管理会社に任せれば不動産賃貸業は続けられます。
ただし、家賃をいくらで募集するか、どの修繕をするかは、大家が決めます。修繕は、かけるお金を、家賃の上がり方と売る値段の上がり方で取り戻せるかで選びます。筆者は、特に売る値段がどれだけ上がるかを重く見ます。
管理会社を替えるかは、入居者を決める力で見ます。筆者は、管理会社の動かし方も含めて支援することがあります。
支援先から別の管理会社にも電話してもらい、提案を聞いてもらうことが多くあります。比べると、今の管理会社の力が分かります。
筆者が支援したファミリー向けの区分マンションでは、支援先が修繕を選びました。畳をフローリングにする修繕と、温水洗浄便座を付ける修繕はしました。一方、キッチンの交換と、トイレと浴室が一緒になった3点ユニットを分ける工事は見送りました。
筆者の相談者には、完ぺきな物件を2年探して、まだ買えていない人もいます。最初から完ぺきを狙うより、大きな失敗にならない物件で始めるのも一つの手です。筆者は、戸建てから始めることを勧めています。
物件を仕上げるのも、大家の仕事です。初心者がどこまで確かめれば買ってよいかは、第6章で書きます。
減価償却:建物の値段は、毎年の経費に分けて計上できる
不動産賃貸業では、建物の値段を、何年かに分けて毎年の経費にできます。これを減価償却といい、土地は対象になりません。国税庁も、減価償却費を不動産所得の必要経費の1つに挙げています。
何年に分けるかは、建物の構造と築年数で決まります。住宅用の木造の新築なら22年で、中古はそれより短くなります。
減価償却費は経費なので、その分だけ税金の計算上の所得が小さくなります。一方で、減価償却費の分のお金は、その年に手元から出ていきません。詳しくは付録2で書きます。
まとめ
不動産賃貸業では、大家が家賃・借り手・借入の条件・修繕・管理会社・売る時期を自分で動かせます。買って待つ投資信託との一番の違いです。
相場より低い家賃を相場まで戻せば、キャッシュフローが増え、同じ利回りで売れれば売れる値段も上がります。借入の条件も、比べて選べます。その代わり、買う判断と、家賃や修繕の決め方の責任は、大家が負います。
物件を見るときは、次の3つを確かめてください。
- 今の家賃と、まわりの家賃の相場の差
- サブリースなら、契約の期間・解約の条件・違約金。リースバックなら、相場より安く買えるか、定期借家か普通借家か、買戻しの約束があるか
- 入居者が出たら、住みたい人に売れる地域か
次の第6章では、不動産賃貸業のリスクを全部並べ、それぞれをどう抑えるかを書きます。勧められた物件に、買ったあとに打てる手があるかは、無料相談で一緒に確かめられます。
出典:国土交通省「不動産鑑定評価基準」/消費者庁「サブリース契約に関する注意喚起」/国土交通省「サブリース事業に係る適正な業務のためのガイドライン」(令和5年3月31日改正)/国土交通省「住宅のリースバックに関するガイドブック」/国税庁「No.1370 不動産所得の必要経費」/国税庁「主な減価償却資産の耐用年数表」
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。