不動産投資は、融資が付く物件からではなく、売るときに次の買い手がお金を借りて買える値段の物件から始めます。この記事では、始める前に書く目標と、1件目を決める前に自分で確かめる2つのことを、計算例とともに示します。
業者から融資が付くと言われて1件目を勧められ、早く始めたいと考えている方もいるでしょう。融資が付くなら買ってよいのか、何を基準に決めればよいのか。この記事は、その迷いに答えます。
筆者自身、最初に買った区分マンション(マンションの1部屋)2戸は、融資が付いたことを理由に焦って買いました。売りに出してしばらくは、入った買付(買いたいという申し込み)は業者からの低い金額のものだけでした。その後1戸は売れましたが、仲介手数料を含めると損失での売却(損切り)でした。
この記事は、年収1,500万円以上、金融資産2,000万円以上を目安に、これから1件目を買う方に向けて書いています。積算(金融機関が見る、土地と建物の評価額)の詳しい計算は、別の記事「積算価格とは」で説明しています。
少額投資やクラウドファンディングで始めたい方、自己資金がほとんどない方には、この記事の方法は合いません。融資を使って戸建てや一棟を買い、買った後にも手元に現金を残す前提だからです。
結論
- 目標は、毎月のキャッシュフロー(家賃から返済と経費を引いて残るお金)ではなく純資産(持っている物件と現金から、借入を引いた残り)で書く。 キャッシュフローは金利の情勢で変わり、目標にすると物件を選ぶ基準がずれる
- 1件目は、融資が付くかではなく、売るときに次の買い手が融資を受けて買える値段かで決める。 融資が付くかは、今の自分が買えるかの話にすぎない
- そのために、評価額と売るときの築年数を自分で確かめる。 評価額が価格に対して筆者が決めた割合に届かなければ、融資が付くと言われても1件目にしない
不動産投資を始める前に、目標を毎月のキャッシュフローではなく純資産で書く
物件を探す前に、資産をどこまで増やすかを、家賃から残るキャッシュフローではなく純資産の金額で1行に書きます。 この記事では、純資産を出すときに、物件を帳簿の金額ではなく、金融機関が見る評価額で数えます。
金融機関は、持っている物件を評価額に置き直して純資産を見ます。そのため、評価額が借入を下回る物件を買うと、家賃から残るキャッシュフローがプラスでも、下回る分だけ金融機関から見た純資産は小さくなります。
純資産 = 物件の評価額 + 現金 - 借入
次のモデルケースで計算します(数字は説明のための例です)。価格1,000万円の物件を、価格の全額を借りて買います(諸費用は入れません)。物件Aの評価額は500万円、物件Bは1,100万円です。
物件の評価額 - 借入 = 物件A 500万円-1,000万円=-500万円/物件B 1,100万円-1,000万円=+100万円
物件Aは、家賃から残るキャッシュフローが出ていても、評価額が借入を500万円下回り、その分だけ金融機関から見た純資産を小さくします。物件Bは、評価額が借入を100万円上回ります。
純資産を目標にすると、1件目は、買った後に評価額が借入を下回らないか(純資産を減らさないか)で選ぶことになります。目標は、次の3つの手順で書きます。
- 今の純資産を、前述の式で出す(物件を持っていなければ、現金から借入を引いた額)
- 目標の純資産の金額を、1行に書く
- 候補の物件ごとに評価額から借入を引き、純資産を増やすか減らすかを確かめる
筆者が面談で最初に伺うのも、資産をどこまで増やすかというゴールです。資産10億円と3億円のどちらを目指すかで、買う物件は変わります。キャッシュフローを重視するなら利回りの高い物件が必要になり、見つける難しさも上がります。
筆者自身も、以前は家賃から残るキャッシュフローを年1,000万円にすることを目標にしていました。今は「まず純資産1億円」(評価額で数えた純資産)と書いています。キャッシュフローは金利の情勢で変わるうえ、目標にすると、物件を選ぶ基準もその大きさに引っ張られてずれてしまうためです。
早く始めても、融資が付いたことを買う理由にしない
融資が付くかは今の自分が買えるかの話で、売るときに次の買い手が融資を受けて買えるかとは別の問題です。 業者の「融資が付きます」も、今のあなたへの融資の話として受け止めます。
金融機関が貸す額は、物件の評価額だけでなく、あなたの年収や勤務先(属性)でも変わります。属性の評価が強い人には、評価額を上回る融資が付くことがあります。一方、次の買い手がいくら借りられるかは、物件の評価額に大きく左右されます。
次の買い手が同じ価格で融資を受けられなければ、買える人が減り、売る価格は下がりやすくなります。借入の残りより安く売れば、足りない分は手元の現金で埋めることになります。
前述の物件Aの借入1,000万円を、20年・年2.0%・元利均等(毎月の返済額が一定の返し方)で借りると、5年後の借入の残りは約786万円です。ここでは、次の買い手が評価額までしか借りられず、売る価格が評価額500万円まで下がった場合を考えます。売る費用と5年間のキャッシュフローは入れません。
5年後に手元の現金で埋める額 = 借入の残り 約786万円 - 売る価格 500万円 = 約286万円
物件Bは評価額が借入の残りを上回るため、評価額で売れれば現金が残ります。買った時点では、どちらにも同じ1,000万円の融資が付いていました。
筆者は、不動産賃貸業は一日でも早く始めて資産を拡大することが重要だと考えています。物件を持つ体験を早く積め、借入の返済も早く進むからです。ただし、融資が付いたことを買う理由にはしません。
筆者の最初の区分2戸も、評価額が借入を下回っていました。筆者はこれに加え、高値で買っていたこと、低い金額の業者以外に買い手が見つからなかったことの3点から、区分を失敗と考えています。
その後に一棟を買えたなら、区分から始めても困らなかったのでは、と思った方もいるでしょう。筆者はこの2戸の後に一棟の物件を2棟買っていますが、区分2戸は売りに出しても買い手が付きにくく、売れた1戸も損切りでした。
筆者は、本当は戸建てから入るべきだったと振り返っています。土地の値段が残る戸建てのほうが積算が出やすく、金融機関の担保評価も高くなるためです。それでも、始めたこと自体は良かったと考えています。
相談を受けた方の中には、最初に買った区分が原因で、その後の融資を受けられなくなっている例があります。土地の割合が低い都心の区分は、担保評価が低くなるためです。自分の区分での失敗に加え、こうした例もあるため、筆者は1件目に区分ではなく戸建てか一棟を勧めています。
1件目は、売るときの融資を自分で確かめてから決める
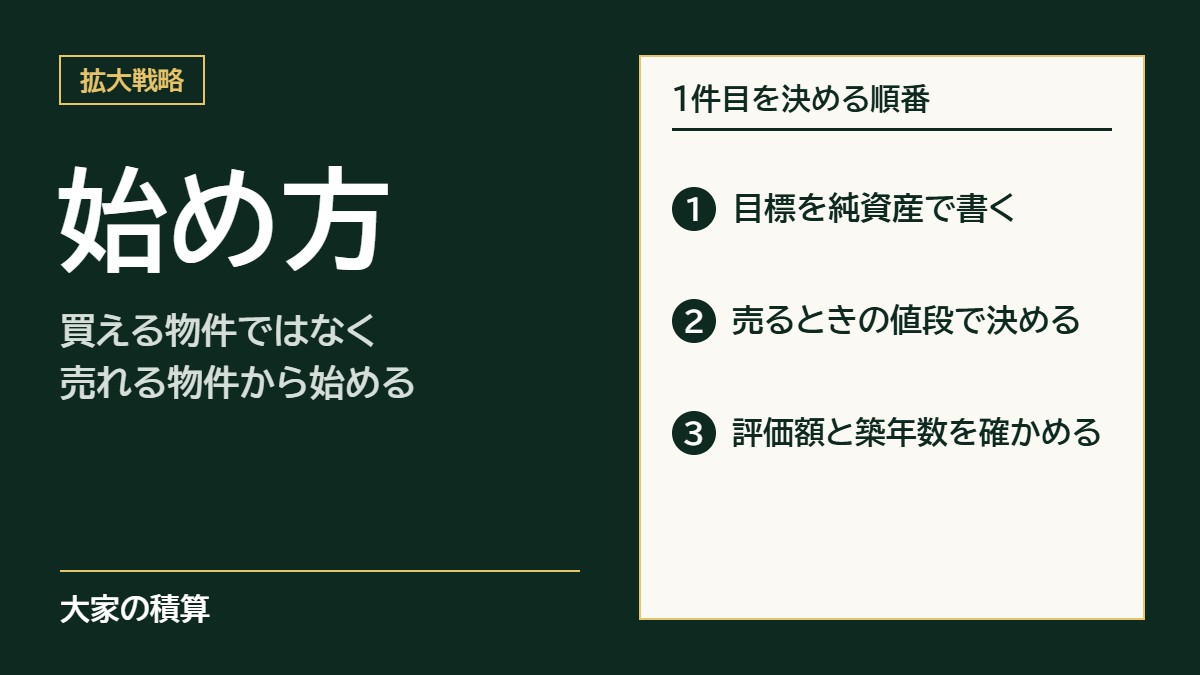
1件目は、評価額と売るときの築年数を自分で確かめ、次の買い手が融資を受けて買える値段かで決めます。 評価額が次の表の線(価格に対する割合)に届かなければ、融資が付くと言われても1件目にしません。
次の買い手が借りられる額は、金融機関が見る評価額と、売るときの築年数で残る融資の期間で決まります。今は融資が付いても、築年数が進んだ売るときに、同じ条件の融資が付くとは限りません。
| 確かめること | 見方 |
|---|---|
| 物件の評価額(積算) | 評価額を価格で割った割合(積算割合)が80%以上か、土地の評価額が価格の50%以上か。借入を評価額以内に収められるか。業者の数字と自分の計算がずれたら、低いほうで見る |
| 売るときの築年数 | 登記簿(持ち主と担保の記録)で築年を見て、持つ予定の年数を足す。その築年数でも、次の買い手が使える融資の期間が残っているか。ただし評価額が価格を大きく上回る物件なら、築年数が古くても融資を出す金融機関がある |
2つのうち、見送るかを決めるのは評価額です。売るときの築年数は、物件によって判断が変わります。
計算に使う数字のうち、面積と築年は業者から受け取る資料でそろいます。登記簿には、土地の面積・延床面積・構造・築年が載っています。路線価(国税庁が道路ごとに公表する、1㎡あたりの土地の値段)は国税庁の路線価図で調べます。
評価額 = 土地(路線価×土地の面積)+ 建物(建て直しの単価×延床面積×残りの年数÷耐用年数)
耐用年数は、税法で構造ごとに決められた建物の使用年数で、木造なら22年です。建て直しの単価は国税庁の工事費用表に載っており、令和8年分の埼玉県の木造なら1㎡あたり22.8万円です。
次のモデルケースで計算します(数字は説明のための例です)。埼玉県の木造アパートで、価格6,000万円、土地150㎡、路線価21万円/㎡、延床面積200㎡、築12年とします。
評価額 = 21万円×150㎡ + 22.8万円×200㎡×(10年÷22年)= 3,150万円 + 約2,073万円 = 約5,223万円
積算割合は約87%(約5,223万円÷6,000万円)、土地の割合は約53%(3,150万円÷6,000万円)です。どちらも表の80%と50%に届きます。
売るときの築年数は、5年持てば築17年で耐用年数の残りは5年、10年持てば築22年で残りは0年です。耐用年数の残りで融資の期間を決める金融機関では、10年後の次の買い手は融資を受けられません。そのため、持つ年数は買う前に決めておきます。
業者に売るときの見通しを聞いても、期待する答えが返ってくることは多くありません。そのため筆者は、資料を受け取って自分で計算しています。
筆者も業者として取引に関わることがありますが、それは支援の手段です。前述の2つの確認は、筆者が自分で買うときの判断の基準と同じです。
積算割合80%の線を置く理由は、収益物件の選び方の記事で説明しています。築年数ごとに次の買い手の融資がどう変わるかは、不動産投資の出口戦略で書いています。
出典:国税庁「路線価図の説明」/国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」/国税庁「主な減価償却資産の耐用年数表」
よくある質問
Q. 不動産投資は、何から始めればよいですか。
物件探しより先に、目標を純資産の金額で1行に書くことから始めます。そのうえで、勧められた1件目は、評価額と売るときの築年数を自分で確かめてから決めます。
Q. 区分マンションから始めてはいけないのですか。
区分か一棟かより先に、売るときに次の買い手が融資を受けて買える値段かを見るため、筆者は1件目に区分を勧めていません。区分は金融機関の担保評価が低くなりやすく、この条件を満たしにくいためです。
Q. 不動産投資をやめたほうがよい人は、どのような人ですか。
手元に余剰資金がない人です。筆者は、買った後も借入総額の15%の現金が手元に残ることを目安にしています(不動産投資の自己資金の目安)。
まとめ
融資が付いたことを理由に1件目を決めると、売るときに買った価格で売れない物件を抱えることがあります。融資が付く物件が一律に悪いわけではありません。
1件目を決めるまでに見るものは、次の3つです。
- 目標とする純資産の金額
- 物件の評価額を価格で割った割合(積算割合)
- 売るときの築年数で、次の買い手が使える融資
物件は評価額で選び、どこまで買い進めるかは純資産の目標から決めます。次に読むなら、評価額の出し方と積算割合80%の線を書いた収益物件の選び方です。
なぜ不動産なのかから順に知りたい方は、これから始める人向けに章立てで書いた第1章 給料のほかに、家賃という収入を持つから読めます。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
業者から勧められている1件目が、売るときに次の買い手が融資を受けられる値段かは、下記の無料相談で一緒に確かめられます。これから1件目を探す方も、どのような物件を買えばよいかの相談ができます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。