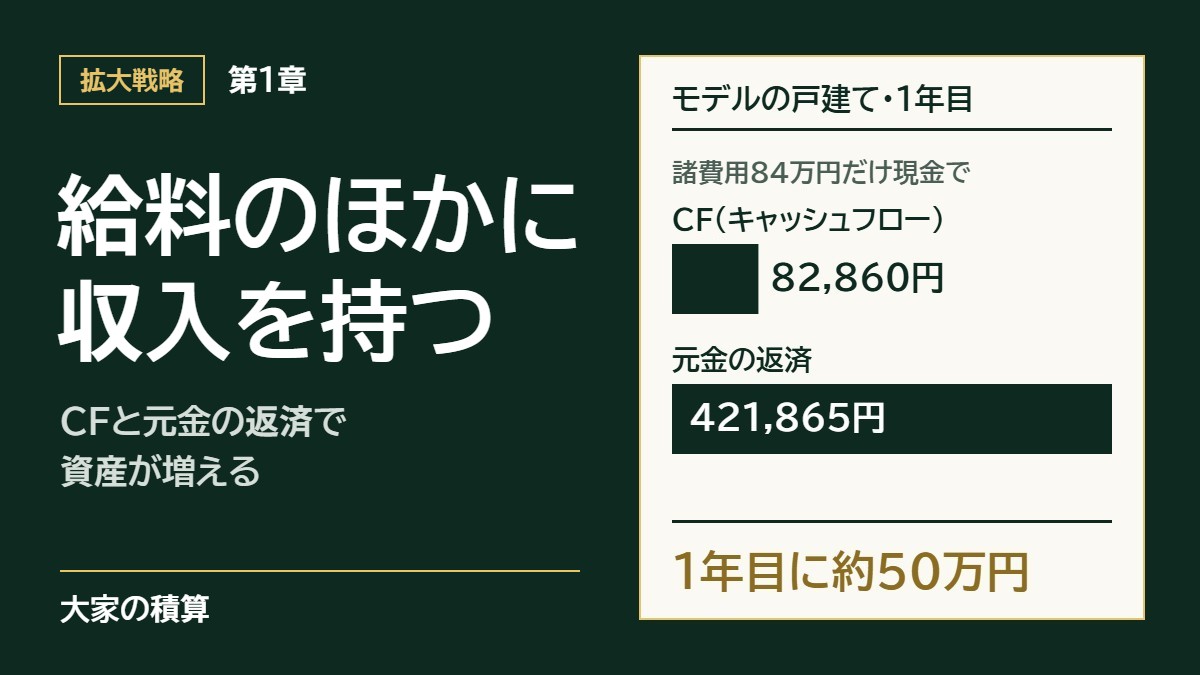
不動産を持つと、給料のほかに「キャッシュフロー(CF)」という収入ができ、入居者の家賃で借入も減っていきます。モデルケースは、物件の値段は全額を借り、諸費用の84万円だけを現金で払って買った1,200万円の戸建てです。この物件では、1年目に約50万円、自分の資産(純資産)が増える計算になります(買った値段で売れればの話です)。この章では、その仕組みを、筆者の実際の返済予定表とあわせて説明します。
会社員の収入の多くは、給料です。給料は、働いた分だけ入るお金です。投資信託の積立も、元手は給料から生活費を引いた残りから出しています。
不動産を持つと、給料とは別に、もう1つの収入の柱ができます。筆者の場合、最初の物件のキャッシュフローは月1万円ほどでした。物件を買い足していき、今は月40万円ほどのキャッシュフローを受け取っています。
結論
- 不動産を持つと、給料のほかに「キャッシュフロー(CF)」という収入ができます。キャッシュフローは、家賃から返済と経費を引いて残るお金です。
- 毎月の返済のうち元金の分だけ、借入が減ります。返済は、入居者が払う家賃でまかないます。
- 物件を買った値段で売れれば、減った借入の分だけ、自分の取り分が増えます。相場より安く買えていれば、その差も利益になります。
- 返した元金を残すために、筆者は3つのことを大事にしています。相場より安く買うこと、値上がりは自分の手で作ること、次の買い手がいて、その買い手が金融機関から借りられる物件を選ぶことです。
不動産を持つと、給料のほかに収入の柱ができる
給料から積み立てる限り、元手の大きさは「収入−生活費」で決まります。モデルケースでは、年収800万円の会社員が毎年150万円を積み立てると、10年で積み立てられる元手は1,500万円です(運用の増減は別)。
不動産は、物件を担保にして、長い期間で借りたお金で買えます。そのため、自分が出したお金よりずっと大きな物件を持てます。物件を持てば、入居者から家賃が毎月入ります。
ただし、借りて買う分だけ、物件の値段が下がったときの損も大きくなります。この怖さと抑え方は、第4章と第6章で数字を使って示します。
不動産では、キャッシュフローと元金の返済の2つでお金が増える
不動産を持つと、お金は2つの形で増えます。1つは、毎月手元に入るキャッシュフローです。もう1つは、返済で借入が減る分です。
キャッシュフローは、家賃から返済と経費を引いて残るお金
キャッシュフロー(CF)とは、家賃から、借入の返済と経費を引いて、手元に残るお金のことです。経費には、固定資産税、管理会社に払う管理費、修繕費などがあります。
筆者は、経費を家賃に対する割合で見積もります。筆者の目安では、戸建ては家賃の7〜10%、一棟のアパートは家賃の10〜15%くらいかかります。この割合には、空室で家賃が入らない分は含みません。
返済のうち元金の分だけ、借入が減って取り分が増える
毎月の返済は、「元金」と「利息」の2つに分かれます。元金は借りたお金そのもので、返した分だけ借入の残りが減ります。利息はお金を借りたことへの支払いで、払っても借入の残りは減りません。
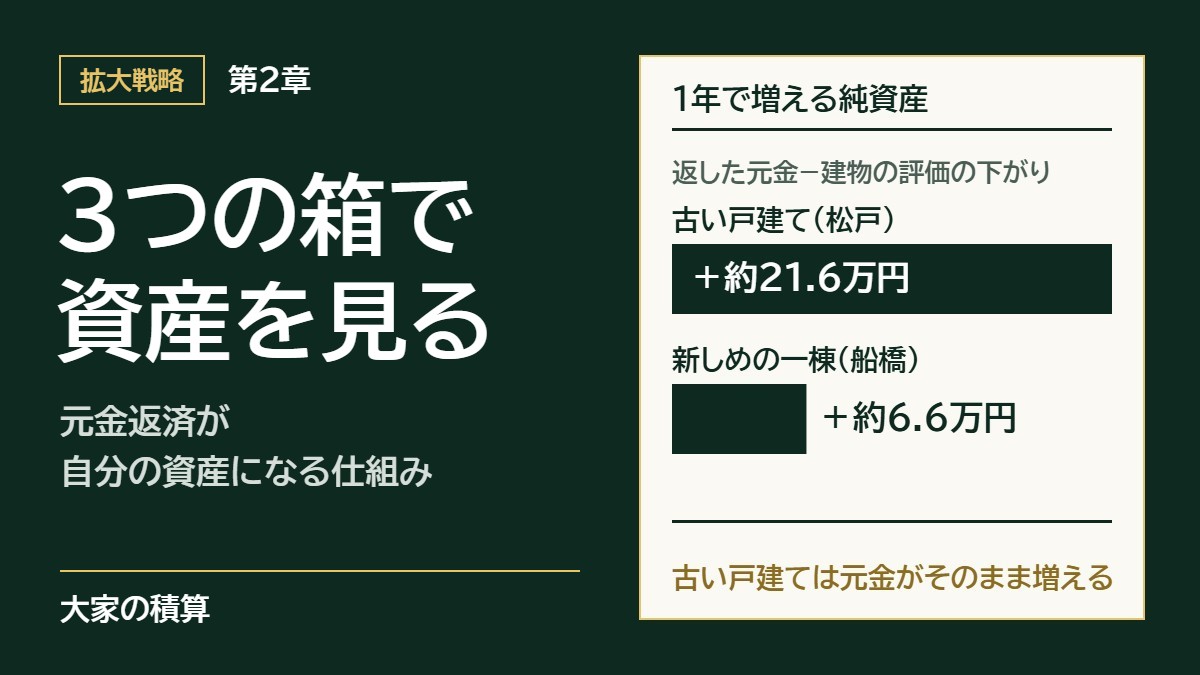
物件の値段が変わらなければ、借入の残りが減った分だけ、売ったときに手元に残るお金(自分の取り分。第2章でいう純資産)が増えます。住宅ローンを組んでいる方は、毎月の返済で元金が減っていく様子を、ご自身の給料で経験されていると思います。不動産では、その元金を、入居者が払う家賃で返していきます。ただし、返した元金は、物件を売るまで現金にはなりません。売れる値段が下がれば、返した元金の分も値下がりで消えます。
返済予定表を見れば、毎月いくら借入が減るかが分かる
返済予定表とは、金融機関が出す、毎月の返済を元金と利息に分けた表です。この表の元金の欄を見れば、毎月いくら借入が減っているかが分かります。
例として、筆者が2026年6月に千葉県松戸市で買った戸建ての返済予定表を見ます。筆者は、入居者が住んだままのこの戸建てを1,200万円で買いました。借入は980万円で、約25年で返します。毎月の返済は54,750円です。返済予定表では、2026年11月の返済のうち、17,793円が元金です。返済の約3分の1が、借入を減らすことに使われます。
金利が今のまま変わらなければ、この戸建ての借入の残りは、10年で約713万円まで減ります。10年で返る約267万円の元金は、入居者の家賃で返したお金です。
モデルケースで、1年で増える取り分を出す
1年で自分の取り分がいくら増えるかは、次の式で出します。元金の1年分は、返済予定表の元金の欄を12か月分足すと分かります。
1年で増える取り分=キャッシュフローの1年分+元金の1年分
利息は、この式には入りません。利息は、キャッシュフローを出すときに、返済の一部としてすでに引いてあるからです。
ここからは、これから始める人が最初に買う物件に近い、モデルケースで計算します。
- 物件:1,200万円の戸建て。家賃は年102万円(物件の値段の8.5%)
- 借入:1,200万円の全額を、20年・金利3.5%で借りる。毎月の返済は69,595円(実際に借りられる額と金利は、年収や金融機関で変わります。筆者の松戸は、古い戸建てに貸すノンバンクを使ったため4.55%と高めです)
- 最初に出す現金:諸費用の84万円(物件の値段の7%)
- 経費:家賃の10%(筆者の目安の上限)。入居者が住み続け、金利が変わらない前提
1年目の数字は、次のとおりです。
- 家賃の1年分:1,020,000円
- 返済の1年分:69,595円×12か月=835,140円
- 経費の1年分:1,020,000円×10%=102,000円
- キャッシュフローの1年分:1,020,000円−835,140円−102,000円=82,860円
- 元金の1年分:421,865円(返済835,140円のうち、元金の分を12か月分足した額。残りの413,275円は利息)
82,860円+421,865円=504,725円
家賃1,020,000円の行き先を並べると、次の図のようになります。利息と経費の515,275円は出ていきますが、元金とキャッシュフローの504,725円は、自分に残ります。
キャッシュフローは、月にすると約7千円です。それでも、元金の分を足すと、1年目に約50万円の取り分が増えます。元金の返済は年々増えるので、2年目以降はもう少し大きくなります。
この戸建てを10年持つと、入居者の家賃で返る元金は、合わせて約496万円になります。諸費用の84万円だけを現金で払って始めた物件が、10年で約500万円の借入を減らしてくれる計算です。ただし、最初に払った諸費用の84万円は、売っても戻りません。
空室の間は家賃が入らないので、返済は手元のお金から払います。そのため筆者は、自分の借入の総額の15%ほどを、現金で手元に残すようにしています。84万円は、買うときに出すお金です。このほかに、空室や修繕に備えるお金を手元に残します。そのため筆者は、これから始める人に、生活費とは別に500万円ほどの現金を用意することを勧めています。融資が付けば、500万円で1,000〜1,500万円の戸建てを買えます。買ったあとも、空室や修繕に備えるお金が手元に残ります。キャッシュフローには、給料と合わせて所得税などの税金がかかります。この章の計算は、税金を引く前の数字です。
第8章と第9章では、年収と貯金の違う3人のモデルで、物件を買い足すと10年でどこまで広がるかを示します。この章のモデルケースは、そのうち戸建てから始める人の1件目です。
返した元金が残るのは、買った値段以上で売れるとき
返した元金は、どんな物件でも残るわけではありません。この節では、元金が自分の取り分として残るための条件と、筆者がどうやってその条件を満たしているかを説明します。
同じ値段で売れれば、返した元金は手元に残る
返した元金が自分の取り分として残るのは、物件が、少なくとも買った値段と同じ値段で売れるときです。
モデルケースの戸建てが10年後も1,200万円で売れれば、10年で返した約496万円の元金は、手元に戻ってきます。10年後の借入の残りは約704万円です。売ったお金で残りの借入を返し、仲介手数料の約46万円を払うと、手元に約450万円が残ります(売ったときの税金を引く前)。
反対に、売れる値段が大きく下がれば、返した元金の分は値下がりで打ち消されます。
相場より安く買えれば、その差も利益になる
買った値段以上で売れる物件を選ぶために、筆者は、最初から相場より安く買います。入居者が住んだまま売られる戸建ては、空き家より安く出ることがあるからです。
松戸の戸建ても、その1つです。筆者はこの戸建てを1,200万円で買いました。入居者が退去したあとに建物を取り壊して更地で売れば、この土地(92㎡。ほかに私道の持ち分が13㎡)は2,200万円くらいで売れると筆者は見ています。これは、近くで実際に売れた土地の事例をもとにした見立てです。入居者がいつ退去するかは、貸主が決められません。取り壊しの費用もかかります。
この見立てを、2つの数字と比べてみます。1つは、近くで実際に売れた土地の値段です。筆者は、不動産会社どうしが取引の情報を共有する仕組み(レインズ)で、同じ町内でこの1年に売れた土地を調べました。もう1つは、国が毎年公表する地価公示です。地価公示は、国が選んだ地点の、建物がない土地の1㎡あたりの値段の目安で、実際に売れた値段ではありません。
| 1㎡あたり | 92㎡に当てはめると | |
|---|---|---|
| 同じ町内でこの1年に売れた土地(松戸駅から徒歩13〜17分) | 約20万〜35万円 | 約1,790万〜3,200万円 |
| 地価公示(同じ町内・駅から約650m) | 31.9万円 | 約2,930万円 |
| 地価公示(同じ町内・駅から約1.5km) | 17.5万円 | 約1,610万円 |
| 筆者の見立て(この土地・徒歩19分) | 約24万円 | 約2,200万円 |
筆者の見立ては、これらの幅の中に入ります。この土地は駅から少し遠いので、筆者は幅の中ほどより低めに見ています。また、前の道が狭いので、建て替えるときには、道路の幅を広げるために土地の一部を下げる必要があります。下げた分だけ、使える広さが減ります。それでも、買値の1,200万円とは大きな差があります。相場より安く買う方法は、第4章で説明します。
古い建物でも、家賃が入る物件には値段が付く
建物の値段は、年数がたつほど下がります。一方で、土地は、建物のように年数で値段が下がることはありません。そのため筆者は、土地として売っても値段が付く物件を重く見ます。
さらに、賃貸の物件は、家賃を生む商品として売り買いされます。たとえば、家賃が年120万円入る物件を、「家賃が値段の10%入る物件を買いたい」という買い手は、1,200万円で買います。この割合を「利回り」と呼びます。そのため、建物が古くなっても、家賃が入る限り値段が付きます。
古い物件にも融資を出す金融機関はあります。筆者の松戸の戸建ても、1977年築ですが、融資を受けて買えました。ただし、1981年5月より前の基準(旧耐震)で建てた建物なので、貸してくれる金融機関は限られます。次の買い手が金融機関から借りて買える物件なら、筆者が売るときにも買い手が見つかりやすくなります。
相場の値上がりは当てにせず、値上がりは自分で作る
不動産の相場がこの先上がるか下がるかは、誰にも分かりません。そのため筆者は、相場の値上がりを当てにしません。
筆者が大事にしているのは、自分の手で物件の値段を上げられるかどうかです。賃貸の物件は利回りで値段が決まりやすいので、家賃が上がれば、売れる値段も上がります。筆者が狙うのは、たとえば次のような物件です。
| こんな物件 | 値段が上がる理由 |
|---|---|
| 周りより安い家賃で貸されている物件 | 空いたときに相場の家賃で貸し直すと、家賃が上がる |
| 業者がまとめて借りて、又貸ししている物件(サブリース。契約をやめられるもの) | 契約をやめて自分で直接貸すと、業者が取っていた分が家賃に戻る |
| 家を売った人が、売ったあとも借りて住み続けている戸建て(リースバック。相場より安く売られているもの) | 家賃が低くキャッシュフローが少なくても、返した元金は取り分として残る。入居者が出たあとは、住みたい人に売れる |
| 住みたい人が多い地域で、入居者が住んだまま売られている戸建て | 入居者が出たあとは、自分で住む人に、より高い値段で売る道もある |
売れる値段を決めるのは、次の買い手と金融機関
物件を売るときに大切なのは、次の買い手がいることと、その買い手が金融機関から借りられることです。多くの買い手は、物件を借りたお金で買うからです。多くの金融機関は、物件の値段を独自に見積もります。この見積もりを「評価額」と呼びます。金融機関は、評価額を目安に、貸す額を決めます。そのため筆者は、買う前に、次の買い手が借りられそうな物件かを確かめます。
筆者のメモ:月1万円のキャッシュフローから、月40万円ほどまで
筆者が不動産投資を始めたきっかけは、仕事をしなければならないという気持ちから、早く抜け出したいと考えたことでした。家賃から残るキャッシュフローで生活費をまかない、好きな事業を自由に続けられる状態を目指しています。目標にしているキャッシュフローは、月50万円、できれば70万円です。
筆者は、区分マンション(マンションの1室)2戸から始め、一棟、戸建て、一棟、戸建ての順に買い足してきました。今振り返ると、最初の2件を戸建てにしていれば、もっと早く広げられた可能性が高いと筆者は考えています。その理由は第7章で書きます。最初の物件のキャッシュフローは、月1万円ほどでした。一棟の物件を買うたびにキャッシュフローが大きく増え、今は月40万円ほど、年にして約480万円です(税金を引く前)。これまでに出した自己資金は約2,000万円なので、キャッシュフローだけで、出したお金の約24%が毎年戻ってくる計算です。
一棟と戸建てには、それぞれ良さがあります。一棟は部屋数が多いので、キャッシュフローが大きくなります。戸建ては、一棟より手間がかかりにくい物件です。また、戸建ては、一棟より買い手を見つけやすいことが多くあります。土地として売る道や、自分で住む人に売る道もあります。筆者は、戸建てと一棟の両方を組み合わせることを勧めています(組み合わせ方は第8章)。
この約24%には、元金の返済で増える取り分と、相場より安く買った物件を売ったときの利益は入っていません。
まとめ
不動産を持つと、給料のほかに、キャッシュフローという収入ができます。さらに、物件を買った値段で売れれば、入居者の家賃で元金を返した分だけ、自分の取り分が増えます。相場より安く買えていれば、その差も利益になります。
物件を勧められたら、まず返済の試算をもらい、次の2つを見てください。
- 経費を引いたキャッシュフローが、1年でいくらになるか
- 返済のうち元金が、1年でいくらになるか
売れる値段が保てれば、この2つを足した額が、その物件で1年に増える取り分です。ただし、その物件がいくらで売れそうかが分かるまでは、勧められても、その場で決めないでください。
返した元金を残すポイントは3つです。相場より安く買うこと。値上がりは自分の手で作ること。次の買い手がいて、その買い手が借りられる物件を選ぶことです。
この章で名前だけ出した話は、次の章から順に説明します。相場より安く買う方法と、金利や値下がりの怖さは第4章、値段を自分で上げる方法は第5章、空室などのリスクの抑え方は第6章、売れる値段の確かめ方は第10章です。次の第2章では、資産・借入・純資産(資産から借入を引いた額)の3つの箱に分けて、お金の状態を整理します。
出典:国土交通省「令和8年地価公示」(千葉県「令和8年地価公示 価格一覧表」。松戸市松戸字神田・松戸字米山の住宅地の標準地)/近くで売れた土地は、筆者がレインズで調べた松戸市松戸の土地の成約事例(2025年10月〜2026年9月)から、松戸駅から徒歩13〜17分のものを丸めて示した
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。