借りて買うと、少ない自己資金で、その何倍もの物件を持てます。ただし、金利が上がったときや値下がりしたときには、その倍率のまま損として自分に返ってきます。この章では、増える力と怖さを同じ数字で確かめ、怖さを小さくする買い方を示します。
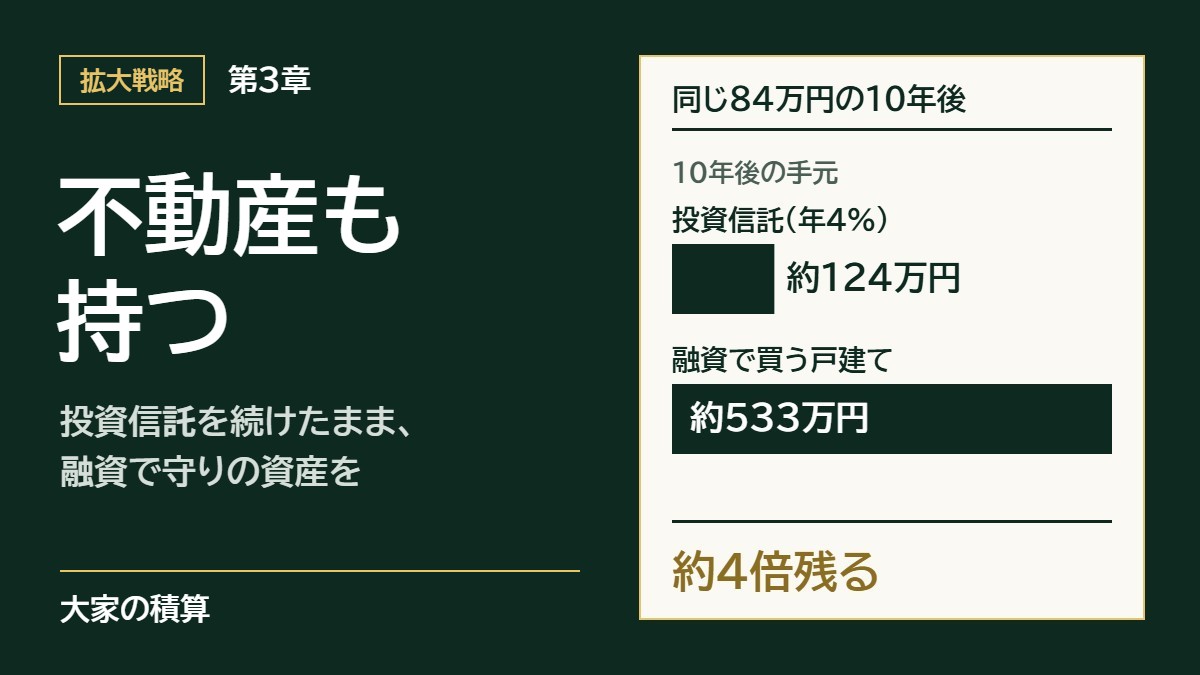
第3章では、同じ84万円でも、借りて戸建てを買うと10年後の手元が投資信託の約4倍になると書きました。ただし、それは10年後に買った値段で売れたときの話です。
結論
- 借りて買うと、出したお金の何倍もの物件を持てます。第1章のモデルでは、84万円で1,200万円の戸建てを持ち、その倍率は約14倍です。
- キャッシュフローは、家賃から経費と返済を引いて残るお金です。第1章のモデルを金利5.5%で借りると、キャッシュフローは1年に約7.3万円のマイナスになり、足りない分は給料から払います。
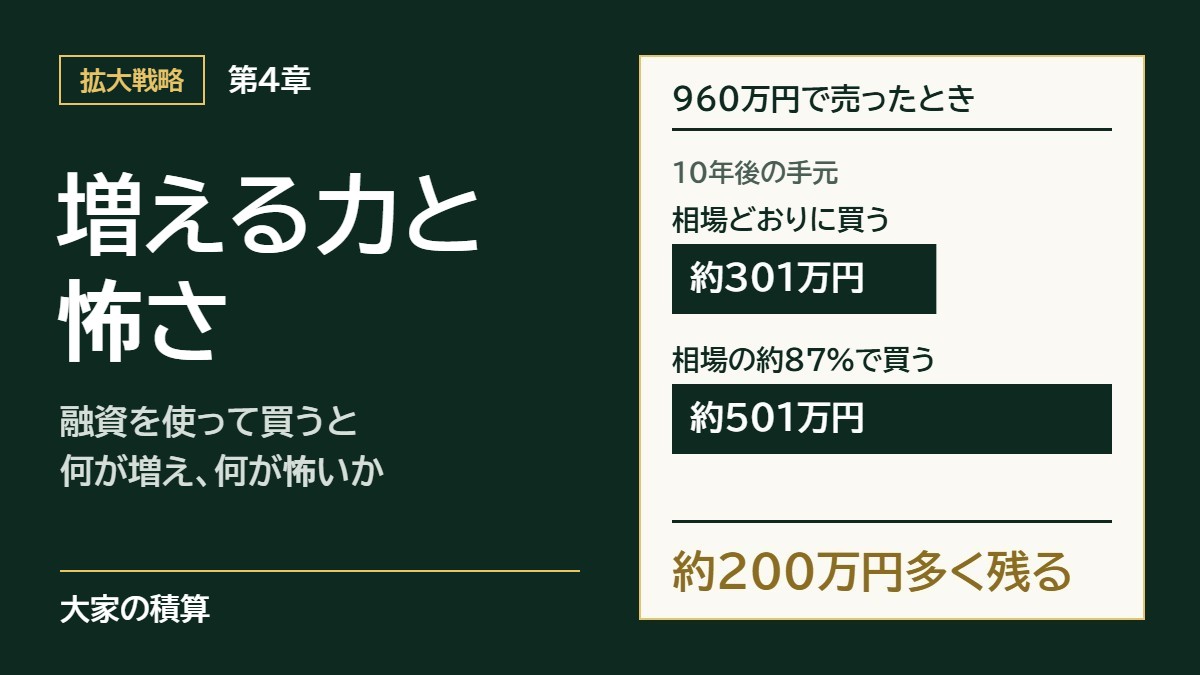
- 10年後に2割安くしか売れないと、手元に残る額は約533万円から約301万円に減ります。空室に備える現金も、84万円とは別に要ります。
- 怖さを小さくするのは、最初から相場より安く買うことです。相場の約87%で買えば、相場より2割安い960万円でしか売れなくても、手元には約501万円が残ります(金利3.5%のとき)。
レバレッジは、出したお金の何倍の物件を持つか
レバレッジとは、てこのことです。不動産では、出したお金の何倍の物件を持っているかを指します。
投資信託は、84万円を入れれば84万円分の資産なので、倍率は1倍です。第1章のモデルでは、84万円の諸費用を出して1,200万円の戸建てを持つので、倍率は約14倍です。
倍率が大きいほど、入居者の家賃で減る借入(元金)も、値動きの影響も大きくなります。なお、84万円は買うときに出すお金です。空室や修繕に備える現金は、これとは別に要ります(怖さ3で数字を示します)。
筆者の4件では、倍率も、返る元金がそのまま資産になるかも違う
筆者が持つ、または買う契約をした一棟と戸建ての4件を、出した自己資金と、1年目に家賃で減る借入(元金)で並べます。元金は、それぞれの借入の金額・金利・期間から計算した値です。
| 物件 | 出した自己資金 | 倍率 | 1年目に返る元金 |
|---|---|---|---|
| 川越(一棟・新築・8,570万円) | 約486万円(諸費用) | 約17.6倍 | 約145万円 |
| 松戸(戸建て・1977年築・1,200万円) | 約330万円 | 約3.6倍 | 約21.6万円 |
| 船橋(一棟・2013年築・8,500万円) | 約1,471万円 | 約5.8倍 | 約211万円 |
| 流山(戸建て・2006年築・2,000万円) | 約320万円 | 約6.3倍 | 約63万円 |
流山は2027年1月に引渡しを受ける予定で、表は借りる条件から計算した値です。流山では、約320万円の自己資金に対して、1年目に約63万円の借入が家賃で減ります。
ただし、返った元金が、そのまま自分の資産になるとは限りません。第2章で書いたとおり、1年で増える純資産は、返した元金から、建物の評価の下がりを引いた額です。評価額は、金融機関が担保として見る物件の値段です。
第2章の計算では、1年で増える純資産は、古い戸建ての松戸で約21.6万円、新しめの一棟の船橋で約6.6万円でした。船橋は元金が約211万円返っても、建物の評価もほぼ同じだけ下がります。
倍率が最も大きいのは川越です。ただし、川越は評価額が借入を約1,591万円下回っていて、買った日から純資産がマイナスです。返す元金より建物の評価の下がりのほうが大きく、評価額と借入の差はしばらく広がります。
評価額が借入を下回ると、金融機関もその差を見るので、次の物件を借りて買うときにも響きます。川越の失敗は、第7章で詳しく書きます。倍率は、借入に見合う評価額がある物件で使うことが大事です。
怖さ1:金利が高いと、キャッシュフローがマイナスになる
借入の金利が高いと、毎月の返済が増えて、キャッシュフローが減ります。投資用の借入は住宅ローンより金利が高めで、筆者の4件も2.85〜4.55%です。第1章のモデルは3.5%と置いています。
第1章のモデルでは、家賃から経費を引いた額は1年に約91.8万円です。金利3.5%なら、1年の返済は約83.5万円で、キャッシュフローは約8.3万円です。
同じ借入を金利5.5%で借りると、1年の返済は約99.1万円です。1年に約7.3万円、月にすると約6,000円が足りなくなり、その分は給料から払います。途中で金利が上がる場合は、上がる時期が遅いほど、足りない額は小さくなります。
5.5%で借りても、元金は1年目に約33.9万円返ります。給料から約7.3万円を足しても、借入はそれ以上に減るので、すぐに損をするわけではありません。ただし、給料に余裕がなければ持ち続けられません。
筆者は、金利が5.5%くらいでも回るかを、買う前に確かめることを勧めています。回るとは、その物件だけで、家賃から経費と返済を引いた額がプラスになることです。
筆者の船橋の一棟も、5.5%で計算すると、1年の返済は約563万円です。家賃の約590万円との差は約26万円で、固定資産税などを払うとほとんど残りません。このような物件は、家賃を上げるなど、自分で手を打てる物件であることが望ましいと筆者は考えています。
筆者自身は、代金を払って引渡しを受ける前に、金利が上がった場合を計算し直してから、買うかを決めています。借りられる額が減った場合も、同じように計算し直します。
怖さ2:安くしか売れないと、手元に残る額が大きく減る
第1章のモデルを10年持ち、買った値段で売れれば、手元には約533万円が残ります。これは、10年分のキャッシュフロー約83万円と、売って借入と仲介手数料を払ったあとに残る約450万円の合計で、第3章と同じ計算です。
10年後の売値が1割安い1,080万円なら、手元に残るのは約417万円です。2割安い960万円なら、約301万円です。
2割の値下がりは240万円で、出した84万円の約2.9倍の額です。借りて買うと、値下がりの損は、出したお金ではなく物件全体の大きさで効いてきます。
売値が約778万円まで下がると、手元に残るのは約124万円です。これは、同じ84万円を投資信託に入れて、年4%で10年増やした額と同じです。
金利と値下がりが両方来ると、さらに減ります。金利5.5%で借りて、10年後に960万円でしか売れないと、手元に残るのは約89万円です。投資信託の約124万円を下回ります。
怖さ3:空室の間は、返済を手元のお金で払う
入居者がいない間は、家賃が入りません。返済は止まらないので、手元のお金や給料から払います。
第1章のモデルで3か月空くと、家賃約25.5万円が入りません。その年のキャッシュフローは、約8.3万円のプラスから、約17.2万円のマイナスに変わります。
第1章で書いたとおり、筆者は、借入の総額の15%ほどを、現金で手元に残すようにしています。借入の総額には、住宅ローンも入れて計算します。
このモデルの借入1,200万円だけで見ると、15%は180万円で、毎月の返済約7万円の約26か月分です。住宅ローンがある人は、その残りも足した額の15%を目安にします。
筆者は、これから始める人に、生活費とは別に500万円ほどの現金を用意することを勧めています。84万円を払っても、手元に約416万円が残ります。空室や修繕への備え方は、第6章で詳しく書きます。
怖さを小さくするのは、最初から相場より安く買うこと
値上がりは当てにせず、買う値段で差を作る
金利の水準と相場の上げ下げは、自分では動かせません。自分で決められるのは、いくらで買うかと、どう借りるかです。
この章では、相場を「同じエリアで、住む人が実際に買った値段」とします。最初から相場より安く買えば、値下がりしても、相場との差の分までは売って借入を返せます。第3章で書いたとおり、借入に見合う担保がある物件が、守りになります。
第1章のモデルの戸建てを、相場の約87%の1,044万円で買えたとします。家賃は、まわりの家賃の相場で決まるので、同じ1年102万円です。
金利3.5%のままなら、10年後に960万円でしか売れなくても、手元には約501万円が残ります。相場どおりに買った場合の約301万円より、約200万円多くなります。
金利が5.5%でも、キャッシュフローは1年に約5.6万円のプラスです。金利5.5%で960万円でしか売れなくても、手元には約316万円が残ります。相場どおりに買った場合の約89万円の、3倍以上です。
筆者は、値上がりを期待して買いません。相場の約87%くらいで買えれば十分だと考えています。買うときの諸費用は値段の7〜8%、売るときの費用は約5%かかります。合わせて約13%を差し引いた約87%で買えれば、相場で売ったときに、費用に負けずに済むからです。
相場は、売り出されている値段ではなく、売れた値段で見る
ポータルサイトに出ている値段は、売り出されている値段です。実際に売れた値段は、それより低いことが多くあります。
東日本不動産流通機構は、不動産会社が物件の情報を登録するレインズを運営している団体です。その月例速報では、2026年7月の首都圏の中古戸建ての平均は、新しく売り出された物件が4,846万円でした。売れた物件の平均は3,933万円でした。
同じ物件どうしの比較ではありませんが、売り出しの値段だけを見ると、相場を高く見誤ります。売れた値段は、国土交通省の不動産情報ライブラリで、町の単位で調べられます。
筆者は、買う物件と同じエリアで売れた事例を10件以上見て、1㎡あたりの値段に直し、平均と幅をつかみます。調べ方の手順は、第10章で書きます。
仲介手数料がかからない、という理由では買わない
業者が売主で、業者から直接買う物件では、仲介手数料がかかりません。筆者が見てきた業者が売主の物件では、その分だけ値段が上乗せされていることが多くありました。
筆者は、手数料がかからなくても、評価額や相場に対して高い物件は買いません。送料が無料でも、2リットルの水6本を5,000円では買わないのと同じです。
相場より安く買える例:入居者付きの戸建て
入居者がいる戸建ては、住みたい人が買っても、すぐには住めません。そのため、買い手は主に投資家になり、家賃と利回りで値段が決まります。
空いていれば、住みたい人が自分で住むために買えます。住みたい人は、まわりの家が売れた値段で買うので、値段が高くなりやすくなります。この差を使えるのが、入居者付きの戸建てです。
筆者の松戸と流山の戸建ては、どちらも入居者付きで買いました。筆者は、松戸は更地で売れば約2,200万円、流山は空けば約3,000万円で売れると見ています。どちらも、相場の約87%より安く買えた例です。
流山の見立ては、近くで売れた事例で確かめています。2024年10月以降に近くで売れた、築年数と広さが近い中古戸建て10件は、約2,100万〜3,900万円で、真ん中は約3,000万円でした。土地だけでも、近くで売れた土地の1㎡あたりの真ん中の値段で計算すると、約2,000万円になります。
この差が現金になるのは、入居者が出たあとです。入居者がいつ退去するかは貸主が決められず、松戸を更地で売るなら取り壊しの費用もかかります。それまでは、売れば借入を返せるという守りとして働きます。
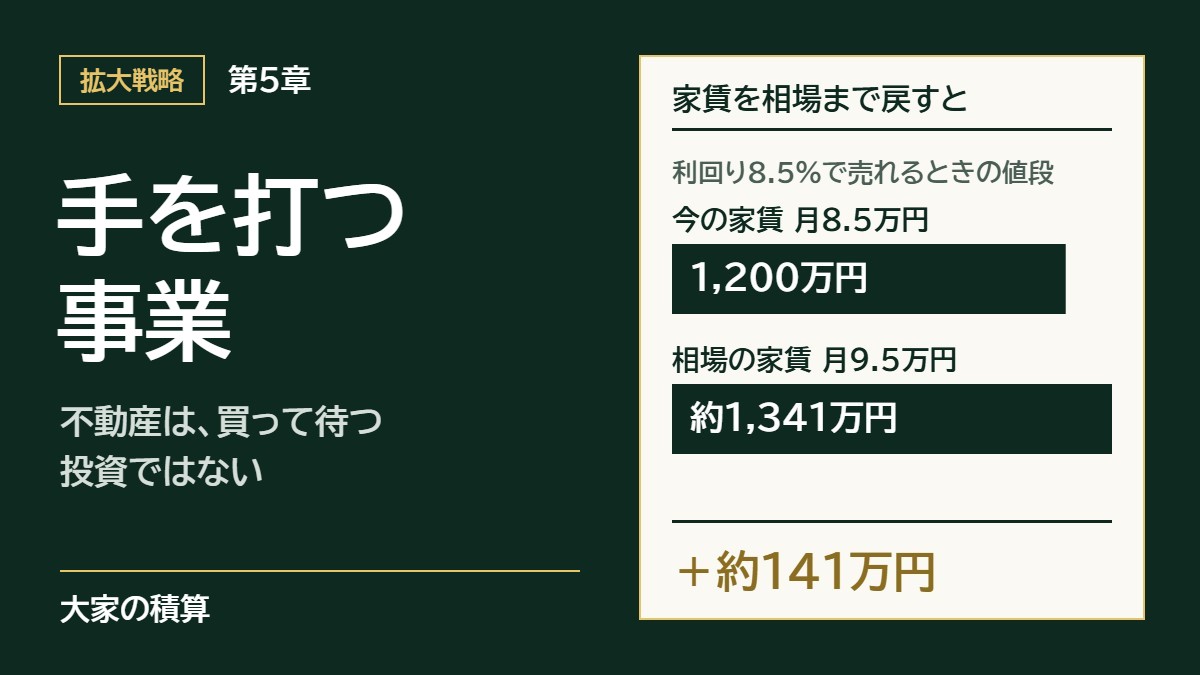
相場より安い理由は、入居者付きのほかにもあります。家賃が相場より低く付いている物件や、売主の事情で安く出ている物件です。家賃を上げて価値を作る話は、第5章で書きます。
まとめ
借りて買うと、出したお金の何倍もの物件を持てます。その倍率のまま、金利と値下がりと空室の影響も大きくなります。
金利と相場は動かせませんが、買う値段は自分で決められます。物件を検討するときは、次の3つを確かめてください。
- 金利が5.5%くらいでも、家賃から経費と返済を引いた額がプラスかを計算する
- 近くで売れた値段(相場)と評価額の両方と比べて、買う値段が何割かを見る
- 買ったあとも、住宅ローンを含む借入の総額の15%ほどの現金が残るかを見る
次の第5章では、不動産が買って待つ投資ではなく、自分で手を打つ事業であることを書きます。勧められた物件が相場の何割か、金利5.5%でも回るかは、無料相談で一緒に確かめられます。
出典:東日本不動産流通機構「月例速報 マーケットウォッチ 2026年7月度」/国土交通省「不動産情報ライブラリの概要について」(2026年9月2日更新)
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。