不動産投資でBSを重視するとは、物件を評価額で選び、2棟目からは自分全体のBS(資産・借入・純資産を並べた表)で候補を比べ、毎年の収支(PL)から残るキャッシュフローは、給与を含めた全体の足切りに使うことです。この記事では、2棟目の候補の比べ方を、仮の数字の例で示します。
「キャッシュフローが年200万円近い物件と、年20万円ほどの物件なら、2棟目はキャッシュフローの多いほうがいいはず」「BSが大事と言われても、何と何を比べればいいのか分からない」。2棟目の候補を紹介されると、このように迷うはずです。
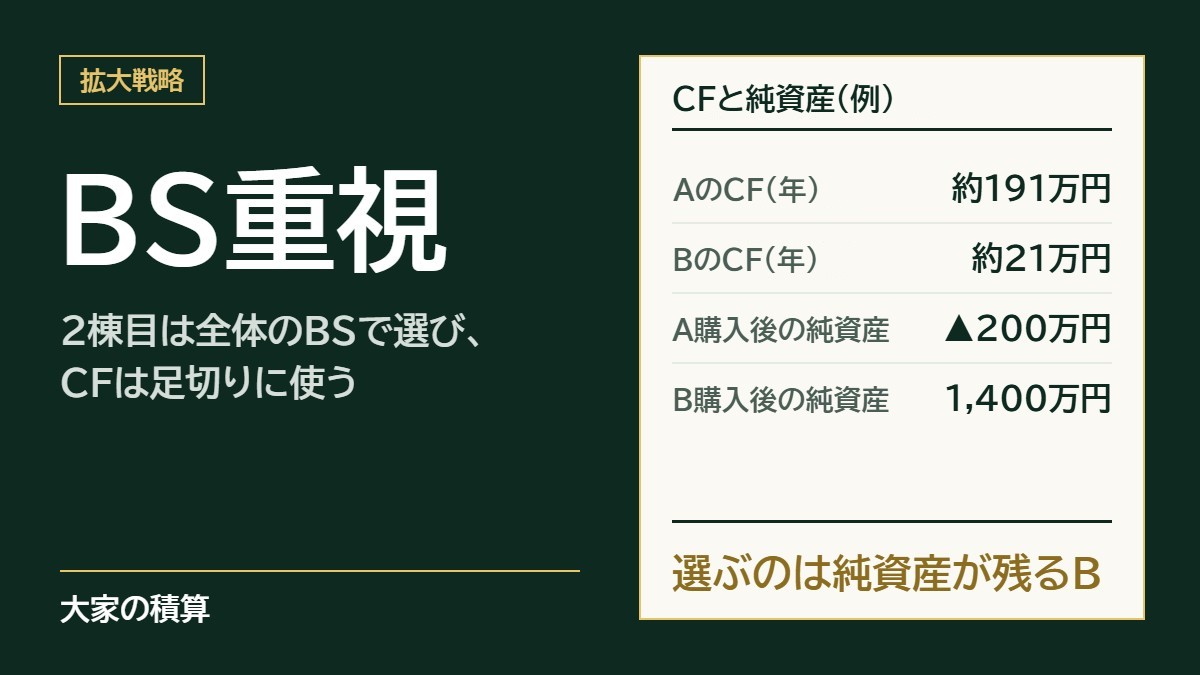
しかし、今の純資産が1,900万円の人が、キャッシュフローが年約191万円の候補を買うと、仮の数字の計算では、自分全体の純資産はマイナス200万円になります。キャッシュフローが年約21万円の候補なら、純資産はプラス1,400万円残ります。キャッシュフローの多い順と、買った後の純資産の多い順は、逆になることがあります。
この記事は、1棟目を持ち、資産・借入・純資産の考え方を知っている方向けです。考え方から知りたい方は、第2章 バランスシートという3つの箱で見る、元金返済が自分の資産になる仕組みから読んでください。
1棟目の借入が評価額を上回っていることを理由に、2棟目の打診(融資を申し込む前の相談)ですでに断られた方は、先に不動産投資で2棟目が買えない3つの理由と、理由ごとにやることをご覧ください。断られた後は、理由ごとに打つ手が違うためです。
積算割合の線を選ぶ理由と評価額の出し方、拡大のゴールをいくらに置くか、節税するかどうかは、この記事では扱いません。
結論
- 物件は1棟目から評価額で選ぶ。 2棟目からは、金融機関が、持っている物件すべての評価額と借入も見て、次の融資を決める。そのため、読者も2棟目の候補を、買った後の自分全体のBSで比べる
- 買った後に自分全体の純資産がマイナスになる候補は、基本的に買わない。 候補どうしでは純資産がより多く残るほうを基本にし、キャッシュフローが多いことを理由に選ばない
- キャッシュフロー(PL)は、選ぶ軸ではなく全体の足切りに使う。 金利6%に上がったと仮定して計算し直した全体のキャッシュフローがプラスで、全体の債務償還年数(借入を何年で返せるかの目安)が20年以内の候補を、買う候補にする
BS重視の理由:2棟目からは、金融機関が「あなたのBS全体」を見て次を決める
2棟目からは、金融機関が、持っている物件すべてを評価額に置き直したBSも見て、次の融資を決めます。物件を評価額で選ぶのは1棟目から同じで、2棟目からは読者も、候補を自分全体のBSと全体のキャッシュフローで並べます。
物件は1棟目から評価額で選ぶ
評価額とは、金融機関が担保として見る物件の価値です。土地は路線価(国税庁が道路ごとに公表する土地の値段)に面積を掛け、建物は建て直す費用から古くなった分を引いて出します。売買の価格とは別に計算するため、価格より低いことも高いこともあります。
筆者が長く持つ前提で買う合格ラインは、積算割合(評価額÷価格)が80%以上で、土地の割合(土地の評価額÷価格)が50%以上の物件です。この合格ラインは、2棟目になっても変わりません。理由と出し方は収益物件の選び方で書いています。
金融機関は、1棟目では年収と物件を、2棟目からは持っている物件すべてを見る
1棟目の融資では、金融機関は主に、借りる人の年収や勤務先、手元の資金と、買う物件の評価額を見ます。まだ物件を持っていないので、財務として見られるものがそれだけだからです。
2棟目からは、金融機関は、持っている物件すべてを評価額に置き直して、貸借対照表(BS)を作り直します。金融機関が作り直すこの表を修正後BSと呼び、純資産がマイナスの状態を実質債務超過と呼びます。実質債務超過になっていると、地方銀行やネット銀行が、それを理由の1つとして融資を断ることがあります。
この記事でいう自分全体のBSとは、個人と、物件を持つ法人のすべてを合わせて作った修正後BSです。1棟目を持つ人の今の自分全体のBSを、仮の数字で描くと次のとおりです。
金融機関は、この表の他に、借りる人の属性、法人の決算書、事業計画、人柄も見ます。それでも、見る範囲が「買う物件」から「あなた全体」に広がる以上、読者も2棟目の候補を、物件単体ではなく自分全体で比べる必要があります。
候補は、買った後の自分全体のBSで比べる
合格ラインを満たす候補どうしでも、キャッシュフローが多い物件ほど、今の純資産を大きく減らすことがあります。候補ごとに買った後の自分全体の純資産を出し、マイナスになる候補は基本的に買わず、より多く残るほうを基本にします。
買った後の純資産は、評価額から価格と諸費用を引いた額だけ動く
物件を買うと、評価額の分だけ資産が増え、借りた額の分だけ借入が増えます。同時に、頭金と諸費用(仲介手数料や登記の費用など、価格とは別に払うお金)の分だけ現預金が減ります。借りた額と頭金を足すと価格になるので、買った日に純資産が動く額は、評価額から価格と諸費用を引いた額です。
買った後の純資産=今の純資産+(評価額−価格−諸費用)
合格ラインは、物件そのものの線です。積算割合80%の物件を価格の9割まで借りて買うと、評価額は借入を下回ります。その差を今の純資産で受け止められるかは、自分全体で決まります。
モデルケース:キャッシュフローの多いAと、純資産が多く残るB
図1の人が、2棟目の候補AとBを比べるとします。数字はすべて、計算の手順を示すための仮の数字です。利回りは、家賃を価格で割った割合です。
| 今(1棟目) | 候補A | 候補B | |
|---|---|---|---|
| 評価額 | 6,200万円 | 6,400万円(積算割合80%) | 8,000万円(積算割合100%) |
| 借入 | 8,000万円(残り) | 7,200万円 | 7,200万円 |
| 家賃(年) | 610万円 | 720万円(利回り9%) | 520万円(利回り6.5%) |
| 価格・頭金・諸費用 | — | 8,000万円・800万円・500万円 | 8,000万円・800万円・500万円 |
AとBは、どちらも鉄骨造・築12年前後で、合格ラインを満たすものとします。候補の借入は24年・金利3%、1棟目の借入の残りは30年・金利3%と置きます。どちらも毎月の返済額が同じ返し方(元利均等)で、経費は家賃の15%とします。
キャッシュフローは、家賃から経費と返済を引いて手元に残るお金です。候補の年間の返済は約421万円なので、物件単体のキャッシュフローは、Aが約191万円、Bが約21万円です。今の純資産は、6,200万円+3,700万円−8,000万円=1,900万円です。
A:1,900万円+(6,400万円−8,000万円−500万円)=▲200万円
B:1,900万円+(8,000万円−8,000万円−500万円)=+1,400万円
Aは、キャッシュフローがBより年170万円多い一方で、買った日に今の純資産を2,100万円減らし、修正後BSを実質債務超過にします。筆者は、買った後に自分全体の純資産がマイナスになる候補は、基本的に買いません。この人が2棟目に選ぶのはBです。
Aの多いキャッシュフローを貯めれば差は戻る、と思った方もいるでしょう。評価額の下がり方や税金を考えない単純な計算でも、差の1,600万円を年170万円で埋めるには約9年かかります。その9年間、Aを買った人の純資産はBを買った人より少ないままで、特に買った直後の打診は、実質債務超過の状態で行うことになります。
同じAでも、今の純資産が3,000万円の人なら、買った後も900万円のプラスに残ります。候補を買ってよいかは物件だけでは決まらず、今の自分全体で決まる点が、物件単体で評価額が借入を上回るかを見る比べ方との違いです。この人のようにAもBも残るときの最後の選び方は、後述の「ケース別にどう判断するか」で示します。
評価額が価格に近いBのような物件ほど、読者は買う前に、近くの成約価格(実際に売れた値段)が評価額を下回らないかを調べます。下回っていれば、評価額ほどの価値はないと見て、比べ直します。調べ方は積算割合と実勢価格で書いています。
買う前から純資産がマイナスなら、増やす候補を選ぶ
1棟目の借入が評価額を大きく上回り、買う前から自分全体の純資産がマイナス、またはわずかな方も、比べ方は同じです。その場合は、合格ラインを満たす候補の中でも、評価額が価格と諸費用を上回り、買った日に純資産を増やす候補ほど良い候補になります。進め方は、2棟目が買えない理由の記事の「1棟目の借入が評価額を上回るなら」の節で書いています。
筆者の場合:1棟目は自分全体のBSを押し下げ、2棟目は押し上げた
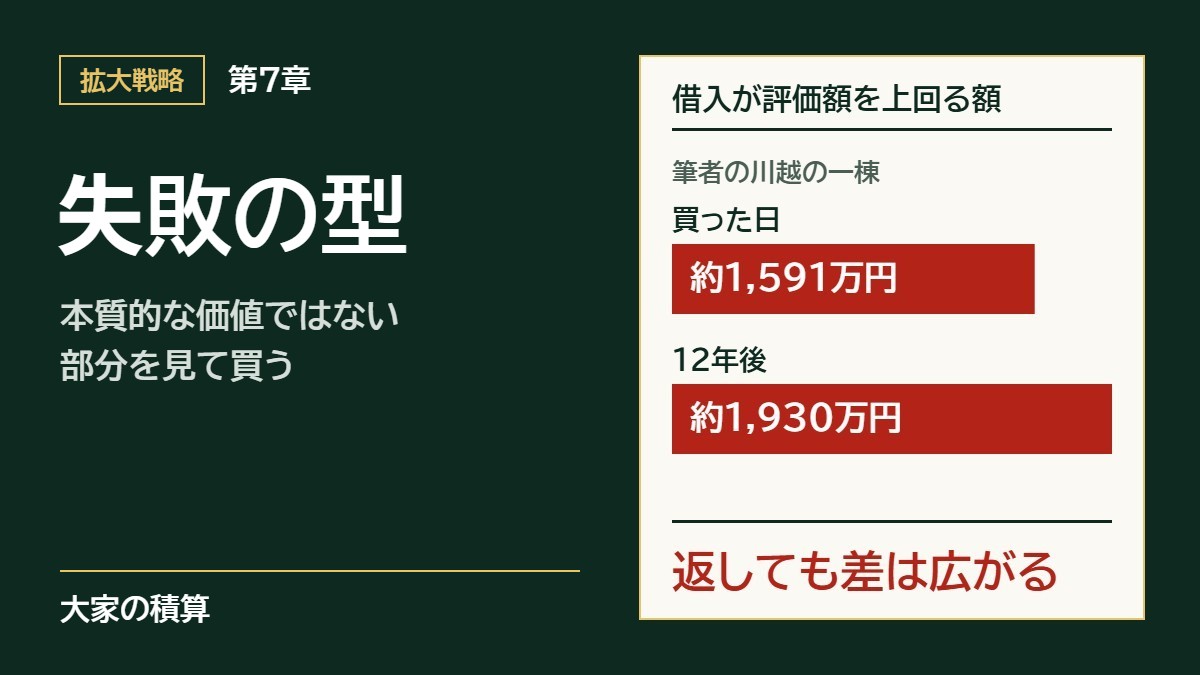
筆者の1棟目(埼玉県川越市の新築アパート)は、総額8,570万円の全額を借り入れました。当時の筆者は、毎月のキャッシュフローが黒字であることを理由に良い物件と判断し、評価額を一度も出していませんでした。後に計算すると、借入が評価額(筆者の計算で約6,979万円)を約1,591万円上回っていました。
2棟目の打診では、1棟目を持つ法人の実質債務超過が理由の1つとなり、地方銀行とネット銀行に断られました。筆者が面談で相談を受けた方にも、似た例がありました。マンションの1室(区分マンション)で毎月のキャッシュフローは出ているのに、評価額が低く、次の融資につながらない方です。
2棟目(千葉県船橋市の鉄骨造)は、キャッシュフローの薄い物件です。年間のキャッシュフローは約85万円(家賃から返済と固定資産税・保険を引いた額で、修繕費は入れていない)です。家賃に対する返済の割合(返済比率)は76%で、家賃の4分の3以上が返済に回ります。
頭金を多めに入れた一番の理由は、評価額が借入を上回る物件に現金を移すと、法人の純資産が厚くなるためです。次の理由は、新しく開拓した金融機関で、プロパー(保証会社を付けず、金融機関が自ら貸す事業性の融資で、個人の属性で決まる融資とは違う)が取れたことです。
前述の式に当てはめると、評価額(筆者の計算で約9,319万円)から、支払った総額(借入7,500万円と、頭金・諸費用の約1,471万円)を引いた額だけ純資産が増えます。2棟目を買った法人の修正後BSの純資産は、約348万円増えました(買った後に一度払う不動産取得税を払う前)。筆者は、1棟目の法人も含めた自分全体のBSで、この増え方を買う前に確かめてから買いました。
一方、1棟目の法人は、借入が評価額を約1,591万円上回ったままで、2棟目で増えた約348万円では埋まりません。そのため筆者は、頭金と諸費用に現預金を使い、評価額が借入を上回る物件を買い足して、純資産を増やしていく方針です。
キャッシュフローは、給与を含めた全体の足切りに使う
候補を選ぶ軸は、買った後の自分全体の純資産です。キャッシュフロー(PL)は足切りに使い、金利6%で引き直した全体のキャッシュフローがプラスで、実際の金利で出した全体の債務償還年数が20年以内の候補を、買う候補にします。
物件単体のキャッシュフローが、実際の金利でプラスかを確かめる
物件単体のキャッシュフローが、借りる実際の金利でプラスかを確かめます。プラスであれば、キャッシュフローの多い少ないで候補を選びません。モデルケースでは、AもBもプラスです。
実際の金利でも単体のキャッシュフローがマイナスになる候補は、筆者は売却まで視野に入れて判断します。給与や他の事業の収入で賄えて、買った後に純資産が増えるなら、買ってよいと考えます。売り時の考え方は不動産投資の出口戦略で書いています。
金利6%で引き直したキャッシュフローは、全体で見る
金利6%で引き直すとは、金利が6%に上がったと仮定して、返済額を計算し直すことです。借りる金利が4%以上なら、その金利に2%を足した金利で引き直します。理由と方法は金利上昇の不動産投資対策で書きました。
金利6%の試算は、これから借りる候補の返済が回るかを、買う前に確かめるためのものです。そのため、ここでは候補だけを引き直します。モデルケースのBは、6%で引き直すと年間の返済が約567万円になり、単体のキャッシュフローは年約125万円のマイナスです。
筆者は、単体がマイナスでも、給与の余剰を含めた全体でキャッシュフローがプラスなら、吸収できると判断します。給与の余剰とは、給与の手取りから生活費を引いた残りです。不動産は余剰資金で行うものなので、全体の計算に入れる給与もこの額にします。
給与の余剰を年300万円とすると、Bを買った人の全体のキャッシュフローは年約289万円です。内訳は、1棟目の約114万円(家賃610万円−経費約92万円−返済約405万円)、Bの▲約125万円、給与の余剰300万円です。
全体のキャッシュフローがプラスなら、その分だけ現預金が増えます。元金の返済とキャッシュフローの合計が、建物の評価の下がる分を上回れば、自分全体の純資産は年々増えます。
債務償還年数は、全体で20年以内かを見る
債務償還年数は、借入総額から現預金を引いた額を、1年に返済へ回せるお金で割った年数です。返済のうち元金は借入を減らす分なので、返済へ回せるお金を出すときは、利息だけを引きます。
筆者は、買った後の債務償還年数が20年を超える物件は買いません。この20年は、物件単体ではなく、給与の余剰を含めた全体で見ます。
線は20年の1本ですが、一般の会社なら10年を目安にしたほうがよいと筆者は考えています。10年以内なら融資はさらに受けやすくなる一方で、借入で投資の規模を大きくする効果(レバレッジ)は少し弱まります。書籍でも、債務償還年数の目安は、一般企業で10年以内、不動産賃貸業で20年程度までとされています。
出典:相京俊信『総額82億円 税理士投資家が明かす「買い続ける」ための決算書戦略』
借入でレバレッジをかけることと、金融機関から見たリスクの判定が悪くなることは、トレードオフです。そのため、開拓したい金融機関の目線に合わせて決算書を作ります。決算書の作り方は不動産賃貸業の決算書で書いています。
全体の債務償還年数=(借入総額−現預金)÷(各物件の家賃−経費−利息+給与の余剰)
モデルケースで計算すると、次のとおりです。前提は、買った直後の借入総額1億5,200万円と、頭金と諸費用を払った後の現預金2,400万円です。金利は実際の3%で、税金はかからないと仮に置きました。
| 候補・給与の余剰(年) | 返済へ回せるお金(年) | 全体の債務償還年数 |
|---|---|---|
| A・300万円 | 約980万円 | 約13.1年 |
| B・300万円 | 約810万円 | 約15.8年 |
| A・100万円 | 約780万円 | 約16.4年 |
| B・100万円 | 約610万円 | 約21.0年 |
給与の余剰が年300万円ならBは20年以内に収まり、年100万円なら20年を超えます。Aはどちらの場合も20年以内に収まり、足切りは通りますが、買った後の純資産がマイナスになります。
筆者の場合:2棟目は単体で約25年、法人全体では10年未満だった
2棟目を単体で試算すると、債務償還年数は約25年で、20年を超えます。この試算は、固定資産税と保険は経費に入れ、修繕費と法人の経費は入れず、税金と現預金をゼロと仮に置いたものです。金利6%で引き直すと、年間の返済は約590万円で家賃とほぼ同じになり、単体のキャッシュフローはマイナスです。
それでも筆者は、2棟目を買う法人全体で債務償還年数を計算してから買いました。筆者の計算では、法人全体の債務償還年数は10年を下回っていました。その法人には、不動産以外の事業の利益が年400万円ほどあったためです。
ケース別にどう判断するか
候補は、買った後の自分全体の純資産がマイナスになるかと、全体の足切りを通るかの2つで分かれます。純資産がマイナスになる候補は、足切りを通っても買いません。
純資産はプラスに残るが、足切りを通らない候補は、すぐには見送らず組み直すことを、この記事では提案します。
全体のキャッシュフローが足りないなら、金融機関に借入期間を延ばせないか相談するか、頭金を入れて返済を減らします。頭金は、買った後も借入総額の15%の現預金が残る範囲にとどめます(借入総額1億5,200万円なら2,280万円。不動産投資の自己資金の目安)。モデルケースで入れられる頭金は、約120万円です。
ただし筆者自身は、借入期間を延ばす手はあまり使いません。給与や他の事業の収入で賄えるなら、むしろ元金を返していきたいと考えています。
債務償還年数が20年を超えるなら、価格の低い候補に替えます。同じ候補のまま頭金を入れても、借入が減るのと同じだけ現預金も減るため、債務償還年数はほとんど縮みません。価格の低い候補でも20年以内に収まらなければ、見送ります。
買った後に自分全体の純資産がマイナスになる候補は、キャッシュフローが多くても、足切りを通っても買いません。筆者は、毎月のお金が多く残るという理由では物件を買いません。修正後BSが実質債務超過になれば、地方銀行やネット銀行に断られる理由の1つになり、次に打診できる金融機関が狭まります。
どちらも純資産がプラスに残り、足切りも通る候補が2つ以上あるときは、人によって最後の選び方が変わります。給与や他の事業の収入が多い人は、純資産が多く残る候補を選びます。手元の現金を重視する人は、キャッシュフローの多い候補を選びます。
前述の今の純資産が3,000万円の人なら、AもBも純資産がプラスに残り、どちらも足切りを通ります(給与の余剰が年300万円の場合)。この人の最後の選び方は、給与などの収入が多ければB、手元の現金を重視するならAです。選ぶ軸の基本は純資産で、キャッシュフローで選ぶのは、足切りを通った候補どうしの最後の場面だけです。
2棟目を打診する前のチェックリスト
候補を受け取ったら、打診する前に、候補ごとに次の6つの数字を出し、それぞれの線と比べます。返済額は、金融機関のサイトなどにあるローンの返済額の計算で、借入額・期間・金利を入れると出せます。
- 積算割合と土地の割合(線:80%以上と50%以上)
- 買った後の自分全体の純資産=今の純資産+評価額−価格−諸費用(線:マイナスにならない。候補どうしでは、より多く残るほうを基本にする)
- 実際の金利での、物件単体のキャッシュフロー(線:プラス。マイナスなら、売却まで視野に入れて判断する)
- 候補を金利6%(借りる金利が4%以上なら、その金利+2%)で引き直したときの、給与の余剰を含めた全体のキャッシュフロー(線:プラス)
- 実際の金利での、給与の余剰を含めた全体の債務償還年数(線:20年以内)
- 買った後の現預金(線:借入総額の15%以上)
よくある質問
Q. P/LとB/Sの違いは何ですか。
P/L(損益計算書)は1年間の収支を、B/S(貸借対照表)はある時点の資産・借入・純資産を並べた表です。この記事では、2棟目の候補をB/S(買った後の自分全体の純資産)で選び、P/Lから出るキャッシュフローは全体の足切りに使います。
Q. BSとは、不動産では何を指しますか。
不動産でBSというと、持っている物件と現預金を資産に、借入をその反対側に並べ、差の純資産を見る表を指します。金融機関は物件を評価額に置き直したBS(修正後BS)を次の融資の材料の1つにしており、読み方は冒頭で紹介した第2章で書いています。
Q. 自分の会社(本業の法人)を持っている人は、その会社の利益も全体の計算に含めてよいですか。
原則として、個人で物件を買う場合も、会社の利益と借入を一緒に計算します(特に自分の会社が、自分のための会社〔プライベートカンパニー〕なら)。ただし金融機関によっては、個人の借入は法人の審査に影響する一方で、法人の借入を個人の審査では切り分けて見ることもあります。
Q. キャッシュフローが薄い物件は、金利が上がったら危なくないですか。
物件単体ではマイナスになるおそれがあるため、買う前に候補を金利6%で引き直し、給与の余剰を含めた全体で吸収できるかを確かめます。吸収できなければ、借入期間や頭金で返済を減らすか、その候補を見送ります。
Q. 1棟目と2棟目を別の法人で持っていても、全体で見るのですか。
はい、全体で見ます。筆者が2棟目を別の法人で打診したときも、金融機関は、1棟目を持つ法人の借入を合わせて見ていました。
まとめ
2棟目の候補は、チェックリストの6つの数字で比べます。中でも、買った後の自分全体の純資産、全体のキャッシュフロー、全体の債務償還年数の3つを、物件単体ではなく自分全体で出すことが、この記事の比べ方です。キャッシュフローの多い物件も、買った後に全体の純資産がマイナスにならず、足切りを通れば、候補に残ります。
次に2棟目の候補を受け取ったら、打診する前に、6つの数字を候補ごとに並べてください。物件は評価額で選び、買い増すかどうかは自分全体のBSで決めます。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
今検討している2棟目の候補を、買った後の自分全体のBSと、給与を含めた全体のキャッシュフロー・債務償還年数で並べ直すと、どれを選び、どれを組み直すかの判断材料が整理できます。これから1棟目を探す方からの、どのような物件を買えばよいかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。