1棟目を買うまでは、7つのステップを順に進めます。中でも大事なのは、物件の値段を3つの見方で確かめ、売れる値段と買値を比べることです。この章では、7つの段階と、値段の確かめ方を示します。
第9章では、始める準備ができているかを、5つの問いで判定しました。この章は、準備ができた人が1棟目を買うまでの道のりです。
結論
- 1棟目までは7つのステップです。現金を作り、目標と買う条件を決め、値段の見方を身につけ、融資の相談先を決めてから、物件を探します。
- 物件の値段は、評価額・近くで売れた値段・家賃から逆算した値段の3つで確かめます。
- 売れる値段が買値を上回る物件を探します。同じくらいなら最低ライン、下回るなら基本的に買いません。
- ネットに出ている物件の値段や家賃は、売り手や貸し手の希望です。実際に売れた値段や、決まる家賃で見ます。
- 買うと決めたら、買付(買いたいと申し込む書面)を出し、契約して代金を払います。融資が下りなければ契約をなかったことにできる取り決め(融資特約)があります。
1棟目までは、7つのステップを順に進める
1棟目までの流れを、1枚にまとめました。
この章では、3つ目から7つ目を書きます。
順番で大事なのは、融資の相談先を、物件を探す前に決めておくことです。良い物件は、早く返事をした人から買えます(第9章)。物件が出てから金融機関を探していると、返事が遅れて2番手になりやすくなります。
物件の値段は、評価額・近くで売れた値段・家賃から逆算した値段の3つで確かめる
評価額は、金融機関の評価を、自分でやり直す
評価額は、金融機関が見る物件の値段です。金融機関は、評価額を貸す額の目安の1つにします。そのため、評価額は、次の買い手がいくら借りられるかの目安にもなります(第2章)。
土地は、国税庁がネットで公表している路線価図で、前の道に書かれた数字を見ます。路線価は、道ごとに決められた1㎡あたりの土地の値段で、数字は千円単位です。
たとえば「130D」の130は、1㎡あたり13万円を表します。後ろの記号は借地権の割合で、この計算には使いません。13万円に土地の広さを掛けます。
建物は、登記簿(土地と建物の持ち主や広さを記録した帳簿。法務局で取れます)で、構造・床の広さ・建てた年を確かめます。建物の評価は、新しく建てたときの値段から、年数がたった分を差し引いて出します。木造の住宅なら、22年たつと0円と見ます(第2章)。
計算の仕方は、積算価格とはで説明しています。
出した評価額は、2つと比べます。1つは買値で、評価額が買値の8割ほどあるかを見ます(第8章)。もう1つは借りる額で、評価額のほうが大きいかを見ます(第2章)。
業者に評価額を聞いても、答えはほとんど返ってきません。返ってきても見当違いのことがあります。評価額の決め方も、人や立場によって違います。
筆者は、金融機関の評価を軸にしています。業者の数字を待たずに、金融機関がする評価を、自分でやり直してください。
近くで売れた値段は、10件以上を1㎡あたりに直す
近くで実際に売れた値段を、成約事例といいます。古い戸建てや土地なら、成約事例から相場をつかむ手順は、次のとおりです。
- 買う物件と同じエリアで、似た物件が売れた事例を集める
- 10件以上集める
- 売れた値段を土地の広さで割り、1㎡あたりの値段に直す
- 平均と、安い事例から高い事例までの幅をつかむ
- 買う物件の土地の広さを掛けて、売れる値段の幅を出す
成約事例は、国土交通省の不動産情報ライブラリで、誰でも調べられます。町の単位で、売れた時期・値段・広さ・建物の年数などが出ます。値段は上2桁に丸められ、3か月ごとに更新されます。
業者は、業者どうしが取引の情報を共有するレインズで、もっと細かく調べられます。業者に値段の根拠を聞くときは、近くで売れた事例を見せてもらいます。
一棟の物件でも、土地として売ったときの値段と比べておきます。次の買い手が、建物を壊して土地として売ることも選べるからです(第7章)。
家賃から逆算した値段は、その地域で売れている利回りで割る
賃貸の物件は、家賃を生む商品として売り買いされます。1年の家賃を物件の値段で割った割合を、利回りといいます(第1章)。ここでの利回りは、経費を引く前の家賃で計算するもので、第9章の経費を引いた利回りとは違います。
家賃から逆算した値段は、1年の家賃を、その地域で似た物件が売れている利回りで割って出します。筆者は、売れた物件の利回りを、業者が使うレインズで調べます。投資用の物件を載せるサイト(楽待・健美家・アットホームなど)も参考にします。
こうしたサイトに出ている利回りは、売り手の希望の値段で計算されているので、低めに出ます。売り出しの利回りを使うときは、それより高めの利回りで割り、値段を低めに見ます。
売れる値段が買値を上回るかで、買うかを決める
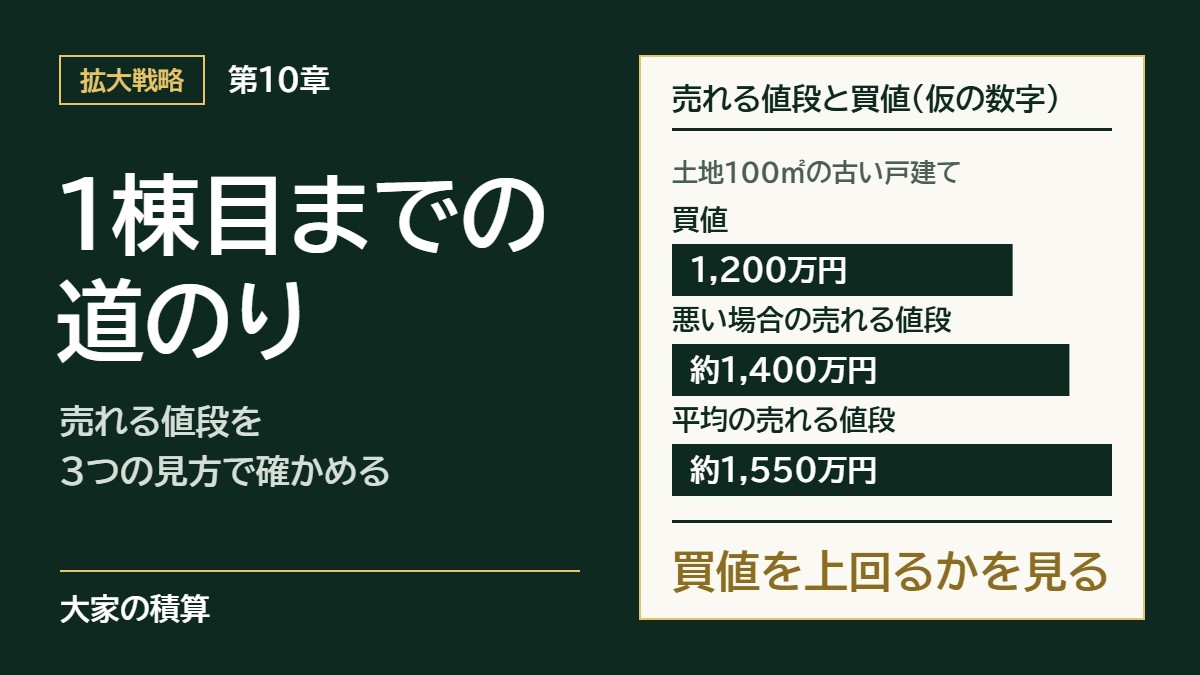
仮の数字で、3つの見方を通してみます。土地が100㎡の古い木造の戸建てで、買値は1,200万円、家賃は1年に120万円です。
評価額は、前の道の路線価が1㎡あたり12.5万円で、土地は1,250万円です。建物は古い木造なので0円と見て、評価額は1,250万円です。買値の約104%あり、全額の1,200万円を借りても、評価額のほうが大きくなります。
近くで売れた値段は、1㎡あたり14万〜17万円で、100㎡なら1,400万〜1,700万円です。似た戸建てが利回り8〜8.5%で売れているなら、家賃から逆算した値段は約1,410万〜1,500万円です。
売れる値段は、まず悪い場合を見ておきます。2つの幅の安いほうの端のうち、低いほうの約1,400万円です。買値の1,200万円は、その約86%です。
そのうえで、筆者は、平均くらいの値段で見て買うかを決めることが多くあります。近くで売れた値段の平均が1㎡あたり15.5万円なら、約1,550万円で、買値はその約77%です。次の表で、どこに当たるかを見ます。
| 売れる値段と買値 | 判断 |
|---|---|
| 売れる値段が買値を上回る | 探している物件。買値が売れる値段の約87%以下なら、売り買いの費用に負けずに済む目安(第4章) |
| 同じくらい | 最低ライン。売ったとき、家賃で返した分の元金は、あなたの手元に残る(第1章) |
| 売れる値段が買値を下回る | 基本的に買わない。少し足りないだけなら、値下げの交渉の材料を探す |
約87%は、買うときの諸費用7〜8%と、売るときの費用約5%を引いた目安です。この例は、悪い場合で見ても、売れる値段が買値を上回り、約87%の目安にも入っています。評価額も買値と借りる額を上回るので、探している物件です。
筆者は、少し足りない物件も見送らずに資料を取り寄せ、値下げの交渉(指値)の材料を探します。評価額の8割や約87%の目安を下げるのではなく、買値をその目安に寄せるためです。
評価額が買値の8割ほどで、全額借りると評価額を下回る物件は、基本は見送ります。ただし、キャッシュフロー(家賃から返済と経費を引いて残るお金)が取れて、数年持てば売って勝てる見込みがあるなら、買ってもよいと考えています。
評価額が買値を上回る物件は、なかなか出てきません。出てきても、買えないことが多くあります。筆者は、中長期で借りられる融資の良さも使いながら広げることを考え、最初の一歩は、それでも進むことが大事だと考えています。
ネットの値段や家賃は、希望の値段。売れた値段で見る
売り出しの値段は、売れた値段より高い
物件を紹介するサイトに出ている値段は、売り手が希望する売り出しの値段です。第4章で見たとおり、首都圏の中古戸建ての平均では、売れた値段は売り出しの値段の8割ほどでした(2026年7月)。
同じ物件どうしの比較ではありませんが、売り出しの値段だけを見ると、相場を高く見誤ります。
業者に買い取ってもらう値段は、さらに安い
物件を早く現金にしたいとき、業者に買い取ってもらう方法もあります。ただし、業者は、直して売り直す前提で、費用と利益を引いて値段を付けます。そのため、買い取る値段は、売り出しの値段よりかなり安くなります。
売るときに急いで業者に頼むと、この安い値段になることがあります。売れる値段が買値を大きく上回る物件なら、業者に売ることになっても、損をする額を小さくできます。
募集の家賃は、決まる家賃より高めに出ている
家賃も同じです。サイトに出ている家賃は、貸し手が希望する募集の家賃です。入居者が入れ替わるときは、相場より5〜10%高く募集することがあります(第5章)。
そのため、家賃から逆算した値段を出すときは、募集の家賃をそのまま使わず、少し低めに見ます。決まる家賃の確かめ方は、第6章で書きました。
融資の相談先は、物件を探す前に決めておく
金融機関は、あなたと、買ったあとの計画を見て貸す
金融機関が見るのは、物件だけではありません。年収や勤務先、手元の現金といったあなた自身と、買ったあとの事業計画を見ます。事業計画は、買ったあとの家賃・返済・経費・キャッシュフローを、年ごとに並べた表です。
会社員は、給料という安定した収入があるので、年収も見て貸す金融機関があります。年収の何倍まで貸すかを決めている商品もあります。これが、第3章で書いた、給料が借りる力になるということです。
ただし、借りられることは、買ってよい理由にはなりません(第7章)。1棟目の借り先は、2棟目以降にどこで借りるかまで考えて選びます(第8章)。
物件の前に、貸す地域と、古い物件に貸す期間を聞いておく
支援先が金融機関に断られた理由は、筆者の感覚では、債務超過が6割です。返済がかなり難しいと見られたのが2割、持っている物件の中身と借りようとした融資が噛み合わなかったのが2割です。
どれも、持っている物件の評価と借入の話です。1棟目で評価額を上回って借りなければ、避けやすくなります(第7章)。
これとは別に、住んでいる場所や物件の場所が、その金融機関の貸す地域の外、という理由でも断られます。物件が古いと、返す期間が短くしか出ないこともあります。
この2つは、物件が出る前に聞いておけます。どの地域なら貸すか、築何年の物件に何年まで貸すか、自己資金はいくら要るかを聞いておきます。
物件が出たときに、すぐに相談先を選べます。金融機関との付き合い方は、銀行開拓の進め方で詳しく書いています。
物件を探し、買付から代金を払うまで進む
物件は、2段階でふるう
物件を探し始めると、業者から物件の資料が届くようになります。資料は、物件の概要をまとめた1枚(マイソクとも呼ばれます)でざっと見て、残った物件だけ詳しい資料を取り寄せます(第6章)。
筆者が相談を受けて見る物件は、相談者が業者から勧められて持ってきたものです。そのうち、筆者が買うべきではないと伝えるのは、体感で98%です。ほとんどの物件は見送るものと思っておけば、焦らずに済みます。
買付から代金を払うまでの流れ
買うと決めたら、次の順に進みます。
- 買付証明書(買いたい値段と条件を書いた書面)を出す。前後で、金融機関の事前の審査を受ける
- 売り手の承諾を受ける
- 宅地建物取引士から、物件と契約の大事な点の説明(重要事項の説明)を受ける
- 売買契約を結び、手付金(代金の一部を先に払うお金)を払う
- 金融機関の本審査を通り、借りる契約を結ぶ
- 残りの代金を払い、物件を受け取る(決済)
代金のほかに、買値の7〜8%ほどの諸費用がかかります(第4章)。例の1,200万円の戸建てなら、約84万〜96万円です。
買付を出す前に、2つを確かめます。払ったあとも、住宅ローンを含む借入の総額の15%の現金が残るか(第6章)。買ったあとの債務償還年数が20年以内に収まるか(第8章)。
第9章の500万円は、こうした諸費用を払っても15%の現金が残るように置いた額です。
融資特約を付けると、融資が下りなくても手付金が戻る
融資特約は、決めた日までに融資が下りなければ、契約をなかったことにでき、払った手付金も返ってくる取り決めです。契約書に、借りる先・金額・期日を書きます。買い手が自分で融資を申し込まなかった場合、この取り決めは使えません。
1棟目は、融資特約を付けて契約するのが基本です。ただし、付けない買い手がいると、そちらが選ばれて買えないこともあります。筆者たちの支援先にも、そうした場面がありました。
筆者は、金額によっては、融資特約を付けずに進めることもあります。事前の相談で融資の条件がある程度固まっている、付き合いのある金融機関がある、現金で払える範囲、のどれかに当たるときだけです。
筆者のメモ:2棟目は、業者の担当者と一緒に調べてから買った
筆者の1棟目は、土地を買ってアパートを新築したものです。評価額を確かめずに建てたため、借入が評価額を上回り、2棟目の融資を断られる理由の1つになりました(第7章)。
2棟目の船橋の一棟は、紹介してくれた業者の担当者と一緒に、なぜ良い物件なのかを調べました。担当者に伴走してもらい、納得してから買いました。
伴走してくれる人に出会えるかは、運の要素もあります。そのため、この章の3つの見方は、自分でできるようにしておいてください。
まとめ
1棟目までは、7つのステップを順に進めます。中でも大事なのは、物件の値段を3つの見方で確かめることです。
- 評価額:金融機関の評価を、路線価図と登記簿で自分でやり直し、買値の8割ほどあるか、借りる額より大きいかを見る
- 近くで売れた値段:10件以上を1㎡あたりに直し、平均と幅をつかむ
- 家賃から逆算した値段:1年の家賃を、その地域で実際に売れた利回りで割る
売れる値段が買値を上回る物件を探し、下回る物件は基本的に買いません。融資の相談先は、物件を探す前に決めておきます。
この記事では、給料という収入を積む本業に加えて、不動産も持つ、という考え方を書いてきました。不動産は、借りて買い、入居者の家賃で長い期間をかけて返しながら、資産を積み上げられます。その分、値段の見方を間違えると、借入だけが残ります。
早く始めるに越したことはありません。ただし、焦らず、大きな失敗にならない物件から始めてください。
100点の物件は見つかりません。同じ額以上で売れて、金融機関の評価が落ちない、65点の物件で十分です(第6章)。買ったあとは、事業として手を打ち、物件を仕上げていきます(第5章)。
まだ準備ができていない人は、第9章の5つの問いに戻ってください。今日できる最初の一歩は、不動産情報ライブラリで、自分の住む町の物件が売れた値段を見てみることです。付録1では、言葉の意味と、1棟目のチェックリストをまとめます。
買おうとしている物件の値段を、近くで売れた事例と並べて確かめたいときは、無料相談を使ってください。
出典:国土交通省「不動産情報ライブラリ」「不動産取引価格情報提供制度」/国税庁「路線価図・評価倍率表」/東日本不動産流通機構「月例速報 マーケットウォッチ 2026年7月度」/三井住友トラスト不動産「ローン特約条項に基づく買主からの売買契約解除」
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。