会社員の給料は、働いた分だけ入るお金です。言いかえると、働くのをやめた日から、入ってくるお金も止まります。
ご自身が定年までに受け取る給料の合計を、計算してみたことはあるでしょうか。大学を出て60歳まで正社員で働いた場合、生涯に受け取る賃金は、男性で約2.6億円、女性で約2.1億円という統計があります(退職金を除く)。学歴や業界、職種によって、この金額は上にも下にも動きます。
では、出ていくお金はどうでしょうか。総務省の家計調査によると、2人以上の世帯で働いている世帯が、毎月の暮らしに使うお金は平均で約35万円です。税金や社会保険料を合わせると、月に約47万円が出ていきます。
この金額のまま、大学を出てから60歳までの38年間を暮らすと、約2.1億円になります。1人が生涯に受け取る給料と、世帯の暮らしに出ていくお金は、思っている以上に近い大きさです。そのうえ物価は上がり、年金がこの先どうなるかを言い切れる人もいません。
給料だけで、この先の暮らしを支えきれるのか。そう考えたことのある会社員は、少なくないはずです。
この記事が勧めるのは、給料のほかに不動産を持ち、家賃という新しい収入の柱を作ることです。ただし、誰にでも勧めるわけではありません。合わない方には、合わないとはっきり書いています。
想定している読者は、不動産投資をまだよく知らない方や、興味はあるけれど迷っている会社員の方です。読み終えたときに「自分は今始めるべきか、まだ早いか」を、ご自身で判定できるようになる。そのための材料を、10の章と2つの付録にまとめました。
この記事で伝えたいこと
給料のほかに、家賃という収入と、積み上がる資産を持つ
不動産を持つと、2つのお金が増えます。
1つは、家賃から返済と経費を引いて手元に残るお金です。不動産の世界では、これをキャッシュフロー(CF)と呼びます。毎月、現金で入ってくる収入です。
もう1つは、借入が減ることで増える資産です。入居者が払う家賃から、借りたお金そのもの(元金)が毎月少しずつ返されていきます。借入が減った分だけ、物件を売ったときに手元に残るお金が大きくなります。
第1章のモデルケースでは、1,200万円の戸建てを買います。物件の代金は全額を金融機関から借り、自分の現金で払うのは、仲介手数料や登記の費用などの諸費用84万円だけです。この物件では、1年目に約50万円、自分の資産が増える計算になりました(買った値段で売れればの話です)。
約50万円の内訳を見ると、CFは1年で約8万円、月にすると約7千円です。それだけを見ると、小さく感じるかもしれません。残りの約42万円は、元金の返済で借入が減った分です。
住宅ローンを組んでいる方なら、毎月の返済が元金と利息に分かれていることをご存じだと思います。住宅ローンでは、その元金と利息を、ご自身の給料から払っています。不動産投資では、同じ返済を入居者が払う家賃でまかない、他人が払うお金で自分の借入が減っていきます。
返済を最後まで続ければ、借入はいずれゼロになります。途中で売る場合も、借入が減っている分だけ、売ったお金のうち手元に残る額が大きくなります。
ただし、返した元金の分が手元に戻ってくるのは、少なくとも買った値段と同じ値段で売れる物件のときです。売るときの仲介手数料や、最初に払った諸費用は、別にかかります。そのような物件の選び方は、第1章と第2章で詳しく見ていきます。
不動産は、金融機関から借りたお金で買えるから、守りながら攻められる
不動産は、金融機関からお金を借りて買えます。その借入を、入居者の家賃で長い期間をかけて返していけるのが、大きな特徴です(第3章)。
借りたお金で、手持ちのお金よりずっと大きな資産を持てる。これが攻めです。
相場より安く買えば、借入より価値の高い物件が手元に残ります。いざというときは、物件を売って借入を返す道が残る。これが守りです(相場より安く買う方法は第4章)。
物件を持ち続ければ、家賃を得る事業(不動産賃貸業)として、定年後も続けられます(第5章)。働くのをやめても、入居者がいる限り、家賃は入ってきます。冒頭の「働くのをやめた日から、入ってくるお金も止まる」とは、ここが違います。
不動産投資は、簡単なものではない
一方で、借りて買う以上、怖い面(リスク)もあります。金利が上がったり部屋が空いたりすると、キャッシュフローがマイナスになり、足りない分を給料や手元のお金から払うことがあります。
相場より高く買ってしまい、売るときの価格が大きく下がると、返した元金の分は打ち消されます。借入が物件の価格を上回ると、2棟目を買うための次の融資も止まりやすくなります(第4章・第7章)。
この記事では、メリットだけを並べることはしません。リスクをしっかり把握したうえで、どのように対策をするべきかまで踏み込みました。
冒頭で年金や物価の話をしましたが、筆者は、老後の不安をあおって不動産を勧めることはしません。不動産は、生活費とは別の余裕のあるお金(余剰資金)を作ってから取り組むものだと考えています。筆者は、生活費とは別に500万円ほどの現金を用意してから始めることを勧めています(第1章)。
不安に背中を押されて、気軽に始める投資ではありません。
筆者について
筆者は、自分でもアパートや戸建てを買い続けている大家として、この記事を書いています。ここで示す基準は、筆者が自分で物件を買うときに使っている基準と同じです。自分なら買わない物件は、買わないとはっきり書きました。
筆者は宅地建物取引士でもあり、物件の購入や売却の支援も行っています。記事の中で、特定の物件や業者をお勧めすることはしません。
ただ、ご相談は受け付けています。記事を読んで聞きたいことが出てきたとき、他社から提案を受けた物件で迷っているとき、そもそも不動産投資とは何なのかを知りたいとき。そんなときは、記事の最後にある公式LINEから、いつでも声をかけてください。
この記事の読み方
全体は、10の章と2つの付録でできています。
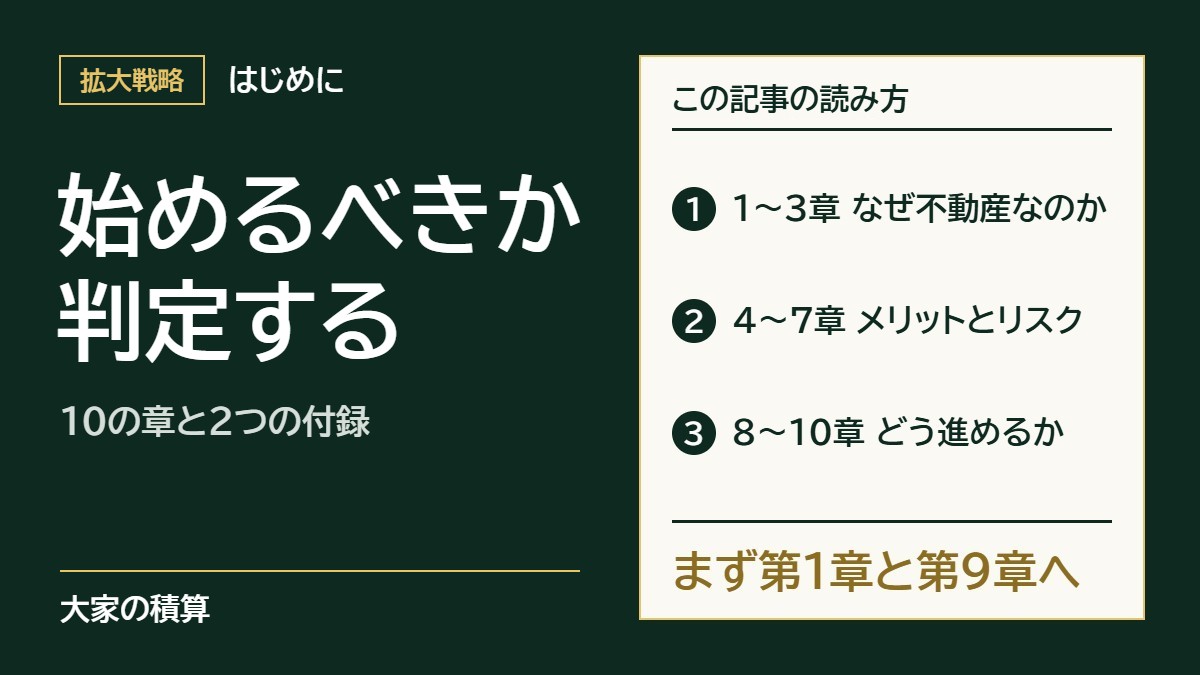
1〜3章では、なぜ不動産がおすすめなのかを説明します。4〜7章では、不動産のメリットとリスク、よくある失敗事例を取り上げます。8〜10章では、具体的にどのように進めていけばよいのかをまとめました。
| 章 | 読むと分かること |
|---|---|
| 第1章 給料のほかに、家賃という収入を持つ | 不動産を持つと、どのように資産が増えるのか |
| 第2章 バランスシートという3つの箱で見る、元金返済が自分の資産になる仕組み | 資産・借入・純資産で資産が増えたかを見る方法と、資産が増える物件 |
| 第3章 投資信託を続けたまま、融資を使って不動産も持つ | 投資信託と不動産の役割の違い |
| 第4章 融資を使って不動産を購入すると何が増えるのか、何が怖いのかをチェックする | 出したお金の何倍の物件を持てるか、金利・値下がり・空室の怖さと、それを小さくする買い方 |
| 第5章 不動産は、買って待つ投資ではなく、手を打つ事業 | 大家が自分で決められることと、事業としての責任 |
| 第6章 リスクを全部並べ、買う前の確認と手元の現金で抑える | リスクの一覧と、初心者が避けたい物件 |
| 第7章 失敗する人は、不動産の本質的価値ではない部分を見て買う | よくある失敗の型と、その見分け方・回避方法 |
| 第8章 買い続ける人は、4つの線を守り、売って次の資金を作る | 2棟目以降も買い続けるための線と、年収ごとの広げ方 |
| 第9章 5つの問いで、今始めるべきかを判定する | 自分が始める準備ができているかの判定 |
| 第10章 1棟目までの7つのステップと、売れる価格の確かめ方 | 1棟目を買うまでの順番と、物件価格の確かめ方、出口(売るとき)の想定方法 |
| 付録1 言葉の意味と、1棟目のチェックリスト | この記事に出てくる言葉の意味と、1棟目で確かめる線 |
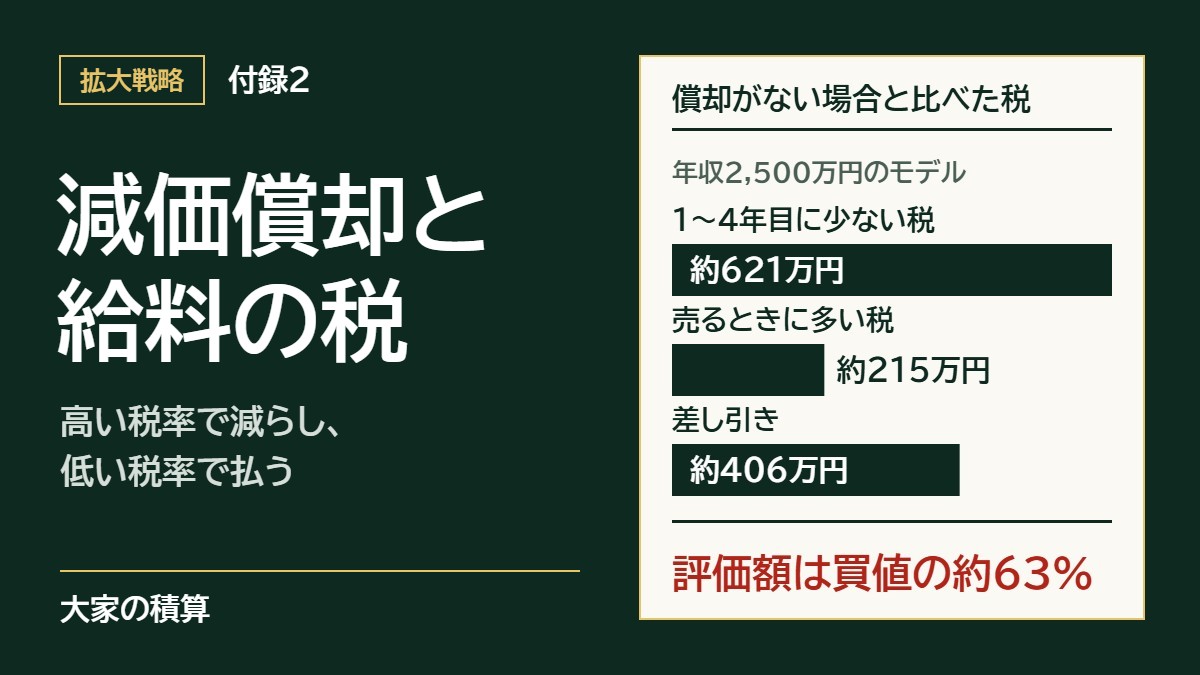
| 付録2 不動産における本当の節税のしくみ | 実は節税になっていない? 減価償却で減った税の一部を、売るときにまとめて払う仕組みと、税を大きく減らせる物件の落とし穴(年収2,000万円を超える人向け) |
第1章から順に読むのがおすすめです。時間がない方は、第1章を読んだあと、第9章の5つの問いに先に答えてみてください。第9章には、「いいえ」と答えた問いごとに、次の一歩を書いています。
分からない言葉が出てきたら、付録1を開いてください。
不動産投資を始めるかどうかを決めるのは、あなた自身です。この記事が、その判定の材料になれば大変うれしいです。
この記事を書いた人:本業を持ちながら、アパートや戸建てを複数持っている大家です。宅地建物取引士・相続診断士として、150人以上の方の資産づくりを手伝ってきました。
無料相談について:まだ物件を探していない段階でも、相談できます。相談は無料で、物件の売り込みはしません。今の貯金や借入をもとに、どのくらいの物件なら無理なく持てるかを一緒に考えます。業者から勧められた物件の値段が妥当かを確かめる相談もできます。まず60分でお話を伺います。
相談のあと、ご希望があれば、伴走アドバイザリー支援や、物件を買うときの仲介でお手伝いします。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。