収益物件は、融資が付くかどうかではなく、土地と建物の評価額が価格の何割あるかで選びます。この記事では、物件を残すか見送るかを決める合格ラインと、残した物件の買い方、見送る順番を、計算例とともに示します。
物件の情報は届くのに、どれを買っていいか決められない方は多いはずです。迷うと、「融資が希望どおり付くなら買ってよいのでは」と考えたくなります。
しかし、融資は評価額が低い物件にも付きます。そのため、融資が付くことと、買ってよいことは、別に決める必要があります。
筆者が関わる支援チーム(物件を買いたい人の相談を受けるチーム)は、150人以上を支援してきました。検討の記録を集計できた26名分だけでも、検討したおよそ300件の半分超が見送りでした。筆者自身も、1棟目は評価額を出さずに買い、2棟目の融資で地方銀行とネット銀行に断られています。
結論
- 融資が付くかより先に、積算割合(評価額÷売出価格)と土地の割合(土地の評価額÷売出価格)で、物件を残すか決める。 評価額(積算)は、土地と建物を別々に評価して足した金額
- 筆者の合格ラインは、積算割合が80%以上(築年数を問わない)。加えて、土地の割合が50%以上。 どちらかに届かない物件は、融資が付いても見送る
- 残した物件は、借入を評価額以内に収められるかで買い方を決める。 収められないときは、毎月のキャッシュフローではなく、売るときに利益が見込めるかで決める
- 見送りは2段階で決める。 物件の概要をまとめた資料で先に絞り、残った物件だけ詳しい資料を取り寄せる
この記事では、評価額の計算方法の詳細、販売図面の各欄の読み方、自己資金の用意の方法と入れてよい額は扱いません。販売図面は、売り出し中の物件の概要を1枚にまとめた資料です。評価額の内側で借りるのに要る額の出し方までを書きます。
評価額の計算方法は積算価格とはで書いています。販売図面の読み方は、別の記事で扱います。自己資金をいくら用意し、いくらまで入れてよいかは、不動産投資の自己資金の目安で書いています。
収益物件の選び方:融資が付くかより、積算割合の合格ラインで決める
物件を買う候補に残すかは、融資が付くかどうかではなく、評価額が売出価格の何%あるか(積算割合)で決めます。 融資は、評価額が低い物件にも付くからです。
金融機関は、物件の評価額だけで融資の額を決めるわけではありません。買う人の年収や勤務先などの属性、事業計画も見て貸します。そのため、評価額が価格の半分ほどの物件にも、価格の9割以上の融資が見込めることがあります。
評価額が価格に届かない物件で全額を借りれば、買った時点で借入が評価額を上回ります。この状態が次の物件の融資にどう影響するかは、次の節で説明します。
この記事では、積算割合を次の式で使います。
積算割合 = 評価額(積算)÷ 売出価格
評価額は、土地(路線価×面積)と建物(建て直す単価×延床面積×残りの年数÷耐用年数)を足した金額です。路線価は、国税庁が道路ごとに公表している1㎡あたりの土地の値段です。延床面積は各階の床面積の合計、耐用年数は税法で構造ごとに決められた建物の使用年数です。
以下、評価額(積算)を「評価額」と書きます。この式で自分で出す評価額は、金融機関の担保評価そのものではありません。
分母は、販売図面に載っている売出価格です。販売図面は、投資用物件のポータルサイトや仲介業者から手に入ります。
長く持つ前提で筆者が買う合格ラインは、積算割合80%です。 築年数で線は変えず、エリアの見方で下げることもしません。80%は、金融機関が評価額に掛け目(評価を割り引く掛け算)をかけることも見込んだ数字です。
もう1つ、土地の評価額(路線価×面積)を売出価格で割った割合(以下、土地の割合)が50%以上あるかを見ます。 価格の半分以上を土地の評価で裏付けておかないと、建物の評価が年々下がるにつれて、評価額が借入を下回りやすくなるからです。
次のモデルケースで、2つの割合を出します(数字は説明のための例です)。どちらも埼玉県の木造アパートで、前面道路の路線価は20万円/㎡、延床面積は200㎡とします。建物の単価は国税庁の工事費用表(埼玉県・木造で22.8万円/㎡)、耐用年数は木造の22年を使います。
| モデルケースA(築11年) | モデルケースB(新築) | |
|---|---|---|
| 土地の面積 | 200㎡ | 120㎡ |
| 土地の評価額 | 20万円×200㎡=4,000万円 | 20万円×120㎡=2,400万円 |
| 建物の評価額 | 22.8万円×200㎡×11年÷22年=2,280万円 | 22.8万円×200㎡×22年÷22年=4,560万円 |
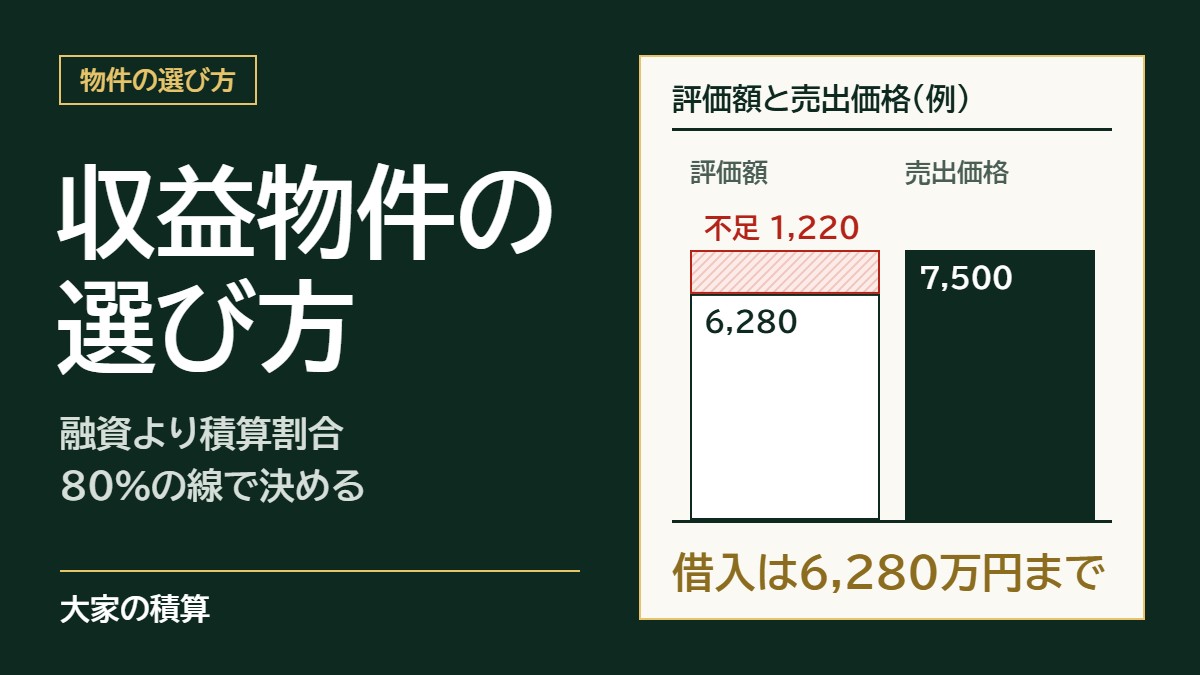
| 評価額 | 6,280万円 | 6,960万円 |
| 売出価格 | 7,500万円 | 8,500万円 |
| 積算割合 | 約84% | 約82% |
| 土地の割合 | 約53% | 約28% |
| 判定 | 候補に残す | 見送る |
モデルケースAは、積算割合と土地の割合のどちらも合格ラインを超えるので、候補に残します。モデルケースBは、積算割合では合格ラインを超えますが、土地の割合が約28%しかありません。
モデルケースBのように土地が狭い新築は、評価額の大半が、年々評価の下がる建物です。そのため、積算割合だけを見ると残す物件に見えても、土地の割合で見送ります。
建物の評価は、残りの年数に比例して減ります。木造で築22年を過ぎた建物は、この計算では評価がゼロになり、評価額は土地の評価額だけになります。
厳しすぎる基準だ、と思った方もいるでしょう。ここからは筆者の場合です。筆者が2025〜2026年に首都圏で検討した7件のうち、積算割合が80%を超えたのは2件だけでした。
それでも筆者は、自分が買うときもこの合格ラインを使っています。次の図1のとおり、融資が見込めることは、評価額が売出価格に届いている証拠にはならないからです。
町田市の築浅(2020年築)の一棟(建物を丸ごと買う物件)は、アパートローンで9割から全額の融資が見込めました。アパートローンは、金融機関が一棟を買う人向けに条件を定型にした融資です。それでも筆者は見送りました。
筆者が出した評価額は約6,000万円で、売出価格の約1億2,000万円に対する積算割合は約50%です。合格ライン80%に遠く届きません。
売出価格の全額を借りれば、買った時点で借入が評価額を約6,000万円上回ります。融資が付くことは、買ってよい理由になりません。
出典:国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」/国税庁「主な減価償却資産の耐用年数表」
積算割合の合格ラインを超えても、土地の割合と借り方で差が生まれる
積算割合の合格ラインを超えても、借入が評価額を上回れば、次の融資で打診(融資を申し込む前の相談)できる金融機関は大きく絞られます。 そのため、物件を残すかとは別に、どう借りるかを決めます。
金融機関は、持ち主の物件を評価額に置き直して、資産と借入を並べた表(貸借対照表。BS)を作り直します。これを修正後BSと呼びます。修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態を、実質債務超過と呼びます(不動産の債務超過とは)。
評価額の内側で借りるのに要る額は、買う価格から評価額を引けば出ます(諸費用は別)。
評価額の内側で借りるのに要る額 = 買う価格 − 評価額
モデルケースAなら、7,500万円−6,280万円=1,220万円です。全額を借りれば、この1,220万円がそのまま、借入が評価額を上回る額になります。
この差は、価格に「1−積算割合」を掛けた額と同じです。積算割合が合格ラインの80%ちょうどの物件でも、全額を借りれば、借入が評価額を価格の2割分上回ります。積算割合が高いほど、評価額の内側で借りるのに要る額は小さくなります。
そのため、決め方を2つに分けます。まず積算割合と土地の割合の合格ラインで、物件を残すかを決めます。次に、買う価格と評価額の差を、値下げや自己資金で埋められるかを見ます。
差を埋められないときの決め方は、この後の節に書きます。
ここからは筆者の場合です。1棟目(埼玉県川越市・木造の新築)は、モデルケースBに近い形でした。評価額は筆者の計算で約6,979万円です(土地は路線価、建物は国税庁の工事費用表で計算し、土地の形による補正は入れていません)。
総額8,570万円(土地代と建築費の合計)で割った積算割合は約81%、土地の割合は約30%で、評価額の6割強は建物でした。そのうえ全額を借り入れたため(フルローン)、借入が評価額を約1,591万円上回りました。その状態で打診した2棟目の融資は、実質債務超過や自己資金・事業規模を理由に、地方銀行とネット銀行から断られました。
残ったのは信用金庫と信用組合です(不動産投資の融資|銀行開拓の記録)。このように、買った時点で借入が評価額を上回ることは、次の融資で断られる理由の1つになります。
2棟目(千葉県船橋市・鉄骨造の中古)は、積算割合が約98%、土地の割合が約51%でした。融資の回答7,500万円は、筆者の計算した評価額の内側でした。
合格ラインは下げず、エリアの見方は買う前の確認に使う
筆者は、エリアの見方で積算割合の合格ラインを下げません。エリアは、合格ラインを超えた物件を買うかどうかの確認に使います。 見るのは次の3つです。
- 土地の値段が上がっているか
- 家賃が下がりにくいか
- 入居者が入れ替わるときに、家賃を上げられるか
土地の値段は、路線価を年ごとに比べて確かめます。国税庁の「財産評価基準書」のサイトでは、過去の年の路線価図も開けます(2026年9月時点で平成30年分まで)。物件が面する道路の路線価を、今年の分と過去の分で比べます。
例えば、モデルケースAの路線価が5年前16万円/㎡、今年20万円/㎡なら、20÷16=1.25で、5年で25%上がっています。
家賃が下がりにくいか、上げられるかは、今の家賃を、周りで同じ条件の部屋の家賃と比べて確かめます。
筆者が参加している実務家の勉強会では、次のように整理しています。比べる駅を4〜5つ選び、人気が明らかに違う駅は外します。駅からの距離・広さ・設備(オートロックなど)をそろえ、賃貸の部屋探しのポータルサイトで、家賃の安い順に見ます。
今の家賃が周りで一番安い家賃より大きく高ければ、下がる余地があります。逆に、今の家賃が相場より低ければ、入居者の入れ替えで上げる余地があります。
ただし、家賃を上げる余地があっても、筆者は合格ラインに届かない物件を買いません。家賃は評価額の計算に入らないため、家賃の伸びしろで評価額の足りなさは埋まらないからです。家賃が相場より低かった図1の町田市の築浅も、この理由で見送りました。
家賃の伸びしろを売却額に直す計算と、伸びしろを数えてよい物件の条件は、賃料アップ余地のある収益物件で書いています。
反対に、合格ラインを超えていても、筆者が見送った物件もあります。千葉県船橋市の築51年の木造戸建ては、価格880万円に対して、土地だけで評価額が約895万円ありました。積算割合は、筆者の計算で約102%です(土地は路線価6.3万円/㎡×約142㎡、建物は耐用年数を過ぎて評価ゼロ)。
筆者は買付(購入の申込み)を出したあと、エリアと建物の古さが見合わないと判断し、自分から見送りました。合格ラインを超えることは、買う理由の1つにすぎません。
借入を評価額以内に収められない物件は、売るときの利益で決める
合格ラインで残した物件でも、借入が評価額を上回るなら、毎月のキャッシュフローではなく、売るときの利益で決めます。 毎月のキャッシュフローとは、家賃から返済や、管理費・固定資産税などの経費を払って残るお金です。
売る値段が借入の残りを下回れば、売っても借入を返し切れず、差は手元のお金で埋めることになります。キャッシュフローが毎月出ていても、この差は消えません。
借入が評価額を上回るとき、筆者は、差の金額ではなく、次の4つを確かめます。
- 売るときの相場
- 次の買い手が融資を引けるか。そもそも買い手がいるか(出口=物件を売って投資を終えること)
- 資産としての価値
- 賃貸の需要が伸びて、家賃を上げられるか
資産としての価値は評価額で、家賃は前の節の見方で確かめます。
次の買い手が融資を引けるかは、売る年の築年数で変わります。確かめ方は不動産投資の出口戦略で書いています。
売るときの相場について、筆者が参加している実務家の勉強会では、次のように整理しています。そのエリアで同じくらいの築年数の物件が売られている利回り(年間の家賃÷価格)を調べます。年間の家賃をその利回りで割ると、値段が出ます。
家賃は、今の家賃と、周りで一番安い家賃の2通りで置きます。出た2つの値段の中間を目安にし、修繕にかかりそうな額を引いて、売出価格と比べます。
モデルケースAで計算します(数字は説明のための例です)。今の年間の家賃は600万円、周りで一番安い家賃で置き直すと540万円とします。同じエリア・同じくらいの築年数の物件が売られている利回りは8%、修繕にかかりそうな額は200万円とします。
| 家賃の置き方 | 年間の家賃 | 家賃÷利回り8% |
|---|---|---|
| 今の家賃 | 600万円 | 7,500万円 |
| 周りで一番安い家賃 | 540万円 | 6,750万円 |
| 2つの中間 | 7,125万円 | |
| 修繕にかかりそうな額200万円を引く | 6,925万円 |
家賃から見た値段は6,925万円で、売出価格7,500万円を575万円下回ります。家賃から見ると、売出価格は高いことになります。このモデルケースでは、値下げで買う価格を6,925万円以下に寄せられるかを確かめ、次に成約事例でも相場を確かめます。
筆者自身は、同じエリアの成約事例(実際に売買が成立した値段)を少なくとも10件確かめて、相場をつかみます。成約事例は、国土交通省の不動産情報ライブラリで過去の取引価格を調べられるほか、仲介業者に頼むと出してもらえます。10件並べると、相場より安く買えている物件には、次のような理由があることが多いです。
- オーナーチェンジ(入居者が住んだまま売りに出る物件)で、住むために買う人の相場(実需の相場)より安く出ている
- 空室を埋めたり家賃を上げたりして、家賃収入を増やす余地がある(リースアップ)
- そもそも相場より安く買えている
買う価格が成約事例から見た相場を下回り、その理由が前述のいずれかで説明できれば、筆者は売るときに利益が見込めると判断します。
勉強会の整理では、次の買い手が受ける融資の額も、売るときの評価額をもとに決まります。建物の評価額は、年数とともに下がります。筆者は、売るときに利益が見込めなければ、キャッシュフローが良くても買いません。
筆者の1棟目は、自分が出したお金に対する年間のキャッシュフローの割合(CCR)が高く、毎月も黒字だったため、評価額を出さずに全額を借りて買いました。キャッシュフローが良いことは、売るときの利益の代わりにはなりません。
収益物件の見送りは2段階で決める
筆者は、検討する物件を販売図面だけで先に絞り、残った物件にだけ資料を取り寄せる手間をかけます。
支援チームの記録でも、買わずに終わった物件の理由の上位4つは、評価額が低い、融資の条件、道路と接道、価格でした。接道は、敷地の道路への接し方です。評価額と接道は、第1段階の販売図面で見ます。
筆者が見るのは次の8項目です。1から3が販売図面だけで見る第1段階、4から8が資料を取り寄せる第2段階です。
- 接道の欄を見る。公道に接していて、接している幅も十分に見えれば、多くはそのまま進める。空欄・私道・幅が狭く見えるときは、仲介業者に確かめるまで先に進まない
- 擁壁(土を支える壁)と権利関係(土地や建物に誰がどのような権利を持っているか)の欄を見る
- 立地(路線価)・価格・土地の面積・延床面積・構造・築年数から、積算割合と土地の割合を出す(計算方法は積算価格とは)。合格ラインに届かなければ、融資が付いても見送る
- 仲介業者に家賃の一覧(レントロール)を頼み、周りで同じ条件の一番安い家賃と並べる。路線価の推移も確かめる
- 現地で建物の状態(雨漏り・劣化)を見て、修繕の履歴を仲介業者に聞く
- 登記簿(持ち主と担保の記録)と公図(土地の区切りの図)を、法務局か仲介業者から取り寄せて確かめる
- 国のハザードマップポータルサイトと、市町村のハザードマップで、浸水と土砂災害の危険を見る
- 買う価格から評価額を引き、その差を値下げと自己資金で埋められるかを見る。埋められなければ、売るときの利益で決める
業者から資料を受け取り、業者の言葉を資料で確かめる手順は、収益物件の業者の選び方で書いています。
接道の欄が空欄の物件は、建て替えのできない物件(再建築不可)のことがあります。建築基準法43条は、建物の敷地が道路に2m以上接することを求めています。
筆者が参加している実務家の勉強会では、次のように整理しています。道路に2m以上接していない土地は、金融機関から、担保としての評価をゼロとされることがあります。担保は、返せなくなったときに備えて金融機関が押さえる資産です。
筆者も、東京都足立区の土地付きの建物を、接道の欄が空欄で再建築不可だったため見送りました。価格1,200万円で、敷地の3倍まで床面積を建てられる(容積率300%)、割安に見える物件でした。建て替えができない物件は取り扱えないと、金融機関から言われたこともあります。
建物の状態は、評価額には表れません。支援チームがある相談者と検討した築6年の物件は、支援チームの計算で評価額が価格を上回っていました。それでも支援チームは、現地で外壁のひび割れと、販売図面の表記より狭い接道を確かめ、見送りと判断しました。
ハザード(浸水や土砂災害の危険)も、筆者は第2段階で自分で見ます。水害のハザードマップ上の位置は、2020年8月28日から重要事項説明で説明されます。重要事項説明は、契約を結ぶ前に宅地建物取引士が物件の大事な点を説明する手続きです。
資料の段階でハザードマップを見ておけば、契約前の説明を待たずに見送りを判断できます。
地図によって表示が違うことがあります。支援チームが関わった1件では、相談者が最初に見た地図で色のなかった場所が、支援チームの確かめた別の地図では赤でした。そのため筆者は、国のハザードマップポータルサイトと市町村のハザードマップの両方を見ます。
出典:島根県土木部建築住宅課「建築基準法第43条【敷地等と道路との関係】の解説」/国土交通省「不動産取引時において、水害ハザードマップにおける対象物件の所在地の説明を義務化」(2020年7月17日)/国土交通省「ハザードマップポータルサイト」
物件の選び方を深める記事
この記事の判断を、用語・計算・個別の場面ごとに掘り下げた記事です。
- 積算価格とは:計算式と、持っている物件の借入と並べて分かること
- 再調達価格とは:建物の計算方法と、標準単価と実際の建築費の差
- 積算割合と実勢価格:積算100%超の物件ほど、まず実勢を疑う
- 42条2項道路とは:セットバックと容積率を買う前に出し直す
- 一棟アパート投資に向いている人:年収より評価額と借入で決まる
- 土地から新築アパートの注意点:建築費の上乗せは評価額に入らない
- 賃料アップ余地のある収益物件:買う前に売却額まで試算する
- 収益物件の業者の選び方:やめる業者の5つの型と評価額の照合
- 不動産投資の出口戦略:鉄骨一棟は築10年と25年で融資の条件が変わる
よくある質問
Q. 利回りは見ないのですか。
見ます。ただし、利回りだけでは決めません。
筆者は、評価額で見ても、家賃から逆算した値段で見ても合格する物件を探します。家賃から逆算した値段は「売るときの相場」と同じ出し方で出し、売出価格と比べます。
Q. 積算割合は、売出価格と値下げ後の価格のどちらで割りますか。
売出価格で割ります。販売図面を見る段階では、値下げが通るかは分からないからです。モデルケースAなら、売出価格7,500万円で割ると約84%、仮に7,000万円まで値下げできれば約90%です。
Q. 区分マンションや、土地から建てる新築は検討しないのですか。
筆者は、どちらも探しません。探すのは、戸建てか、建物を丸ごと買う一棟です。区分は、マンションの1室だけを買うことです。
筆者が面談で見てきた例では、区分はキャッシュフローが出ていても評価額が伸びず、次の一棟の融資が通らない原因になることがありました。
一棟アパート投資に向いているかを借入と評価額で見分ける方法は、一棟アパート投資に向いている人で書いています。
土地から建てた筆者の1棟目は、設計の契約から引渡まで約10か月半、家賃が入りませんでした。経緯は土地から新築アパートの注意点で書いています。
まとめ
融資が付く物件が、一律に悪いわけではありません。ただ、融資が付くかと、買ってよいかは別に決めます。物件の情報が届いたら、次の3つを見てください。
- 販売図面の接道の欄(空欄・私道・幅が狭く見えるなら、仲介業者に確かめるまで先に進まない)
- 積算割合と土地の割合(筆者の合格ラインは、積算割合が80%以上、土地の割合が50%以上)
- 借入を評価額以内に収められるか(収められないなら、売るときの利益で決める)
まずは手元の販売図面を1枚選び、接道の欄を見てください。次に、モデルケースの表と同じ順番で積算割合と土地の割合を出し、買う価格と評価額の差を確かめます。販売図面は、投資用物件のポータルサイトで気になる物件を1件開けば手に入ります。
物件を評価額で選ぶのは、買った時点の修正後BSが、次に打診できる金融機関を大きく左右するからです。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
検討中の物件でこの記事の積算割合を出し、今の借入と並べると、買った後に次に打診できる金融機関の種類が見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。