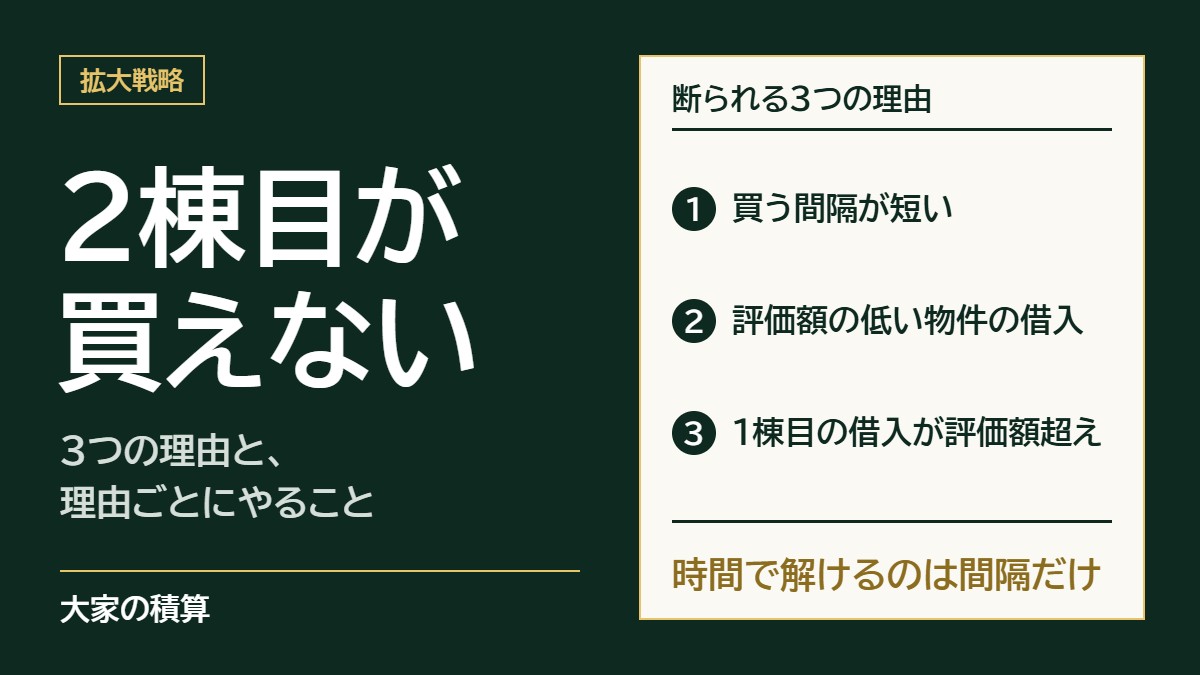
不動産投資で2棟目が買えないのは、金融機関が「買う間隔」「評価額の低い物件の借入」「1棟目の借入と評価額の差」の3つを見て断るからです。この記事では、断られたときの言葉から理由を見分け、理由ごとに何をすればよいかを示します。
「1棟目はほぼ全額を借りられたのに」「毎月のお金も残っているのに」「しばらく空ければ、また貸してくれるはず」と、2棟目の打診(融資を申し込む前の相談)で断られて戸惑う方は多いはずです。断られ方は「半年は空けてほしい」だったり、持っているマンションの1室(区分)の借入が理由だったりします。
しかし金融機関が2棟目から見るのは、2棟目の物件だけではありません。すでに持っている物件の評価と借入、そして前に買ってからの間隔を見ています。このうち、待っているだけで金融機関が断らなくなるのは、買う間隔だけです。
この記事は、1棟目を持ち、2棟目(または3棟目以降)の打診で断られた方向けです。これから1棟目を選ぶ方は、一棟アパート投資に向いている人から読んでください。2棟目に考えている物件そのもの(再建築できない、金融機関の営業エリアの外など)が理由で断られた場合は、収益物件の選び方で扱っています。
年収に対する借入の上限や返済比率は、この記事では扱いません。計算例は説明のために作ったモデルケースで示し、筆者自身の物件の数字は③の節(1棟目の借入が評価額を上回る場合)の最後に「筆者の場合」としてまとめています。
結論
- 金融機関が2棟目を断る理由は3つある。 買う間隔が短い、評価額の低い物件(区分など)の借入がある、1棟目の借入が評価額を上回っている。断られたときの言葉で、どれに当たるかを見分ける
- 時間がたてば金融機関が断らなくなるのは、買う間隔だけ。 新しく買った物件の家賃と返済の実績が決算書(年度ごとの成績と資産をまとめた書類)に載れば、金融機関は間隔を理由に断らなくなる。待つ間に、その後に打診する金融機関を決めておく
- 残る2つは、待っているだけでは理由がなくならない。 区分の借入が理由なら、区分を売ってその借入を返し終える。1棟目の借入が評価額を上回るなら、評価額が借入を上回る物件を、信用金庫や信用組合から借りて買い足す
不動産投資で2棟目が買えない理由は3つ。待てば金融機関が断らなくなるのは1つだけ
金融機関が2棟目で見ているのは、2棟目の物件だけでなく、すでに持っている物件の評価と借入、そして買う間隔です。断られたときの言葉で理由は3つに分かれ、待っているだけで金融機関が断らなくなるのは、買う間隔だけです。
金融機関は2棟目から、1棟目の評価額と借入がどうなっているかを見ます。持っている物件を評価額に置き直して、貸借対照表(持っているものと借りているものを並べた表。バランスシートとも呼ぶ)を作り直します。そのうえで、純資産(持っているものから借入を引いた残り)を見ます。
この作り直した表を修正後BSと呼び、純資産がマイナスの状態を実質債務超過と呼びます。評価額の出し方は金融機関ごとに違いますが、この記事で評価額と呼ぶのは、土地と建物を足した額です。土地は路線価(国税庁が道路ごとに公表する1㎡あたりの土地の値段)に面積を掛け、建物は国の標準的な建築費から古くなった分を引いて出します。
自分の物件での出し方は、積算価格とはに書いています。
断られたときの言葉を、3つの理由に当てはめる
①と②は、金融機関が断るときの言葉に出てきます。前に買ってからの期間や「半年」に触れられたら①、区分など特定の物件の借入に触れられたら②です。
③は、金融機関から理由として言われないことがあります。そのため、持っている物件ごとに評価額と借入の残りを並べ、借入が評価額を上回っていないかを自分で確かめます。
「総借入が多い」と言われたときは、他に言われた言葉から①②③のどれに当たるかを判断します。判断できなければ、チェックリストの3にある質問で聞き返します。
毎月のお金が出れば問題ないと考えていても、2棟目の融資を断られることがある
支援先(筆者が関わる支援チームが支援した方)の中に、毎月のお金が出れば問題ないと考えていたのに、2棟目の打診で3つの地方銀行に断られた方がいます。この支援先は区分を4戸持ったまま、1棟目の木造新築(価格1億円台後半)を、地方銀行からほぼ全額の融資を受けて買っていました。支援チームが査定した評価額(積算)は、価格の約6割です。
示された理由は、総借入が多く直近で買ったこと、区分の借入額、区分を売ったとしても最低半年は空けてほしいこと、でした。言葉を当てはめると①と②に当たり、さらに1棟目は、評価額が価格の約6割なのにほぼ全額を借りているので、③の状態にもあります。
金融機関は、毎月のお金が出ていても、持っている借入の中身と買った間隔を理由に断ることがある、とこの事例は示しています。筆者も、2棟目からは毎月の収支より、バランスシートを意識して買っています。
「空けてほしい」と言われたら、新しい物件が決算書に載るまで待つ
買う間隔が理由なら、時間がたてば金融機関はその理由で断らなくなります。「空けてほしい」と答えた地方銀行は、期間を空けた後なら改めて検討するという言い方をしています。
金融機関は、新しい物件の収支を決算書で確かめる
筆者が参加している実務家の勉強会では、次のように整理しています。金融機関は、毎年の利益が純資産に積み上がる分を、返済の財源として見ています。
ところが、買った直後に金融機関へ出せる決算書は、買う前の年度のものです。新しい物件の家賃で返せている実績は、まだ載っていません。実績が載るのは、買った年度の決算を締めて、申告した後です。
申告の期限は、法人は決算日の翌日から2か月以内、個人は翌年の3月15日までです。そのため、新しい物件が載った決算書を出せる時期は、次のように決まります。
新しい物件が載った決算書を出せる時期=遅くとも、買った後の最初の決算日の翌日から2か月以内(個人は買った翌年の3月15日まで)
次のモデルケースで、8月に物件を買った場合を計算します(数字は説明のための例です)。個人は12月末で締めて翌年3月15日までに申告し、買ってから申告の期限までは7か月です。3月決算の法人は翌年3月末で締めて5月末までに申告し、買ってから申告の期限までは9か月です。
個人の7か月は、金融機関から「半年」と言われた期間とほぼ重なります。法人は決算月によって時期が変わるので、自分の決算月から数えます。
出典:国税庁「法人税、地方法人税及び防衛特別法人税の申告」/国税庁「確定申告」
支援事例でも、1棟目を買った直後に、2棟目を打診した地方銀行から「半年ほど空けて運用実績を見るのが基本」と言われた支援先がいます。この支援先の1棟目の地方銀行も、期間を空ければ次の融資を検討できるという答え方でした。
決算書そのものを、次の融資を受けるためにどう作るかは、不動産賃貸業の決算書|融資を受け続けるには買う時点で償却を決めるで書いています。
待つ間に、決算書がそろった後に打診する金融機関を決めておく
待つ間は、決算書がそろった後に打診する金融機関を決め、取引を始めておきます。取引の実績は、定期積金(毎月決まった額を積み立てる預金)などで作れます。
待つ期間は、金融機関ごとに違います。「半年ほど空けて」と言った地方銀行も、半年未満でも物件次第で検討するとしています。
筆者は、1棟目と2棟目の間隔を気にしていません。買えるのであれば、買えるときに買うほうがよいと考えています。待つ期間を考えるのは、金融機関から間隔を理由に断られたときです。
「空けてほしい」と言われたら、次の3つをその場で進めます。
- 断った金融機関に「決算書がそろえば、もう一度見てもらえますか」と聞く
- 新しく買った物件が載る決算の月と、申告の期限を確かめる(法人は決算日の翌日から2か月以内、個人は翌年の3月15日まで)
- それまでに、決算書がそろった後に打診する金融機関と、預金などの取引を始めておく
区分の借入で断られたら、区分を売ってその借入を返し終える
区分のように評価額が低い物件の借入が理由なら、待っているだけでは理由がなくなりません。筆者は、区分を売ってその借入を返し終えることを勧める場合が多いです。区分を売ったとしても、金融機関から間隔を空けるよう求められることがあります。
区分は、借入に見合う評価額が出にくい物件です。持っている物件を評価額に置き直すと、区分は評価が低いまま、借入だけが大きく残ります。
前述の区分を4戸持つ支援先も、地方銀行から、区分は評価額で見ても家賃から見た価値で見ても評価が伸びないと説明されています。1棟目の地方銀行との面談では、区分の借入が足かせになっていると言われ、担当者からは「自己資金が貯まるまで2件目はやらない方がいい」とも言われました。そのため、支援チームは区分の売却を最優先にしました。
筆者は、区分は基本的に勝ちにくいと考えています。筆者自身も築古の区分で、毎月のお金はプラスでも借入が評価額を上回り、高値で買ってもいたため、損が出ても仕方がないと考えて売りました。ただし、損を出して売るのは気持ちの面でも負担が大きいので、時期と状況を見ながら、時間をかけて売却に向けて動けばよいと考えています。
繰上返済をしても、区分の評価は上がらない
区分の借入を手元の現金で一括して返す方法(繰上返済)では、修正後BSの純資産は変わりません。次のモデルケースで、繰上返済と売却を比べます(数字は説明のための例です)。
モデルケースは、評価額500万円の区分に1,500万円の借入が残り、手元の現金が3,000万円ある人です。区分の売値の見込みは1,200万円とし、売るときの費用は除いて計算します。
| 今 | 繰上返済した後 | 売った後 | |
|---|---|---|---|
| 区分の評価額 | 500万円 | 500万円 | なし |
| 手元の現金 | 3,000万円 | 1,500万円 | 2,700万円 |
| 区分の借入 | 1,500万円 | なし | なし |
| 純資産(評価額+現金−借入) | 2,000万円 | 2,000万円 | 2,700万円 |
売って増える純資産=売値1,200万円−評価額500万円=700万円
繰上返済では、現金と借入が同じ1,500万円ずつ減るだけなので、純資産は変わらず、現金だけが減ります。売れば、低い評価額で載っていた区分が売値の現金に変わり、売値が評価額を上回る分だけ純資産が増えます。手元の現金も、繰上返済より1,200万円多く残ります。
支援チームも区分の繰上返済は勧めず、金融機関は手元の現金を、相談者が思っているより重く見ると説明しています。相談者の多くは現金がなくても買えると考えており、筆者も以前はそう考えていました。それでも、現金が何より大事なことは変わらず、手元に現金があるととても強い、と筆者は考えています。
筆者は、買った後も、借入総額の15%の現金を手元に残すことにしています(詳しくは不動産投資の自己資金の目安)。現金で借入を返すとこの割合は下がり、区分を売って借入を返し、現金が残れば上がります。
区分を売ったとしても、金融機関から間隔を空けるよう求められることがある
区分を4戸持つ支援先の1棟目の地方銀行は、「区分を売却したとしても最低半年は空けて」と答えています。
理由が②と①の両方に当たるときは、区分を売ったうえで、前に買ってからの間隔が空くのも待つことになります。区分を売ると決めたら、次の順に確かめます。
- 区分ごとに、売値の見込み(仲介業者に聞く)と借入の残りを並べ、売って残る現金を出す
- 売値が借入の残りに届かない区分は、差額を現金で払っても、借入総額の15%の現金が手元に残るかを確かめる
- 売った後に決算を締めるまでの時間を見込み、2棟目を打診する時期を決める
1棟目の借入が評価額を上回るなら、評価額が借入を上回る物件を買い足す
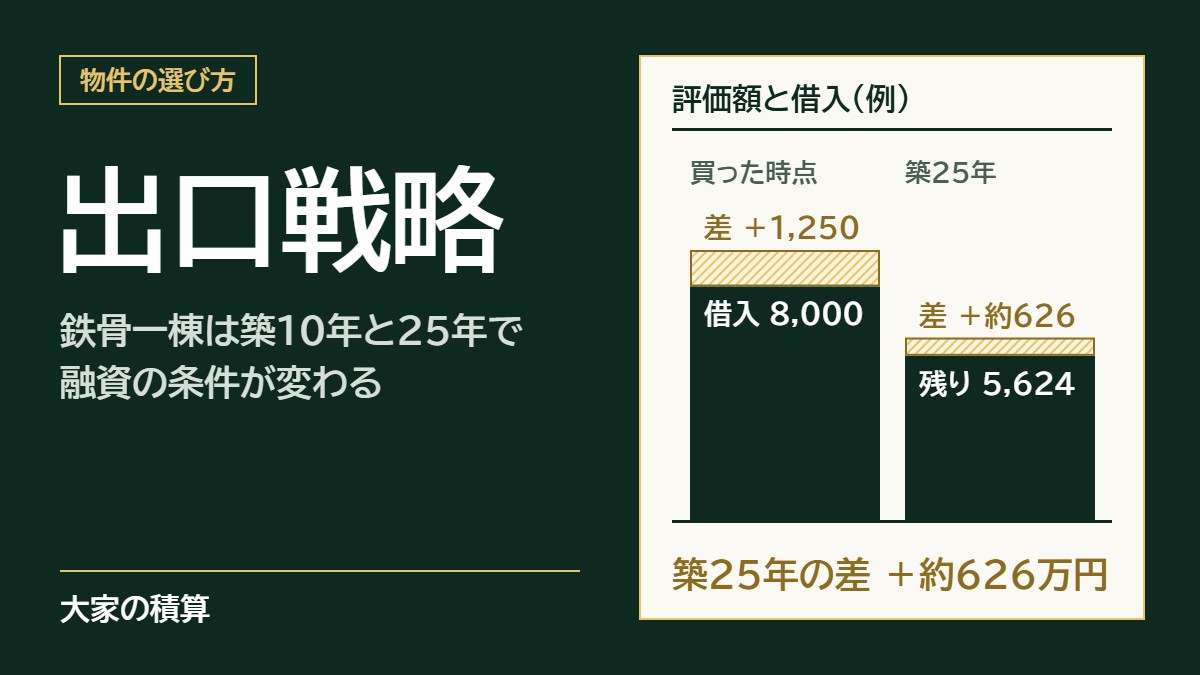
借入が評価額を上回る差は、返済を続けてもなかなか縮みません。後述のモデルケースでは、35年の返済期間で借りると差は14年目まで広がり、25年で借りても評価額が借入を上回るのは20年目です。そのため、評価額が借入を上回る物件を買い足し、修正後BSの純資産を増やしていきます。
差が広がるかどうかは、1年分で比べると分かります。返済で借入が減る額(元本の返済額。返済予定表に載っています)と、建物の評価が1年で下がる額を並べます。返済期間が短いほど元本の返済が速いので、差は早く縮み始めます。
建物の評価が1年で下がる額=建物の評価÷耐用年数の残りの年数
次のモデルケースで計算します(数字は説明のための例です)。新築の木造アパートで、評価額は土地2,000万円と建物5,000万円の合計7,000万円とします。借入は9,000万円(35年・金利2.5%・元利均等返済=毎月の返済額が一定の返し方)で、評価額を2,000万円上回る状態から始まります。
建物の評価は、木造の住宅用の法定耐用年数(税法で決められた建物の使用年数)22年で割ると、1年に約227万円ずつ下がります。これに対し、1年目に減る借入(元本)は約163万円です。差は1年目だけで約64万円広がります。
元本の返済額は年々少しずつ増え、建物の評価が下がる額を上回るのは15年目です。そのため差は14年目まで広がり、最大で約2,485万円になります。同じ借入を30年で借りると差は5年目まで広がり、25年で借りると1年目から縮みます。
買い足す物件は、評価額が借入を上回るものにする
買い足す物件は、評価額が借入を上回っていれば十分です。評価額が価格と諸費用の合計まで上回れば、頭金と諸費用を払っても買った時点で純資産が増えるので、なおよいです。
買った時点で増える純資産=評価額−(価格+諸費用)
前述のモデルケースの1棟目に、価格6,000万円・評価額6,500万円(土地3,500万円・建物3,000万円)の物件を買い足すとします。借入は5,400万円、頭金は600万円、諸費用は400万円です。評価額は借入を1,100万円上回り、買った時点で増える純資産は6,500万円−(6,000万円+400万円)=100万円です。
借入と評価額の差だけを見ると、モデルケースの1棟目の2,000万円の不足は900万円まで縮みます。ただし手元の現金も1,000万円減るので、修正後BSの純資産の増加は100万円にとどまり、1棟目の不足は1件の買い足しでは埋まりません。
金融機関の開拓から始める立て直しの順番は、不動産の債務超過とはに書いています。買い足す物件は、次の順に確かめます。
- 1棟目の評価額と借入の残りを並べ、差を出す
- 買い足す物件は、評価額が売出価格の80%以上、土地の評価額が売出価格の50%以上あり、借入を評価額以内に収められるものにする(収益物件の選び方で示した合格ライン)
- 打診は、筆者が実質債務超過の状態でも回答をくれた種別の金融機関(信用金庫・信用組合)から始める
モデルケースの物件は、評価額が価格の約108%、土地の評価が価格の約58%で、どちらの合格ラインも超えています。
筆者の場合:評価額が借入を上回る2棟目を、信用金庫から借りて買い足した
1棟目(埼玉県川越市・土地から建てた木造)の評価額は、筆者の計算で約6,979万円でした。これに対する借入は8,570万円で、約1,591万円上回っていました。返済を続けても、この差は12年目まで広がる計算です。
2棟目の打診では、この実質債務超過が理由の1つとなって、地方銀行とネット銀行に断られました。この状態でも書類を受け取って回答をくれたのは、信用金庫と信用組合です。そこで、評価額が借入を約1,819万円上回る千葉県船橋市の中古の一棟を、信用金庫から借りて買いました。
2棟目は、1棟目とは別の法人で買いました(金融機関は、1棟目を持つ法人の借入も合わせて見ます)。頭金と諸費用の約1,471万円は、その法人の預金と筆者からの貸付で払い、2棟目を買った法人で増えた純資産は約348万円です(約1,819万円−約1,471万円。不動産取得税を払う前)。1棟目で借入が評価額を上回る約1,591万円は、物件を1件買い足しても埋まりません。
実質債務超過のままでは、地方銀行から次の融資を受けるのは難しい、と筆者は判断しています。1棟目をすぐに売らないのは、税金の扱いの都合で、すぐには売らないほうがよい期間があるからです。売るのはその期間が終わってからにして、それまでは、手元の現金を評価額が借入を上回る物件に移し、法人の純資産を増やしていきます。
不動産投資で2棟目が買えないときのチェックリスト
筆者は面談で、借入総額と属性(年収、法人か個人か)、持っている物件と取引している金融機関、一番困っていることを最初に確かめ、その場で図にして返しています。断られたら、次の6つを順に確かめてください。
- 借入総額と、持っている物件ごとの評価額を1枚に並べたか
- 取引している金融機関と、断られたときの言葉を、そのまま書き出したか
- 言葉が3つの理由のどれに当たるかを見分けたか。分からなければ「断られた理由は、前に買ってからの間隔ですか、持っている借入の中身ですか、評価額との差ですか」と聞いたか
- 買う間隔なら、新しい物件が載る決算と申告の月と、その後に打診する金融機関を決めたか
- 区分なら、売値の見込みと借入の残りを並べ、売った後に残る現金を出したか
- 1棟目の借入が評価額を上回るなら、評価額以内で借りられる物件と、信用金庫・信用組合の候補を持っているか
よくある質問
Q. 2棟目は、1棟目からどれくらい空ければいいですか。
筆者は間隔を気にしておらず、買えるのであれば、買えるときに買うほうがよいと考えています。
空けるよう求められた場合の期間は金融機関ごとに違い、支援事例では、2つの支援先が2つの地方銀行から、合わせて3回「半年」と言われました。「半年」と言った地方銀行が見たいのは、新しい物件の実績です。そのため、その物件が載った決算書を出せる時期を計算しておきます(個人なら、8月に買った物件は翌年3月15日が申告の期限)。
Q. 毎月のお金が残っているのに、なぜ断られるのですか。
金融機関が2棟目で見るのは、毎月のお金だけでなく、持っている物件の評価額と借入、前に買ってからの間隔だからです。
Q. 区分を繰上返済すれば、2棟目に進めますか。
繰上返済をしても、修正後BSの純資産は変わりません。そのため支援事例では区分の売却を優先しましたが、売ったとしても、買う間隔を空けるよう求めた地方銀行があります。
まとめ
時間がたてば金融機関が断らなくなるのは、買う間隔だけです。断られたら、次の4つを見ます。
- 断られた言葉が、どの理由に当たるか(買う間隔、区分の借入、1棟目の借入と評価額の差)
- 買う間隔なら、決算に載る月と、その後に打診する金融機関
- 区分なら、売って残る現金
- 1棟目の借入が評価額を上回るなら、評価額が借入を上回る物件と、その物件に融資する信用金庫・信用組合
筆者は、物件は評価額で選び、2棟目からはバランスシートで買い方を決めています。次に金融機関に断られたら、その場で、理由が3つのどれに当たるかを聞いてください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
金融機関に言われた理由と、現在お持ちの物件と借入を並べると、待てばよいのか、区分を持ち続けるか売るか、評価額の出る物件を買い足すべきかを、判断の材料として整理できます。区分の扱いのように状況で変わる判断も、これから1棟目を探す方の物件選びも、一緒に整理します。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。