不動産投資の出口戦略は、売る年に次の買い手が何年の融資を受けられるかで決まります。この記事では、次の買い手が売る年に借りられる期間と、借入を返せるかの出し方、買う・見送るの基準を示します。耐用年数(税金の計算で使う建物の年数)の残りで期間を決める金融機関は、筆者が聞いた12のうち3つだけでした。
業者から一棟の物件(建物まるごと貸し出すアパートやマンション)を提案された方もいるでしょう。耐用年数がまだ20年以上残るので、売るときも安心だという説明を受けたかもしれません。この記事は、その説明を信じてよいのか迷う方に向けて書いています。
重量鉄骨(柱や梁の鋼材の厚さが4mmを超える鉄骨造)の耐用年数(法定耐用年数)は34年です。業者の説明はこの34年を物差しにしていますが、金融機関によっては、築年数を別の式に入れて融資の期間を決めています。
出典:国税庁「No.2100 減価償却のあらまし」/国税庁「主な減価償却資産の耐用年数表」
この記事では、物件を売って投資を終える出口だけを扱います。相続・法人化・建て替えは、物件を買い増している途中の人が今決めることではないため扱いません。
融資の期間と評価額(積算)を大まかに知っている方向けです。評価額は、金融機関が担保として見る物件の価値で、土地と建物を別々に計算して足した金額です。出し方は積算価格とはで説明しています。
結論
- 次の買い手が受けられる融資の期間は、主に「耐用年数の残り」と「〇年−築年数」の2通りの式で決まる。 2026年6月ごろ筆者が聞いた12の金融機関では、最も多い5つが「〇年−築年数」で決めていた。重量鉄骨を築25年で売る場合、期間は聞いた範囲だけでも9年から30年まで開く
- 重量鉄骨の一棟では、築10年を過ぎると期間が縮み始め、築25年を過ぎると期間が25年を割る金融機関や、評価の方法を変える金融機関が出る。 築13年で買えば、耐用年数の残りは21年でも、築25年までは12年しかない
- 売る年は、築10年以内が理想、築25年以内が合格、築25年を超えると注意(気にしたほうがよい)と見る。 売る年の評価額が借入の残りを上回り、持っている間も毎月お金が残るなら、買付(売主に買いたいと申し込む書面)へ進む。売る年が築25年を超えるなら、その年の評価額が借入の残りを上回るかを特に重く見る
次の買い手の融資期間は、売る年の築年数を金融機関の式に入れて出す
次の買い手が受けられる融資の期間は、売る年の築年数を、金融機関ごとの式に入れれば出せます。
一棟の収益物件を買う人の多くは、融資を使います。そのため、出口(物件を売って投資を終えること)で売れるかどうかは、次の買い手が何年の融資を受けられるかで決まります。
融資期間を決める式は主に2通り
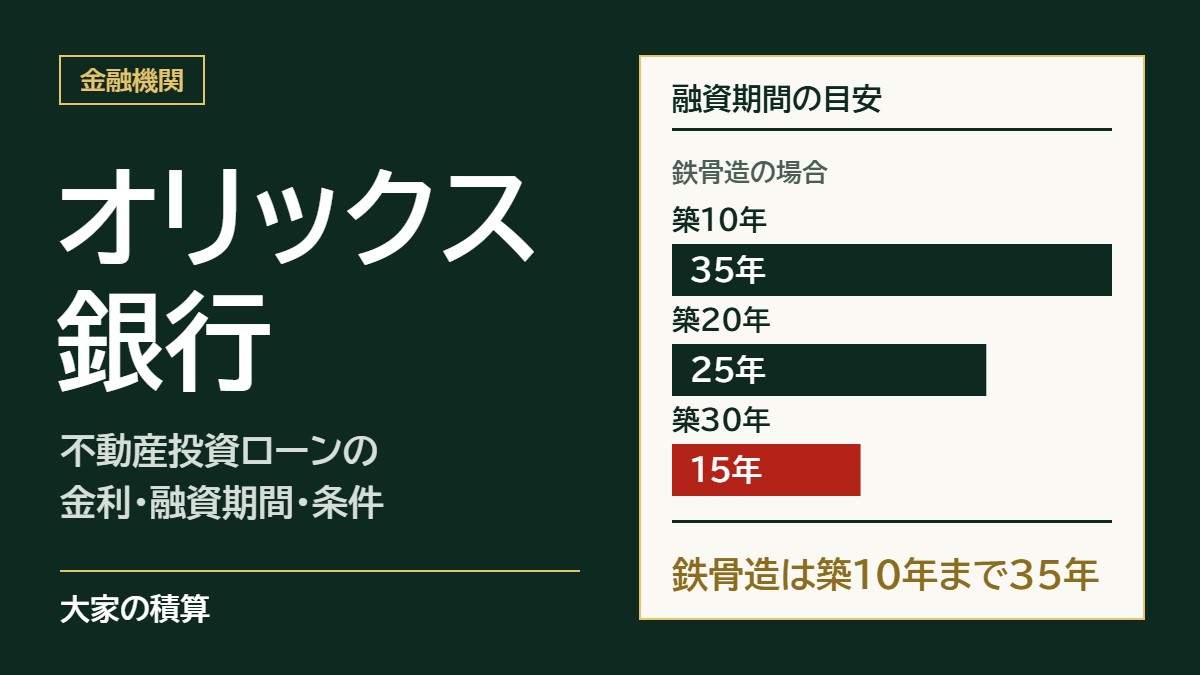
1つ目は、耐用年数の残りを期間にする決め方です。重量鉄骨なら、34年から売る年の築年数を引いた年数になります。2つ目は「〇年−築年数」で、構造ごとに40〜60年の数字を置き、そこから築年数を引きます。
「〇年−築年数」で出る期間には上限があり、最長は30〜35年です。
筆者が2026年6月ごろ、首都圏の物件に融資する12の金融機関に融資期間の決め方を聞いたところ、次のように分かれました。
| 融資期間の決め方 | 金融機関の数(12のうち) | 金融機関の種類 |
|---|---|---|
| 耐用年数の残り(重量鉄骨なら34年−築年数) | 3 | 首都圏の地方銀行、信用組合 |
| 〇年−築年数(〇は構造ごとに40〜60年) | 5 | 信託系銀行、地方銀行、ネット銀行 |
信託系銀行は、会社員向けの投資用ローンを扱う銀行の一種です。残りの4つは、築年数でプランを分ける、構造ごとに期間の上限を決めるなど、別の決め方でした。いずれも2026年6月ごろ、筆者が聞いた時点の条件で、金融機関の方針は変わります。
モデルケースで、売る年に次の買い手が借りられる期間を出す
同じ物件を同じ年に売っても、次の買い手がどの金融機関で借りるかで、融資の期間は大きく変わります。
次のモデルケースで計算します(数字は説明のための例です)。2026年に、千葉県にある築13年の重量鉄骨の一棟を買い、築25年になる2038年に売る予定とします。家賃は年720万円(月60万円)です。
| 2038年(築25年)に次の買い手が受けられる期間 | 計算 | 年数 |
|---|---|---|
| ある信託系銀行(45年−築年数) | 45−25 | 20年 |
| ある関西の地方銀行(50年−築年数) | 50−25 | 25年 |
| あるネット銀行(55年−築年数) | 55−25 | 30年 |
| 耐用年数の残りで決める金融機関(34年−築年数) | 34−25 | 9年 |
モデルケースの築13年なら、耐用年数の残りは21年です。しかし、次の買い手が受けられる融資の条件が変わる築25年までは12年しかなく、業者の言う「20年以上」の約半分にとどまります。金融機関ごとの細かい条件は、融資期間の決まり方を扱う記事で書きます。
築10年と築25年を過ぎると、次の買い手の融資の条件が変わる
重量鉄骨の一棟では、築10年を過ぎると融資の期間が縮み始め、築25年を過ぎると期間が25年を割る金融機関や、評価の方法を変える金融機関が出てきます。この記事では、この2つの年数を「売り時の線」と呼びます。
期間が縮むと、次の買い手が毎月返す額が増える
期間が縮むと、同じ価格でも次の買い手が毎月返す額が増え、買える人が減ります。
モデルケースでは、2038年の売値を、その年の評価額6,250万円(出し方は後半)と置きます。次の買い手は全額を年3.0%の元利均等(毎月の返済額が一定)で借り、家賃は今と同じ月60万円とします。
| 融資の期間 | 毎月の返済 |
|---|---|
| 30年 | 約26万円 |
| 25年 | 約30万円 |
| 20年 | 約35万円 |
| 9年 | 約66万円 |
期間9年では、毎月の返済が家賃の月60万円を上回ります。家賃で返済をまかなえないため、耐用年数の残りで期間を決める金融機関で借りて買う人は限られます。
期間が縮み始める築年数は、式から出せる
「〇年−築年数」で決める金融機関では、計算した期間が上限を超える間は、上限の期間が出ます。期間が縮み始めるのは、〇年から上限の年数を引いた築年数を過ぎてからです。
期間が縮み始める築年数=〇年−上限の年数
上限35年で45年−築年数の信託系銀行なら、重量鉄骨は築10年(45−35)まで35年が出ます。その後は、1年ごとに1年短くなります。
50年−築年数の関西の地方銀行も、築15年(50−35)から期間が縮み始めます。ただし築25年までは25年以上が出て、築25年(50−25)を過ぎると25年を割ります。期間が何年を割るかの築年数も、〇年からその年数を引けば出せます。
築10年は信託系銀行の期間が縮み始める年数、築25年は関西の地方銀行の期間が25年を割る年数です。筆者は、この2つを金融機関の目線で見た売り時の線と考えています。
期間ではなく、評価の方法を切り替える金融機関もあります。築26年から、家賃収入で見る評価をやめて評価額(積算)で見るプランの地方銀行もありました。評価額で見ると、建物の評価は残りの年数に合わせて減るため、古い物件ほど融資額が小さくなりやすくなります。
筆者は、売り時の線を過ぎると次の買い手が減ると見ている
筆者は、売り時の線を過ぎてから売ると、次の買い手が減ると判断しています。年収や勤務先で審査する投資用ローン(アパートローン)では、売り時の線を過ぎると、選べるローンの商品のうち3割ほどが使えなくなる、というのが筆者の印象です。金額の大きい一棟は、売り時の線を過ぎると信用金庫でも融資が厳しくなることが多い、とも見ています。
筆者が支援した方(以下、支援先)の記録でも、金融機関に断られた理由では、耐用年数や築年数のために融資期間が出ないことが多くありました。築31年・約2億円の重量鉄骨の一棟を、売るときに次の買い手が融資を引けないことを理由の1つとして見送った支援先もいます。どちらも、売る年の築年数が次の買い手の融資を左右することを示しています。
「持ってよし、売ってよし」の物件は、売る年の評価額と借入の残りで見分ける
「持ってよし、売ってよし」の物件かどうかは、主に、売る年の築年数と、その年の評価額と借入の残りで見分けます。 この記事では、次の3つを満たす物件をそう呼びます。
- 売る年に、次の買い手が融資を受けられる見通しがある
- 売る年の評価額が、借入の残りを上回る
- 持っている間も、毎月お金が残る
売る年を3段階で見る
売る年の築年数で、次の買い手が使える金融機関の幅は3段階に分かれます。ただし、築年数が古くても融資を付ける金融機関はあり、担保としての評価額が出ていれば売れる、と筆者は考えています。
| 売る年の築年数 | 段階 | 理由(2026年6月ごろ筆者が聞いた条件) |
|---|---|---|
| 築10年以内 | 理想 | 重量鉄骨なら最長35年を出す信託系銀行が、まだその期間を出す |
| 築10年超〜築25年以内 | 合格 | 50年−築年数で決める関西の地方銀行が、まだ25年以上を出す |
| 築25年超 | 注意(気にしたほうがよい) | 関西の地方銀行も25年を割り、評価の方法を変える金融機関も出る。評価額が出ていれば融資を付ける金融機関はある |
買う時点の築年数で、売る年を置ける幅が決まります。合格の築25年までの幅は、築5年で買えば20年、モデルケースの築13年なら12年、築20年なら5年しかありません。築13年で買う場合は理想の時期をすでに過ぎており、築25年より先に売るなら評価額を特に重く見ます。
売るときの価格を評価額と見ると、借入を返し切れるかが分かる
ここでは、売るときの価格をおおむね評価額と見ます。評価額が借入の残りより少ない間は、売っても借入を返し切れず、足りない分を手元のお金で埋めることになります。逆に評価額が借入の残りを上回っていれば、評価額で売れたときに借入を返して、手元にお金が残ります。
評価額のうち土地は、路線価(国税庁が毎年、道路ごとに公表する土地1㎡あたりの値段)×土地の面積で出します。建物は、建て直す費用に、残りの年数が耐用年数に占める割合を掛けて出します。建て直す費用は、国税庁の工事費用表(構造ごとの標準的な建築費)の単価×延床面積(各階の床面積の合計)です。
モデルケースで、買った時点と売る年の2点を比べる
モデルケースの土地は200㎡で、路線価は20万円/㎡とします。建物の延床面積は250㎡で、単価は国税庁の工事費用表(千葉県・鉄骨造)の34万円/㎡を使います。借入は8,000万円で、期間30年・年3.0%の元利均等とします。
建て直す費用は34万円/㎡×250㎡=8,500万円、残りの年数は34年−13年=21年です。
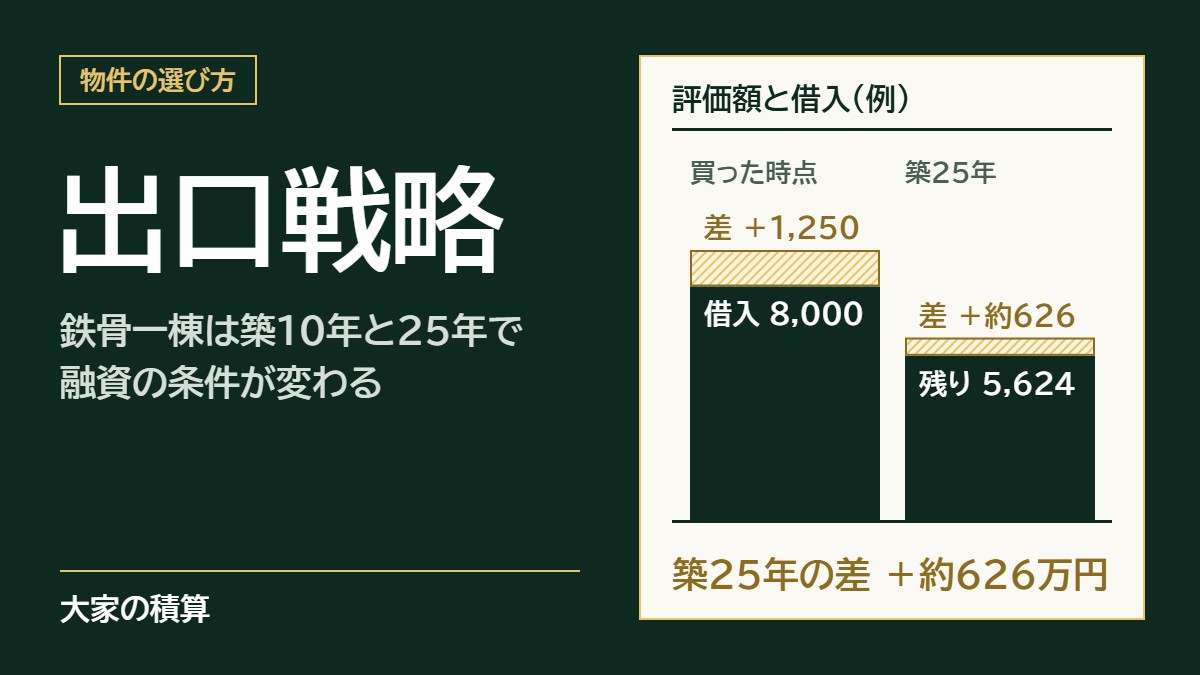
買った時点の評価額=土地 4,000万円(20万円/㎡×200㎡)+建物 5,250万円(8,500万円×21÷34)=9,250万円
評価額は、借入8,000万円を1,250万円上回ります。2038年は、路線価と単価が今と変わらず、金利も年3.0%のままと置きます。建物は残りの年数が9年になり、評価は2,250万円に減ります。
2038年の評価額=土地 4,000万円+建物 2,250万円(8,500万円×9÷34)=6,250万円
借入の残りは約5,624万円です。評価額で売れれば、借入を返して約626万円が手元に残ります。
このように、差は持っている間に1,250万円から約626万円へ縮みます。建物の評価は毎年250万円ずつ減ります。一方、返済で借入が減るのは1年目で約167万円、12年目でも約232万円にとどまります。
そのため、買った時点で評価額が借入を上回っていても、売る年の時点で出し直します。売る年に評価額が借入の残りを上回るように買っておくことが、「売ってよし」の条件になります。
出典:国税庁「地域別・構造別の工事費用表」/国税庁「財産評価基準書 路線価図・評価倍率表」
筆者の場合:売らなければならない状態になる買い方はしない
筆者は「持ってよし、売ってよし」の物件だけを買います。最も重視しているのは「いつでも売れるようにまず安く仕込む」こと、つまり相場より安く買っておくことです。売らなければならない状況で借入を返し切れない買い方はしません。
安く買えたかどうかは、評価額と売出価格を比べて確かめます。比べるときに筆者が使う基準(合格ライン)は収益物件の選び方で示しています。
筆者の1棟目(新築の木造)は「売ってよし」ではありません。買った時点で、借入8,570万円が、筆者が計算した評価額 約6,979万円を約1,591万円上回っていました。建物の評価が下がる速さが元本の返済より速いため、差は12年目に約1,930万円まで広がる計算です。
1棟目の評価額が借入の残りを上回るのは28年目です。それまでは、評価額で売れたとしても、差を手元のお金で埋めることになります。
2棟目(築12年9か月で買った重量鉄骨)は、買った時点で評価額が借入を約1,819万円上回っていました。モデルケースと同じ計算で築25年の2038年を試算すると、評価額は借入の残りを約2,276万円上回ります。試算は、路線価・単価・金利が今と変わらない前提です。
2棟目は、土地が評価額の約5割を占め、返済期間も24年と短い物件です。そのため、元本の返済が建物の評価の減りを1年目から上回り、モデルケースと違って差が広がります。
このように、買った時点で評価額が借入を上回っていても、差が縮む物件と広がる物件があります。買った時点の差だけで判断せず、売る年の時点で出し直すのは、そのためです。
買う前に出口を確かめるチェックリスト
業者から一棟を提案されたら、買付を入れる前に、次の6つをご自身で出してください。 1〜4で売る年の見通しを、5で持っている間の見通しを確かめ、6で業者に聞きます。
- 構造と築年数を確かめる
- 売る予定の年を決め、そのときの築年数が理想・合格・注意のどれに当たるかを見る
- 2の段階を確かめる計算として、その年に次の買い手が受けられる融資の期間を出す。重量鉄骨なら、モデルケースの表の45年・50年・55年と、耐用年数の34年から、売る年の築年数を引く
- 取得時と売る年の2点で、評価額と借入の残りを出し、評価額が借入の残りを上回るかを見る。借入が評価額を上回る物件は、差が最も大きい年も出す(出し方は次の3行)
- 持っている間、家賃から経費と返済を払って毎月お金が残るかを見る
- 業者に「この物件を築25年の年に売るとき、次の買い手はどの種類の金融機関で何年借りられますか」と聞く
4の出し方は次のとおりです。この方法で出す評価額は目安で、金融機関が実際に出す評価額とは一致しないことがあります。
- 土地:路線価×土地の面積(路線価は国税庁の路線価図で調べる)
- 建物:工事費用表の単価×延床面積×残りの年数÷耐用年数
- 借入の残り:借りる予定の金額・金利・期間から、元利均等で売る年の残高を計算する(融資を申し込む前に金融機関へ相談する段階(打診)では金融機関の試算、借りた後は返済予定表で確かめる)
4で評価額が借入の残りを上回り、5で毎月お金が残れば、買付へ進みます。2で注意に当たるときは、4の評価額が借入の残りを上回るかを特に重く見ます。4か5を満たさないなら見送るのが、この記事の基準です。
業者の数字と自分の計算が食い違うときの扱い方は、収益物件の業者の選び方で書いています。
例外として、金額の小さい一棟なら、売り時の線を過ぎても買い手が付くことがあります。支援先の1人は、築37年・8戸の一棟を、融資特約付き(融資が下りなければ契約をやめられる条件)の契約で、3,000万円で売りました。
木造は、築5年を過ぎると期間が短くなる金融機関があるなど、線の位置が重量鉄骨と違います。この記事の基準は、金額の大きい重量鉄骨の一棟を前提にしています。
よくある質問
Q. 不動産投資における出口戦略とは何ですか。
不動産投資の出口戦略とは、買った物件を、いつ・誰に・いくらで売って投資を終えるかの見通しのことです。一棟の買い手の多くは融資を使うため、筆者は、売る年に次の買い手が何年の融資を受けられるかを中心に置いています。
Q. 築何年を過ぎると売りにくくなりますか。
重量鉄骨の一棟なら、築10年を過ぎると融資の条件が変わり始め、築25年を過ぎたら気にしたほうがよい、と筆者は見ています。ただし築年数が古くても、評価額が出ていれば融資を付ける金融機関はあります(木造は年数が違います)。
Q. 法定耐用年数を過ぎた物件は売れませんか。
売れることはありますが、使える金融機関の数と受けられる年数が減るため、買い手は少なくなります。耐用年数を過ぎても、「〇年−築年数」で期間を決める金融機関なら期間が出ます。
Q. 業者に「耐用年数が残っているので出口も安心」と言われたら、何で確かめればいいですか。
売る年に次の買い手が受けられる融資の期間を、記事の前半にあるモデルケースの表の式で出して確かめます。あわせて、路線価図と工事費用表で売る年の評価額を出し、借りる予定の金額・金利・期間から計算した借入の残りと比べます。
まとめ
出口で困るかどうかは、売る年に次の買い手が何年借りられるかと、その年の評価額が借入の残りを上回るかで決まります。買う前に、次の3つを出します。
- 売る予定の年と、そのときの築年数(理想は築10年以内、合格は築25年以内。築25年を超えるなら評価額を特に重く見る)
- その年に次の買い手が受けられる融資の期間(2通りの決め方で)
- その年の評価額と借入の残り
筆者は、物件は評価額で選び、出口は売る年に金融機関が次の買い手へ何年貸すかで確かめています。2棟目を提案されている方は、買付の前に、売る年の融資期間と評価額を出してください。1棟目を探す方も、同じ手順で物件を見ていけます。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
検討中の物件を売る予定の年に、次の買い手が何年の融資を受けられるかと、そのときの評価額と借入の残りを、下記の無料相談で一緒に確かめられます。これから1棟目を探す方も、出口まで見通せる物件の条件をご相談いただけます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。