サカイ

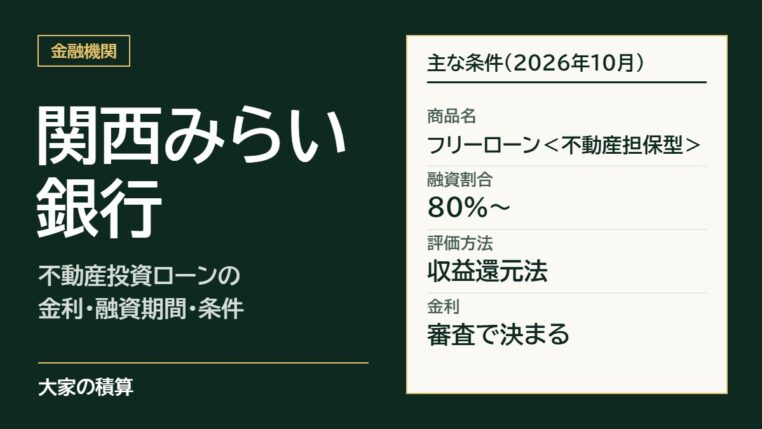
関西みらい銀行の不動産投資ローンの主な条件:フリーローン<不動産担保型>、融資割合80%〜、評価方法は収益還元法、金利は審査で決まる 金融機関

関西みらい銀行の不動産投資ローン|金利・融資期間・条件の一覧

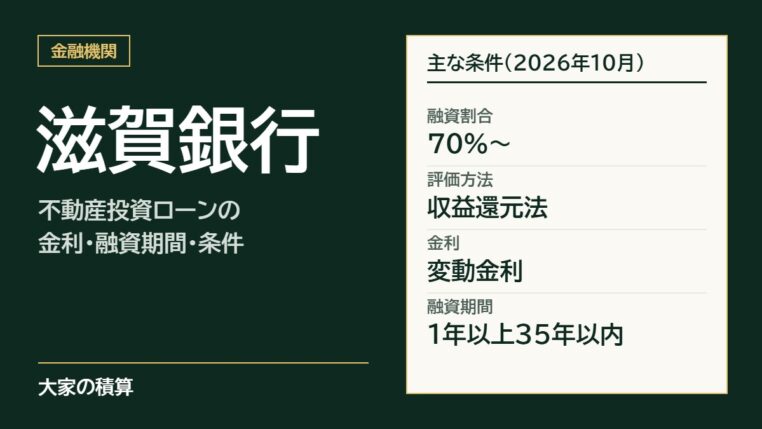
滋賀銀行の不動産投資ローンの主な条件:融資割合70%〜、評価方法は収益還元法、変動金利、融資期間1年以上35年以内 金融機関

滋賀銀行の不動産投資ローン|金利・融資期間・条件の一覧

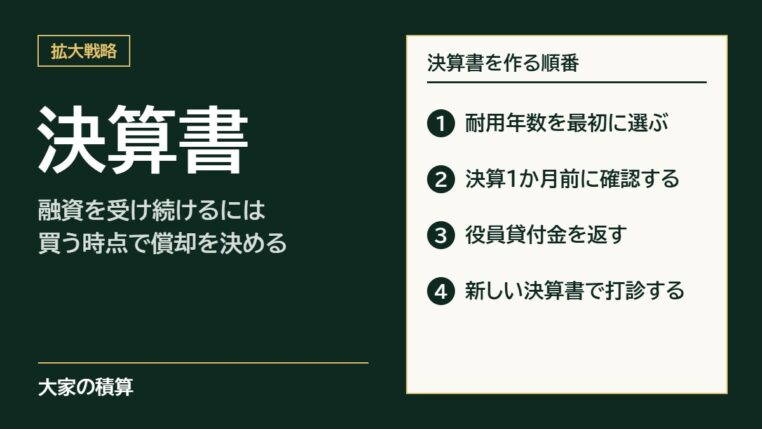
融資を受け続ける決算書:使い始めた年度に耐用年数を選び、決算1か月前に税理士と確かめ、決算日までに役員貸付金を返し、新しい決算書で次の融資を打診する 拡大戦略

不動産賃貸業の決算書|融資を受け続けるには買う時点で償却を決める
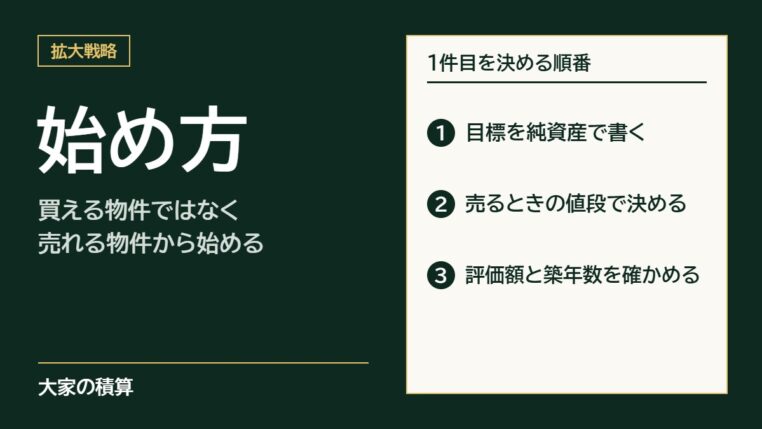
不動産投資の始め方:目標を純資産で書き、売るときの値段で1件目を決め、評価額と売るときの築年数を確かめる 拡大戦略

不動産投資の始め方|買える物件ではなく、売れる物件から始める
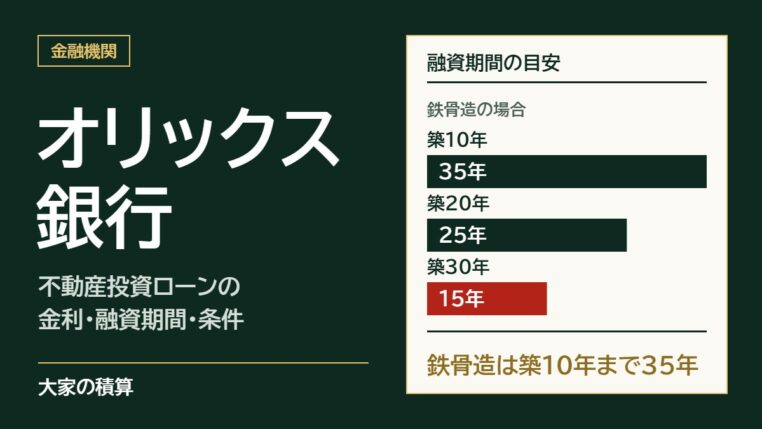
オリックス銀行の不動産投資ローンの融資期間の目安:鉄骨造は築10年で35年、築20年で25年、築30年で15年 金融機関

オリックス銀行の不動産投資ローン|金利・融資期間・条件の一覧

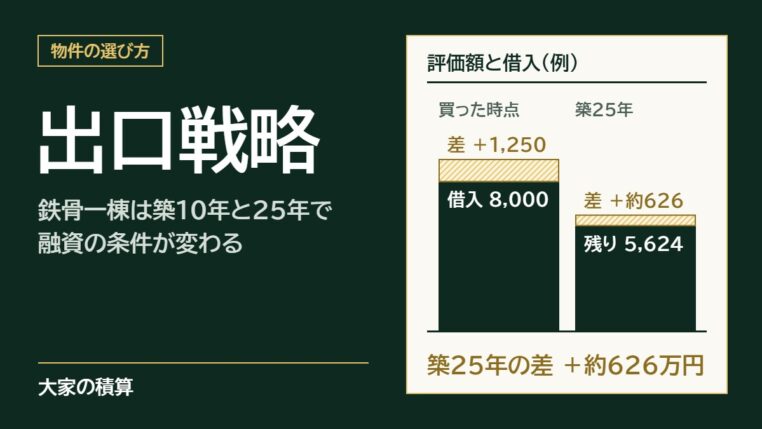
出口戦略のモデルケース:買った時点は評価額が借入8,000万円を1,250万円上回り、築25年では借入の残り約5,624万円を約626万円上回る 物件の選び方

不動産投資の出口戦略|鉄骨一棟は築10年と25年で融資の条件が変わる
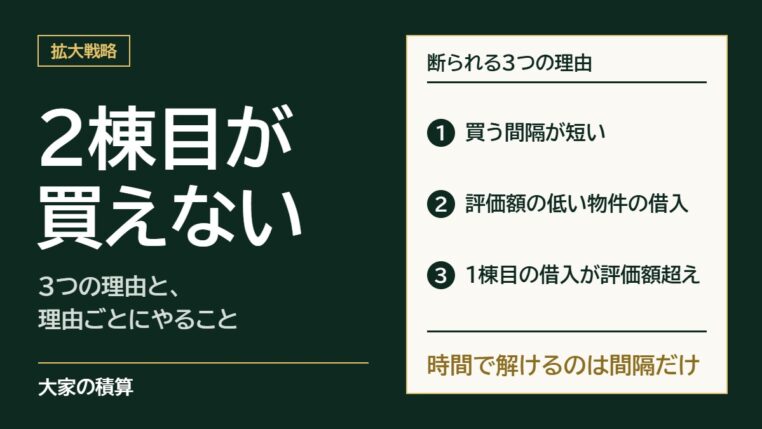
2棟目が買えない3つの理由:買う間隔が短い、評価額の低い物件の借入がある、1棟目の借入が評価額を上回っている 拡大戦略

不動産投資で2棟目が買えない3つの理由と、理由ごとにやること

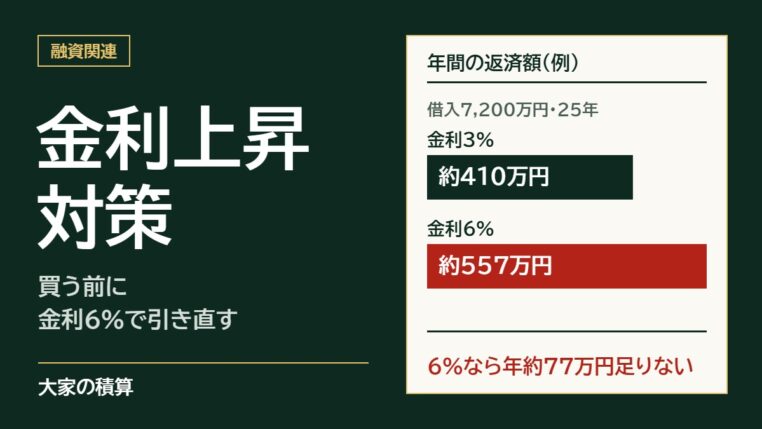
金利上昇対策のモデルケース:借入7,200万円・25年の年間返済は金利3%で約410万円、6%で約557万円になり、年約77万円足りない 融資

金利上昇の不動産投資対策|買う前に金利6%で引き直して決める

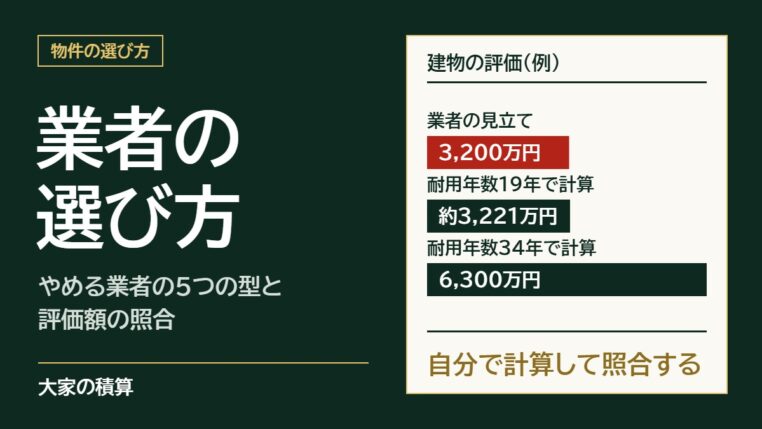
業者の選び方のモデルケース:業者の見立ては建物3,200万円。自分の計算では耐用年数19年で約3,221万円、34年で6,300万円 物件の選び方

収益物件の業者の選び方|やめる業者の5つの型と評価額の照合

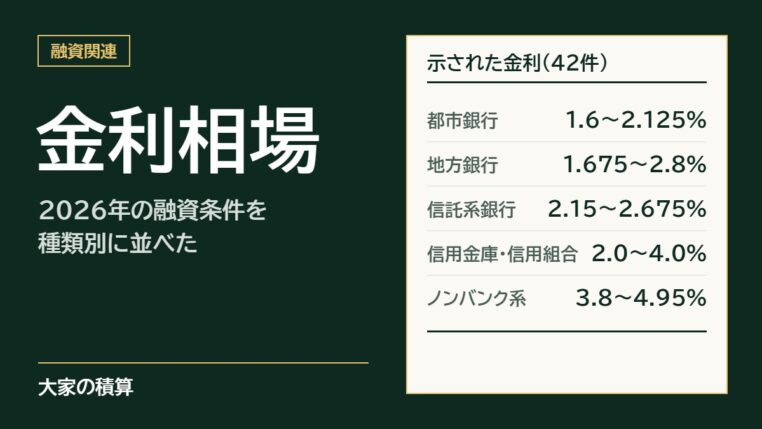
2026年に示された融資の金利42件:都市銀行1.6〜2.125%、地方銀行1.675〜2.8%、信託系銀行2.15〜2.675%、信用金庫・信用組合2.0〜4.0%、ノンバンク系3.8〜4.95% 融資

不動産投資の金利相場|2026年に出た融資条件を種類別に並べた