コンテンツへスキップ
大家の積算
物件の選び方
融資
金融機関
用語集
筆者について
無料相談
拡大戦略
拡大戦略
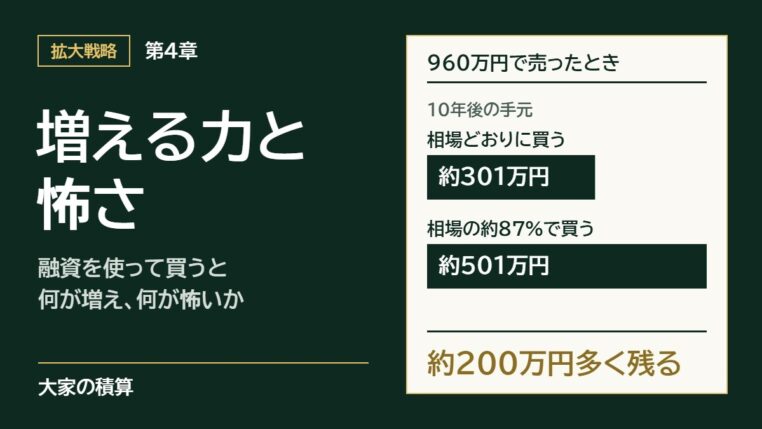
第4章 融資を使って不動産を購入すると何が増えるのか、何が怖いのかをチェックする
2026.10.19
拡大戦略
拡大戦略
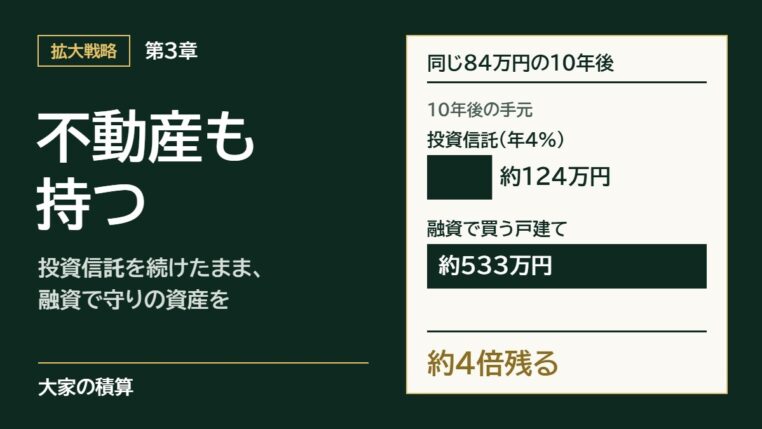
第3章 投資信託を続けたまま、融資を使って不動産も持つ
2026.10.19
拡大戦略
拡大戦略
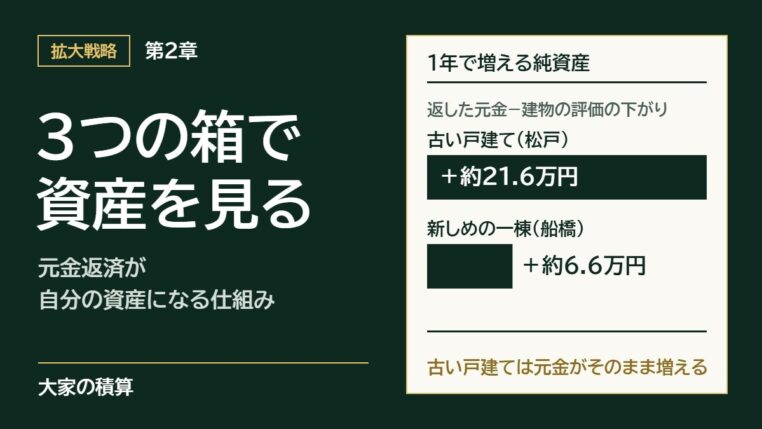
第2章 バランスシートという3つの箱で見る、元金返済が自分の資産になる仕組み
2026.10.18
拡大戦略
拡大戦略
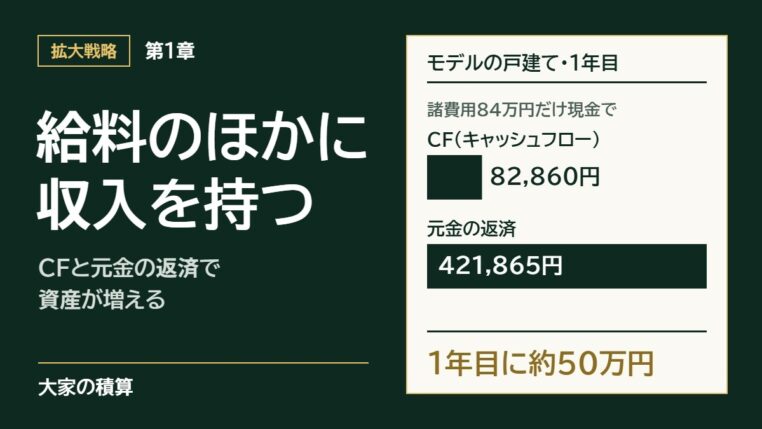
第1章 給料のほかに、家賃という収入を持つ
2026.10.18
拡大戦略
拡大戦略
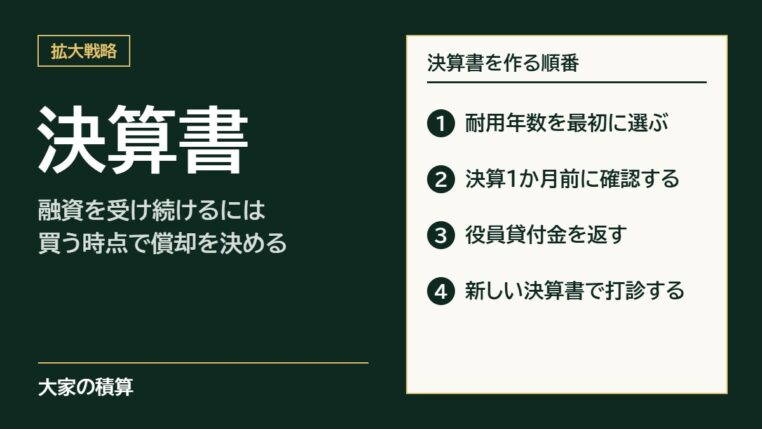
不動産賃貸業の決算書|融資を受け続けるには買う時点で償却を決める
2026.10.03
拡大戦略
拡大戦略
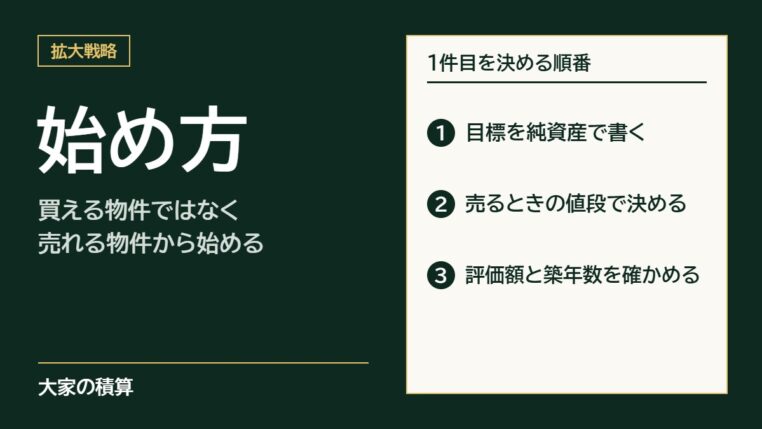
不動産投資の始め方|買える物件ではなく、売れる物件から始める
2026.10.03
拡大戦略
拡大戦略
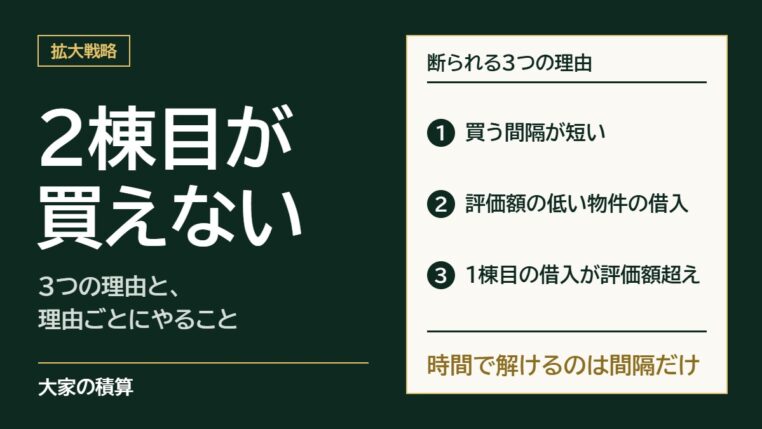
不動産投資で2棟目が買えない3つの理由と、理由ごとにやること
2026.10.01
拡大戦略
拡大戦略
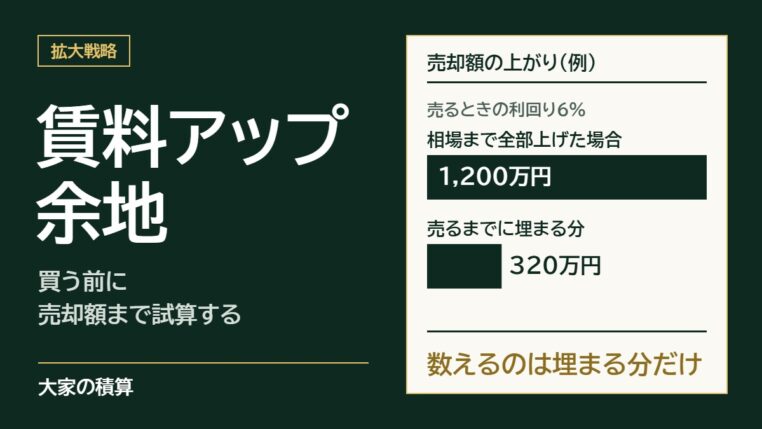
賃料アップ余地のある収益物件|買う前に売却額まで試算する
2026.10.01
拡大戦略
物件の選び方
拡大戦略
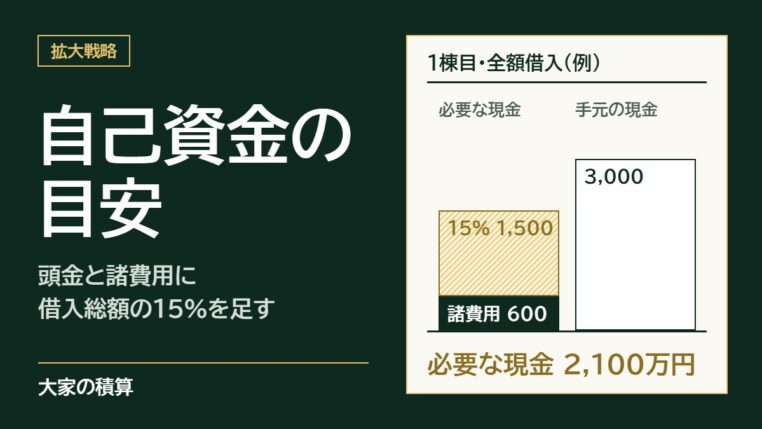
不動産投資の自己資金の目安|頭金と諸費用に借入総額の15%を足す
2026.09.29
拡大戦略
前へ
1
2
ホーム
拡大戦略
メニュー
物件の選び方
融資
金融機関
用語集
筆者について
無料相談
ホーム
検索
トップ
サイドバー
 拡大戦略 拡大戦略
 拡大戦略
 拡大戦略
 拡大戦略
 拡大戦略
 拡大戦略
 拡大戦略
 拡大戦略
 拡大戦略