収益物件の業者は、会社の大きさではなく、物件の資料を正しく出すかで選び、買うかどうかは資料をもとに自分で判断します。この記事では、業者の言葉の読み方と、やめる業者の型、資料で評価額を自分で計算して照合する手順を、計算例とともに示します。
業者から提案が届き始めると、どの会社の話を信じればよいかで迷います。会社選びの指南の多くは、まず信頼できる会社を見つけるよう勧め、その目安に業歴や規模、実績、売主かどうかを挙げます。
筆者の答えは逆で、業者を選ぶ前に、物件の評価額(物件の価値の見積もり)を自分で出せる物差しを持ちます。業者には資料を正しく出してもらい、判断は自分で行います。
筆者は自分でも物件を買い続けている投資家で、不動産のコンサルとして、物件を買いたい人の資産拡大を支援しています。業者として取引に関わることもありますが、それは支援の手段です。売主の業者から直接買える物件なら、支援先(支援している方)に売主へ直接連絡してもらい、筆者が仲介に入らないこともあります。
利害があるので先に書いておくと、この記事で特定の業者を勧めることはありません。示すのは、業者を資料と数字で見分ける方法で、筆者が自分で買うときと同じ基準です。
評価額の出し方(積算と呼ばれる計算)をまだご存じない方は、先に積算価格とはをご覧ください。すでに一棟を買い、2棟目の融資が通らずに止まっている方は、不動産の債務超過とはから読むほうが近道です。
結論
- 業者は、会社の大きさではなく、物件の資料を正しく出すかで選ぶ。買うかどうかは、資料をもとに自分で判断する
- 「融資がつきます」「修繕済みです」「節税になります」などの業者の言葉は、答えを期待して聞き返すより、裏付けの資料を受け取って自分で確かめる
- 次の5つの業者はやめる:物件の価値と価格を分かっていない/アパートローン(投資用の定型の融資)が出るからと営業する/融資が付くと言いながら、理由を説明できない/節税を売りにする/会社の規模で信頼させる
- 受け取った資料で、土地は路線価(国税庁が道路ごとに公表している土地の値段)と面積、建物は構造と残りの使用年数から評価額を自分で計算し、業者の数字と照合する。なぜいい物件か、なぜ融資が付くかまで説明できる業者は理想だが、多くはない
この記事では、業者の探し方、物件そのものの選び方、税金を減らす目的での購入は扱いません。物件の選び方は、収益物件の選び方|融資より積算割合80%の線で決めるで書いています。
業者の利益の場所を知ると、言葉の理由が分かる
業者がなぜその言葉を使うのかは、その業者の利益がどこで出るかを知ると分かります。 利益の場所が違えば、同じ物件でも勧める言葉が変わります。
| 業者の種類 | 利益が出るところ | よく聞く言葉 |
|---|---|---|
| 売主の業者(物件を自社で買い取って売る) | 仕入れた値段と、売る値段の差 | 「売主物件なので、手数料がかかりません」 |
| 仲介の業者(売主と買主の間をつなぐ) | 売買が成立したときの仲介手数料 | 「この物件なら融資がつきます」 |
| 建てて売る業者(土地と建物をまとめて売る) | 売る値段と、土地の仕入れ値・工事費の差 | 「想定の利回りは◯%です」 |
売主の業者と建てて売る業者の利益は、売る値段の中に入っています。特に業者が売主の物件は、価格が盛られていることが多い、と筆者は見ています。手数料がかからないことも、想定の利回りが高いことも、その値段が評価額に見合うかどうかとは別の話です。
仲介の業者の手数料は、売買代金をもとに決まり、物件の評価額が高くても低くても変わりません。売買が成立しなければ手数料は入らないので、あの手この手で成約させようとする仲介の業者もいます。そのため、仲介の業者から「融資がつきます」と言われたら、資金計画を受け取り、借入予定額を自分で出した評価額と比べます。
売主か仲介かは、販売図面(物件の概要を1枚にまとめた資料。業者から手に入る)の「取引態様」の欄で確かめられます。業者が広告を出すときは、自分が売主か、代理(売主の代わりに売る)か、仲介かを示す決まりがあるからです。
手数料0円に惹かれない。比べるのは価格と、評価額・相場
売主から直接買えば、仲介手数料はかかりません。それでも、手数料がかからないことに惹かれて買ってはいけません。
手数料がかからなければ、買うときに出ていく現金は減ります。しかし、送料が0円でも、2リットルの水6本を5,000円では買わないはずです。不動産も同じで、手数料が0円でも、相場(実際に売り買いされている値段)や評価額より高く買えば、高値づかみになります。
次のモデルケースで比べます(数字は説明のための例です)。評価額がどちらも5,500万円の一棟が2つあり、物件Aは売主の業者から買う6,000万円の物件で、手数料はかかりません。物件Bは個人が売主の仲介物件で、価格は5,400万円です。
物件Bの仲介手数料を約185万円とすると、払う総額は約5,585万円です。手数料のかからない物件Aは6,000万円で、物件Bより約415万円多く払うことになります。他の諸費用は、どちらも同じとして省いています。
評価額と比べるのは、手数料を含まない価格です。物件Aは価格が評価額を500万円上回り、物件Bは価格が評価額を100万円下回ります。
このように、手数料が0円でも、価格が評価額を上回っていれば、売主物件のほうが高く買うことになります。比べるのは手数料の有無ではなく、払う総額と、価格が評価額・相場をどれだけ上回るかです。
相場と評価額は、業者任せにせず、自分で把握します。相場のつかみ方は、収益物件の選び方で書いています。提案を受けたら、販売図面の取引態様で、どの種類の業者かを確かめておきます。
筆者の場合:手数料を払っても、価格が評価額を下回る1棟を買った
筆者の場合、評価額が弱い物件は、手数料がかからなくても買いません。2棟目は仲介の業者を通して買い、仲介手数料を約276万円(売買代金の約3.2%)払いました。それでも価格8,500万円は、筆者の計算による評価額(金融機関の評価額とは異なります)を約819万円下回っていました。
業者の言葉は、聞き返すより資料で確かめる
業者に質問しても、まともな答えが返ってくることは多くありません。業者の言葉は、裏付けの資料を受け取り、自分で確かめます。
筆者は、業者に評価額を聞くこともしていません。期待する答えはまず返ってこず、業者の多くは物件の細かいところまで把握しないまま、自分が扱う物件を売ることに必死だからです。業者には資料を正しく出してもらうことだけを求め、判断は自分でしています。
土地の評価額は、路線価に面積を掛ければ、業者と会う前に出せます(手順は後のチェックリスト)。そのうえで、業者の言葉ごとに次の資料を受け取ります。
| 業者の言葉 | 受け取る資料 | 自分で確かめること |
|---|---|---|
| 「融資がつきます」 | 資金計画(借入額や頭金の予定を並べた表) | 借入予定額が、自分で出した評価額を上回らないか |
| 「積算が出ています」 | 販売図面(面積・構造・築年)、鉄骨造なら構造図(建物の骨組みの図面) | 自分で出した評価額と、業者の数字が合うか |
| 「利回りは◯%です」 | レントロール(部屋ごとの家賃の一覧) | 途中で解約できる収入や、新築だからと高く付けた家賃が入っていないか |
| 「修繕済みです」 | 修繕の履歴と見積書・請求書、現地の様子 | 何をどこまで直したか。外壁を塗っただけで、中が傷んだままではないか |
| 「節税になります」 | 資金計画 | 借入予定額と評価額の差。節税になっても評価額は上がらない |
業者の言う「積算」は、特に資料で確かめる価値があります。筆者が参加している実務家の勉強会では、業者や専門家の中に、何らかの計算で出した価格をまとめて「積算」と呼ぶ人もいる、と整理しています。
担保とは、返せなくなったときに金融機関が押さえる物件のことです。業者の言う「積算」が、金融機関が担保として見る評価額かどうかは、土地と建物の内訳を自分で出すまで分かりません。
利回りと評価額は、受け取った資料で計算し直す
業者が示す利回りや「積算」は、受け取った資料で計算し直すと、違う数字になることがあります。 利回りは、次の式で出します。
満室時の利回り=満室時の年間家賃÷価格
レントロールで、家賃の内訳を見ます。屋上のアンテナ(基地局)の賃料のように、数か月前の通知で解約できる契約の収入を除き、長く続く家賃だけで利回りを出し直します。長く続く家賃で利回りを見直す方法は、賃料アップ余地のある収益物件で書いています。
築年数の古い物件で「積算が出ています」と言われたら、建物が耐用年数(税法で決められた建物の使用年数)を過ぎていないかを先に見ます。過ぎていれば、評価額を出す計算で残りの年数が0になり、評価額は土地の分だけになるからです。
筆者が加わる支援チーム(物件を買いたい人の相談を受けるチーム)では、節税物件(税金を減らす目的で勧められる物件)の提案10件以上を確かめました。販売業者から支援先に届いた提案です。その中にも、業者の数字と計算し直した数字のずれがありました。
耐用年数を過ぎた1件は、支援チームが計算した評価額が売値1億4,000万円の半分に届きませんでした。満室時の利回り7.06%の1件は、数か月前の通知で解約できるアンテナの収入を含んでおり、抜くと約6.75%でした。
業者が案内する融資で買えても、評価額が低ければ、売るときに次の買い手は融資を受けにくくなります。 表の「融資がつきます」「節税になります」の行で、評価額と借入の関係を資料で確かめるのは、このためです。
次の買い手が受けられる融資は、評価額だけでなく、売る年の築年数によっても変わります。売る年の築年数から融資の期間を出す方法は、不動産投資の出口戦略で書いています。
提案を受けたら、表の資料をそろえて受け取り、数字は自分で確かめます。
こんな業者はやめる
筆者は、次の5つの業者はやめます。物件の価値と価格を分かっていない、アパートローンが出るからと営業する、融資が付くと言いながら理由を説明できない、節税を売りにする、会社の規模で信頼させる業者です。 どれも、あなたが買う1棟の価値を、業者の数字で確かめられなくするからです。
筆者の実感では、収益物件の業界には、本当にひどい物件と売り方が多くあります。融資が付くからと、築年数の古い物件が相場より高く売られています。「修繕しました」と言いながら、外壁を塗っただけで、中はぼろぼろのままの物件も珍しくありません。
5つの型の業者は、こうした物件を平気で勧めてきます。業者の話ではなく資料で確かめるのは、そのためです。
物件の価値と価格を分かっていない業者
評価額や相場を聞いても数字が出てこない業者は、やめます。物件の価値と価格の関係を分かっていない業者の提案では、その価格が高いのか安いのかを、買う前に確かめられません。資料を頼んでも出てこないときも、分かっているかどうかを確かめようがありません。
「アパートローンが出るから」と営業してくる業者
アパートローンが出ることを、買う理由として営業してくる業者もやめます。融資は、物件の価値が足りなくても、あなたの年収や勤務先で付くことがあります。融資が出ることと、その物件を買ってよいことは別です。
融資が付くと言いながら、理由を言葉にできない業者
「融資がつきます」と売り込みながら、なぜ付くのかを説明できない業者は、やめます。物件の評価額で付くのか、あなたの年収や勤務先で付くのかを言葉にできないなら、その「融資がつきます」には裏付けがありません。
物件の評価額より多く借りると、修正後BS(金融機関が、保有物件を評価額に置き直して作り直す貸借対照表)で、純資産(資産から借入を引いた残り)がマイナスになります。そうなると、次の1棟で相談できる金融機関が減ります。
節税を売りにしている業者
節税を売りにする業者もやめます。節税になっても、物件の評価額は上がらないからです。
節税だけを売りにした、本当にひどい物件や商品は世の中にたくさんあります。正しい節税を理解して売っている業者は、本当に少ないと筆者は見ています。
筆者は、節税だけを目的に物件を買うことを勧めません。節税は、資産を増やす中で使う選択肢の1つです。節税が必要になるのは年収1,800万円くらいからと筆者は見ており、それより下なら、資産を増やすことに集中すれば十分です。
年収が1,800万円くらいを上回る方は、資産を増やすために節税も使います。ただし、節税が目的になると良いことはありません。償却(建物の購入費を、使える年数に分けて毎年の経費にすること)を正しく取る仕組みまで説明できる業者なら、話を聞く価値があります。
会社の規模で信頼させる業者
業歴の長さや社員の数、立派な事務所で信頼させようとする業者もやめます。会社の大きさは、あなたが買う1棟の評価額を1円も上げません。
大手でも、相場より高値でつかませる売り方や、法律ぎりぎりの売り方、囲い込みは珍しくない、と筆者は見ています。囲い込みとは、売主から預かった物件の情報を他の業者に回さず、自社で買主まで見つけようとすることです。会社の名前ではなく、物件の数字で判断してください。
5つの型に当たる業者を外したら、残った業者の数字を、次の手順で照合します。
収益物件の業者の選び方:資料を受け取り、評価額を自分で照合する
残す業者は、頼んだ資料を正しく出す業者です。評価額はその資料で自分で計算し、業者の数字と照合します。 業者の数字に内訳があれば、合わないときも、どこを確かめればよいかが分かります。
業者には、質問より先に、次のように資料を頼んでください。
「登記簿、公図、接道の状況が分かる資料、レントロールをください」
登記簿は持ち主と担保の記録、公図は土地の区切りの図、接道は敷地が道路に接している長さと道路の種類のことです。筆者が最初にもらうのも、この4つです。
そこから先は、自分で調べます。販売図面・資金計画・修繕の履歴、鉄骨造なら構造図も受け取り、戸建てなら水道やガスの状態も確かめます。
評価額の内訳の見方は、一棟アパート投資に向いている人でも書いています。業者からまともな答えが返らなくても、資料がそろえば、評価額は次の2つの式で計算できます。
土地の評価額=路線価×土地の面積
建物の評価額=建て直しの単価×延床面積×(残りの年数÷耐用年数)
建て直しの単価は、国税庁の工事費用表にある都道府県・構造ごとの1㎡当たりの金額です。単価の表と計算の順番は、積算価格とはで例を通して書いています。
| 業者の対応 | 判断 | 理由 |
|---|---|---|
| 資料に加えて、評価額の内訳と根拠、なぜいい物件か、なぜ融資が付くかを説明できる | 理想:残す(多くはない) | 業者の数字も、判断の材料に使える |
| 頼んだ資料を、正しく早く出す | 合格:残す | 資料があれば、自分で判断できる |
| 資料を出し渋る。前述の5つの型に当たる | やめる | 物件の価値を、自分で確かめられない |
照合の手順:内訳を並べ、ずれた所を資料で確かめる
業者の数字と自分の計算を土地・建物に分けて並べれば、ずれている場所と、確かめる資料が決まります。 次のモデルケースで照合します(数字は説明のための例です)。
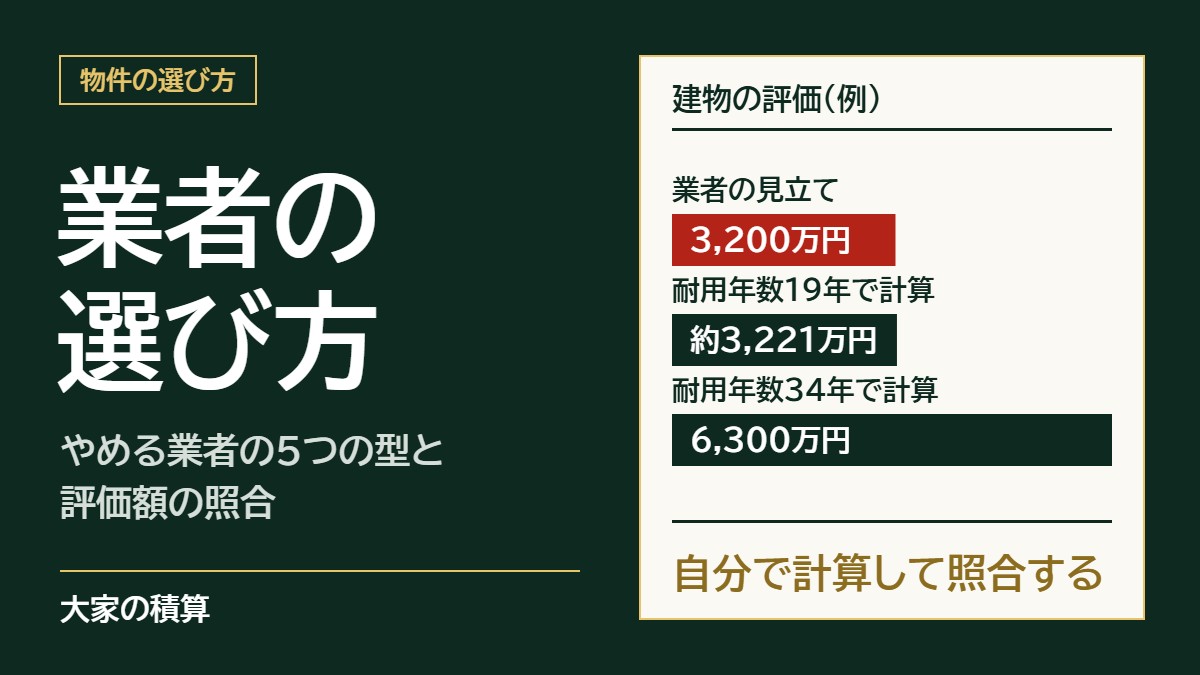
筆者の2棟目とは別の、説明のための物件です。千葉県の中古の鉄骨造で、価格9,000万円、土地250㎡(路線価16万円/㎡)、延床300㎡、築13年の一棟です。業者からは、評価額の見立てとして土地4,000万円・建物3,200万円が示されたとします。
土地は16万円×250㎡で4,000万円となり、業者の数字と合います。建物を建て直したときの金額は、千葉県の鉄骨造の単価34.0万円/㎡×延床300㎡で1億200万円です。ここに残りの年数の割合を掛けますが、鉄骨造は耐用年数が1つに決まりません。
住宅用の鉄骨造は、骨組みの鋼材(鉄の部材)の厚さで耐用年数が分かれます。3mm以下は19年、3mm超4mm以下は27年、4mm超は34年です。
築13年で計算すると、建物の評価額は19年の約3,221万円から34年の6,300万円まで、約2倍の幅で変わります。業者の見立て3,200万円に近いのは、19年の計算です。
出典:国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」/国税庁「主な減価償却資産の耐用年数表」
差が建物だけにあると分かれば、確かめる資料は構造図に絞れます。ずれた所は、どちらが高くても、根拠の資料で確かめるまでは低いほうで見ます。確かめる前の評価額は、土地4,000万円と建物3,200万円で7,200万円です。
構造図で鋼材の厚さが4mmを超えると確かめられれば、34年の計算を使い、評価額は1億300万円になります。借入予定額が9,000万円なら、構造図を確かめる前は借入が評価額を1,800万円上回り、確かめた後は評価額の内側に収まります。このように、構造図1枚で、チェックリストの「借入予定額が評価額を上回らないか」の答えが変わります。
筆者の場合:照合しなかった1棟目と、照合した2棟目
筆者は1棟目で、この照合をしていませんでした。土地から新築する計画を、収支が合うという理由だけで採用し、評価額を一度も計算しないまま買いました。
後で計算すると、借入8,570万円が評価額(筆者の計算で約6,979万円)を約1,591万円上回っていました。修正後BSで見ると、純資産がマイナスの実質債務超過です。
その結果、2棟目の融資の打診(金融機関に申し込む前の相談)では、地方銀行とネット銀行から断られました。1棟目の借入が評価額を上回っていたことが、理由の1つです。
2棟目では、融資の打診の初期に、業者の営業担当から評価額の見立て(土地5,000万円・建物2,000万円)が示されました。筆者が計算し直すと、土地は約4,818万円でほぼ合い、差は建物にありました。
筆者はずれた所を資料で確かめるまで低いほうで見ており、構造図で鋼材の厚さが4mmを超えると確かめました。そのうえで耐用年数34年で計算すると建物は約4,501万円で、最初の見立てとの差は約2,500万円でした。
この営業担当には伴走してもらい、なぜいい物件なのかを一緒に調べ、理解したうえで買っています。その営業担当とは、のちに一緒に不動産の事業を始めました。
業者を選ぶときのチェックリスト
資料を頼むと業者に嫌がられる、確かめている間に他の人に買われる、と思った方もいるでしょう。土地の評価額を業者と会う前に自分で出しておけば、提案を受けてから確かめるのは、建物・家賃・借入・修繕などに絞れます。頼んだ資料を出し渋る業者は、やめて構いません。
業者と会う前に、次の2つを済ませておきます。
- 気になる物件の販売図面を業者から取り寄せ、取引態様(売主・代理・仲介)と土地の面積を見る
- 国税庁の路線価図で、その土地が面する道路の路線価を調べ、面積を掛けて土地の評価額を出しておく
提案を受けたら、まず次の4つを受け取ります。
- 登記簿と公図
- 接道の状況が分かる資料(道路に接する長さと、道路の種類)
- レントロール(部屋ごとの家賃の一覧)
- 販売図面(面積・構造・築年・取引態様)
必要に応じて、資金計画(借入予定額・頭金)、修繕の履歴と見積書・請求書、鉄骨造なら鋼材の厚さが分かる構造図も受け取ります。受け取ったら、次の5つを自分で確かめます。
- 土地と建物の評価額を自分で計算し、業者の数字と照合する
- 資金計画の借入予定額が、評価額を上回らないか
- 家賃に、途中で解約できる収入や新築の割増が入っていないか
- 修繕が外側だけで終わっていないか(現地でも見る)
- 戸建てなら、水道やガスの状態
よくある質問
Q. 大手の業者なら安心ですか。
会社の大きさでは、安心かどうかは決まりません。頼んだ資料を正しく出すかで見てください。
Q. 売主物件と仲介物件は、どちらが得ですか。
手数料だけなら売主物件が得ですが、手数料0円に惹かれて高値づかみをしてはいけません。どちらが得かは、価格と、評価額・相場の差で決まります。
Q. 節税のために、収益物件を買ってもよいですか。
節税だけを目的に買うのは勧めません。
Q. 業者に質問しても、まともな答えが返ってこないときはどうしますか。
答えは期待せず、資料だけを正しく受け取って、自分で判断します。資料まで出し渋る業者なら、筆者はやめます。
Q. 不動産の業者は信用できないのですか。
信用できる業者もいます。信用するかどうかは、出してくる資料と、自分で確かめた結果で決めればよい、と筆者は考えます。詐欺や違法な取引の見分け方は、この記事では扱いません。
まとめ
業者を見るときの物差しは、次の3つです。
- 頼んだ資料を、正しく早く出すか
- 物件の価値(評価額と相場)と価格を分かっているか
- 業者の数字とずれた所を、資料で確かめられるか
物件は評価額(積算)で選び、次の物件を買い増すかは、買った後の修正後BSで考えます。業者の話を聞いても、判断するのは自分です。
次に業者から提案が届いたら、まず資料をそろえて受け取り、土地と建物の評価額を自分で計算して、業者の数字と照合してください。そのうえで、物件を買うかどうかは収益物件の選び方|融資より積算割合80%の線で決めるの手順で決めます。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
業者から受け取った資料で出した自分の計算が合っているか、確かめたいときは資料ごとご相談ください。これから1棟目を探す方も、どのような物件を購入すべきかの相談ができます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。