不動産賃貸業の決算書は、税金を減らすためではなく、次の融資を受けるために作る書類です。この記事では、法人で次の物件も借りて買いたい方が、物件を買う時点と毎期の決算の前に決めておくことを示します。
「毎月の家賃から返済しても、手元にお金は残っている」「税金はかからないほうがいい」。決算が近づき、税理士から「今期は赤字で、法人税はかかりません」と聞いて、ほっとした方もいるでしょう。手元にお金が残っているのは事実で、その感覚は間違っていません。
しかし金融機関は、手元のお金ではなく決算書から、次にいくら貸せるかを考えます。そして決算書の中身の多くは、決算の直前ではなく、物件を買った時点で決まっています。
この記事は、法人で物件を持ち、決算を1期以上終えた方向けです。これから法人で1棟目を買う方は、最初の決算を迎える前の準備として読んでください。
結論
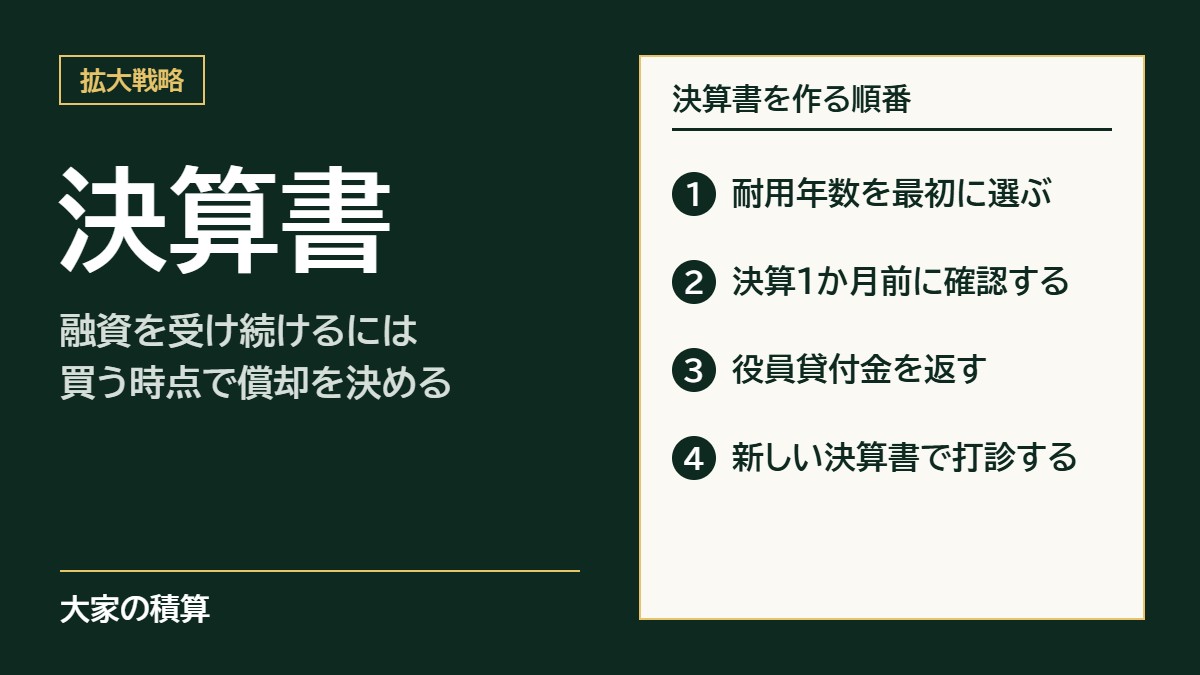
決算書の中身を決められる時点は2つあります。
- 物件を事業に使い始めた年度に、耐用年数を選ぶ。 耐用年数は、建物の値段を何年に分けて経費にするかの年数で、中古の短い年数を選べるのはこの年度だけ。選ぶ前に、その後の営業利益(家賃から、減価償却費を含む経費を引いた本業の利益)が赤字にならない年数かを確かめる
- 毎期の決算の1か月前に、税理士と確かめる。 営業利益の見込み、減価償却(建物の値段を耐用年数で分けて毎年の経費にすること)を上限まで取っているか、役員貸付金(会社が代表者に貸したお金)の残高を見る。減価償却は止めず、役員貸付金は決算日までに返してゼロにする
筆者の見方では、金融機関が決算書でまず見るのは営業利益です。税理士から節税の提案を受けたら、「それで来年の融資はどうなりますか」と聞き返してください。
金融機関は決算書を「次にいくら融資できるか」で読む
金融機関は決算書を、次にいくら融資できるかを判断する成績表として読みます。税金を払った後に残った利益は、帳簿上の純資産として積み上がり、次の融資の材料になります。
決算書の最終の利益は、税金を引いた後、帳簿上の純資産(会社の資産から借入などを引いた残り)に毎年足されます。赤字の年は、逆に純資産が減ります。税金を払えば手元の現金はその分減りますが、筆者は、拡大を続ける間は、経費を積み増して税金を減らすより、税金を払って利益を残すほうを選ぶべきだと考えています。
ここでいう利益は、減価償却を上限まで取った後の利益です。償却を止めて利益を増やすことは勧めません(理由は後で述べます)。
金融機関は、決算書の貸借対照表(決算日の会社の資産と借入の一覧)を、保有物件を評価額(土地と建物の価値)に置き直して作り直します。これを修正後BSと呼び、純資産がマイナスなら実質債務超過です(詳しくは不動産の債務超過とは)。実質債務超過は、次の融資を断られる理由の1つになります(断られた理由の見分け方は不動産投資で2棟目が買えない理由)。
金融機関は、あなたの法人の決算書だけでなく、あなた自身の属性(年収や勤務先など)、事業計画、あなたの人柄も見ます。
筆者が2棟目の融資で最大の理由と見ているのは、黒字で法人税を払った1期目の決算書
筆者の1棟目と2棟目は、別々の法人で持っています。2棟目を買った法人には既存の事業があり、保証会社(返せなくなったときに代わりに返す会社)を付けず、金融機関が自ら貸すプロパー融資を引ける可能性があったためです。金融機関は、2棟目を買う法人だけでなく、1棟目の法人の借入も合わせて見ていました。
1棟目の借入は、買った時点で、筆者の計算した評価額を約1,591万円上回っていました(評価額は、土地を国税庁の路線価、建物を国の標準的な工事費で計算した値)。2026年6月の2棟目の打診(融資を申し込む前の相談)の時点でも、1棟目を持つ法人は実質債務超過でした。これが理由の1つとなり、地方銀行とネット銀行に断られました(打診の記録は銀行開拓の進め方にあります)。
それでも、信用金庫がプロパー融資で貸してくれました。プロパー融資は事業性の融資で、個人の属性で決まる融資とは違います。筆者はこの融資が出た最大の理由を、2棟目を買った法人の1期目の決算書が黒字で、法人税も払っていたことだと見ています。
他の理由は、買った後も手元の現金(個人と法人の合計)が借入総額の15%を切らなかったこと(不動産投資の自己資金の目安)と、2棟目の物件の評価を高く見てもらえたことです。なお、1期目の黒字は賃貸以外の事業で出したものです。
賃貸だけの資産管理法人では、黒字は家賃から出すしかありません。そのため、償却の大きさは物件を買う時点で見込みます(次の節)。
償却の上限は、物件を事業に使い始めた年度に決まる
減価償却費の上限を決める耐用年数は、物件を事業に使い始めた年度に決まります。中古の短い年数を選べるのも、この年度だけです。そのため、営業利益は物件を買う時点から見込みます。
中古の短い年数を選べるのは、事業に使い始めた年度だけ
築古の木造は4年で償却でき、税金を減らせる、という説明をよく見かけます。税金が減るのは事実ですが、法人で次も借りたいなら、その4年の決算書は営業利益が赤字に近づきます。
中古の建物の耐用年数は、法定の年数(木造の住宅なら22年)のほか、使える期間を見積もった年数や、決まった計算式(簡便法)で出す短い年数を使えます。木造で22年を過ぎた建物なら、簡便法では4年です。中古の年数を使えるのは、物件を事業に使い始めた年度の申告で選んだときだけで、後の年度には選び直せません。
短い年数で償却を大きく取るほど、その数年の税金は減りますが、営業利益は赤字に近づきます。筆者は、法人で次も借りたいなら、その後の営業利益が赤字にならないかを確かめてから年数を選ぶべきだと考えています。
耐用年数の候補ごとに、営業利益を見込む
確かめ方は、耐用年数の候補ごとに、次の式で毎年の営業利益を見込むことです。年数は会社が申告のときに選ぶので、買う前に税理士と一緒に確かめます。
営業利益の見込み=年間の家賃−管理費・修繕費・固定資産税などの経費−減価償却費(おおよそ建物の値段÷耐用年数)
営業利益は借入の利息を引く前の利益で、賃貸が本業の会社なら、物件を売った利益も入りません(売却益は、決算書では別の段に分けて載ります)。
次のモデルケースで、1年を通して持った年の営業利益を計算します(数字は説明のための例です。買った年だけの費用は入れません)。法人で築25年の木造アパート(法定の22年を過ぎているので、簡便法なら4年)を買うとします。価格4,000万円のうち建物の値段は1,600万円、年間の家賃は400万円、管理費・修繕費・固定資産税などの経費は年80万円です。
| 1年分 | 簡便法の4年 | 法定の22年 |
|---|---|---|
| 年間の家賃 | 400万円 | 400万円 |
| 経費 | 80万円 | 80万円 |
| 減価償却費(1,600万円÷耐用年数) | 400万円 | 約73万円 |
| 営業利益の見込み | 80万円の赤字 | 約247万円の黒字 |
前述の確かめ方に当てはめると、このモデルケースで営業利益が赤字にならないのは22年のほうです。
4年でも22年でも、経費にできる合計は建物の値段の1,600万円で同じです。4年は経費を最初の4年に寄せるだけで、5年目からは減価償却費がなくなり、営業利益は年320万円になります。
前の期までに事業に使い始めた物件は、償却の上限がもう決まっており、今期の営業利益も決算の前にはほとんど動かせません。動かせるのは翌期以降の家賃と経費です(家賃を相場まで上げる余地の見方は賃料アップ余地のある収益物件)。
筆者は、2棟目の耐用年数を次の融資から逆算して選んだ
筆者は、融資が付き、売るときの出口も見える物件を「いい物件」と定義しています。2棟目でも、買った後の決算書が次の融資の材料になる前提で、耐用年数を次の融資から逆算して選びました。
自己資金が少なく、金利の上昇や急な修繕に対応できない資金繰りでは、毎年手元に残るお金(キャッシュフロー)まで見ないと物件は買えません。筆者の印象では、そうした資金繰りでは決算書も厳しくなっていきます。
反対に自己資金が多ければ、決算書の利益が小さくても、ある程度は許容できると筆者は考えています。そのため筆者は、営業利益の見込みだけで買うかどうかを決めず、決算書の上で事業が回るか、手元のお金に余裕が出るか、自己資金がどれだけあるかを合わせて判断します。
毎期の決算では、償却を止めず、役員貸付金を残さない
毎期の決算では、減価償却を上限まで取り、役員貸付金は決算日までに返してゼロにします。
償却費が元本の返済より大きいと、お金が残っていても決算書は赤字になる
減価償却費は、お金が出ていかないのに経費になります。反対に、借入の元本の返済は、お金が出ていくのに経費になりません。そのため、償却費が元本の返済より大きいと、返済した後にお金が残っていても、決算書では赤字になることがあります。
前述のモデルケースで、借入を3,000万円(15年・金利2.5%・元利均等返済)とします(築古の木造にこの期間で貸すかは、金融機関によって違います)。返済は年約240万円で、借りてから2年目(1年を通して返済した年)の内訳は利息 約69万円、元本 約171万円です。返済した後に残るお金は、耐用年数を何年にしても変わりません。
返済した後に残るお金(税金を払う前)=家賃400万円−経費80万円−返済 約240万円=約80万円
一方、決算書の税金を引く前の利益は、営業利益から利息だけを引いて出します。4年では、営業利益−80万円から利息 約69万円を引いて、約149万円の赤字です。減価償却費400万円が元本の返済 約171万円を上回るため、お金が残っていても赤字になります。
22年では、約247万円−約69万円=約178万円の黒字です。22年のほうは法人税などを払うので、手元に残るお金はその分少なくなります。
償却費はお金が出ていかないので、金融機関は利益に足し戻して見る、という説明もよく見かけます。確かに、金融機関が借入を何年で返せるかを計算するときは、償却費を利益に足し戻します。それでも営業利益の赤字が続けば最終の利益も赤字になりやすく、帳簿上の純資産が減って、次の融資の材料が細っていきます。
償却が原因の赤字で、返済した後もお金が残っていることは、決算書に添える資料で自分から示します。添える資料は、借入の一覧、保有物件の一覧、売上・費用・利益の見通しの表です。
筆者の2棟目の法人は、1期目が黒字でした。それでも打診で信用金庫の1つに送った資料には、決算書のほか、この3つがありました。
償却を止めると、止めた分が申告書に残る
赤字を避けるために、今期の償却を止めたり減らしたりする方法があります。法人の税金の計算では、償却は上限(税金の計算でいう償却限度額)までの範囲で会社が決めるため、止めることもできます。しかし止めた分は、法人税の申告書にある減価償却の明細に「償却不足額」として載ります。
中小企業の会計の目安(中小会計要領)は「相当の減価償却」を求め、その意味を、耐用年数にわたって毎期、規則的に償却することと説明しています。償却を止めて作った黒字は、この目安から外れた決算書になります。筆者は、金融機関がそうした黒字を、償却を上限まで取った場合の利益に計算し直すと見ており、償却は止めないことを勧めます。
なお、事業に使い始めた年度に選んだ年数で毎期償却していれば、申告書に償却不足額は出ません。
出典:中小企業庁「中小会計要領について」(固定資産の減価償却)/法人税法 第31条(e-Gov法令検索)
役員貸付金は、決算日までに返してゼロにする
法人の口座から代表者個人の支払いをすると、帳簿の上では会社が代表者にお金を貸したことになり、役員貸付金として残ります。筆者は、金融機関がこの残高を、会社のお金が外に出ていて戻る見込みの分からない資産として見ると考えています。決算日までに返して、ゼロにしておくことを勧めます。
残っているかどうかは、決算書の貸借対照表の、資産の側で確かめます。役員貸付金や短期貸付金といった名前で載ります。
会社から代表者へお金を貸さないという考え方は、経営者の個人保証を外す条件を示した指針にもあります。経営者保証に関するガイドラインのQ&Aは、事業上の必要がないのに会社から経営者へ貸付をしないことを、対応の例に挙げています。筆者が融資を受けた1期目の決算書にも、役員貸付金はありませんでした。
出典:経営者保証に関するガイドライン研究会「『経営者保証に関するガイドライン』Q&A」(全国銀行協会)(Q.4-1)
反対に、代表者が会社に貸したお金は役員借入金と呼びます。お金の流れが逆なので、ここでいう返す対象ではありません。
融資を受け続けるために、決算の1か月前に税理士と3つを確かめる
決算の1か月前に、営業利益の見込み・減価償却・役員貸付金の3つを税理士と確かめ、節税の提案には「それで来年の融資はどうなりますか」と聞き返します。
1か月前にするのは、役員貸付金は決算日までに返さないと残高が残り、償却の額は決算を締める作業で決まるからです。打合せの最初に、決算の目的が次の融資であることを税理士に伝え、償却は上限まで経費にすると決めておきます。
- 今期の営業利益の見込み(前述の式で出す)。赤字なら、原因を確かめる
- 減価償却を上限まで取っているか。止めたり減らしたりしていないか
- 役員貸付金の残高。残っていれば、決算日までに返す
営業利益が赤字なら、原因で分ける
| 赤字の原因 | 今期の決算 | 次の打診と翌期 |
|---|---|---|
| 減価償却費 | 償却は上限まで取って締める | 決算書に添える資料(借入の一覧・保有物件の一覧・見通しの表)で、お金が残っていることを示す。次の物件は、耐用年数を選ぶ前に営業利益を見込む |
| 買った年だけの費用(不動産取得税や融資の手数料など) | そのまま締める | その期だけの費用であることと、翌期の見通しを示す |
| 空室や、相場より低い家賃 | 今期はほとんど動かせない | 翌期に向けて、募集と家賃を見直す |
法人を分けるかどうかについて、筆者は、1つの法人で買い足してその法人を強くすることを勧めます。法人を分けて借りる方法(いわゆる多法人スキーム)は、今はあまり使われていません。
次の4つは、この記事では扱いません。節税のために物件を買うかどうか、役員報酬の決め方、金融機関が決算書から借入を何年で返せるかを計算する方法、打診の面談で決算書をどう説明し何期分を出すかです。耐用年数の詳しい比べ方とあわせて、別の記事で書きます。
よくある質問
Q. 減価償却で赤字になると、融資に影響しますか。
法人で次の融資を受けたいなら、影響すると考えて準備します。償却で営業利益の赤字が続くと最終の利益も赤字になりやすく、帳簿上の純資産が減って、次の融資の材料が細るためです。償却が原因なら、償却は止めずに決算を締め、借入の一覧・保有物件の一覧・見通しの表を添えて、お金が残っていることを示します。
Q. 耐用年数は、誰が選ぶのですか。
会社が申告のときに選び、実際には税理士と決めます。中古の年数を使うなら、物件を事業に使い始めた年度の申告で選ぶ必要があるため、買う前に税理士へ相談しておきます。
Q. 決算はもう終わっています。今からできることはありますか。
終わった期の数字は変えられませんが、次の決算に向けた準備はできます。役員貸付金が残っていれば、次の決算日までに返します。次の決算の1か月前に税理士との打合せを入れ、次に買う物件では、耐用年数を選ぶ前に営業利益を見込みます。
まとめ
不動産賃貸業の決算書は、次の融資を受けるために作る書類です。その中身は、物件を事業に使い始めた年度に選ぶ耐用年数と、毎期、決算の1か月前に行う確認で決まります。決算の前に見るのは、次の3つです。
- 営業利益の見込み
- 減価償却を上限まで取っているか(止めたり減らしたりしていないか)
- 役員貸付金の残高
税金を払った後に残った最終の利益は、帳簿上の純資産として積み上がります。金融機関は、この決算書から作り直した修正後BSも見て、次の融資を考えます。今期の決算の1か月前に、税理士との打合せの予定を入れてください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
現在の決算書と借入を金融機関の目線で読み直すと、今期の営業利益と、保有物件を評価額に置き直した純資産が、次の打診でどう見えるかが分かります。これから法人で買う方とは、検討中の物件について、営業利益の見込みが次の融資でどう見えるかを、買う前に一緒に確かめます(申告する耐用年数は、税理士と決めてください)。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。