アパートローンの年収倍率の上限は、筆者が2026年6月ごろ金融機関にヒアリングした範囲では、年収の10倍から最大25倍です。この記事では、その上限を物件の評価額(土地と建物を別々に評価して足した金額)に照らして、どこまで使ってよいかを判断する基準を示します。
「年収の10倍まで借りられるなら、上限まで使って一気に規模を作りたい」「でも、2棟目で融資が止まった人の話も聞く」。年収が高い方ほど、年収倍率で計算した借入の上限が大きく出るため、このように迷うはずです。
年収倍率を調べると、年収の何倍までが目安か、という説明が多く見つかります。どれも、1回の審査でいくら借りられるかの話です。
しかし、評価額を超えて借りた物件は、次の金融機関の審査でも見られます。年収と手元の資金が十分にある方が、評価額の低い物件1件で、4つの金融機関に断られた例もあります。
この記事は、利回りや融資の基本を知っている方向けです。まだの方は、一棟アパート投資に向いている人から読んでください。
また、年収倍率で上限を決める商品は、年収の下限を設けています(筆者が2026年6月ごろヒアリングした範囲では、700万円以上)。届かない方は、先に不動産投資の自己資金の目安をご覧ください。
転職の前後のどちらで借りるか、賞与や株式報酬を年収にどう入れるか、どの金融機関からどの順番で借りるかは、この記事では扱いません。転職の前に買うかどうかは、転職前に不動産投資で買うべきかで書いています。
結論
- アパートローンの年収倍率の上限は、商品ごとに借りる人の年収から計算される。 筆者のヒアリング(2026年6月ごろ)では年収の10倍から最大25倍で、既存の借入を引いて枠を出す商品もある。物件の評価額は、この計算に入らない
- 次の金融機関は、年収だけでなく、持っている物件の評価額と借入の差も見る。 評価額を超えて借りた1件は、年収と資金が十分でも、断られる理由の1つになる
- 年収倍率の枠は、売値が評価額に収まる物件に使うのを基本にし、買った後も手元の現金が残る額で止める。 モデルケース(自己資金2,500万円、諸費用を6%と仮に置く)では、倍率で1.5億円借りられても、物件価格の全額を借りて(フルローンで)買ってよい物件は約1.2億円まで
アパートローンの年収倍率の上限は、商品ごとに年収から計算される
年収倍率の上限は、金融機関の商品ごとに、借りる人の年収から計算されます。既存の借入を引いて枠を出す商品もあります。買う物件の評価額は、この計算に入りません。
年収倍率とは、借りる人の年収の何倍まで融資するかを示す数字です。年収や勤務先など、借りる人自身の条件を属性と呼びます。年収倍率で上限を決める商品は、物件よりも借りる人の属性を中心に見る融資です。
この記事では、年収倍率で計算した借入の上限額を「年収倍率の枠」と呼びます。
筆者のヒアリングでは、年収倍率は年収の10倍から最大25倍だった
筆者が2026年6月ごろ、金融機関にヒアリングした範囲では、上限の決め方に次の2つの商品がありました。
| 商品 | 上限の決め方(2026年6月ごろ・筆者のヒアリング) |
|---|---|
| 商品A | 年収の10倍から、既存の借入を引いた額 |
| 商品B | 年収の10〜15倍(最大で25倍) |
商品Aのように既存の借入を引く商品では、先に別の金融機関で借りた分だけ、年収倍率の枠が小さくなります。モデルケースとして、年収1,500万円の方が別の金融機関で8,000万円を借りていれば、商品Aの枠は7,000万円です。
商品Aの枠=1,500万円×10−8,000万円=7,000万円
既存の借入がない場合は、倍率ごとの上限は次の図のとおりです。
筆者は、倍率の商品をすべて使ったときの借入の合計を年収の20〜25倍ほどと見ている
年収倍率で上限を決める商品は、いくつかの金融機関にあります。筆者は、倍率の商品を各金融機関ですべて使ったときの借入の合計を、年収の20〜25倍ほどと見ています。
商品Bの25倍は1つの商品で出る最大の倍率で、20〜25倍は複数の商品を合わせた借入全体の目安です。この合計まで借り進められるかは、各金融機関が、持っている物件の一覧も見たうえで決めます。
どの商品の年収倍率の枠も、借りる人がいくら借りられるかを計算したもので、買う物件がその借入に見合うかは計算に入っていません。見合うかを見るのは、次に打診する金融機関です。
評価額を超えて借りた1件は、年収と資金が十分でも、次の金融機関に断られる理由になる
次の金融機関は、年収だけでなく、持っている物件の評価額と借入の差も見ます。評価額を超えて借りた1件があると、年収と手元の資金が十分でも、次の打診(融資を申し込む前の相談)で断られることがあります。
評価額は、土地と建物を別々に評価して足した金額です。筆者は、土地を路線価(国税庁が道路ごとに公表する1㎡あたりの土地の値段)、建物を国税庁の工事費用表(国の標準的な建築費)で計算します。出し方は積算価格とはで書いています。
金融機関は、持っている物件を評価額に置き直して、貸借対照表(持っているものと借りているものを並べた表)を作り直します。作り直した表を修正後BSと呼び、純資産がマイナスになった状態を実質債務超過と呼びます。実質債務超過の借り手は、物件を売っても借入が残るため、金融機関は新しい融資に慎重になります。
資金が十分にある方が、評価額の低い物件1件で4つの金融機関に断られた
筆者が出会った事例では、年収が高く手元の資金も十分にある方が、評価額が価格(2億円)を大きく下回る物件を買っていました。買った時点で、その方の修正後BSは大きくマイナスになっていました。
その方は、本来なら借りられるはずだった都市銀行1つのほか、首都圏の地方銀行1つ、他の地方銀行2つにも融資を断られています。年収と資金が十分でも、評価額を大きく超えて買った1件は、次の金融機関に断られる理由の1つになります。
プロフィールシートでは◎だった打診が、持っている物件の一覧で×になった
筆者が確かめた打診では、借りる人のプロフィールシート(年収・勤務先・資産を書く書類)の段階で、評価は◎でした。しかし、持っている物件の一覧を金融機関に見せると、金融機関が難色を示し、評価は×に変わりました。
筆者が参加している実務家の勉強会では、融資の額には、決算書と持っている物件の一覧で示す実績が加味されると整理しています。年収で通る人でも、持っている物件の一覧で判断が変わるのはこのためです。
筆者の1棟目では、借入が評価額(筆者の計算)を約1,591万円上回っており、これが2棟目の打診で断られた理由の1つになりました。断られる理由の見分け方は不動産投資で2棟目が買えない3つの理由と、理由ごとにやることで書いています。
年収倍率の枠は、売値が評価額に収まる物件に使うのを基本にする
年収倍率の枠は、売値(値下げ交渉の後の価格)が評価額に収まる物件に使うのを基本にします。収まらない物件は、枠に余裕があっても基本買いません。筆者は、売るときに利益が出る可能性が高い、資産が残る物件を買いたいからです。
加えて、評価額を超えて借りた分は、修正後BSの純資産を減らしたまま、次の金融機関の審査で見られます。
年収倍率で上限を決める商品では、物件の評価額が計算に入らないため、評価額を大きく超える額でも、年収倍率の枠まで融資が出ることがあります。業者から、年収をもとに満額の融資が出ると説明されても、その額は借りる人の年収倍率の枠で、物件の評価額を示すものではありません。
物件を選ぶ線は、冒頭で紹介した転職前に買うべきかの記事や、収益物件の選び方で書いたものと同じです。合格ライン(評価額が売出価格の80%以上、土地の評価額が売出価格の50%以上)で候補に残し、値下げ交渉で評価額以下の価格まで下げられた物件に、年収倍率の枠を使います。
売値が評価額に収まる物件は、多くありません。相談で持ち込まれる物件も、筆者の基準では、ほとんどが買う対象から外れます。そのため、年収倍率の枠を使い切らずに終わることは珍しくなく、使い切らないこと自体が1つの判断です。
年収倍率の枠をどこで止めるかは、手元に残る現金で決まる
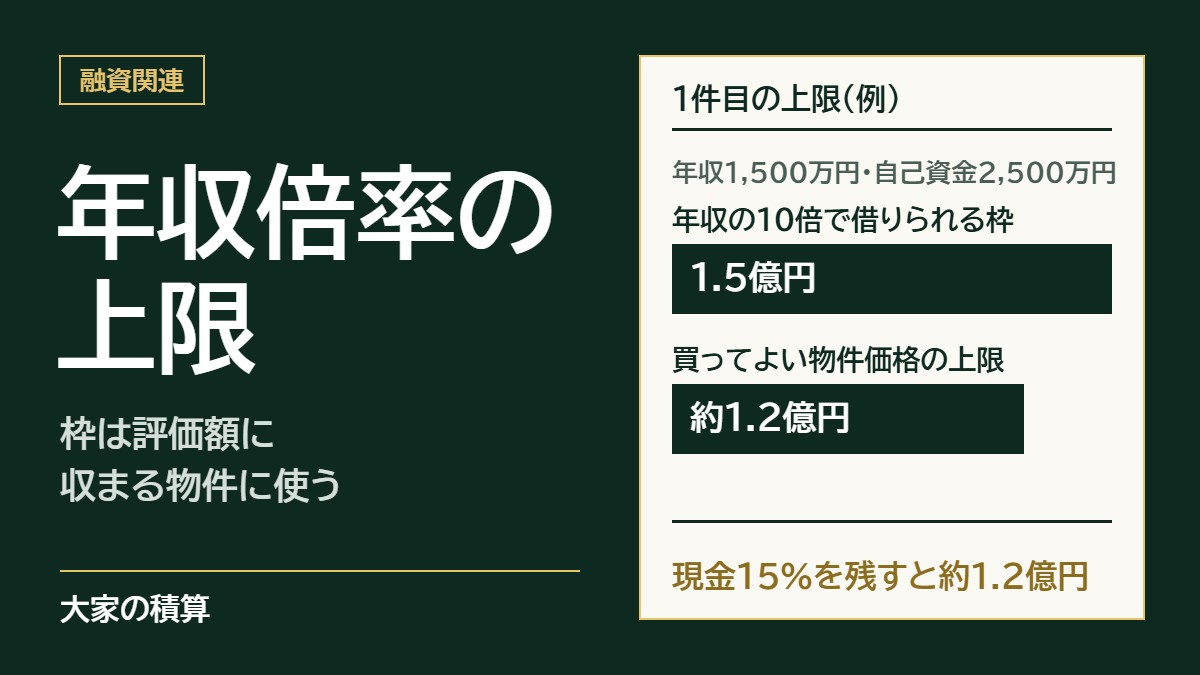
評価額に収まる物件でも、年収倍率の枠をどこまで使うかは、買った後に手元に残る現金で決めます。自己資金2,500万円のモデルケースでは、年収倍率の枠1.5億円より、手元の現金で決まる上限の約1.2億円のほうが低くなります。
筆者は、買った後も住宅ローンを含む借入総額の15%の現金を手元に残す、という線で自己資金を見ています。考え方は冒頭で紹介した自己資金の目安の記事に譲り、ここではモデルケースで計算します。
モデルケースは、年収1,500万円・自己資金2,500万円・既存の借入なしの方が、物件価格の全額を借りる場合です。諸費用は物件価格の6%と仮に置きます。自己資金で諸費用を払った後に、借入の15%の現金が残る物件価格を求めます。
買ってよい物件価格の上限=2,500万円÷(諸費用6%+残す現金15%)=約1.2億円
年収の10倍の枠1.5億円まで使うと、諸費用約900万円と残す現金2,250万円で、約3,150万円が必要です。自己資金2,500万円では足りません。
倍率の商品をすべて使えば借入は3億円を超えますが、手元の現金を残して買えるのは約1.2億円までです。5,000万円の物件なら、2件(1億円)までが15%の現金の残る範囲です。
実務家の勉強会では、諸費用を物件価格の7%程度と整理しています(2026年9月時点)。7%と置けば、上限は約1.1億円に下がります。
住宅ローンなど既存の借入がある方は、その15%の現金も先に残します。
既存の借入がある場合の上限=(自己資金−既存の借入×15%)÷(諸費用6%+残す現金15%)
年収倍率の枠をどこまで使うか
| 段階 | 状況 | 筆者の判断 |
|---|---|---|
| 理想 | 値下げ後の売値が評価額に収まり、年収倍率の枠まで借りても借入総額の15%の現金が残る | 年収倍率の枠をすべて使ってよい |
| 合格 | 売値は評価額に収まるが、枠まで借りると手元の現金が15%を切る | 15%が残る額まで物件の規模を下げる |
| 危険 | 値下げ交渉をしても、売値が評価額に収まらない | 枠に余裕があっても、基本使わない |
| 危険(2件目以降) | すでに持っている物件で、借入が評価額を上回っている | 次の打診の前に、断られる理由を見分ける(前述の2棟目が買えない理由の記事) |
年収倍率の枠を使う前に確かめる4つ
- 検討中の物件の評価額を出し、値下げ後の売値が評価額に収まるかを見る
- 使う商品の倍率と、既存の借入を引く商品かどうかを、打診のときに金融機関に確かめる
- 頭金と諸費用を払った後に、借入総額の15%の現金が手元に残るかを計算する(住宅ローンがあれば、その15%を先に引く)
- 2件目以降を検討する方は、すでに持っている物件の評価額と借入を並べ、修正後BSの純資産がマイナスになっていないかを見る
年収倍率の枠を使う前に、業者には「この物件の評価額はいくらと見ていますか。売値との差はいくらですか」と聞いてください。
よくある質問
Q. 年収1,000万円なら、アパートローンでいくら借りられますか。
年収の10倍で上限を決める商品なら、既存の借入がない場合で1億円です(筆者のヒアリング、2026年6月ごろ)。ただし使ってよい額は、物件の評価額と、買った後に残る手元の現金で決まります。
Q. 年収倍率には、すでにある借入も含まれますか。
含める商品があります。筆者が2026年6月ごろヒアリングした範囲では、年収の10倍から既存の借入を引いて枠を出す商品がありました。
Q. 年収倍率の商品を使い切ったら、もう借りられませんか。
借りられる余地はあります。使い切った後は物件の評価額と決算書で見る金融機関が中心になり、それまでに買った物件の借入が評価額に収まっているかが判断材料の1つになります。
まとめ
売値が評価額に収まり、手元の現金も残るなら、年収倍率の枠まで借りること自体は問題ありません。避けるべきは、年収倍率の枠を、評価額に見合わない物件に使うことです。年収倍率の枠を使う前に、次の3つを見てください。
- 値下げ後の売値が、物件の評価額に収まるか
- 買った後に、借入総額の15%の現金が手元に残るか
- 2件目以降なら、すでに持っている物件で、借入が評価額を上回っていないか
筆者は、借りられる額ではなく、評価額と手元の現金から借りる額を決めます。検討中の物件があれば、まず売値と評価額を並べ、買った後に残る現金を計算してください。どの金融機関に打診するかの考え方は、不動産投資の融資|銀行開拓で11の金融機関に打診した記録で書いています。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
検討中の融資が、年収倍率で伸ばしたものか、物件の評価額に収まるものかは、物件資料と融資の条件があれば一緒に確かめられます。これから物件を探す方からの、年収倍率の枠をどのような物件に使うかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。