サカイ

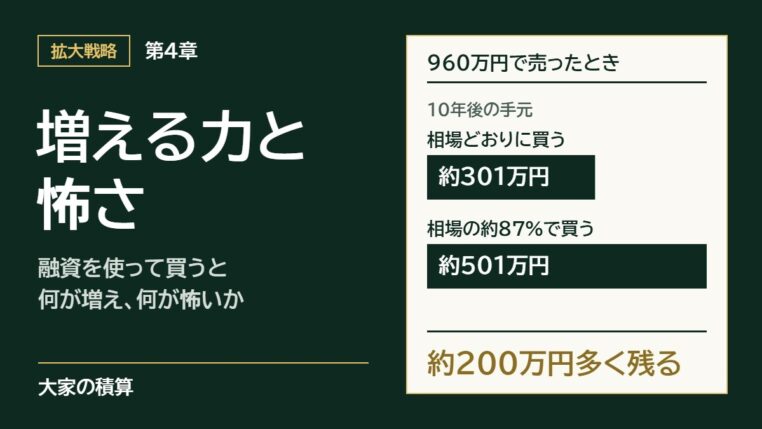
第4章 融資を使って不動産を購入すると何が増えるのか、何が怖いのかをチェックする:10年後に960万円で売ったときの手元は、相場どおり約301万円、相場の約87%で約501万円 拡大戦略

第4章 融資を使って不動産を購入すると何が増えるのか、何が怖いのかをチェックする

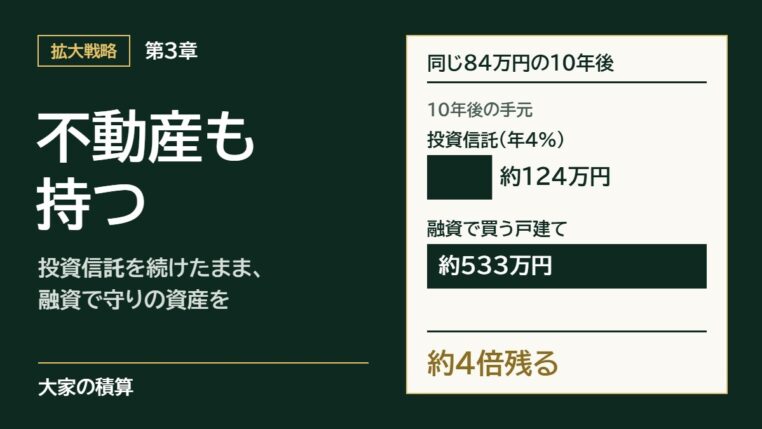
第3章 投資信託を続けたまま、融資を使って不動産も持つ:同じ84万円の10年後の手元は、投資信託約124万円、融資で買う戸建て約533万円 拡大戦略

第3章 投資信託を続けたまま、融資を使って不動産も持つ

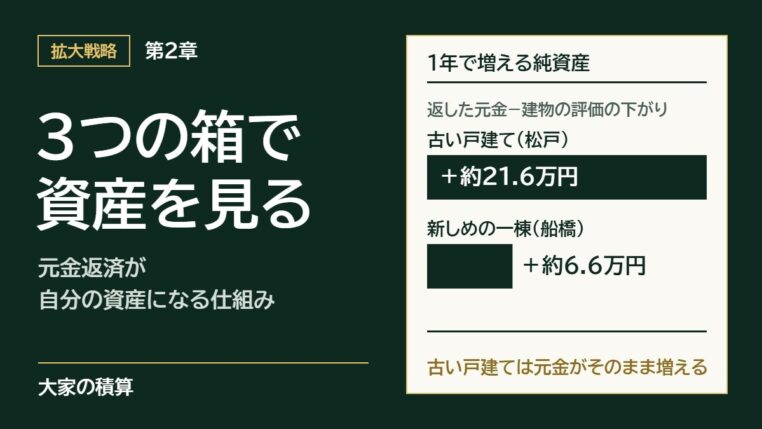
第2章 バランスシートという3つの箱で見る、元金返済が自分の資産になる仕組み:1年で増える純資産は、建物の評価が下がらない古い戸建て(松戸)で約21.6万円、新しめの一棟(船橋)で約6.6万円 拡大戦略

第2章 バランスシートという3つの箱で見る、元金返済が自分の資産になる仕組み
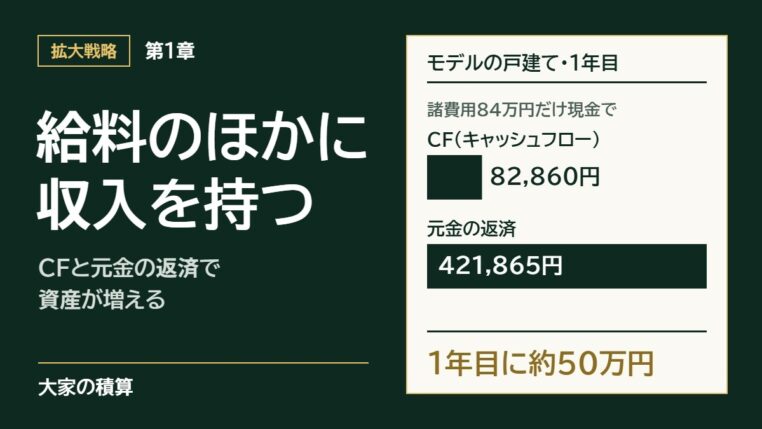
第1章 給料のほかに、家賃という収入を持つ:物件の値段は全額を借り、諸費用84万円だけ現金で払うモデルケースの戸建てで、1年目のCF(キャッシュフロー)82,860円と元金の返済421,865円、合わせて約50万円資産が増える計算 拡大戦略

第1章 給料のほかに、家賃という収入を持つ

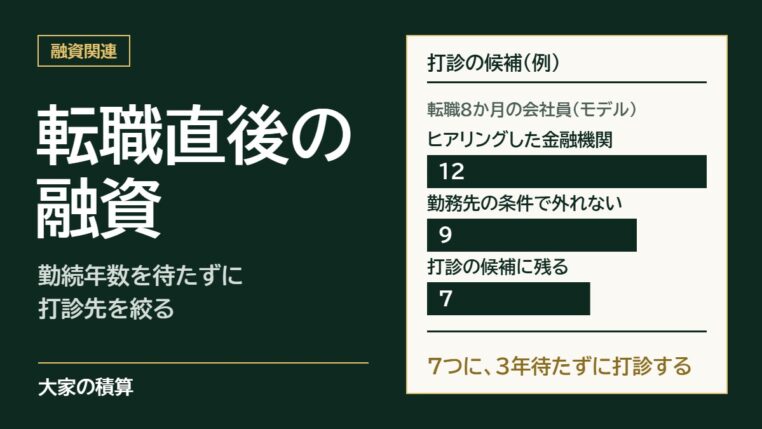
転職直後の融資のモデルケース:転職8か月の会社員を、筆者がヒアリングした12の金融機関の条件に当てはめると、勤務先の条件で外れないのは9、打診の候補に残るのは7つ。3年待たずに打診できる 融資

転職直後の不動産投資の融資|勤続年数を待たずに打診先を絞る

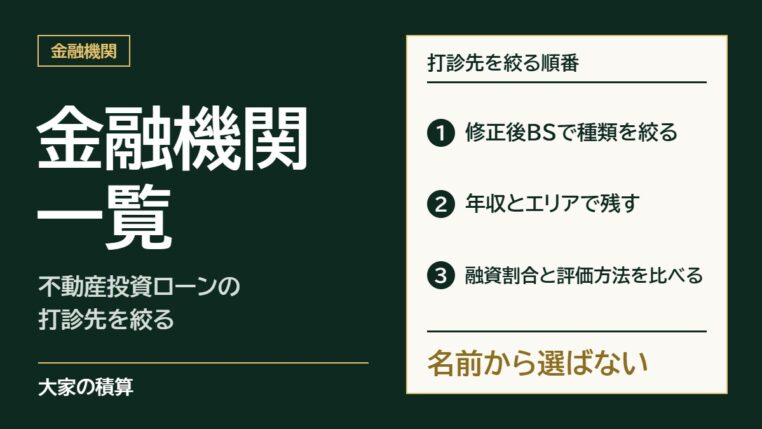
不動産投資ローンの金融機関一覧:打診先は、修正後BSで種類を絞り、年収とエリアで残し、融資割合と評価方法を比べる順に決める 金融機関

不動産投資ローンの金融機関一覧|年収とエリアで打診先を絞る

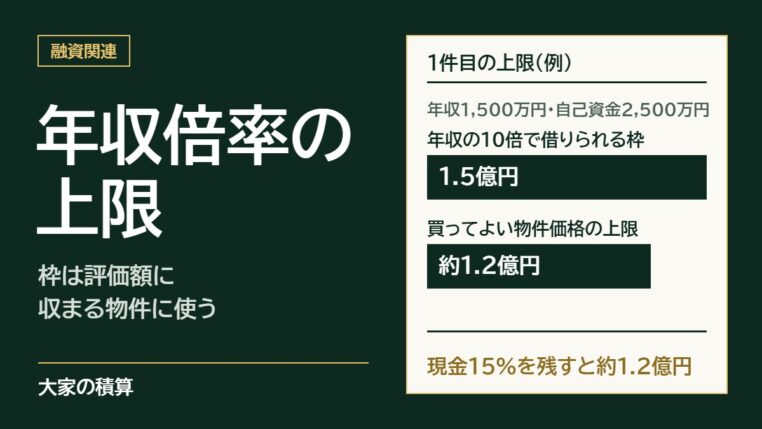
年収倍率の上限のモデルケース:年収1,500万円・自己資金2,500万円なら年収の10倍で1.5億円借りられるが、現金15%を手元に残すと買ってよい物件価格の上限は約1.2億円 融資

アパートローンの年収倍率の上限|枠は評価額に収まる物件に使う

積算割合と実勢価格:積算割合、実勢価格、家賃から出す値段の順に確かめる 用語集

積算割合と実勢価格|積算100%超の物件ほど、まず実勢を疑う

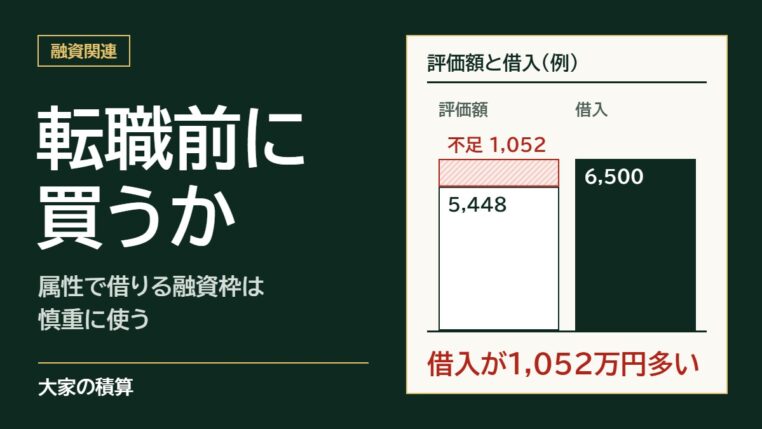
転職前に買うかのモデルケース:総額6,500万円を全額借りると、評価額5,448万円より借入が1,052万円多い 融資

転職前に不動産投資で買うべきか|属性で借りる融資枠は慎重に使う

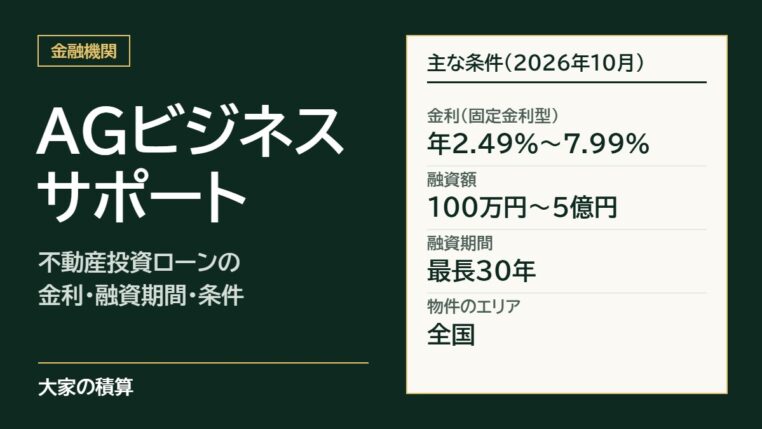
AGビジネスサポートの不動産投資ローンの主な条件:固定金利で年2.49%〜7.99%、融資額100万円〜5億円、融資期間最長30年、物件のエリアは全国 金融機関

AGビジネスサポートの不動産投資ローン|金利・融資期間・条件一覧