一棟アパート投資に向いているのは、年収や預金の額そのものではなく、物件の価値より多く借りる1棟を見送る判断ができ、買った後も手元に現金を残せる人です。この記事では、向き不向きを分ける物差しと、買う前に確かめる4つを、計算例とともに示します。
業者から「年収も預金も足りているので、一棟が向いていますよ」と勧められ、融資も付きそうな場面で、本当に自分に向いているのかと迷う方は多いはずです。年収と預金の額で向き不向きを分ける説明は、1棟目を買えるかには答えています。しかし、買った後に2棟目へ進めるかには答えていません。
もちろん、一棟アパート投資に現金は要ります。ただし見るべきなのは預金の多さではなく、2つの数字です。今回借りる額と物件の価値の差と、買った後に借入の合計に対して残る現金の額です。
この記事で言う「向いている」は、1棟目を買えることではなく、2棟目、3棟目と買い進められることです。1棟で終える前提の方には、この物差しは当てはまりません。
また、預金がほとんどない方には、この記事の方法は合いません。物件の価値より少なく借りられる物件でも、買った後に手元に残しておく現金が要るからです。
結論
- 年収と預金で分かるのは、1棟目の融資が付くかどうかまで。 2棟目からは、それに1棟目の借入と評価額(土地と建物の価値を国の公表資料で見積もった額)の差が加わり、打診(融資を申し込む前の相談)できる金融機関が変わる
- 向き不向きを分ける物差しは、1棟目の借入が評価額を超えるかどうか。 その前提として、買った後も借入総額の15%の現金を残す
- 手元の現金を入れ切って買うことと、評価額が出ない、または年々下がる物件から入ることは、年収があっても一棟アパート投資を続けにくくする
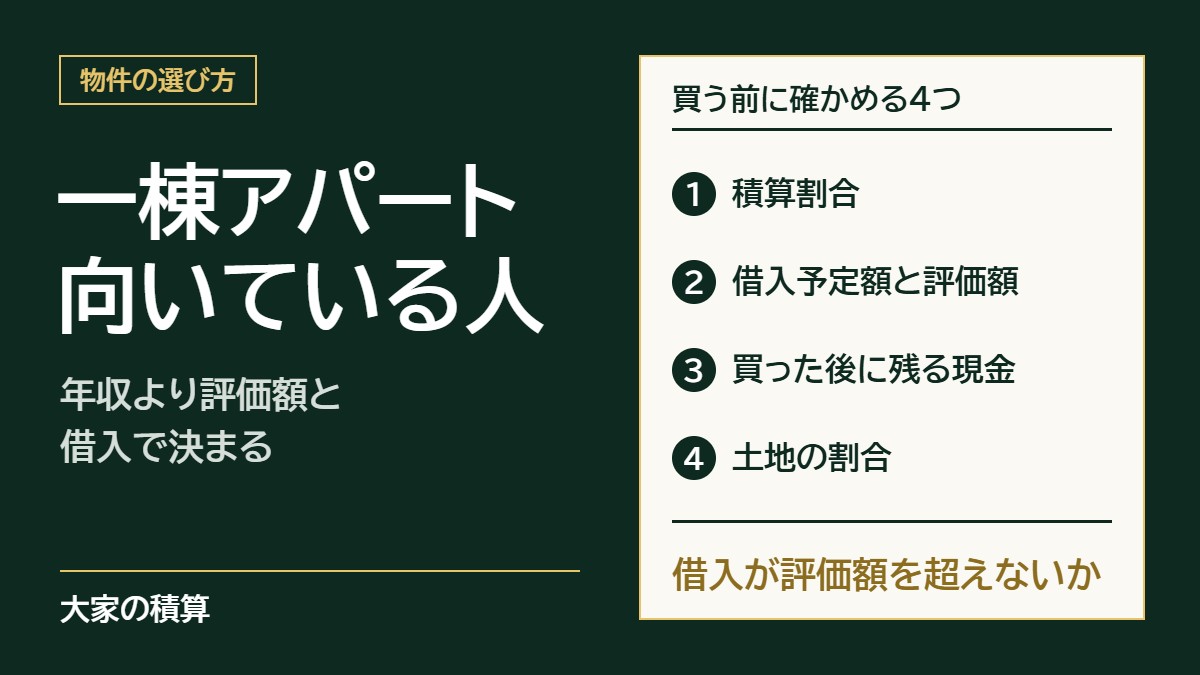
- 買う前に、積算割合(評価額÷価格)・借入予定額と評価額・買った後に残る現金・土地の割合(土地の評価額÷価格)の4つを確かめる
この記事では、税金を減らす目的での購入と、金融機関の選び方や打診の順番は扱いません。金融機関の選び方は、銀行開拓の進め方で書いています。1件目を何で決めるかは、不動産投資の始め方で書いています。
一棟アパート投資は、1棟目の借入で2棟目に打診できる金融機関が変わる
1棟目で融資が付いても、2棟目で打診できる金融機関は、1棟目の借入と評価額の差で変わります。 融資が付いたことは、一棟アパート投資を続けられることの証明にはなりません。
融資が付いたなら、金融機関も物件と自分を認めてくれたはずだ、と思った方もいるでしょう。確かに1棟目の融資は、図の左の枠を見て決まります。ただ、1棟目の時点では、一棟の借入と評価額の差は、まだ金融機関が見る材料に入っていません。
左の枠のうち年収や勤務先は、転職すると見られ方が変わることがあります。転職を控えている方は、転職前に不動産投資で買うべきかをご覧ください。
2棟目からは、金融機関が見る材料に、1棟目の借入と評価額の差が加わります。金融機関は、持っている物件を評価額に置き直して、貸借対照表(持っているものと借りているものを並べた表)を作り直します。借入が評価額を上回れば、作り直した表の純資産(持っているものから借入を引いた残り)は、その分だけ小さくなります。
この作り直した表を修正後BS(BSはバランスシート、つまり貸借対照表の略)と呼び、純資産がマイナスになった状態を実質債務超過と呼びます。実質債務超過は、2棟目の打診で金融機関に断られる理由の1つになります。
筆者の1棟目は、総額8,570万円の全額を借り入れた結果、買った時点で実質債務超過でした。2棟目の打診では、それが理由の1つとなって地方銀行とネット銀行から断られました。残った信用金庫と信用組合の間で条件を比べて2棟目を買えましたが、比べられる金融機関は1棟目の借入によって減りました。
評価額が価格に届かない物件にも、融資が付くことはあります。筆者が見送った築浅の一棟は、評価額が売出価格の約5割(自分で計算した値)でも、売出価格の9割から全額の融資が見込めました。融資が付くかどうかと、2棟目に進めるかどうかは、分けて見る必要があります。
一棟アパート投資に向いているかは、借入と評価額の差で分かる
筆者は、一棟アパート投資に向いているかを、1棟目の借入が評価額を超えるかどうかで分けます。 評価額が借入を上回る1棟なら、買った時点で修正後BSの純資産がプラスから始まり、1棟目の借入を理由に2棟目の候補が減ることを避けられるからです。
評価額(積算とも呼ばれます)は、物件の価値を国の公表資料で見積もった額で、金融機関が出す評価額とは異なります。土地は路線価(国税庁が道路ごとに公表している土地の値段)に面積を掛けて出します。建物は、国税庁の工事費用表の単価に延床面積(各階の床面積の合計)を掛け、古くなった分を差し引いて出します。
土地の評価額=路線価×土地の面積
建物の評価額=工事費用表の単価×延床面積×(残りの年数÷耐用年数)
耐用年数は税法で構造ごとに決められた建物の使用年数(住宅用の木造は22年)で、残りの年数はそこから築年数を引いた年数です。詳しい出し方は、積算価格とはで順を追って書いています。
次のモデルケースで計算します(数字は説明のための例です)。埼玉県の木造アパートで、築11年、延床面積250㎡、土地250㎡、路線価は1㎡当たり12万円です。建物と土地が同じで、価格だけが違う物件Aと物件Bを比べます。
土地の評価額は、12万円×250㎡=3,000万円です。建物は、埼玉県の木造の単価22.8万円×250㎡=5,700万円に、残りの年数の割合(11年÷22年)を掛けて2,850万円になります。
| 物件A | 物件B | |
|---|---|---|
| 価格 | 7,000万円 | 5,500万円 |
| 評価額(土地3,000万円+建物2,850万円) | 5,850万円 | 5,850万円 |
| 積算割合(評価額÷価格) | 約84% | 約106% |
| 借入(価格の全額を借りた場合) | 7,000万円 | 5,500万円 |
| 評価額−借入 | マイナス1,150万円 | プラス350万円 |
積算割合は、物件を買う候補に残すかを決める指標で、筆者は合格ラインを80%に置いています。物件Aは積算割合だけを見れば合格ラインを超えますが、価格の全額を借りると、借入が評価額を1,150万円上回ります。物件Bは、全額を借りても評価額の内側に収まります。
このように、物件の良し悪しと借り方は、分けて見る必要があります。まず積算割合と、後述する土地の割合で、物件を候補に残すかを決めます。次に、借入を評価額の内側に収められるかで、買い方を決めます。
筆者の1棟目は物件Aと同じ型で、積算割合は約81%と合格ラインを超えていましたが、総額の全額を借りました。そのため、借入8,570万円が評価額 約6,979万円(筆者の計算)を約1,591万円上回りました。1棟目は新築ですが、中古の物件Aでも同じことが起きます(1棟目の経緯は土地から新築アパートの注意点)。
2棟目は物件Bと同じ型の中古の一棟で、評価額 約9,319万円(筆者の計算)が価格8,500万円を上回っていました。仮に価格の全額を借りても評価額の内側に収まり、実際の借入7,500万円に対しては、評価額が約1,819万円上回りました。2棟の差の向きを分けたのは、借入を評価額の内側に収めたかどうかです。
勧められた1棟でも、買付(購入の申し込み)の前に、借入予定額と評価額を並べて、差がプラスかマイナスかを先に出してください。 並べ方は、この記事の最後の表にまとめています。
出典:国税庁「財産評価基準書 路線価図・評価倍率表」/国税庁「地域別・構造別の工事費用表(1㎡当たり)【令和8年分用】」/国税庁「主な減価償却資産の耐用年数表」
年収があっても一棟アパート投資に向いていない2つの状態
手元の現金を入れ切って買うことと、評価額が出ない、または年々下がる物件から入ることは、年収があっても一棟アパート投資を続けにくくします。 前者は買った後に残る現金を、後者は修正後BSの純資産を、1棟目で削るからです。
手元の現金を入れ切って買う
筆者は、不動産は余剰資金でやるものだと考えています。そのため、個人と会社の預金の合計が、買った後の借入総額(住宅ローンを含むすべての借入)の15%を下回らないようにしています。会社を持っていなければ、個人の預金と借入だけで計算します。
買った後に残す現金=(今の借入+今回の借入)×15%
前述の物件Aで計算します(住宅ローン・預金・諸費用もモデルケースの仮の数字です)。住宅ローンの残りが3,000万円、預金が2,000万円の方が、物件Aを全額の借入で買い、諸費用を400万円払うとします。残す現金は(3,000万円+7,000万円)×15%=1,500万円で、買った後の預金1,600万円(2,000万円−400万円)はこれを上回ります。
一方、評価額との差の1,150万円を頭金で埋めると、買った後の預金は450万円まで減ります。借入が5,850万円に下がるため、残す現金も(3,000万円+5,850万円)×15%=約1,328万円に下がりますが、450万円では届きません。
評価額との差を頭金で埋めることもできますが、筆者は勧めません。自己資金は温存し、評価額の内側で借りられる物件を選びます。
年収が高くても、買った直後に手元に残る現金は、その時点の預金でしか満たせません。よく見かける「自己資金は物件価格の何%」は物件に入れる額の目安ですが、筆者の15%は物件に入れず、買った後も手元に残しておく額です。計算方法は不動産投資の自己資金の目安で書いています。
評価額が出ない、または年々下がる物件から入る
建物の評価額は年々下がり、物件Aの建物2,850万円は、5年後には約1,555万円(5,700万円×残り6年÷22年)になります。一方で、土地の評価額は路線価が変わらなければ残ります。
筆者は、土地の割合(土地の評価額÷価格)が50%以上あるかを見ます。建物の評価額は、古くなるほど下がるからです。筆者の1棟目は、土地の割合が約30%しかなく、評価額の6割強を年々下がる建物が占めていました。
区分マンション(マンションの1室だけを買う投資)は、土地の割合がさらに低くなりやすい物件です。筆者が相談を受けた会社員の方にも、都心の区分マンションを買い、次の物件に進めなくなった方がいました。手元の収支(家賃収入から返済を引いた額)は出ていましたが、土地の価値が価格の1割程度で、評価額が出なかったためです。
筆者は区分マンションを勧めません。筆者自身、一棟を買う前に築古の区分マンションを高値で買い、借入が評価額を上回る状態になりました。手元の収支はプラスでしたが、損切りも覚悟して売りました。
この経験は、評価額で物件を選ぶ今の考えにたどり着いたきっかけの1つです。やり直すなら、土地の価値が残り、評価額も出やすい戸建てから入ります。
年収が高くても、物件の土地の価値は増えません。どちらの状態も、現金を積み直してから買う、土地の割合の高い物件に絞る、と順番を変えれば避けられます。
一棟アパートを買う前に確かめる4つ
勧められた1棟の積算割合・借入予定額と評価額・買った後に残る現金・土地の割合の4つがそろえば、筆者は一棟アパート投資に進んでよい状態だと判断します。 1つでも欠けるうちは、まだ一棟に進む状態ではありません。
条件を満たす1棟は、多くありません。そろうまで待つことも、筆者は判断に含めています。筆者も自分で物件を買い続けている投資家で、この4つは自分が買うときに使っている基準と同じです。
この4つを確かめるのは、業者ではなくあなたです。 1棟を買えば、あなたは賃貸業という事業の経営者になり、その事業の数字は自分で把握する必要があります。借入を返し続けるのも、次の1棟へ進むかを決めるのも、あなた自身です。
そのため筆者は、1棟目のときから業者に評価額を聞かず、資料だけを受け取って自分で計算しています。筆者の経験では、聞いても期待する答えはまず返ってこないためです。
販売図面(物件の概要を1枚にまとめた資料)と資金計画(借入額や頭金の予定を並べた表)のほかに、最初に受け取るのは次の4つです。
- 登記簿(持ち主と担保の記録)
- 公図(土地の区切りの図)
- 接道の状況が分かる資料(敷地が道路に接する長さと、道路の種類)
- レントロール(部屋ごとの家賃の一覧)
受け取った資料で自分の評価額を出し、次の表を埋めます。業者の言う数字と自分の計算がずれたら、資料で確かめるまで低いほうで見ます。資料で何を確かめるかは、収益物件の業者の選び方で書いています。
| 確かめること | 進んでよい | 見送る(そろうまで待つ) | どう確かめるか |
|---|---|---|---|
| 積算割合(評価額÷価格) | 80%以上 | 80%未満 | 自分で出した評価額を、価格で割る |
| 借入予定額と評価額 | 借入予定額が評価額以下 | 借入予定額が評価額を上回る | 受け取った資金計画の借入予定額と、自分で出した評価額を並べる。差を頭金で埋めることもできるが、筆者は勧めない(自己資金は温存する)。埋めるなら、頭金を入れた後も次の行を満たすかを見る |
| 買った後に残る現金 | 借入総額の15%以上 | 15%未満 | 今の預金から頭金と諸費用を引いた額と、今の借入に借入予定額を足した額を比べる |
| 土地の割合(土地の評価額÷価格) | 50%以上 | 50%未満 | 路線価に土地の面積を掛け、価格で割る |
前述のモデルケースで表を埋めると、物件Aは積算割合(約84%)と残る現金(1,600万円)を満たします。しかし、借入予定額が評価額を1,150万円上回るため、物件Aは見送り、4つがそろう1棟を待ちます。土地の割合も約43%(3,000万円÷7,000万円)で、50%に届きません。
物件Bも諸費用を同じ400万円とすると、買った後の預金は1,600万円で、残す現金(3,000万円+5,500万円)×15%=1,275万円を上回ります。土地の割合も約55%(3,000万円÷5,500万円)あり、4つともそろいます。同じ建物と土地でも、価格と借り方によって判断が変わります。
積算割合の80%は、金融機関が評価額を割り引いて見ることも見込んだ値で、筆者は築年数によって変えません。
金融機関から融資の回答が出たら、借入予定額を回答の額に置き換えて、もう一度並べます。
よくある質問
Q. 一棟アパート投資は、年収いくらから始められますか。
年収いくらという線はなく、1棟目の融資が付くかは、年収や勤務先、手元の現金を見て金融機関ごとに変わります。そのうえで、続けられるかは借入と評価額の差と、買った後に残る現金で決まります。年収より先に、住宅ローンを含む借入総額の15%の現金が、買った後も手元に残るかを計算してください。
Q. 一棟アパート投資に向いていないのは、どのような人ですか。
一棟アパート投資に向いていないのは、手元の現金を入れ切って買う人と、評価額が出ない、または年々下がる物件から入る人です。どちらも、現金を積み直す、土地の割合の高い物件に絞る、と順番を変えれば避けられます。
Q. アパート一棟買いで失敗するのは、どのようなケースですか。
筆者が最も避けたい失敗は、融資が付いたことを理由に、評価額を上回って借りるケースです。筆者の1棟目がこれに当たり、2棟目の打診で融資を相談できる金融機関が減りました。買付の前に、借入予定額と評価額を並べて確かめます。
まとめ
一棟アパート投資に向いているかは、1棟目の借入が評価額を超えないかと、買った後に現金を残せるかで決まります。筆者は、勧められた1棟を次の4つで見て判断します。
- 積算割合(評価額÷価格)が80%以上か
- 借入予定額が評価額を超えないか
- 買った後に、借入総額の15%の現金が手元に残るか
- 土地の評価額が価格の50%以上あるか
物件は評価額(積算)で選び、買った後の修正後BSで純資産がプラスになる借り方を選ぶと、次の1棟の打診につながります。次に物件の資料が届いたら、この4つを埋めてから、収益物件の選び方|融資より積算割合80%の線で決めるの手順で、買うか見送るかを決めてください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
勧められている1棟の資料で4つを埋めたら、その計算が合っているかを一緒に確かめます。判断するのは、あなた自身です。これから1棟目を探す方も、どのような物件なら4つがそろうかを一緒に確認できます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。