不動産投資の金利相場は、2026年1〜9月の支援の現場で見ると、地方銀行の16件中13件が1.75〜2.3%でした。この記事では、42件を種類別に並べ、公表された金利の読み方と、受け取った条件の確かめ方・計算し直し方を示します。
金融機関から融資の条件を示されても、その金利が高いのか安いのか、比べる相手がありません。2026年は日本銀行が2回金利を引き上げ、このまま購入の手続きを進めてよいか迷う方も多いはずです。
日本銀行が引き上げたのは政策金利で、金融機関どうしが1日だけお金を貸し借りするときの金利の目安です。
支援の現場とは、筆者が資産拡大を支援してきた方々のうち、2026年に金融機関へ打診(融資を申し込み、条件を聞くこと)した方とのやりとりです。この記事の金利の幅は、その方々と筆者自身に金融機関が示した条件で、公表されている金利の一覧ではありません。
この記事は、1棟目を持ち、2棟目の打診で金融機関から条件を受け取り始めた方向けです。打診する金融機関を選ぶところから考える方は、不動産投資の融資|銀行開拓の進め方と、打診する金融機関の絞り方から読んでください。
数字は2026年10月1日時点の集計です。四半期ごとに、新しく示された条件を足して更新します(次回は2027年1月)。
結論
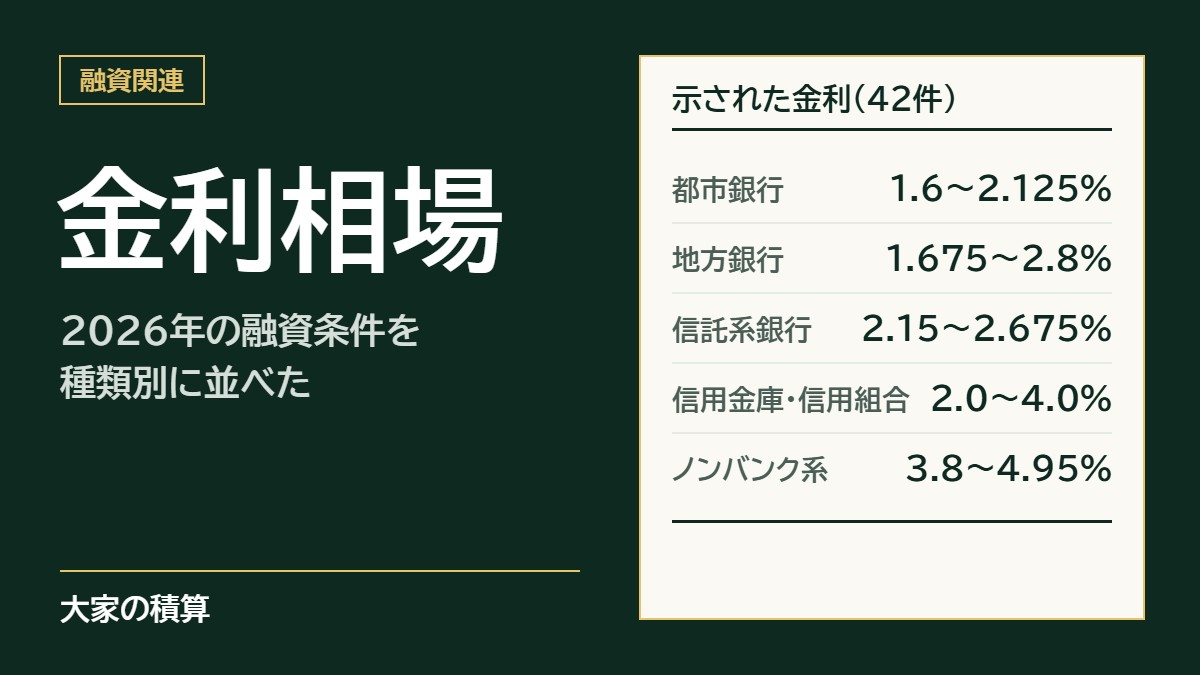
- 地方銀行は、16件中13件が1.75〜2.3%に集まった。 全体は1.6〜4.95%で、金融機関の種類ごとに幅が分かれた(図1)
- 政策金利と短期プライムレート(大手の銀行が企業に1年未満で貸すときの金利)は、変動金利の動きを読む目安になる。 変動金利は、借りている途中で見直される金利で、モデルケース(借入9,000万円・30年)では、2.0%から0.25%上がると、返済は年約14万円増える
- 受け取った条件は、決済(残りの代金を払い、物件の引き渡しを受けること)までに動くことがある。 42件のうち3件で、金利の改定、融資額の減額、否決が起きた
- 融資割合(物件価格に対する借入の割合)は、金融機関の種類では決まらない。 同じ地方銀行でも、全額以上から自己資金を求められた例まで並んだ
- 受け取った条件は、金利6%程度・融資額2割減で計算し直してから、続けるかを決める。 見るのは、返済が回るかと、借入総額の15%の現金が残るか。筆者は、金利を理由に見送ることはあまりない
この記事では、どの金融機関にどの順で打診するかと、金利と融資額のどちらを優先するかは扱いません。打診の順番は冒頭の銀行開拓の記録で書いており、金利と融資額の優先は、金利上昇の不動産投資対策で書いています。今後の金利の見通しも書きません。
2026年の不動産投資の金利相場(金融機関の種類別)
受け取った金利は、同じ種類の金融機関に示された金利の幅と並べ、そのどこに入るかで読みます。
支援の現場で示された条件
都市銀行は、全国に支店を持つ大手の銀行です。信託系銀行の投資用ローンは、信託銀行系の、条件の決まった定型の商品です。ノンバンク系は、預金を扱わない貸し出し専門の金融会社です。
数えたのは、2026年1〜9月に金融機関が支援先と筆者に示した条件のうち、金利が数字で出たものです。合計は42件で、うち2件は筆者の2棟目で2つの信用金庫から示された条件です。42件には、承認、事前審査、担当者の回答が混ざっています。
承認は、金融機関が貸すと決めることです。事前審査は、本申し込みの前に、借りられる額と条件の見込みを出してもらう審査です。
販売業者や紹介者の説明、支援先が他から聞いた話、記事にする時期を決済後と決めている進行中の案件は数えていません。同じ物件で条件が変わったものは最後の条件を1件とし、1人の支援先から最も多く数えたのは6件です。
種類ごとの金利の幅は、都市銀行が1.6〜2.125%、地方銀行が1.675〜2.8%でした。信託系銀行の投資用ローンは2.15〜2.675%、信用金庫・信用組合は2.0〜4.0%です。ノンバンク系は3.8〜4.95%でした。
受け取った金利が、幅のどこに入るかを確かめる
地方銀行なら、この42件から見た目安は次の3段階です(筆者の合格ラインではありません)。
| 地方銀行の金利 | 見方 | 件数 |
|---|---|---|
| 1.75%未満 | 中心より低い | 16件中1件 |
| 1.75〜2.3% | 中心 | 16件中13件 |
| 2.3%超 | 高い理由を聞く | 16件中2件 |
2.3%を超えていたら、金融機関に理由を聞きます。聞くのは「保証料は含まれていますか」「定期預金などの条件は付いていますか」「期間は何年ですか」の3つです。保証料は保証会社に払う費用、定期預金はここでは融資の条件として同じ金融機関に預けておくお金です。
信用金庫・信用組合は2.0〜4.0%と幅が広いので、段階には分けません。先に保証会社付きか、保証料込みの金利かを聞き、同じ条件どうしで比べます。件数の少ない都市銀行(3件)とノンバンク系(4件)は、幅を目安にとどめてください。
政策金利と短期プライムレートは、変動金利の動きを読む目安になる
公表された金利は融資の金利そのものではなく、自分の変動金利がいつ見直され、返済がいくら増えるかを確かめる目安です。
2026年は、政策金利と短期プライムレートが段階的に上がった
日本銀行の政策金利は、2025年12月の引き上げで0.75%程度になりました。2026年は6月と9月に0.25%ずつ上がり、1.25%程度になっています。
短期プライムレートは、大手の銀行が信用の高い企業に1年未満で貸すときの金利です。変動金利の多くが、これを基準にしています。2025年12月と2026年6月の政策金利の引き上げでは、短期プライムレートが約6週間・約7週間後に改定されました。
| 時期 | 政策金利 | 短期プライムレート(大手の銀行) |
|---|---|---|
| 2025年12月 | 0.75%程度(12月22日から) | 1.875% |
| 2026年2月 | 0.75%程度 | 2.125%(2月2日から) |
| 2026年6月 | 1.0%程度(6月17日から) | 2.125% |
| 2026年8月 | 1.0%程度 | 2.375%(8月3日から) |
| 2026年9月 | 1.25%程度(9月24日から) | 2.375%(9月11日時点) |
出典:日本銀行「金融市場調節方針の変更について」(2025年12月19日)/同(2026年6月16日)/同(2026年9月18日)/日本銀行「長・短期プライムレート(主要行)の推移」
9月の政策金利の引き上げ後は、大手の銀行ではみずほ銀行が、11月2日から短期プライムレートを2.375%から2.625%に上げると9月18日に公表しました。日本銀行の表は9月11日現在のため、この改定はまだ載っていません。
出典:みずほ銀行「短期プライムレートの改定について」(2026年9月18日)
公表された金利は、自分の変動金利を確かめる順に、次のように使います。
- 政策金利が変わったら、短期プライムレートが改定されるかを見る。 改定の日と値は、出典の日本銀行のページで確かめられます
- 短期プライムレートが改定されたら、自分の変動金利がいつ、どれだけ見直されるかを金融機関に聞く。 信用金庫や地方銀行の変動金利が、同じ日に同じ幅で動くとは限りません。聞くのは「この融資の金利は、何を基準に、いつ見直されますか」です
- 見直される幅で、返済がいくら増えるかを計算する。 計算の方法は、次の節のモデルケースで示します
変動金利が0.25%上がると、返済はいくら増えるか
変動金利が上がった幅は、年間の返済額に直して確かめます。モデルケース(数字は説明のための例)は、物件価格1億円・年間の家賃収入900万円の物件です。借入9,000万円・30年・変動金利2.0%で買い、毎月同じ額を返します。
この変動金利が、政策金利の引き上げと同じ0.25%ずつ上がったと仮定します。
| 変動金利 | 毎月の返済 | 年間の返済 | 2.0%から増える額(年) |
|---|---|---|---|
| 2.0%(借りたとき) | 約33.3万円 | 約399万円 | ― |
| 2.25%(0.25%上がる) | 約34.4万円 | 約413万円 | 約14万円 |
| 2.5%(0.5%上がる) | 約35.6万円 | 約427万円 | 約28万円 |
返済は、0.25%の引き上げ1回で年約14万円、2026年の政策金利と同じ2回分(0.5%)で年約28万円増えます。自分の借入の毎月の返済額は、金融機関に聞くか、ローンの返済計算ツールで出せます。
2026年は、決済前に条件が動いた例がある
受け取った条件は、決済までに動くことがあります。変動金利は、条件が示されてから決済までの間に金融機関が改定すれば、決済日の金利が適用されることがあります。融資額は、決済の前の審査や条件の見直しで減ることがあります。
条件が動いた3件
支援の現場で示された42件のうち、決済までに条件が動いたと確認できたのは3件でした。
筆者の2棟目では、信用金庫が当初示した変動金利2.95%が、2026年8月1日の信用金庫の改定で0.25%上がりました。8月20日の決済日には、改定後の3.2%が適用されています。融資額7,500万円と期間24年は変わらず、返済は当初の金利で計算した額より年約12万円増えました。
ある支援先は、都市銀行から書面で1億6,800万円・34年・2.125%の条件を受け取りました。その融資額が、決済の前の8月に1億3,000万円まで減りました。
理由は、支援先から届いた報告では「金利上昇で融資条件が厳しくなった」というものです。購入に必要な現金が5,000万円程度(仲介業者の見立て)になり、支援先は見送りました。
別の支援先は、地方銀行から物件価格の90%・30年・変動2.8%の条件を示されていました。その後、立地と4戸(部屋数の少なさ)が懸念となり、最終的に否決されました。
条件を受け取ったら、決済日までに確かめること
このように、示された条件のまま決済できるとは限りません。条件を受け取ったら、その場で金融機関に次の2つを聞いておきます。
「この条件は、決済日までに変わる可能性がありますか」「変わるなら、金利と融資額のどちらですか」
金利が変わるなら上がった場合の返済額を、融資額が変わるなら減った場合の手元の現金を計算しておきます。手順は、後述の「決済前に条件が動いた場合を想定して、手元の現金を計算し直す」で示します。
表の読み方:同じ種類でも金利と融資割合を分けたもの
同じ種類の金融機関でも、金利は保証料などの付帯条件・交渉・時期で変わります。融資割合は金融機関の種類では決まらず、低く出た例で示された理由の多くは物件の評価です。
同じ種類で金利を分けたもの
金利を分けたものと、受け取った条件がそれに当たったときにすることを、次の表に並べます。
| 分けたもの | 支援の現場で示された例 | 当たったときにすること |
|---|---|---|
| 保証料が含まれるか | 信用金庫の保証会社付きの2件は、金利2.125%に保証料2%が加わり、合計4.125% | 保証料を足した合計の金利で比べる |
| 定期預金との組み替え | 地方銀行で、金利を0.1%上げる代わりに、預け入れる定期預金を半分にした | 預ける額と、金利の差で増える返済額を並べる |
| 交渉 | 信託系銀行の投資用ローンの変動2.5%が、交渉で2.425%になった | 同じ種類の中心より高ければ、下がる余地があるかを聞く |
| 時期(1〜5月か6〜9月か) | 地方銀行は、6〜9月の11件(1.775〜2.8%)が1〜5月の5件(1.675〜2.2%)より高かった | 受け取った時期の幅と比べる |
融資割合が分かれた例(多くは物件の評価)
筆者が参加している実務家の勉強会では、次のように整理しています。融資の額は、物件の評価額(金融機関が担保として見る物件の価値)をもとに決まります。そのうえで、売れる価格との差をどこまで見てもらえるかで変わります。
同じ地方銀行でも、融資割合が分かった12件は、全額(フルローン)以上が4件、9割台が4件(うち1件は最終的に否決)でした。残りは8割台と7割台が1件ずつ、自己資金を求められた例が2件です。
融資割合が低く出た例で理由が示された4件のうち、3件は物件の評価、1件は借り手の状況でした。
| 示された条件 | 示された理由 | 分けたもの |
|---|---|---|
| 地方銀行:価格の約7割 | 融資額を伸ばすには、もう少し利回り(物件価格に対する年間の家賃収入の割合)が要る | 物件の評価(収益性) |
| 地方銀行:手元資金3,000万円(諸費用=仲介手数料や登記の費用などを除く) | 物件単体の収支で試算した結果 | 物件の評価(収益性) |
| 信用金庫:価格の80% | 金融機関の担保評価で価格の80%とされ、伸ばすには共同担保(持っている別の不動産を追加で担保に入れること)が要る | 物件の評価(担保評価) |
| ノンバンク系:価格の約7割 | 過去1年で大きな物件を2棟取得している。物件の規模を下げれば融資割合を上げられる | 借り手の状況 |
筆者の2棟目のように、1棟目の実質債務超過(借入が評価額を上回る状態)で、打診できる金融機関が絞られることもあります。
融資割合が低く出たら、「この融資割合は、物件のどの評価で決まりましたか。共同担保を入れれば伸びますか」と聞きます。
決済前に条件が動いた場合を想定して、手元の現金を計算し直す
受け取った条件は、決済前に金利が上がり融資額が減った場合を想定して計算し直し、購入を続けるかを決めます。
- 想定する幅を決める。 筆者は、金利は6%程度まで上がっても返済が回るかで見ます(5%前後で借りる場合は7%程度)。融資額は、支援先の例で書面から減った約2割を目安にします
- 金利を上げて、返済が家賃で回るかを確かめる。 想定した金利で年間の返済を計算し直し、家賃から経費と返済を払ってお金が残るかを見ます
- 融資額が減った場合で、続けるかを決める。 減った融資額を自己資金で埋めたあとに残る現預金(個人と法人の合計)を、次の式に当てはめます。満たせば続け、満たさなければ見送るか、金融機関に条件を聞き直します
買った後の現預金(個人+法人)≧ 買った後の借入総額×15%
この15%は、筆者が物件を買うときの線です。不動産はあくまで余剰資金で行うもの、という筆者の考えから決めています。
前述のモデルケース(物件価格1億円・家賃収入900万円・借入9,000万円・30年・2.0%)で、手順2と3を通します。空室はないものとし、経費(管理費・修繕費など)は家賃の20%で180万円、諸費用は700万円とします。買う前の現預金(個人+法人)は5,000万円、すでにある借入(住宅ローンを含むすべての借入)は8,000万円です。
手順2で金利を6%として計算すると、年間の返済は約648万円です(2.0%では約399万円)。家賃900万円から経費180万円と返済を払っても年約72万円が残るので、このモデルケースは6%でも返済が家賃で回ります。
手順3は、条件どおりの場合と、融資額が2割減った場合を並べて計算します。
| 条件どおり | 融資額が2割減った場合 | |
|---|---|---|
| 融資額 | 9,000万円 | 7,200万円 |
| 頭金+諸費用 | 1,700万円 | 3,500万円 |
| 買った後の現預金 | 3,300万円 | 1,500万円 |
| 買った後の借入総額 | 1億7,000万円 | 1億5,200万円 |
| 借入総額×15% | 2,550万円 | 2,280万円 |
| 式を満たすか | 満たす | 満たさない(780万円足りない) |
条件どおりなら式を満たしますが、融資額が2割減ると780万円足りません。融資額が減ると借入総額も減りますが、手元の現金はそれ以上に減るためです。このモデルケースでは、融資額が2割減った時点で、見送るか、金融機関に条件を聞き直すことになります。
手順3の前に、そもそも積算割合(評価額(積算)÷売出価格)80%を満たす物件かを、収益物件の選び方の方法で確かめます。15%の計算の手順は、不動産投資の自己資金の目安で書いています。
よくある質問
Q. 金利が上がる前に、急いで買ったほうがいいですか。
急ぐかどうかは、金利の先行きでは決めません。筆者は、金利6%程度でも返済が回るかと、融資額が減っても手元15%の式を満たすかで決めています。
Q. 信託系銀行の投資用ローン(アパートローン)は、地方銀行より金利が高いのに、なぜ使われるのですか。
2026年の6件は期間が29〜35年(1件は一部20年)と長く、融資割合が分かった4件はすべて9割以上でした。
Q. 政策金利が0.25%上がると、融資の金利も0.25%上がりますか。
同じ日に同じ幅で上がるとは限りません。自分の金利が、いつ、どれだけ見直されるかは、借りている金融機関に確かめます。
まとめ
金融機関から受け取った融資の条件は、次の3つで読みます。
- 金利が、同じ種類の金融機関で2026年に示された幅のどこに入るか。変動金利なら、いつ見直されるか
- 融資割合と、それを分けた理由(多くは物件の評価)
- 金利が6%程度に上がっても返済が回るか。融資額が減っても、買った後の借入総額の15%に当たる現金が手元に残るか
筆者は、条件を受けるかどうかを、金融機関が見る評価と、自分のバランスシートに残る現金で決めています。次に条件を受け取ったら、図1の幅と地方銀行の3段階の表に当てはめます。そのうえで金利と融資額を動かして計算し直し、購入を続けるかを決めてください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
受け取った条件を、決済前に動いた場合で一緒に計算し直せます。修正後BS(保有物件を評価額に置き直したバランスシート)で、手元に残る現金まで出します。これから1棟目を探す方も、金融機関が見る評価から、どのような物件を購入すべきかを相談できます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。