42条2項道路とは、役所の指定で建築基準法の道路とみなされる、幅4m未満の道である。 つまり、狭くても道路と認める代わりに、道の両側の持ち主が中心から2mまで下がって建て(後退)、いずれ幅4mにする道です。この記事では、後退で減る土地と建てられる床の広さの上限を、買う前に計算し直す方法を示します。
検討中の物件の販売図面(売り出し中の物件の概要を1枚にまとめた資料)の「前面道路」の欄に、この言葉が書かれていることがあります。このとき、買ってよい物件かどうかを、何で判断すればよいのでしょうか。建て替えができるかどうかを気にする人は多いのですが、影響はそれだけではありません。
道に面した土地が減り、建てられる床の広さの上限も下がることがあります。後退した部分の土地は、金融機関の担保評価(返せなくなったときに備えて差し出す物件の評価)ではほぼゼロになると、筆者が関わる支援チームは見ています。
計算は、モデルケース(説明のために作った仮の物件)で、減る土地、下がる上限、出し直した評価額の順に示します。
結論
- 2項道路は、避ける必要はありません。 建て替えができる道で、減る分は買う前に数字で出せるからです
- 後退で減るのは、道路ではなくあなたの土地です。 後退した部分は、建物を建てる広さの計算に入りません
- 2項道路は、今の幅によらず、原則として4mの道として計算します。 そのため住居系の地域で2項道路だけに面した土地は、建てられる床の広さの上限が頭打ちになります。原則として、土地の広さの160%までです
- 買うかどうかは、後退する部分を除いた面積で評価額(路線価などから計算する、土地と建物の価値)を出し直し、売出価格と比べて決めます。 筆者の線は、長く持つ物件なら積算割合(評価額÷売出価格)80%と土地の割合(土地の評価額÷売出価格)50%で、築年数では変えません。金融機関が評価額を割り引くことも見込んだ線です。線を越えても、借入を評価額以内に収められなければ買いません
この記事では、後退した面積の測り方と相続税での扱い、後退した部分の寄付や固定資産税は扱いません。土地の形による評価の補正と、位置指定道路との違いも扱いません。いずれも別の記事で扱います。
42条2項道路とは
42条2項道路は、建て替えができる道路です。ただし、道に面した土地は、道の中心から2mの線まで下げて使います。
建築基準法(建物の建て方の最低限を決めた法律)では、建物を建てる土地は、道路に2m以上接していなければなりません。そして道路は、原則として幅4m以上の道です。
昔からある狭い道沿いでも建て替えができるように、役所が指定した幅4m未満の道を、道路とみなしています。これが42条2項道路で、「2項道路」「みなし道路」とも呼ばれます。
その代わりに、道の中心線から2mの線が、道路と土地の境目とみなされます。道に面した土地の持ち主は、建て替えのときに、この境目まで下がって建てます。
これを後退(セットバック)と呼びます。道の両側が下がれば、道は幅4mになります。
後退した部分も、あなたの土地のままです。ただし、そこには建物も門も塀も建てられません。
出典:江南市「2項道路の道路後退(セットバック)について」/建築基準法 第42条・第43条(e-Gov法令検索)
後退(セットバック)で減るのは、道路ではなくあなたの土地
後退した分だけ、建物を建てる計算に使える土地が減ります。 道は広がりますが、減るのはあなたの土地です。
建てられる建物の大きさは、土地の面積に2つの割合を掛けて上限が決まります。建ぺい率は、土地のうち建物で覆ってよい割合です。容積率は、土地の面積に対して建ててよい床面積の合計の割合です。
後退した部分は、この計算に使う土地の面積に入りません。
次のモデルケースで計算します(数字は説明のための例です)。住居系の地域にあり、今の幅2.0mの2項道路だけに面した土地で、道に面した幅は10mです。販売図面の土地の面積は後退する前の150㎡、都市計画の容積率は200%とします。
道の両側に土地があり、今の道の真ん中が中心線なら、片側が下がる幅は(4m−今の道の幅)÷2です。モデルケースでは(4m−2.0m)÷2=1.0mなので、後退する部分は1.0m×10m=10㎡です。この10㎡を引いた140㎡が、建物を建てる計算に使える土地になります。
後退した後の土地 150㎡ − 1.0m × 10m = 140㎡
販売図面の土地の面積が、後退の前か後かは、買う前に仲介業者に確かめてください。後退する前の面積なら、モデルケースのように後退する分を引いて出し直します。
後退が済んでいる土地では、販売図面に注記が入っていることがあります。
筆者の1棟目(埼玉県川越市)の販売図面には、「対象地は前面道路中心線より2m確保しています」という注記がありました。土地の面積は、後退した後の面積です。この場合は、面積をさらに引く必要はありません。
2項道路に面した土地は、道の幅で容積率の上限が下がる
容積率の上限を出すとき、2項道路は、今の道の幅ではなく、4mの道として計算します。そのため、住居系の地域で2項道路だけに面した土地は、容積率の上限が原則160%で頭打ちになります。
容積率の上限は2つあります。1つは、都市計画(市などが地域ごとに決める建て方のルール)で決まっている容積率です。もう1つは、前の道の幅から出す容積率です。
実際に使えるのは、2つのうち小さいほうです。
前の道の幅から出す容積率は、道の幅(m)に決まった数を掛けて出します。住居系の地域なら、原則0.4です。
住居系かどうかは、販売図面の「用途地域」の欄で分かります。「第一種住居地域」「第一種低層住居専用地域」のように、名前に「住居」が付くものが住居系です。
4m(2項道路)× 0.4 = 160%
4×0.4=1.6なので、土地の面積の1.6倍(160%)までの床面積を建てられる、という意味です。
2項道路は、今の幅が2mでも3mでも、原則として4mの道として計算します。そのため、住居系の地域で2項道路だけに面した土地は、都市計画で200%と決まっていても、160%までしか建てられません。都市計画の容積率が160%より小さい地域なら、そちらが上限です。
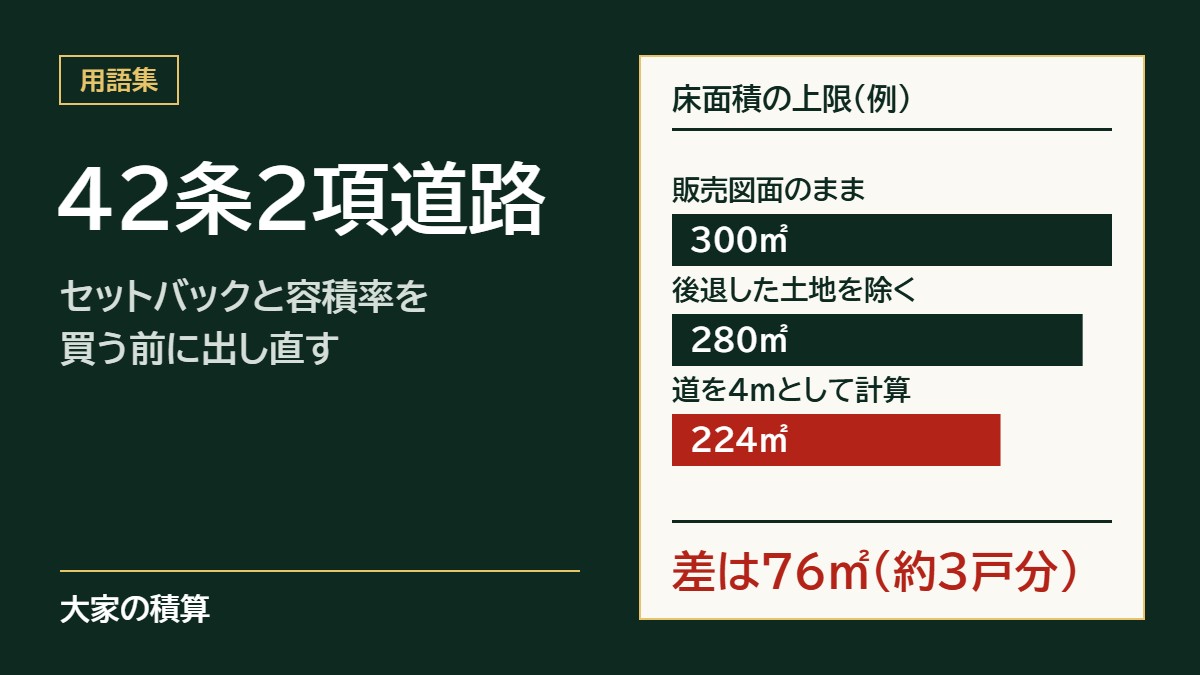
モデルケースでは、都市計画の容積率200%と、道の幅から出す160%のうち、小さいほうの160%が上限です。後退した後の土地140㎡に掛けると、建てられる床面積の上限は224㎡になります。
建てられる床面積の上限 140㎡ × 160% = 224㎡
販売図面の数字(土地150㎡・容積率200%)のまま計算すると、上限は300㎡に見えます。後退した土地を除くと280㎡、さらに2項道路を4mとして計算すると224㎡で、差は76㎡です。1部屋25㎡なら、約3戸分にあたります。
上限まで建てなければ関係ない、と思った方もいるでしょう。
それでも上限は、その土地に建てられる部屋の数の天井です。建て替えるときも、次に土地を買う人が建てるときも、この天井の下で考えることになります。
筆者の場合も、1棟目(木造3階建て6戸)の販売図面の容積率は200%でした。しかし前の道が今の幅2mの2項道路だったため、上限は160%でした。土地116.19㎡で計算すると、建てられる床面積の上限は232.4㎡から185.9㎡へ、約46㎡下がっています。
後退した部分は、評価額と次の融資にも影響する
支援チームは、後退した部分を金融機関の担保評価ではほぼゼロとして見ています。道の狭さが、融資の評価を下げた例もあります。
筆者が参加している実務家の勉強会では、次のように整理しています。金融機関が担保として見る評価額(積算)は、土地なら路線価×面積で出します。路線価は、国税庁が道路ごとに公表している1㎡あたりの土地の評価額です。
モデルケースで、評価額を出し直します。路線価は15万円/㎡、建物の評価額は1,500万円、売出価格は4,000万円とします(いずれも説明のための例です)。
| 販売図面の面積のまま | 後退する部分を除く | |
|---|---|---|
| 土地の評価額 | 15万円×150㎡=2,250万円 | 15万円×140㎡=2,100万円 |
| 建物の評価額 | 1,500万円 | 1,500万円 |
| 評価額の合計 | 3,750万円 | 3,600万円 |
| 積算割合(評価額÷売出価格) | 約94% | 90% |
| 土地の割合(土地の評価額÷売出価格) | 約56% | 52.5% |
後退する部分を除くと、評価額は150万円(15万円×10㎡)下がります。積算割合と土地の割合は、どちらも約4ポイント下がります。後退する部分が広い土地や、線に近い物件ほど、この差で買うかどうかの判断が変わりやすくなります。
支援の現場でも、支援チームが2026年8月、後退(セットバック)がある物件について、ある支援先に次のように示しました。後退する部分は担保の評価がほぼゼロになるので、その部分を除いても評価額が足りるかが焦点になる、という見方です。前の道が公道なら、後退があること自体を理由に物件を不可とはしない、という見方でした。
筆者が2026年に面談で受けた相談にも、道の狭さが評価に影響した例があります。約1.6億円規模の案件を、取引実績のない地方の信用金庫に持ち込んだ相談者は、評価が伸びず、自己資金を2割求められました。主な理由は取引実績がないことで、前の私道が狭いことも評価を下げていました。
このように、道の狭さは、融資の評価を下げる理由の1つになります。
後退する部分を除いて出し直した評価額は、借入と並べて見ます。
金融機関は、借りる人が持っている物件を評価額に置き直して、資産と借入を並べた表(貸借対照表、BS)を作り直します。これを修正後BSと呼び、修正後BSで純資産(資産から借入を引いた残り)がマイナスになった状態を、実質債務超過と呼びます。買う物件の評価額が借入を下回れば、その差の分だけ、修正後BSの純資産が減ります。
2項道路の物件を買う前に確かめる3つと、筆者の判断
販売図面で2項道路と分かったら、次の3つを確かめてから、買うか見送るかを決めます。
- 仲介業者か役所に、3点を聞く。前の道は2項道路か/後退は済んでいるか/販売図面の土地の面積は後退の前か後か。役所は、物件のある市区町村で建築を担当する課(建築指導課など。名前は自治体で違います)です。販売図面の所在地を伝えて聞きます。販売図面の接道の欄が空欄なら、検討をここで止めます
- 建てられる床面積の上限を出し、今の建物と比べる。後退した後の土地の面積に、都市計画の容積率と「4m×0.4=160%」(住居系の場合)の小さいほうを掛けます。販売図面には都市計画の容積率だけが載っていることがあるので、道の幅で下がった上限は自分で出します。建物付きなら、販売図面の延床面積(各階の床面積の合計)と比べます
- 後退する部分を除いた面積で評価額を出し直し、売出価格で割る。土地は路線価×後退する部分を除いた面積で出します。建物は、国税庁の工事費用表(国が公表する建物の標準の工事費)の工事費から、古くなった分を引いて出します(出し方は積算価格とは)。この割合を積算割合と呼びます。あわせて、土地の評価額を売出価格で割った割合(土地の割合)も出します
手順2で延床面積のほうが上限より大きくても、建物がすぐに上限を超えているとは限りません。
延床面積が上限より大きいときは、容積率の計算に入る床面積を仲介業者に確かめます。それでも超えていれば、建て替えるときに同じ広さは建ちません。超えた面積を1部屋の広さで割ると、建て替えで減る部屋の数の目安になります。
モデルケースで、今の建物の容積率の計算に入る床面積が250㎡なら、上限224㎡を26㎡超えています。1部屋25㎡で割ると約1戸分で、建て替えると部屋が1つ減る目安です。
前の道が私道なら、私道の持ち分と、通行・掘削の承諾書の2つも、手順1で聞きます。私道の持ち分は、道の土地の一部を持っていることです。通行・掘削の承諾書は、道を通り、水道管などのために掘ることを、道の持ち主が認めた書面です。
筆者は、私道に面した物件を買う最低条件を3つ置いています。建築基準法の道路に接していること、私道の持ち分があること、通行・掘削の承諾書があることです。
仲介業者には、次の質問をそのまま使えます。
「この土地の面積は後退した後の面積ですか。前の道の幅で計算すると、容積率の上限は何%ですか」
出し直した数字で、筆者は次のように判断します。線は、筆者が長く持つ物件に使っている積算割合80%と土地の割合50%で、築年数やエリアの見方で下げません(収益物件の選び方)。80%は、金融機関が評価額に掛け目(評価を割り引く掛け算)をかけることも見込んだ線です。
| 確かめた結果 | 筆者の判断 |
|---|---|
| 積算割合が80%以上、土地の割合が50%以上 | 物件として残す。次に、売出価格からの値下げも含めて、借入を評価額以内に収められるかを確かめる |
| 積算割合と土地の割合が線を越え、借入を評価額以内に収められる | 買い進めてよい。資料を取り寄せて、家賃や建物の状態の確認に進む |
| 積算割合が80%、または土地の割合が50%に届かない | 見送る。家賃や土地値に良い材料があっても、線は下げない |
| 接道の欄が空欄で、道路と認められているか分からない | 見送る前提で扱う。道路と認められていると分かるまで先に進まず、認められない道なら見送る |
| 狭い道に、がけや建築協定(住民どうしで決めた建て方の約束)などの制限が重なる | 見送る |
モデルケースは、後退する部分を除いても積算割合90%・土地の割合52.5%で、2つの線を越えています。次に確かめるのは、借入を評価額3,600万円以内に収められるかです。
筆者の場合、手順2で比べると、1棟目では延床面積191.46㎡のうち共用の廊下など23.37㎡が、容積率の計算から除かれていました。計算に入る床面積は168.09㎡(容積率144.67%)で、上限の160%の内側でした。
筆者が土地の割合も見るのは、建物の評価は年々下がり、売るときに次の買い手にとって魅力が薄れるからです。1棟目の積算割合は、土地を路線価、建物を工事費用表で出した筆者の計算で約81%と、80%の線を越えていました。一方、土地の割合は約30%で、そのうえ全額を借りたため、買った時点で借入が評価額を上回りました。
積算割合だけなら残る物件でしたが、土地の割合の線を当てると、見送る側に入ります。
1棟目の借入と評価額の差は、道路ではなく主に建築費の上乗せから生まれました。詳しくは土地から新築アパートの注意点に書いています。判定の方法は不動産の債務超過とはに書いています。
筆者は、販売図面の接道の欄がすべて空欄だった物件を、建て替えができない土地として見送りました。狭い道に、急な斜面の規制と建築協定が重なった物件も、土地側の制限が重なったことを理由に見送っています。
よくある質問
Q. 収益物件で2項道路は避けたほうがいいですか。
避ける必要はありません。筆者が見送るのは、道路と認められない道にしか接していない土地です。建て替えができず、土地の評価が消えることがあるためで、積算価格とはで書いています。
Q. すでに建物が建っている中古の物件でも、関係ありますか。
関係あります。今の建物は使い続けられますが、建て替えるときは、道の中心から2mの線まで下がり、容積率の上限の中で建てることになります。
今の建物が上限を超えていれば、建て替えで同じ広さは建ちません。買う前に、この記事の手順2で、今の建物の床面積を上限と比べてください。
Q. 2項道路に面していれば、容積率の上限はいつも160%ですか。
いつもではありません。160%は、住居系の地域で、2項道路だけに面している場合です。
都市計画の容積率が160%より小さければ、そちらが上限です。住居系以外の地域では、道の幅に原則0.6を掛けるので、4m×0.6=240%です。幅の広い道路にも面している土地は、広いほうの道の幅で計算します。
まとめ
2項道路の物件が、一律に悪いわけではありません。買う前に見るのは、次の3つです。
- 販売図面の土地の面積が、後退の前か後か
- 建てられる床面積の上限(都市計画の容積率と、住居系なら160%の小さいほう)
- 後退した後の面積で出し直した評価額を、売出価格で割った積算割合と、土地の割合
積算割合と土地の割合が線に届き、借入を評価額以内に収められるかで、買うかを決めます。2項道路の物件も、他の物件と同じく、評価額と借入の釣り合いで判断します。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
検討中の物件で、後退する部分を除いた評価額を出し、今の借入と並べると、買った後の修正後BSがどう動くかが見えてきます。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。