不動産投資の自己資金の目安は、「頭金+諸費用」に、買った後も手元に残す現金を足した額です。残す現金は、買った後の借入総額の15%を目安にします。この記事では、この計算式と、1棟目と2棟目以降で何が変わるかを、モデルケースで最後まで計算して示します。
住宅ローンなどの借入がない人の1棟目でも、頭金2割を求められたら、実際に要る現金は物件価格の約4割になります。諸費用を物件価格の6%と置いた場合です。すでに借入がある2棟目以降は、さらに増えます。
「頭金は2割と言われたけれど、手元の現金で足りるのか」「入れすぎて次が買えなくなるのでは」と迷う方は多いはずです。頭金と諸費用で物件価格の2〜3割、といった目安はよく見かけます。しかし、その目安だけでは、買った後に手元にいくら残るかが分かりません。
この記事は、個人と自分の会社(物件を持つために作った会社)を合わせて、数千万円の預金がある方を想定しています。預金がほとんどなく、全額の借入でしか買えない方は、この計算の前にやることがあります。毎月いくらずつ預金を増やし、いつまでに頭金と諸費用の額に届かせるかを決めてください。
計算例はモデルケース(説明のために作った数字)で示し、筆者自身の物件の数字とは分けて書きます。
結論
- 必要な自己資金=頭金+諸費用+買った後の借入総額の15%。 15%の部分は物件に入れず、買った後も手元に残しておく現金
- 借入のない人の1棟目でも、頭金2割を求められたら、実際に要る現金は物件価格の約4割(諸費用6%の場合)。 2棟目以降は、全額を借りても手元の現金が足りないことがある
- 15%の分母は、今回の物件だけでなく、個人と会社のすべての借入(住宅ローンを含む)の合計。 そのため、物件を買い増すほど、残す現金も増える
- 手元の現金が足りなければ、物件の規模を下げる。 届く物件価格の上限は、1行の式で出せる
この記事では、3つのことは扱いません。1つは、全額を借りると借入が物件の価値を上回ることがある仕組みです。もう1つは、どの金融機関に持ち込むかです。
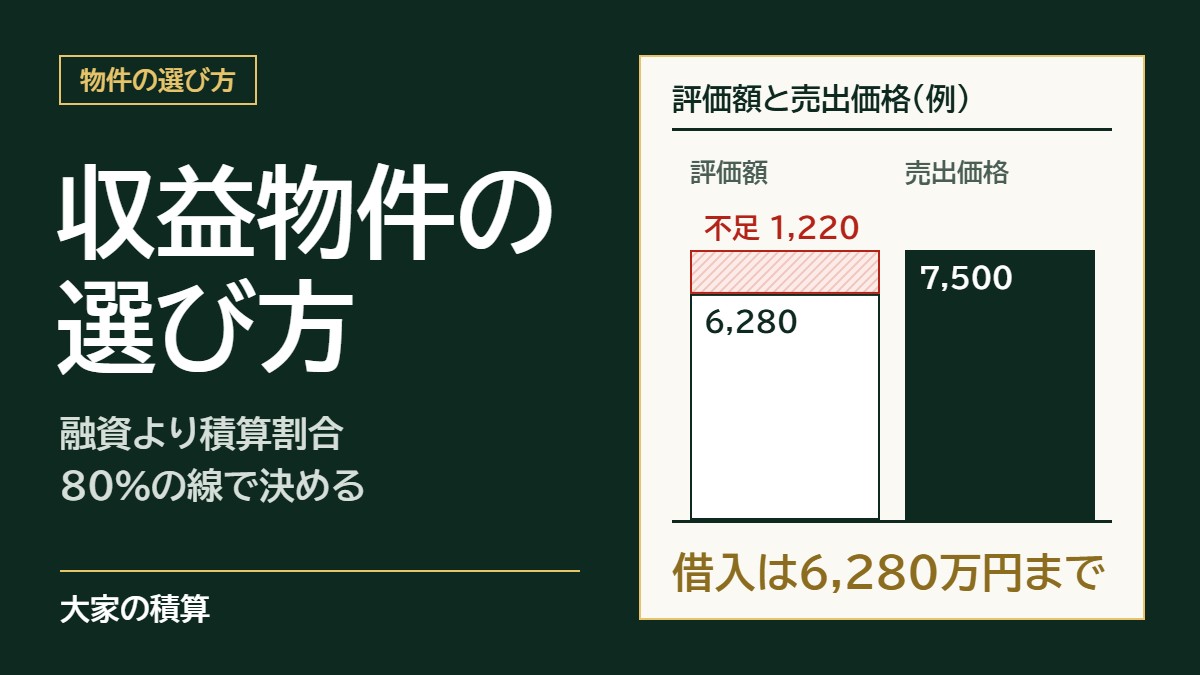
3つ目は、物件の評価額(金融機関が担保として見る物件の価値)と価格の比べ方です。それぞれフルローンとは、不動産投資の融資|銀行開拓の記録、収益物件の選び方で書いています。残した現金をいつ・何に使うかも、別の記事で扱います。
個人と会社の間でお金をやりとりしたとき(個人から会社への貸付など)の税金と帳簿の扱いは、税理士に確認してください。
不動産投資の自己資金の目安は「頭金+諸費用+借入総額の15%」
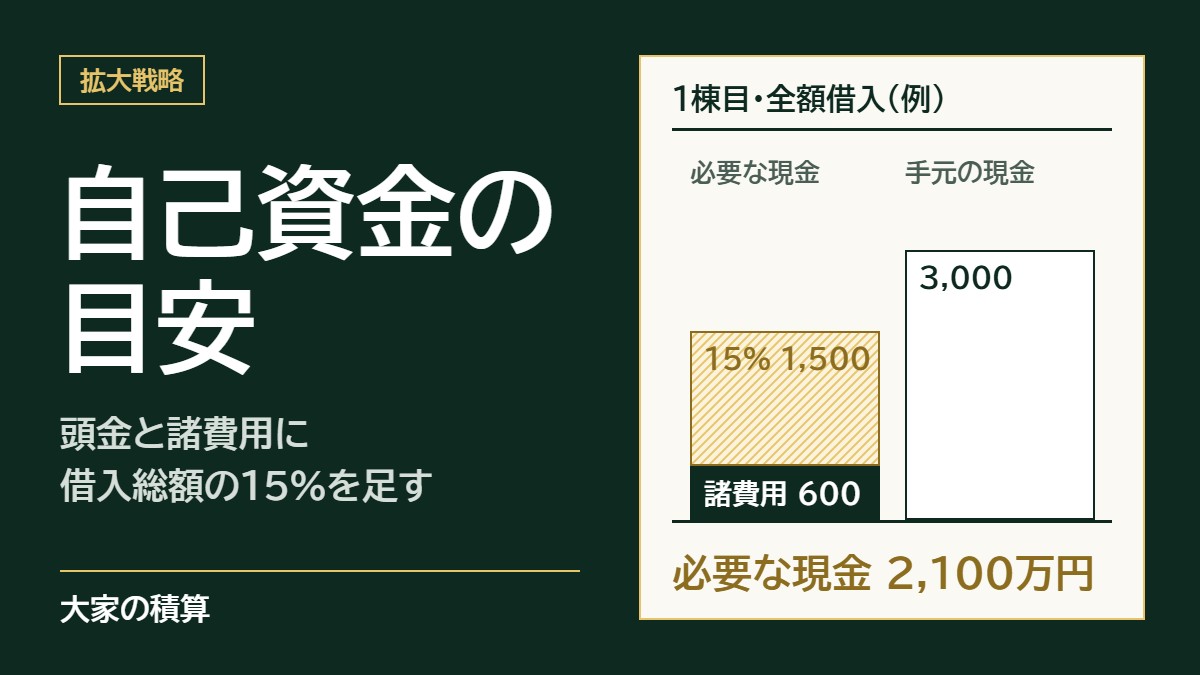
必要な自己資金は、頭金と諸費用に、買った後も手元に残す現金を足した額です。 残す現金は、買った後の借入総額の15%とします。15%は筆者が自分に課している下限で、その理由は次の節で書きます。
必要な自己資金=頭金+諸費用+(今の借入の残り+物件価格−頭金)×15%
括弧の中が、買った後の借入総額です。今回借りる額は、物件価格から頭金を引いた額です。これに、いま返している借入の残りを足します。
計算に使う5つの数字
| 数字 | どこで分かるか |
|---|---|
| 手元の現金 | 個人と会社の通帳の残高を合計する。会社を持っていなければ個人だけ |
| 今の借入の残り | 個人と会社のすべての借入(住宅ローンも含む)の返済予定表(借りた金融機関から届く、毎月の返済額と残高の一覧)を合計する |
| 物件価格 | 販売図面(売り出し中の物件の概要を1枚にまとめた資料) |
| 金融機関が求める頭金 | 融資を申し込んだときの金融機関の回答。全額を借りられるなら0円 |
| 諸費用 | 仲介手数料、登記費用(物件の持ち主を国の記録に移す手続きの費用)、火災保険、融資の手数料、不動産取得税 |
諸費用は物件と地域で変わるので、物件ごとに仲介業者の見積もりで確かめます。
不動産取得税は、決済(代金を払って物件を引き渡してもらう日)には払わず、あとから都道府県から届く納税通知で払う税金です。例えば千葉県では、登記からおおむね6か月で届きます。そのため、決済の直後に手元に残る現金から、その税額を先に差し引いて計算します。
出典:千葉県「不動産取得税の納税通知書はいつ頃届きますか。」/総務省「地方税制度|不動産取得税」
現金は、個人と会社を合わせて数える
筆者は、個人と会社の預金と、個人と会社のすべての借入を合算して計算することを勧めます。 個人の投資家が営む不動産賃貸業では、個人と会社のお金が分かれていないからです。金融機関も、会社だけでなく個人の預金と借入を合わせて見るところが多くあります。
会社の借入に対して、会社の預金だけで計算しても構いません。会社の預金だけで会社の借入の15%を残せれば、次の表の「理想」に当たります。
| 段階 | 頭金と諸費用を払ったあとの状態 |
|---|---|
| 理想 | 合算で15%が残り、会社の預金だけでも、会社の借入の15%が残る |
| 合格 | 個人と会社を合算すれば、すべての借入の15%が残る |
| 危険 | 合算しても15%を割る。この物件は規模を下げるか見送る |
モデルケースで計算する
次のモデルケースで計算します(数字は説明のための例です)。手元の現金は3,000万円(個人と会社の合計)で、今の借入の残りは8,000万円です。物件価格は1億円で、金融機関から頭金2割を求められたとします。
諸費用は、説明のための仮置きとして物件価格の6%と置きます。不動産取得税が加わると、実際の諸費用はこれより大きくなることがあります。
必要な自己資金=2,000万円+600万円+(8,000万円+1億円−2,000万円)×15%=5,000万円
買った後の借入総額は1億6,000万円で、残す現金はその15%の2,400万円です。頭金と諸費用だけなら2,600万円で、手元の3,000万円で払えます。しかし、残す現金を足すと5,000万円になり、2,000万円足りません。
買った後の借入総額に対して、現金を残す理由
筆者が買った後も現金を残すのは、不動産はあくまで余剰資金でやるものだと考えているからです。 余剰資金は、生活や事業に使う予定のない、余ったお金です。
手元の現金を空にしてまで買うことはしません。評価額との差を頭金で埋めて手元の現金を減らす買い方を勧めない理由は、一棟アパート投資に向いている人で書いています。
手元の現金が少ないと、金利の上昇や突発的な修繕に対応しにくくなります。そうなると、毎月の収支(家賃から返済と経費を引いた残り)に余裕のある物件しか買えなくなります。決算書の内容も厳しくなっていくと、筆者は見ています。
金融機関も、手元の現金を見る
金融機関も、物件だけでなく、買う人の手元の現金を見ます。見方は金融機関ごとに違い、決まった金額で見るところと、購入後の借入総額に対する割合で見るところがあります。
金額で見る例を挙げます。筆者が2棟目の融資を打診した(申し込む前に相談した)地方銀行の1つは、物件には融資できる評価を出していました。それでも、自己資金がその銀行の決めている金額(3,000万円)に届かず、断られました。
支援チームは、物件を買いたい人の相談を受ける、筆者が関わるチームです。支援チームが支援した1人は、地方銀行から、購入後に総借入の2〜3割の金融資産が残ることを求められました。総借入には個人のローンも含み、支援先が金融機関から聞いた内容です。
この地方銀行は、預金のほかに株なども一定の割合で割り引いて金融資産に数えます。預金だけで15%を数える筆者の計算とは、数え方が違います。
棟数が増えるほど、残す現金も増える
15%の分母は、今回の物件の借入ではなく、個人と会社のすべての借入(住宅ローンを含む)の合計です。 例えば、借入の合計が1億円なら残す現金は1,500万円、1.8億円なら2,700万円です。同じ1億円の物件でも、2棟目・3棟目のほうが、手元に残しておく現金が大きくなります。
頭金と諸費用で物件価格の2〜3割、といった目安は、1棟ごとに考えるものです。そのため、借入が積み上がるほど手元に要る現金が増えることが見えません。2棟目で急に買えなくなったと感じる理由の1つが、この残す現金の増え方です。
ケース別にどう判断するか
1棟目を買う前でも、頭金2割を求められると、物件価格の約4割の現金が要ります。2棟目以降は、全額を借りても足りないことがあります。 足りなければ、物件の規模を下げます。
前述のモデルケース(手元の現金3,000万円、物件価格1億円、諸費用6%)で、4つのケースを比べます。1棟目は今の借入がない場合、2棟目はすでに8,000万円の借入がある場合です。2棟目・頭金2割は、前述の計算と同じケースです。
1棟目を買う前:頭金2割なら、物件価格の約4割の現金が要る
住宅ローンなどの借入がなく、全額を借りられるなら、手元の3,000万円で足ります。住宅ローンが残っている人は、その残りも今の借入に入れて計算します。
頭金2割を求められると、必要な自己資金は物件価格の38%になり、800万円足りません。頭金の2割に、諸費用と、買った後に残す現金が上乗せされるためです。
2棟目以降:全額を借りても足りないことがある
すでに8,000万円の借入がある人は、同じ1億円の物件を全額の借入で買う(頭金0円)場合でも、300万円足りません。頭金2割を求められると、必要な自己資金は物件価格の半分の5,000万円になります。1棟目で買えた物件が2棟目で買えないことがあるのは、残す現金の分母に、1棟目の借入も入るからです。
2棟目の打診で金融機関に断られたときに、理由ごとに何をするかは、不動産投資で2棟目が買えない3つの理由と、理由ごとにやることに書いています。
足りないときは、物件の規模を下げる
手元の現金が足りない物件は、規模を下げた物件に切り替えます。 どこまで下げればよいかは、次の式で出せます。
届く物件価格の上限=(手元の現金−今の借入の残り×15%)÷(頭金の割合+諸費用の割合+借りる割合×15%)
借りる割合は、物件価格のうち借りる部分の割合(頭金2割なら80%)です。モデルケースの数字を入れると、次のとおりです。
| ケース | 式 | 上限 |
|---|---|---|
| 1棟目・頭金2割 | 3,000万円÷(20%+6%+80%×15%) | 約7,890万円 |
| 2棟目・全額を借りる | (3,000万円−8,000万円×15%)÷(6%+100%×15%) | 約8,570万円 |
| 2棟目・頭金2割 | (3,000万円−8,000万円×15%)÷(20%+6%+80%×15%) | 約4,730万円 |
頭金の割合が上がるほど、また今の借入が多いほど、届く物件価格は大きく下がります。
給与以外の収入が中心の人は、収入の種類を理由に融資そのものが下りにくいことがあるので、注意が要ります。筆者が面談で受けた相談でも、自己資金を多めに入れる前提で、相談者と一緒に計画を組み立てた例があります。求められる頭金の割合が大きいほど、上限の式で出る物件価格は下がるので、最初から小さめの規模で探すことになります。
足りない分をどう埋めるかは、別の記事で扱います。預金が貯まるまで待つか、持っている物件を売って作るか、今は買わないと決めるかの判断です。
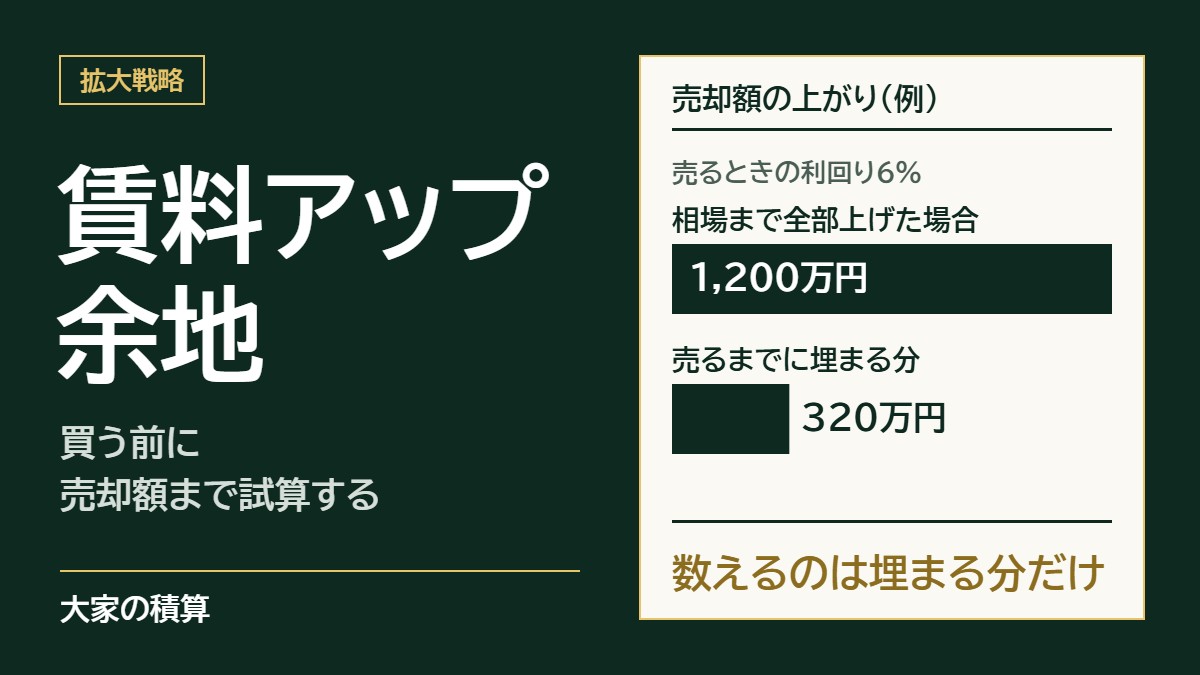
持っている物件を売って作る場合は、家賃を相場まで上げてから売る方法もあります。買ったときと同じ利回りで売れれば、売る価格が上がり、手元に残る現金も増えます。その計算は賃料アップ余地のある収益物件で書いています。
筆者の2棟目は、頭金を入れても15%を上回る現金が残った
筆者は、基本的に全額を借りる前提で物件を検討し、頭金は、買った後の借入総額の15%を超える現金の範囲で入れます。 2棟目は、融資額(7,500万円)が物件価格(8,500万円)に届かず、頭金が要る物件でした。頭金と諸費用で約1,471万円を入れました(うち諸費用は約473万円で物件価格の5.6%、不動産取得税を除く)。
それでも決済の直後、個人と会社を合わせた手元の現金は、買った後の借入総額の15%を上回っていました。
入れると決めたのは、保証会社を付けない融資(プロパー)が取れたからです。プロパーは、保証会社(借り手が返せなくなったときに代わりに返す会社)を付けず、金融機関が自ら貸す事業性の融資です。筆者の計算で、評価額が借入を上回る物件でもありました。
現金を物件に移せば、会社の純資産(資産から借入を引いた残り)を増やせると判断しました。純資産は、金融機関が保有物件を評価額に置き直して作り直す貸借対照表(修正後BS)で見たものです。
筆者は、プロパーの融資が出た最も大きな理由は、1期目の決算書だったと考えています(不動産賃貸業の決算書)。頭金を入れた後も手元の現金が借入総額の15%を切らない計画だったことも、理由の1つだったと見ています。
このように、頭金をいくらまで入れられるかは、物件価格の何割かではなく、入れた後も15%を残せるかで決めます。入れるかどうかは、評価額が借入を上回るかなど、物件と融資の条件で決めます。
買付の前に確かめるチェックリスト
物件の資料が届き、買付(購入の申し込み)を入れる前に、次の順で確かめます。
- 手元の現金(個人と会社の預金)を合計する
- 今の借入の残りを、個人と会社で合計する(住宅ローンも含む)
- 金融機関に求められた頭金を確かめる。まだ融資を申し込んでいなければ、全額を借りる場合と頭金2割の場合の両方で計算する
- 物件を紹介してきた仲介業者に諸費用の見積もりを頼む。不動産取得税が入っていなければ、その概算も出してもらい、諸費用に足す
- 必要な自己資金(頭金+諸費用+買った後の借入総額×15%)を出し、1の合計と比べる
- 足りなければ、上限の式で届く物件価格を出し、その規模の物件に切り替える
申し込むときに、「購入後に、手元にいくら(または借入総額の何割)の金融資産が残っていればよいですか」と聞いておきます。答えが返ってきたら、預金だけを数えるのか、株なども数えるのかもあわせて確かめます。そのうえで、筆者の15%で出した額と比べ、大きいほうを買った後に残す額にします。
自己資金と拡大を深める記事
この記事の目安を、始め方・2棟目以降・決算書・指標ごとに掘り下げた記事です。
- 不動産投資の始め方:買える物件ではなく、売れる物件から始める
- 不動産投資で2棟目が買えない3つの理由:理由ごとにやること
- 不動産投資のBS重視:2棟目は全体のBSで選び、CFは足切りに使う
- 不動産賃貸業の決算書:融資を受け続けるには買う時点で償却を決める
- CCRとは:不動産投資で手出しが少ないほど高く出る理由と読み方
- 不動産の債務超過とは:評価額での判定方法と、解消する順番
よくある質問
Q. 全額を借りられるなら、自己資金はいりませんか。
いります。諸費用と、買った後に残しておく借入総額の15%の現金が要ります。
筆者の1棟目(埼玉県川越市の新築アパート)は、総額8,570万円の全額を借りました(フルローン)。それでも、登記費用や融資の手数料などの諸費用約486万円(総額の約5.7%)は、借入とは別に支払っています。それらを個人で立て替え、会社から返してもらえていないお金が、約486万円残りました(1期目の決算時点)。
全額を借りる融資の中身はフルローンとはで書いています。
Q. 頭金は多く入れるほど安全ですか。
買った後に15%の現金を残せなくなるなら、安全ではありません。頭金を増やすと借入は減りますが、手元の現金も同じだけ減ります。頭金は、買った後に15%を残したうえで、余る現金の範囲で入れます。
金融機関が返済の力を見る指標の1つに、債務償還年数があります。借入から手元の現金を引いた額を、1年に返済へ回せるお金で割った年数です。
頭金で入れても現金で持っても、借入と現金が同じだけ動くので、この年数はほとんど変わりません。そのため、頭金を増やしても金融機関の見る返済の力は良くならず、金利の上昇や修繕に使える手元の現金だけが減ります。
Q. 15%は金融機関の基準ですか。
違います。筆者が自分に課している下限です。
金融機関は、それぞれ自分の基準で手元の現金を見ます。融資を申し込むときに、購入後にどれだけの金融資産が残ればよいかを聞いておきます。
Q. 諸費用は、物件価格の何%で見ておけばよいですか。
筆者の2棟目では、不動産取得税を除いて物件価格の5.6%でした。これに、あとから不動産取得税が加わります。物件と地域で変わるので、買付の前に仲介業者に見積もりを頼んで確かめます。
まとめ
頭金は、買った後に借入総額の15%の現金を手元に残せる範囲で入れます。物件価格の何割を入れるかだけで決めると、買った後に手元に残る現金が見えなくなります。頭金の額は、次の3つを並べて決めます。
- 手元の現金(個人と会社の預金の合計)
- 買った後の借入総額(個人と会社のすべての借入。住宅ローンも含む)
- 物件に入れるお金(頭金と諸費用)
次に物件の資料が届いたら、5つの数字を並べ、必要な自己資金を式で出してから、買付を入れるかを決めてください。自己資金は物件1つの割合ではなく、保有全体の借入総額に対して、手元にどれだけの現金が残るかで決めます。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
無料相談では、この計算を修正後BSに当てはめ、金融機関が買った後の手元の現金と借入をどう見るかまで確認します。これから1棟目を探す方も、どの規模の物件なら手元の現金が足りるかを一緒に確認できます。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。