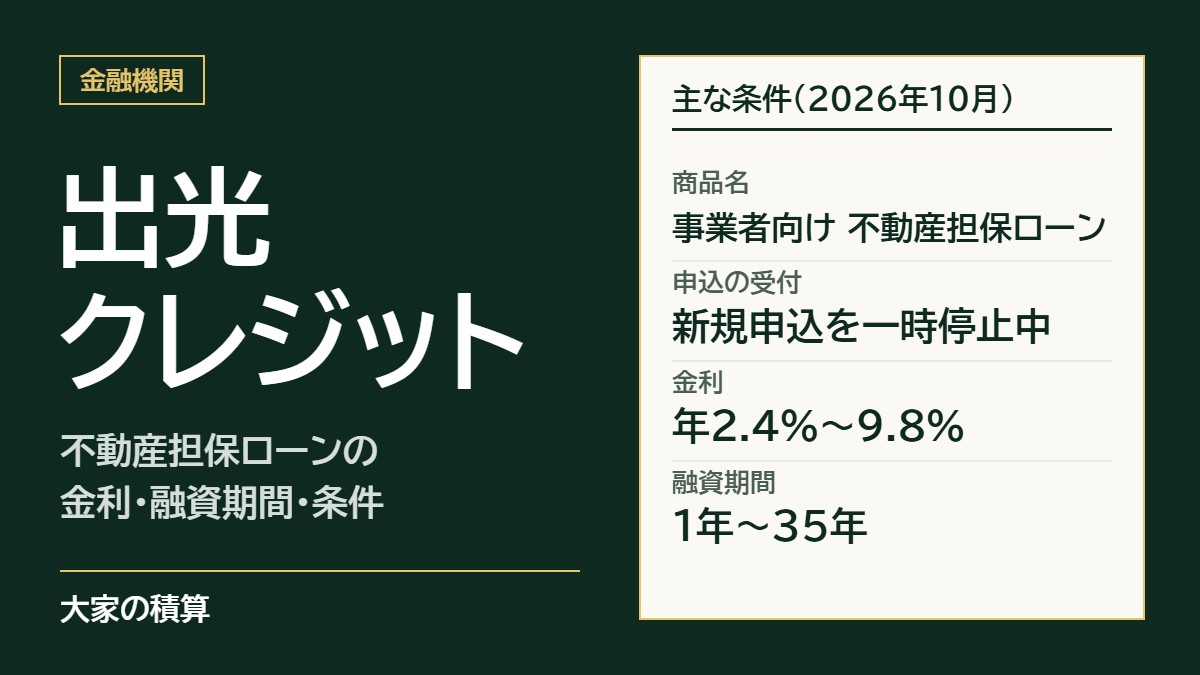
出光クレジットの不動産担保ローンは、2026年10月3日時点、公式サイトで新規申込を一時停止中です。再開した場合の条件は、不動産を担保に3億円未満、最長35年で、審査の目安は個人事業主と法人です。このページでは、金利・融資期間・借りる人の条件などを、項目ごとの表にまとめています。
表の中で「※」を付けた内容は、2026年6月時点の審査の目安です。付けていない内容は、出光クレジットの公表資料(2026年10月3日確認)です。審査の目安は、新規申込を止める前の内容の可能性があります(停止の開始日は公表されていません)。四半期ごと(次回は2027年1月)と、金利や条件が変わったときに更新します。
| 表の表示 | 情報の時点 |
|---|---|
| ※ | 2026年6月時点の審査の目安 |
| 表示なし | 公表資料(2026年10月3日確認) |
ほかの金融機関と、融資割合・金利・融資期間・エリアを並べて比べるときは、不動産投資ローンの金融機関一覧を見てください。
出光クレジットの特徴
- 銀行ではなく、預金を扱わずに貸し出しを行う会社(ノンバンク)です
- 2026年10月3日時点で、公式サイトでは新規申込を一時停止しています。再開は公式の商品ページで知らせるとしています
- 法人・個人事業主向けの不動産担保ローンで、不動産を買う資金にも使えます
- 年収の規定はなく、継続した収入があれば審査の対象です(目安)
- 物件のエリアは全国で、融資額は3億円未満、融資期間は最長35年です
融資条件の早見表
| 項目 | 内容 |
|---|---|
| 商品名 | 事業者向け 不動産担保ローン |
| 申込の受付 | 新規申込を一時停止中(2026年10月3日確認) |
| 金利 | 年2.4%〜9.8% |
| 金利(審査の目安) | ※2.80%〜(2026年6月時点) |
| 融資期間 | 1年〜35年(不動産を買う資金) |
| 融資額 | 100万円〜3億円未満 |
| 申込人 | 法人・個人事業主 |
| 年収 | ※規定なし(継続した収入があれば可) |
| 物件のエリア | 全国(離島・再建築不可は対象外) |
| 住まい | ※全国 |
| 事務手数料 | 融資金額の2.0%+消費税 |
| 事務手数料(審査の目安) | ※融資金額の1.1%(税込) |
| 団体信用生命保険 | ※なし |
向いている人・合いにくい人
向いている人
新規申込の再開後に申し込む場合の目安です。
| どのような人か | 理由 |
|---|---|
| 法人か個人事業主として物件を買う人 | ※申込人は法人と個人事業主 |
| 年収の額より、継続した収入で審査を受けたい人 | ※年収の規定なし(継続した収入があれば可) |
| 地方の物件を買う人、地方に住む人 | ※物件・住まいとも全国が対象 |
| 1億円を超える額を借りたい人 | 融資額は3億円未満まで |
合いにくい人
| どのような人か | 理由 |
|---|---|
| すぐに融資を受けたい人 | 新規申込を一時停止中(2026年10月3日確認) |
| 法人でも個人事業主でもない個人 | 対象は法人と個人事業主 |
| 団体信用生命保険で借入に備えたい人 | ※団体信用生命保険なし |
| 離島や再建築不可の物件を買う人 | 対象外 |
| 契約から3年以内に売って完済する予定の人 | 中途完済手数料が返済元金の3.0% |
| 3億円以上を借りたい人 | 融資額は3億円未満 |
向いている人でも、借入が積算評価額(土地と建物の値段を積み上げた評価額)を上回る物件を買うと、買った後のバランスシートが悪くなります。バランスシートが悪くなる仕組みは、「積算・BSで見たときの注意」で示します。
出光クレジットなど、ノンバンクでの融資を提案された物件の積算割合と、買った後の修正後BSを、無料相談で一緒に確かめられます。これから1棟目を探す方も、金融機関が見る評価から、どのような物件を購入すべきかを相談できます。
対象エリア
| 項目 | 内容 |
|---|---|
| 物件のエリア | 全国。一部、対応できない地域がある |
| 対象外の物件 | 離島の不動産、再建築不可の不動産 |
| 住まい | ※全国 |
金利・手数料
| 項目 | 内容 |
|---|---|
| 金利(年率) | 2.4%〜9.8% |
| 金利の決まり方 | みずほ銀行の短期プライムレート+0.925%〜3.425%(4月・7月・10月・1月の各1日時点の最新レート) |
| みずほ銀行の短期プライムレート | 年2.375%。2026年11月2日から年2.625%の予定(2026年9月18日公表) |
| 金利(審査の目安) | ※2.80%〜(2026年6月時点) |
| 実質年率 | 15.0%以下(事務手数料を含む) |
| 返済方式 | 毎月元利均等返済、期日一括返済 |
| 事務手数料 | 融資金額の2.0%+消費税 |
| 事務手数料(審査の目安) | ※融資金額の1.1%(税込) |
| その他の費用 | 印紙代、登記費用、振込手数料 |
| 中途完済手数料 | 返済元金の3.0%(契約から3年経過後は無料) |
| 遅延損害金 | 年14.6% |
| 団体信用生命保険 | ※なし |
金利は年2.4%〜9.8%の幅があり、審査の目安は2.80%〜です。審査の目安の金利は2026年6月時点で、その後の金利引き上げは反映していません。金融機関の種類ごとの金利水準は、不動産投資の金利相場で書いています。
出典:出光クレジット「事業者向け 不動産担保ローン」/みずほ銀行「短期プライムレートの改定について」(2026年9月18日)/出光クレジット「諸費用はどのくらいかかりますか?」/同「途中で完済することは可能ですか?」
融資期間
| 資金の使い道 | 融資期間 |
|---|---|
| 不動産の購入・リフォーム | 1年〜35年(1年単位) |
| 運転資金・設備資金など | 3年〜15年(1年単位) |
| 審査の目安 | ※35年以内 |
築年数や構造によって融資期間がどう決まるかは、申し込む前に出光クレジットに確認してください。融資期間が短くなると、同じ借入でも毎月の返済が増えます。
出典:出光クレジット「事業者向け 不動産担保ローン」/同「返済期間はどのくらいまで可能ですか。」
融資割合・評価方法
| 項目 | 内容 |
|---|---|
| 評価方法 | 担保とする不動産を評価して審査する |
| 融資額 | 100万円〜3億円未満 |
| 担保 | 不動産に根抵当権を設定 |
| 担保にできる不動産 | 法人、代表者とその親族、法人の役員が所有する不動産 |
購入価格の何割まで借りられるかは、物件ごとの審査で決まります。
借りる人の条件
| 項目 | 内容 |
|---|---|
| 対象 | 法人・個人事業主(個人事業主は満20歳以上) |
| 申込人(審査の目安) | ※個人事業主、法人 |
| 年収 | ※規定なし(継続した収入があれば可) |
| 住まい | ※全国 |
| 保証人 | 原則不要。法人は代表者の個人保証が必要 |
| 主な必要書類 | 本人確認書類、住民票、収入の確認書類、税金の未納がないことの確認書類 |
| 法人の書類 | 決算書・確定申告書、商業登記簿謄本 |
| 個人事業主の書類 | 事業計画書など |
2棟目以降の金融機関を開拓する順番は、不動産投資の融資|銀行開拓で書いています。
出典:出光クレジット「事業者向け 不動産担保ローン」/同「申込みに必要な書類を教えてください。」/同「保証人は必要ですか?」
対象になる物件・ならない物件
対象になる物件
全国の不動産が対象で、不動産を買う資金に使えます。
| 種類 | 使い道 |
|---|---|
| 不動産の購入 | 購入資金(最長35年) |
| リフォーム | リフォーム資金(最長35年) |
| 事業の資金 | 運転資金・設備資金・事業向けローンの組み換え(最長15年) |
対象外・注意が必要な物件
| 項目 | 内容 |
|---|---|
| 離島の不動産 | 対象外 |
| 再建築不可の不動産 | 対象外 |
| 一部の地域 | 対応できない地域がある |
積算・BSで見たときの注意
出光クレジットは、担保とする不動産を評価して審査します。評価の方法と、購入価格の何割まで借りられるかは、申し込む前に確認してください。
借入が積算評価額を上回ると、上回った分だけ、保有物件を積算評価額に置き直したバランスシート(修正後BS)で純資産が減る計算です。純資産が減ると、次の1棟の融資を受けにくくなります。金利と手数料は家賃収入から払うため、適用金利が高いほど手元に残る現金も減ります。
筆者は、まず積算割合80%以上の物件に絞り、そのうえで借入を積算評価額の内側に収められるかで買うかを決めています。業者から物件の提案を受けたら、次の1つを聞いてください。
「この物件の積算評価はいくらですか」
答えが売出価格の80%に届かなければ、筆者は融資が出ても買いません。80%を線にしている理由と、業者の答えを検算する方法は収益物件の選び方で、全額を借りたときに債務超過になる仕組みはフルローンとはで書いています。
よくある質問
Q. 今すぐ申し込めますか。
2026年10月3日時点では、申し込めません。公式サイトで新規申込を一時停止しており、出光クレジットは再開を同じページで知らせるとしています。
Q. 会社員でも申し込めますか。
会社員の立場だけでは対象になりません。公式の対象は、法人と個人事業主(満20歳以上)です。審査の目安では年収の規定はなく、継続した収入があれば対象になります。
Q. 金利はいくらですか。
公式の金利は年2.4%〜9.8%です。2026年6月時点の審査の目安は2.80%〜で、その後の金利引き上げは反映していません。
更新履歴
| 日付 | 内容 |
|---|---|
| 2026年10月3日 | 公開。公表資料は2026年10月3日確認、審査の目安は2026年6月時点 |
| 2026年10月8日 | 金融機関の一覧(比較表)へのリンクを追加。金利の決まり方(みずほ銀行の短期プライムレートに上乗せ)と、その引き上げ予定を追加。著者表示と無料相談の案内を、サイト共通の文に合わせた |
この記事の条件は、出光クレジットの公表内容と、2026年6月時点の審査の目安をまとめたものです。審査は個別に行われ、条件は変わります。申し込む前に、最新の条件を出光クレジットに確認してください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。