不動産投資ローンの打診先は、年収と物件のエリアで先に絞られます。年収の目安は、規定なし(関西みらい銀行・横浜銀行・AGビジネスサポートなど)、500万円以上(滋賀銀行)、700万円以上(オリックス銀行・auじぶん銀行など)、1,000万円以上(スルガ銀行・神奈川銀行)、1,500万円以上(千葉銀行)と、金融機関ごとに分かれます。このページでは、このサイトで条件をまとめた14の金融機関を表で並べ、年収とエリアから打診先を絞る順番を示します。
表の値は、金融機関ごとのページの早見表と同じ文言です。公表資料の時点は金融機関ごとに違い(2024年11月〜2026年10月)、審査の目安は2026年6月時点(AGビジネスサポートは9月時点)です。四半期ごと(次回は2027年1月)と、金融機関のページを更新したときに、このページも同じ日に直します。
| 表の表示 | 意味 |
|---|---|
| ※ | 審査の目安。神奈川銀行とauじぶん銀行は、※がなくても表のすべてが審査の目安 |
| 表示なし | 各金融機関の公表資料 |
| — | そのページの早見表にない項目 |
表に出てくる言葉は、次の意味です。積算評価は、土地と建物の値段を積み上げた評価です。収益還元は、家賃収入から物件の価値を出す評価です。共同担保は、ほかに持っている不動産を一緒に担保に入れることです。団信は、借りる人が亡くなったときなどに残りの借入を保険で返す、団体信用生命保険です。
融資割合・評価方法・年収の比較表
| 金融機関 | 融資割合 | 評価方法 | 年収 |
|---|---|---|---|
| オリックス銀行 | ※購入価格の90%〜全額(物件の評価次第) | ※収益還元評価(家賃収入から価値を計算する方法) | ※700万円以上(上場企業などの会社員、公務員) |
| 滋賀銀行 | ※70%〜。条件を満たせば全額まで | ※収益還元法 | ※500万円以上(5,000万円超は1,000万円以上) |
| 関西みらい銀行 | ※80%〜(物件の評価次第)。最大で全額 | ※収益還元法 | ※規定なし(継続した収入があれば可) |
| 出光クレジット(新規申込を一時停止中・2026年10月3日確認) | — | — | ※規定なし(継続した収入があれば可) |
| 千葉銀行 | ※基本90%(共同担保があれば全額) | ※積算評価と収益還元法 | ※1,500万円以上 |
| 横浜銀行 | ※積算評価額まで(共同担保があれば最大全額) | ※積算評価 | ※規定なし(1,000万円以上が望ましい) |
| あすか信用組合 | ※70%〜80%(共同担保があれば全額も可) | — | 前年度の税込年収700万円以上(※審査の目安は規定なし) |
| スルガ銀行 | ※購入価格の90%(物件次第で全額) | — | ※1,000万円以上(上場企業などの会社員) |
| 静岡銀行 | ※基本全額 | ※築26年未満は収益評価、築26年以上は積算評価(原則) | ※700万円以上(築26年未満は1,000万円以上) |
| 香川銀行 | ※90%(物件次第で全額) | ※積算評価 | ※区分マンション600万円以上、1棟アパート800万円以上 |
| 神奈川銀行 | 購入価格の95%前後(利回り6.7%以上で全額の可能性) | — | 1,000万円以上(世帯合算可) |
| auじぶん銀行 | 購入価格の95% | — | 700万円以上 |
| 芝信用金庫 | — | — | — |
| AGビジネスサポート | ※購入価格の7割〜8割が多い | ※物件の収益性(家賃収入から経費を引いた額) | ※縛りなし |
全額まで借りられる金融機関は多いものの、ほとんどが「物件の評価次第」「共同担保があれば」という条件付きです。評価方法が収益還元の金融機関では、積算評価が購入価格に届かない物件にも、融資が出ることがあります。
金利・融資期間・エリアの比較表
| 金融機関 | 金利 | 融資期間 | 物件のエリア |
|---|---|---|---|
| オリックス銀行 | 変動金利。店頭表示金利は年4.425% | 最長35年 | ※1都3県の圏央道の内側(公表資料は首都圏・近畿圏・名古屋市・福岡市) |
| 滋賀銀行 | 変動金利。年2.850%〜5.775%(4段階から審査で決定) | 1年以上35年以内 | ※全国 |
| 関西みらい銀行 | 審査で決まる(借入日の金利を適用) | 30年以内 | ※全国 |
| 出光クレジット | 年2.4%〜9.8% | 1年〜35年(不動産を買う資金) | 全国(離島・再建築不可は対象外) |
| 千葉銀行 | ※年1.5%〜1.8%(2026年6月時点。その後の金利引き上げは未反映) | ※構造ごと(木造22年、鉄骨造19年〜34年、RC造47年)。アパートローンは1年以上35年以内 | ※1都3県 |
| 横浜銀行 | 変動金利、または固定金利指定型 | 新築は最長35年(特例40年)。中古は新築の年数−築年数 | ※東京・神奈川 |
| あすか信用組合 | 年2.2%〜3.5%(変動金利) | 35年以内(建物の経済的残存耐用年数の範囲内) | ※1都3県 |
| スルガ銀行 | 変動金利 | 35年以内 | ※1都3県 |
| 静岡銀行 | 窓口で案内(公表資料に金利の記載なし) | 35年以内 | ※1都3県(埼玉・千葉は国道16号の内側) |
| 香川銀行 | ※保証料一括型は年2.6%、分割型は年3.6% | ※構造ごとの年数−築年数(最長35年) | ※1都3県で、東京支店から1時間以内 |
| 神奈川銀行 | 年2.25%(団信込。属性・物件による) | 最長35年(構造・等級による) | 神奈川県内(住まいにより東京都の6区市も) |
| auじぶん銀行 | 変動金利 年2.15%(2026年6月時点。その後の引き上げは未反映) | 最長35年 | 全国 |
| 芝信用金庫 | 年3.70%〜5.99%(変動金利) | 不動産関連の資金は35年以内(1年単位) | — |
| AGビジネスサポート | 年2.49%〜7.99%(固定金利型) | 最長30年(360回以内) | 全国 |
横浜銀行の金利の欄は金利の種類で、商品概要説明書に金利の数値は載っていません。芝信用金庫の営業エリアは、借りる人が住むか勤める場所の条件で、物件の所在地は除きます(下の「住まいの条件」)。
金利は、公表資料の幅か、審査の目安の時点の値です。実際の金利は審査で決まり、変動金利は基準になる金利の改定に合わせて動きます。2026年10月以降の改定は、下の「金利の改定」の節にまとめています。
年収とエリアから打診先を絞る
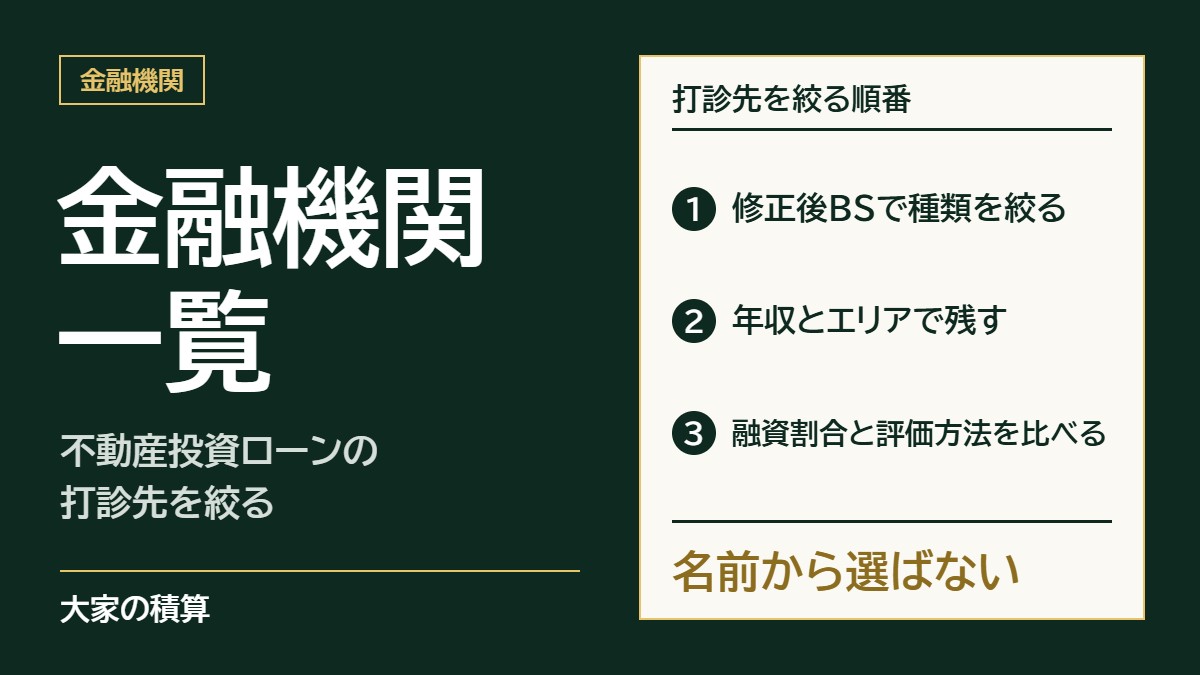
筆者は、金融機関を名前から選びません。①打診できる金融機関の種類を、保有物件を評価額に置き直したバランスシート(修正後BS)で絞り、②年収と、住まい・物件のエリアで候補を残し、③残った候補の融資割合と評価方法を比べる、の順に決めます。①の絞り方は、不動産投資の融資|銀行開拓の進め方で書いています。このページの表で行うのは②と③です。
年収で絞る
| 年収の目安 | 金融機関 |
|---|---|
| 規定なし | 関西みらい銀行※・出光クレジット※(新規申込を一時停止中)・横浜銀行※(1,000万円以上が望ましい)・AGビジネスサポート※ |
| 500万円以上 | 滋賀銀行※(5,000万円超は1,000万円以上) |
| 600万円以上(区分マンション)・800万円以上(1棟アパート) | 香川銀行※ |
| 700万円以上 | オリックス銀行※・あすか信用組合(※審査の目安は規定なし)・静岡銀行※(築26年以上)・auじぶん銀行※ |
| 1,000万円以上 | スルガ銀行※・神奈川銀行※(世帯合算可)・静岡銀行※(築26年未満) |
| 1,500万円以上 | 千葉銀行※ |
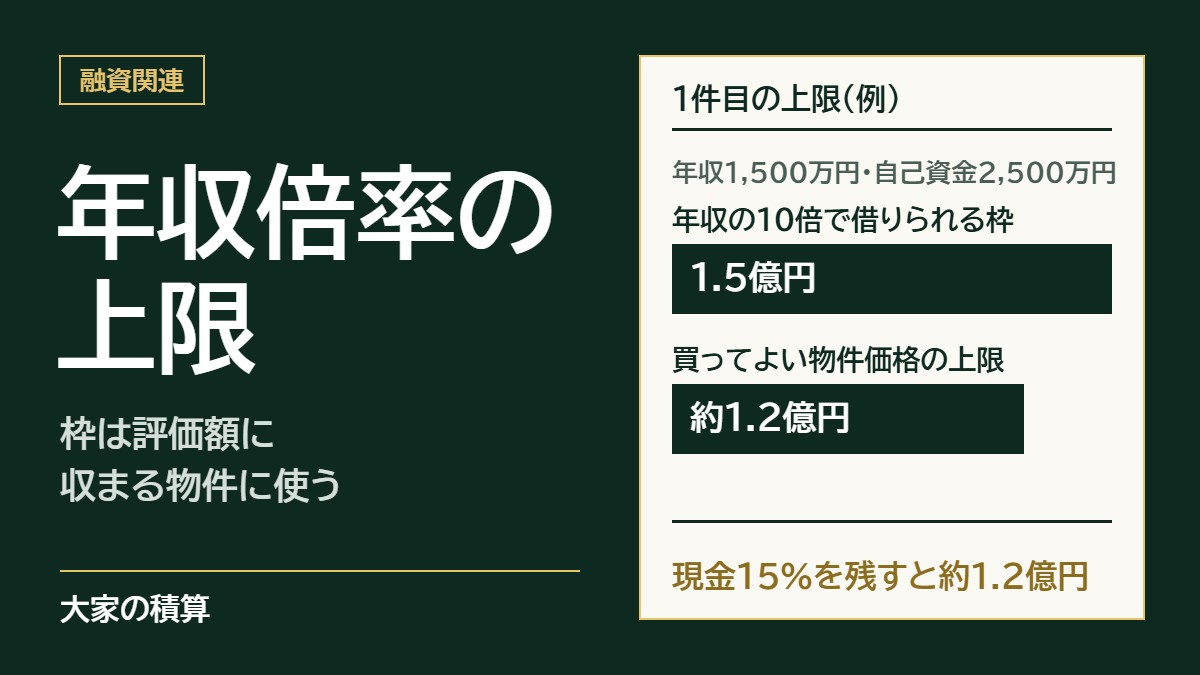
年収のほかに、資産と借入の総額にも目安があります。スルガ銀行※と神奈川銀行※は金融資産3,000万円以上が目安です。auじぶん銀行※は、年収1,000万円未満だと個人名義の資産3,000万円以上が必要な場合があります。借りられる総額は、オリックス銀行※が年収×10−既存の借入、auじぶん銀行※が既存の借入を含めて年収の10〜15倍以内です。芝信用金庫は、早見表に年収の項目がありません。
物件のエリアで絞る
| 物件のエリア | 金融機関 |
|---|---|
| 全国 | 滋賀銀行※・関西みらい銀行※・出光クレジット(新規申込を一時停止中)・auじぶん銀行※・AGビジネスサポート |
| 1都3県(範囲の条件つきを含む) | オリックス銀行※(圏央道の内側)・千葉銀行※・あすか信用組合※・スルガ銀行※・静岡銀行※(埼玉・千葉は国道16号の内側)・香川銀行※(東京支店から1時間以内) |
| 東京・神奈川 | 横浜銀行※ |
| 神奈川県内(住まいにより東京都の6区市も) | 神奈川銀行※ |
住まいの条件
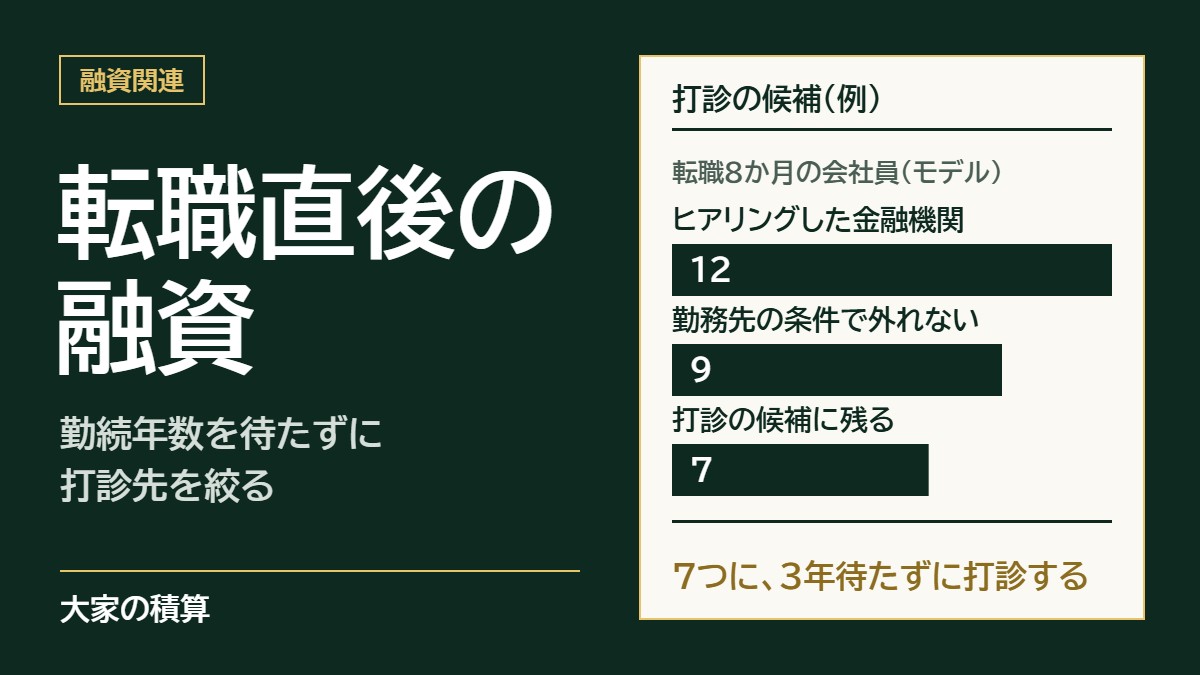
物件のエリアに入っていても、住まいの条件で外れる金融機関があります。千葉銀行※とスルガ銀行※は住まいも1都3県、あすか信用組合※は東京都か埼玉県、横浜銀行※は東京・神奈川です。静岡銀行※は東京駅から1時間程度、香川銀行※は自宅か職場が東京支店から1時間以内が目安です。芝信用金庫は、営業エリア内に住むか勤める個人・個人事業主と、国内に本店がある法人が対象です。
名義と、保有物件の数
滋賀銀行※・関西みらい銀行※は申込人が個人のみ、auじぶん銀行※は資産管理法人の名義では借りられません。静岡銀行※は基本が個人名義で、資産管理法人は要相談です。千葉銀行の個人向けの商品は、今回の物件を含め、賃貸用不動産を複数持たない人が対象です。
法人で借りられるのは、神奈川銀行※(個人と資産管理法人)、スルガ銀行(資産管理会社などの法人)、出光クレジット(法人・個人事業主)、芝信用金庫(国内に本店がある法人も対象)です。横浜銀行※は、資産管理法人で買うなどの条件を付けた融資なら、全額を検討できます。AGビジネスサポートは、法人・個人事業主に加えて、新たに事業として不動産投資を行う人も対象です。
金利の改定:2026年10月以降
日本銀行は2026年9月18日に、政策金利を1.0%程度から1.25%程度へ引き上げました。2026年10月以降に、短期プライムレート(銀行が信用の高い企業に1年未満で貸すときの金利)やローンの基準金利が変わる、または変わった金融機関は次のとおりです。10月1日の改定には、年2回の見直しによるものと、9月の利上げの前に公表されたものを含みます。
| 金融機関 | 改定日 | 変わること |
|---|---|---|
| オリックス銀行 | 2026年10月1日 | 基準金利(短期プライムレート)を年2.425%から年2.675%に上げた |
| 滋賀銀行 | 2026年10月1日 | ジャストサポートの基準金利を年3.325%から年3.575%に上げた |
| 関西みらい銀行 | 2026年10月1日 | 変動金利型ローンの基準金利を年3.325%から年3.575%に上げた |
| 関西みらい銀行 | 2026年11月2日(予定) | 短期プライムレートを年3.450%から年3.700%に上げる |
| 千葉銀行 | 2026年11月2日(予定) | 短期プライムレートを年2.750%から年3.000%に上げる |
| スルガ銀行 | 2026年11月2日(予定) | 短期プライムレートを年2.875%から年3.125%に上げる |
| 静岡銀行 | 2026年11月2日(予定) | 短期プライムレートを年2.875%から年3.125%に上げる |
| 香川銀行 | 2026年11月2日(予定) | 短期プライムレートを年3.700%から年3.950%に上げる |
| 神奈川銀行 | 2026年11月2日(予定) | 短期プライムレートを年3.70%から年3.95%に上げる |
| みずほ銀行 | 2026年11月2日(予定) | 短期プライムレートを年2.375%から年2.625%に上げる |
みずほ銀行の短期プライムレートは、出光クレジットとAGビジネスサポートの金利の基準です。出光クレジットは、4月・7月・10月・1月の各1日時点のレートを使います。横浜銀行・あすか信用組合・auじぶん銀行・芝信用金庫は、金融機関ごとのページに2026年10月以降の改定の記載がありません(2026年10月8日時点)。
千葉銀行・香川銀行・神奈川銀行・auじぶん銀行の比較表の金利は2026年6月時点の目安で、その後の引き上げは入っていません。あすか信用組合の金利は2025年10月1日現在の公表資料の幅で、2026年の引き上げは入っていません。返済額にいつから反映されるかは、公表されている金融機関の分を、それぞれのページに書いています。
変動金利が0.25%上がると返済がいくら増えるかは不動産投資の金利相場で、買う前に金利6%で収支を引き直す方法は金利上昇の不動産投資対策で書いています。
出典:日本銀行「金融市場調節方針の変更について」(2026年9月18日)。各金融機関の改定の出典は、金融機関ごとのページに載せています。
融資割合が高いほど、修正後BSは悪くなりやすい
全額まで借りられる金融機関を選ぶと、手元の現金は残ります。一方で、積算評価が購入価格に届かない物件を全額の融資で買うと、借入が評価額を上回ります。上回った分だけ、修正後BSの純資産が減ります。純資産がマイナスになると、次の1棟で打診できる金融機関の種類が狭まります。
筆者は、積算割合(積算評価額÷売出価格)80%以上の物件に絞り、そのうえで借入を積算評価額の内側に収められるかで、買うかを決めています。融資割合の高さを比べるのは、物件がこの線を越えてからです。
80%を線にしている理由は収益物件の選び方で、全額を借りたときに債務超過になる仕組みはフルローンとはで、2棟目で断られる理由は不動産投資で2棟目が買えない3つの理由で書いています。
金融機関ごとのページ
- オリックス銀行の不動産投資ローン:収益還元評価で90%〜全額。1都3県の圏央道の内側(目安)
- 滋賀銀行の不動産投資ローン:年収500万円以上から。物件のエリアは全国(目安)
- 関西みらい銀行の不動産投資ローン:フリーローン<不動産担保型>。年収の規定なし、全国(目安)
- 出光クレジットの不動産担保ローン:法人・個人事業主向け。2026年10月3日時点で新規申込を一時停止中
- 千葉銀行のアパートローン:積算評価と収益還元法。年収1,500万円以上(目安)
- 横浜銀行のアパートローン:積算評価額まで。東京・神奈川(目安)
- あすか信用組合の不動産投資ローン:融資割合70%〜80%。住まいは東京都か埼玉県(目安)
- スルガ銀行の投資用不動産ローン:年収1,000万円以上・金融資産3,000万円以上(目安)。融資額は最高10億円
- 静岡銀行の不動産投資ローン:築年数で3つの条件。築26年以上は積算評価(目安)
- 香川銀行の不動産投資ローン:東京支店で積算評価。東京支店から1時間以内(目安)
- 神奈川銀行のアパートローン:95%前後、利回り6.7%以上で全額の可能性。神奈川県内(目安)
- auじぶん銀行の不動産投資ローン:95%まで、全額は条件を満たす新築のみ。全国(目安)
- 芝信用金庫の不動産担保専用ローン:事業者ビジネスローン。融資額300万円以上5億円未満
- AGビジネスサポートの不動産投資ローン:収益性で評価し7割〜8割が多い。年収と住まいの縛りなし(目安)
よくある質問
Q. どの金融機関から打診すればよいですか。
先に、保有物件と借入を評価額に置き直したバランスシートで、打診できる金融機関の種類を絞ります。そのうえで、このページの表で年収とエリアが合う金融機関を残します。名前から選ぶと、断られた分だけ時間がなくなります。
Q. 借りている人の返済額は、金利の改定からいつ変わりますか。
金融機関と商品で違います。たとえば滋賀銀行の10月1日の改定分は2027年1月の返済から、スルガ銀行は11月2日の改定にあわせて10月中旬以降に新しい返済予定表を送ると公表しています。公表されている分は、金融機関ごとのページに書いています。
Q. 融資割合が高い金融機関を選べばよいですか。
筆者は、融資割合の高さでは選びません。積算割合80%以上の物件で、借入を積算評価額の内側に収められるかを先に確かめます。全額を借りられても、借入が評価額を上回る分だけ、次の1棟の融資を受けにくくなるためです。
更新履歴
| 日付 | 内容 |
|---|---|
| 2026年10月8日 | 公開。金融機関ごとのページ(2026年10月3日〜8日確認)の早見表から作成 |
このページの条件は、各金融機関の公表内容と審査の目安をまとめたものです。審査は個別に行われ、条件は変わります。申し込む前に、最新の条件を各金融機関に確認してください。
この記事を書いた人:本業を持ちながら、収益物件を複数保有しています。宅地建物取引士・相続診断士。150人以上の資産拡大を支援してきました。自分の1棟目は、買った時点で借入が評価額を上回っていました(実質債務超過)。
どの種類の金融機関に打診できるかは、いまお持ちの物件と借入を評価額に置き直したバランスシートで決まります。下記の無料相談では、これから1棟目を探す方から、どのような物件を購入すべきかという相談もお受けしています。
このサイトでは、積算評価をもとにした物件の判断基準を発信しています。
無料相談では、金融機関の目線でバランスシートを引き直し、今後の拡大戦略を一緒に考えます。業者から提案を受けた物件の無料査定や、判断のセカンドオピニオンも行っています。まず60分でお話を伺います。
少しでも気になることがある方、話を聞いてみたい方、物件のセカンドオピニオンがほしい方、購入を迷っている方は、ぜひ公式LINEを友だち追加して、お気軽にご相談ください。友だち追加のあと、今の状況やお悩みを、トークにそのまま書いてお送りください。